Quando i family office iniziano a cercare un software, la prima domanda che si pongono è solitamente quali piattaforme includere nella rosa dei candidati e in cosa differiscano effettivamente tra loro. Abbiamo confrontato nove piattaforme in base a criteri quali i dati dei depositari, la gestione degli investimenti alternativi, la contabilità, la sicurezza, i tempi di implementazione e i prezzi, spiegando inoltre la differenza tra piattaforme incentrate sul reporting e quelle incentrate sulla contabilità. Utilizzate questa analisi per decidere quale categoria sia più adatta al vostro family office, se abbiate bisogno anche di un libro mastro generale e quali fornitori meritino una demo.
Abbiamo utilizzato strumenti di intelligenza artificiale per facilitare la raccolta dei dati e accelerare la stesura della prima bozza. Questo ci ha permesso di dedicare più tempo alla verifica di ogni dato rispetto al rapporto originale e all’aggiunta di quanto emerso dalle conversazioni con i clienti. Un redattore di Masttro ha rivisto ogni affermazione e i membri del nostro team hanno letto l’articolo prima della sua pubblicazione.
Punti di forza
Il miglior software per family office del 2027 è la piattaforma che consolida i dati provenienti da ogni depositario, entità giuridica, valuta e investimento privato in un unico registro riconciliato dei dati di portafoglio, automatizzando poi le attività operative ad esso correlate.
Per la maggior parte dei family office singoli e multipli con un’esposizione significativa agli investimenti alternativi, ciò significa utilizzare una piattaforma incentrata sul reporting dotata di intelligenza artificiale integrata per la gestione dei documenti. I dati possono quindi essere trasferiti dalla piattaforma di reporting al libro mastro.
Nella gestione patrimoniale per clienti UHNW, la capacità di gestire gli investimenti alternativi sta acquisendo sempre maggiore importanza nel corso del tempo. Come classe di attività, gli investimenti alternativi (come ad esempio il private equity) rappresentavano in media il 35,5% dei portafogli dei family office monofamiliari nel 2026, e secondo il Global Family Office Report 2026 di J.P. Morgan Private Bank, la gestione di un family office con un patrimonio superiore a 1 miliardo di dollari costa ora in media oltre 6,6 milioni di dollari all’anno, in aumento rispetto ai 6,1 milioni di dollari indicati nel rapporto della banca del 2024. Un software in grado di eliminare la riconciliazione manuale è uno degli strumenti che può contribuire a ridurre tali costi.
Questa guida mette a confronto nove piattaforme sulla base dei criteri utilizzati dagli operatori di family office nelle valutazioni effettive: aggregazione dei dati, asset alternativi, strutture proprietarie, contabilità, sicurezza e modello di determinazione dei prezzi.
Questa pagina è pubblicata da Masttro. Evidenziamo sia i punti deboli di Masttro, sia i suoi punti di forza. Tutti i dati riportati sui nostri concorrenti sono tratti dal sito web o dai comunicati stampa dei rispettivi fornitori, aggiornati a ottobre 2026, e ogni fonte è indicata nella sezione “Fonti” alla fine della pagina.
Come abbiamo confrontato queste piattaforme?
Abbiamo valutato ciascuna piattaforma sulla base di sette domande che un titolare o un direttore operativo (COO) di un family office potrebbe porre prima di firmare:
- Dati: Quante integrazioni con i depositari sono dirette e in quanti paesi?
- Alternative: La piattaforma legge automaticamente le richieste di versamento, le distribuzioni, i rendiconti del NAV e i moduli K-1 relativi ad attività private e fondi di private equity?
- Struttura: È in grado di mappare le strutture proprietarie, inclusi trust, fondazioni, società a responsabilità limitata (LLC) e proprietà parziale, nel corso delle generazioni?
- Contabilità: prevede un libro mastro, un libro ausiliario o un’integrazione con i sistemi contabili che già utilizziamo?
- Sicurezza: dove sono ospitati i dati, quali protocolli di sicurezza vengono applicati e chi, all’interno dell’azienda fornitrice, può accedervi? Esistono registri di controllo?
- Implementazione: quanto tempo ci vorrà prima che i report siano affidabili, e non solo in tempo reale?
- Prezzi: sono resi pubblici e aumentano con la crescita del patrimonio?
Come si confrontano le migliori piattaforme software per family office?
La tabella che segue riporta i dati pubblicati dai singoli fornitori. Il conteggio delle connessioni non è comparabile: alcuni fornitori conteggiano i feed diretti dei depositari, altri invece conteggiano tutte le banche raggiungibili tramite un aggregatore o l’open banking.
| Piattaforma | Progettato per | Connessioni dati (dati forniti dal produttore) | Approccio contabile | Prezzi pubblicati |
|---|---|---|---|---|
| Masttro | Family office singoli e multipli con investimenti alternativi, più entità e giurisdizioni | Oltre 750 feed diretti dei depositari, oltre 40 paesi | Contabilità ausiliaria degli investimenti con esportazione nel libro mastro generale | Non pubblicato; non basato sull'AUM |
| Addepar | Grandi società di consulenza finanziaria indipendenti (RIA), grandi imprese e family office | "Centinaia di depositari globali, banche e amministratori" | Si integra con i libri mastri generali | Non pubblicato |
| Eton Solutions | Family office di grandi dimensioni e con strutture operative complesse | Oltre 1.500 banche e depositari, direttamente o tramite aggregatori partner | ERP integrato (AtlasFive) | Non pubblicato |
| Conteggio fondi | Uffici che desiderano disporre di dati contabili e di investimento in un unico registro | Oltre 50 connettori nativi, oltre a PDF, FTP, API e RPA gestita | Contabilità generale integrata in tempo reale | Family office individuali a partire da 35.899 dollari all’anno, più commissioni |
| Aleta | Uffici più piccoli e dinamici | Oltre 100 integrazioni con depositari e banche | Registro degli investimenti; alimenta i libri mastro di terze parti | Non pubblicato; non basato sull'AUM |
| Asora | Single-family office in fase iniziale | Oltre 200 custodi | Modulo di contabilità al costo di acquisto | Classificazione in base al patrimonio netto; 15.600 dollari all’anno per le famiglie con un patrimonio compreso tra 50 e 100 milioni di dollari |
| Asseta | Uffici che necessitano di contabilità generale, servizi bancari e pagamento delle fatture | Oltre 15.000 istituti finanziari | Il libro mastro come elemento centrale | Non pubblicato |
| Landytech | Proprietari e gestori di asset che necessitano di servizi di aggregazione | Oltre 500 feed dei depositari | Il modulo del libro mastro è indicato come “in arrivo” | Non pubblicato |
| Asset Vantage | Aziende di medie dimensioni che desiderano un sistema di contabilità generale integrato con funzionalità di analisi | Dati T+1/T+2; volume non pubblicato | Contabilità generale integrata | Pubblicato in INR e USD, suddiviso per numero di entità (family office individuali a partire da 30.000 $ all’anno) |
1. Masttro
Destinato a: family office singoli e multipli con investimenti alternativi, strutture composte da più entità e asset distribuiti in diversi paesi.
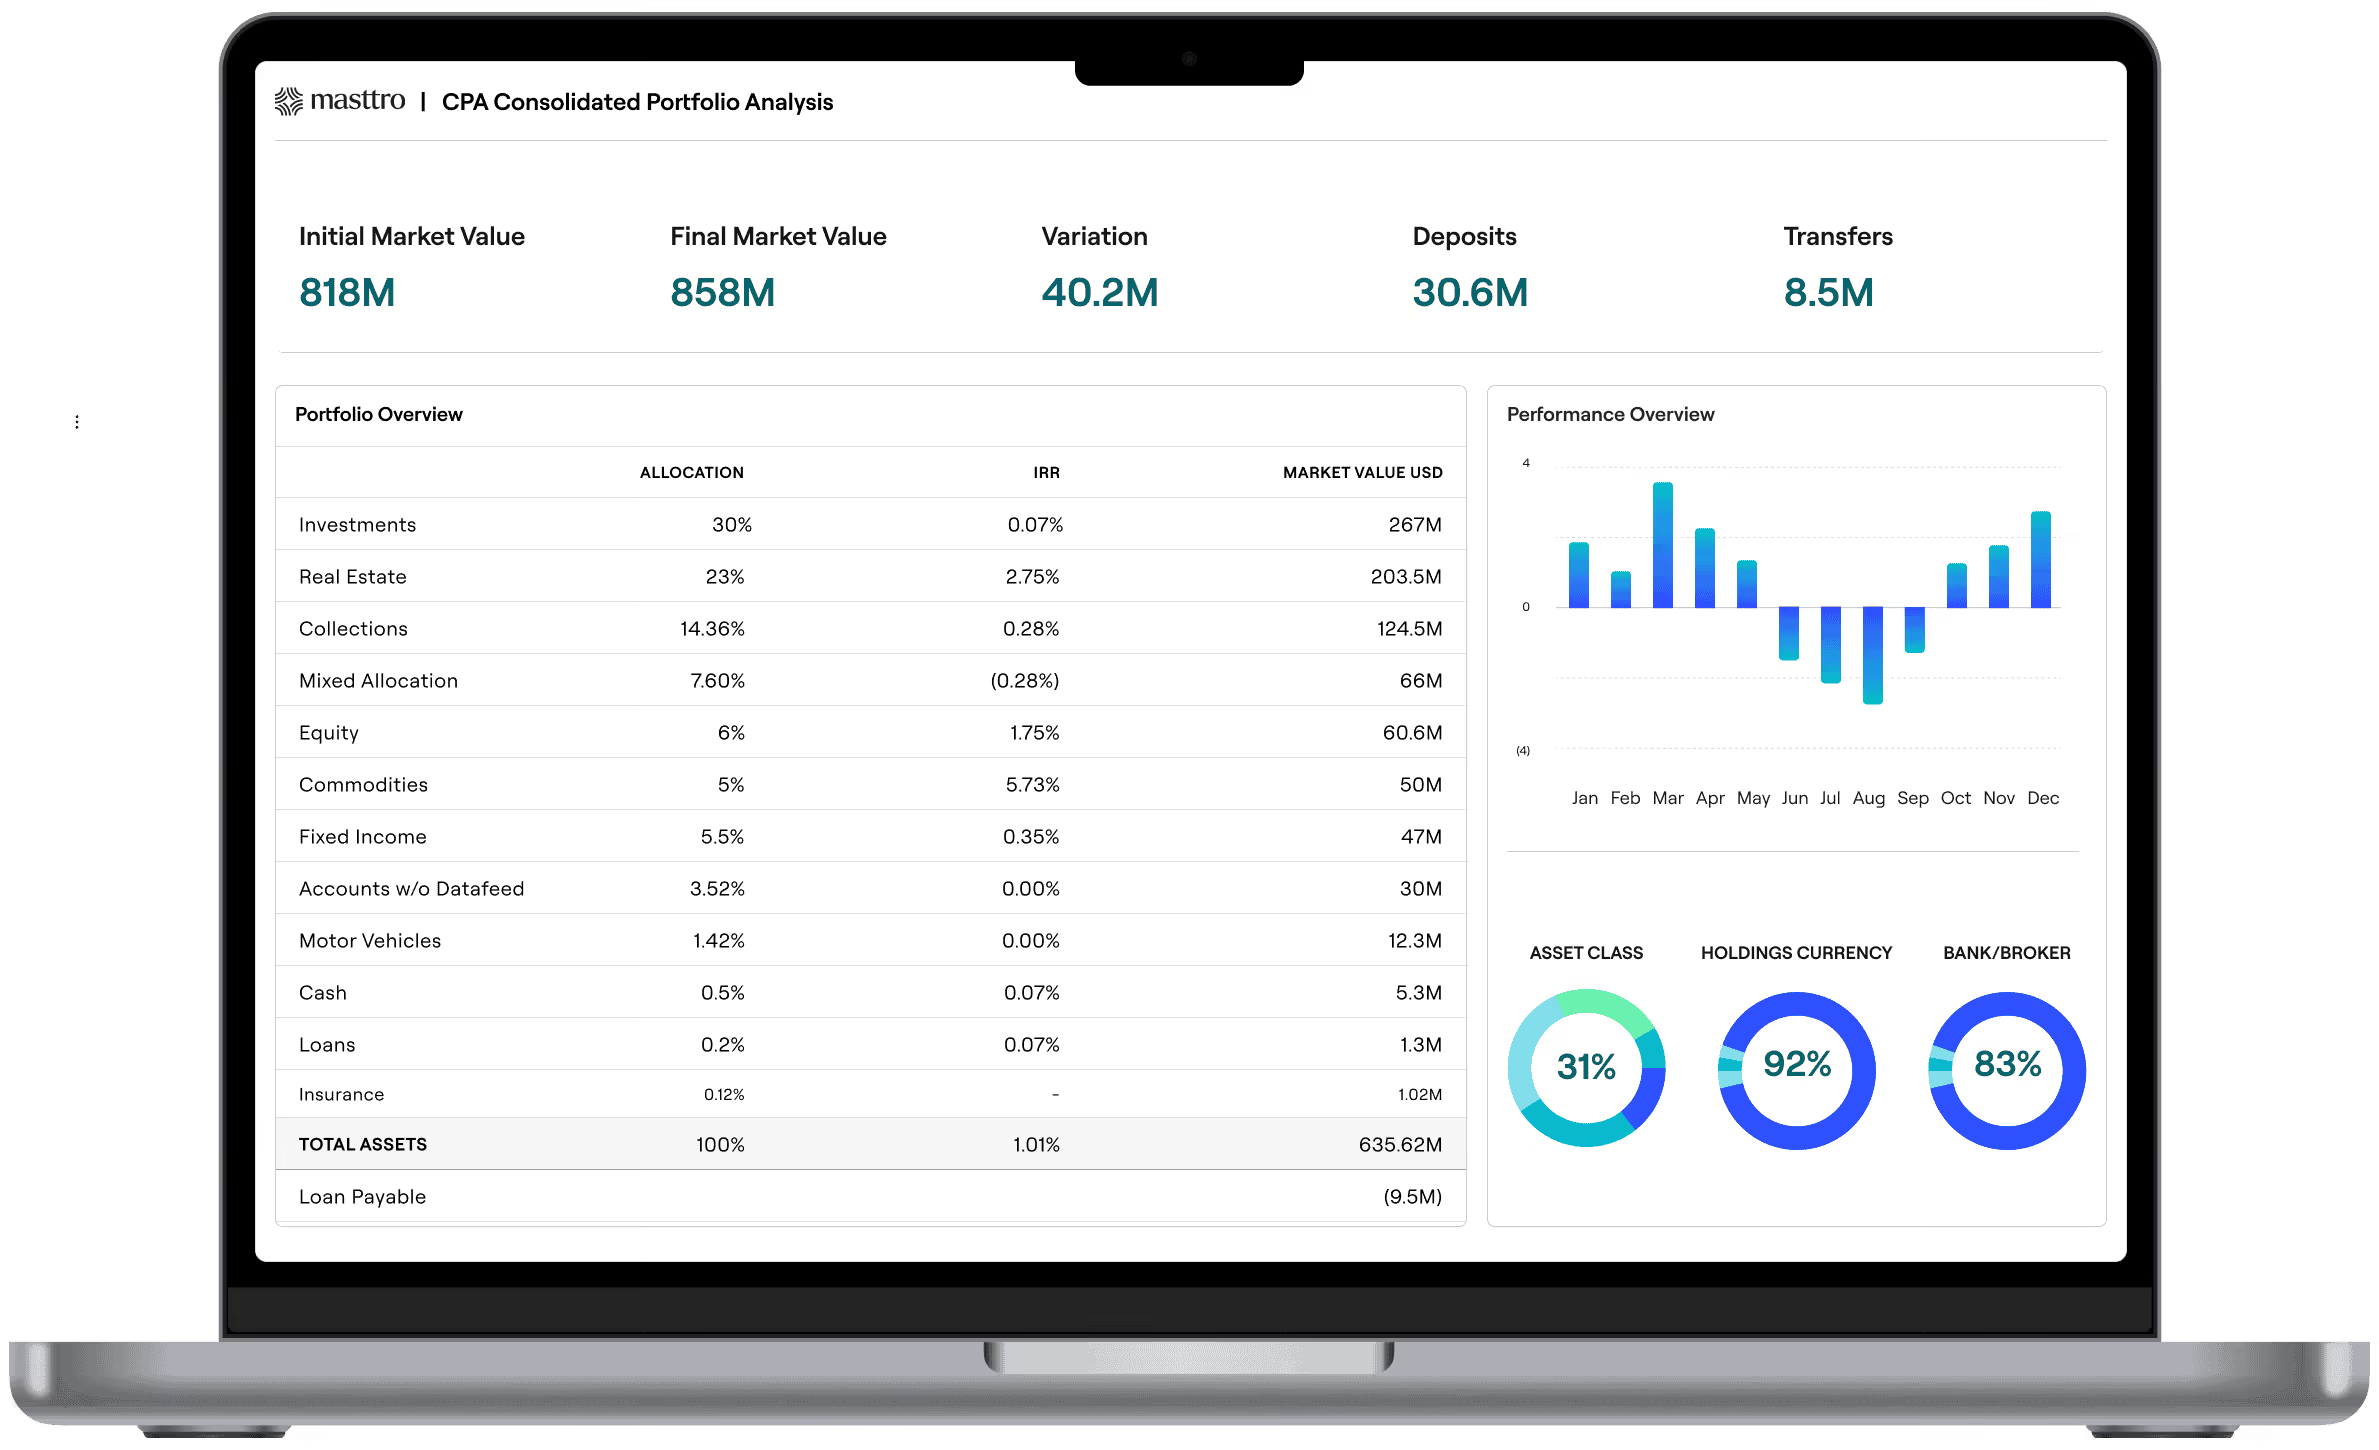
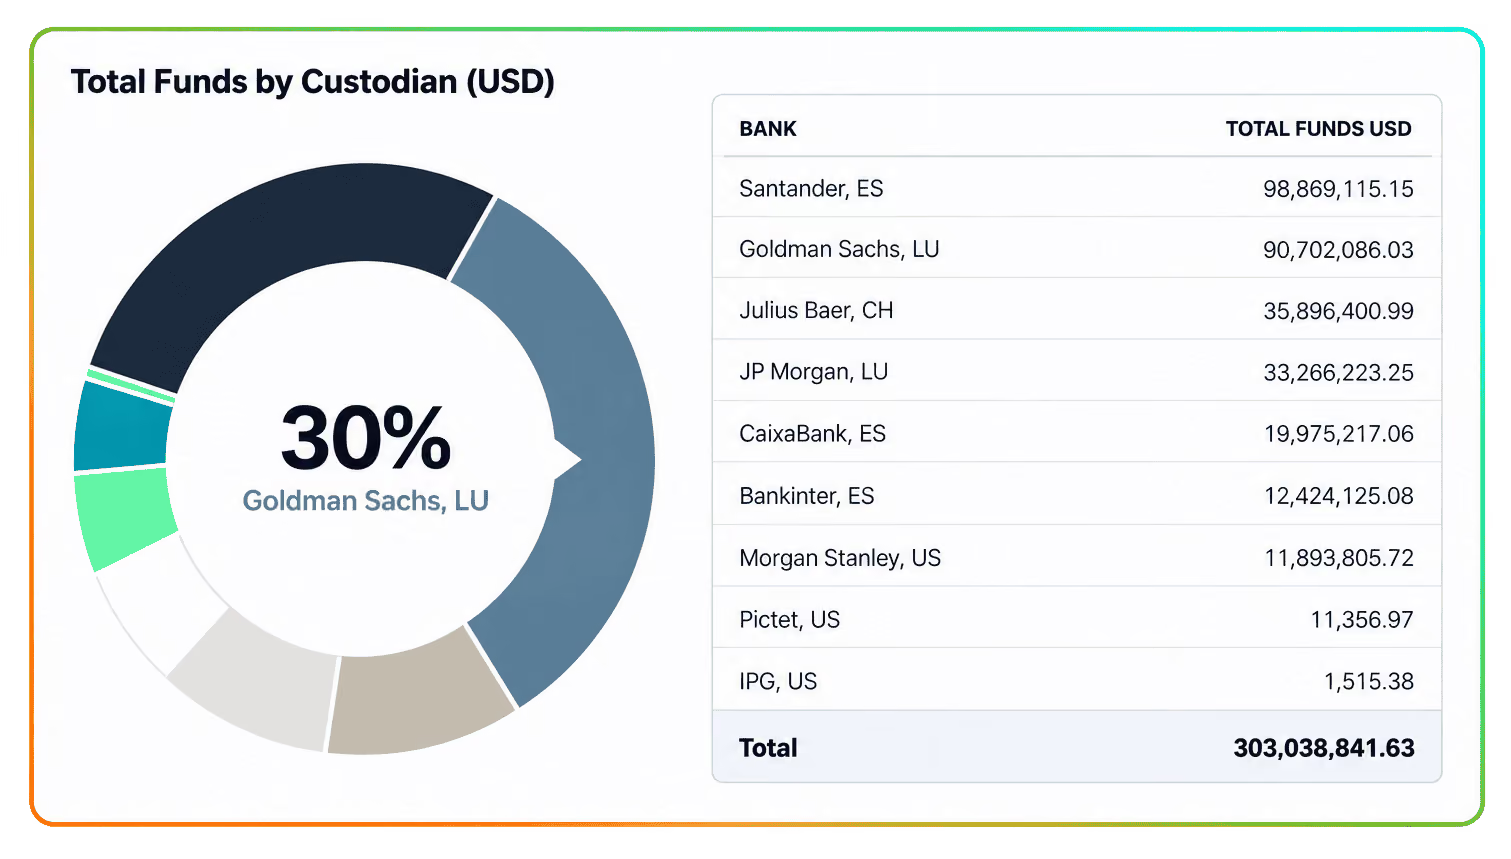
Masttro è stata sviluppata all’interno di un family office multigenerazionale e oggi serve oltre 400 family office. Aggrega i dati provenienti da oltre 750 depositari in più di 40 paesi tramite feed diretti di aggregazione dei dati (non tramite screen scraping) e visualizza tutte le classi di attività in un’unica panoramica del patrimonio netto: portafogli liquidi, private equity, hedge fund, venture capital, credito privato, immobili, criptovalute e beni di interesse personale come opere d’arte e autoveicoli.
Cosa spicca
- Mappa patrimoniale globale: mappatura delle proprietà per ogni entità, trust e percentuale di partecipazione attraverso le generazioni, in modo che i membri della famiglia possano avere una visione d'insieme della struttura.
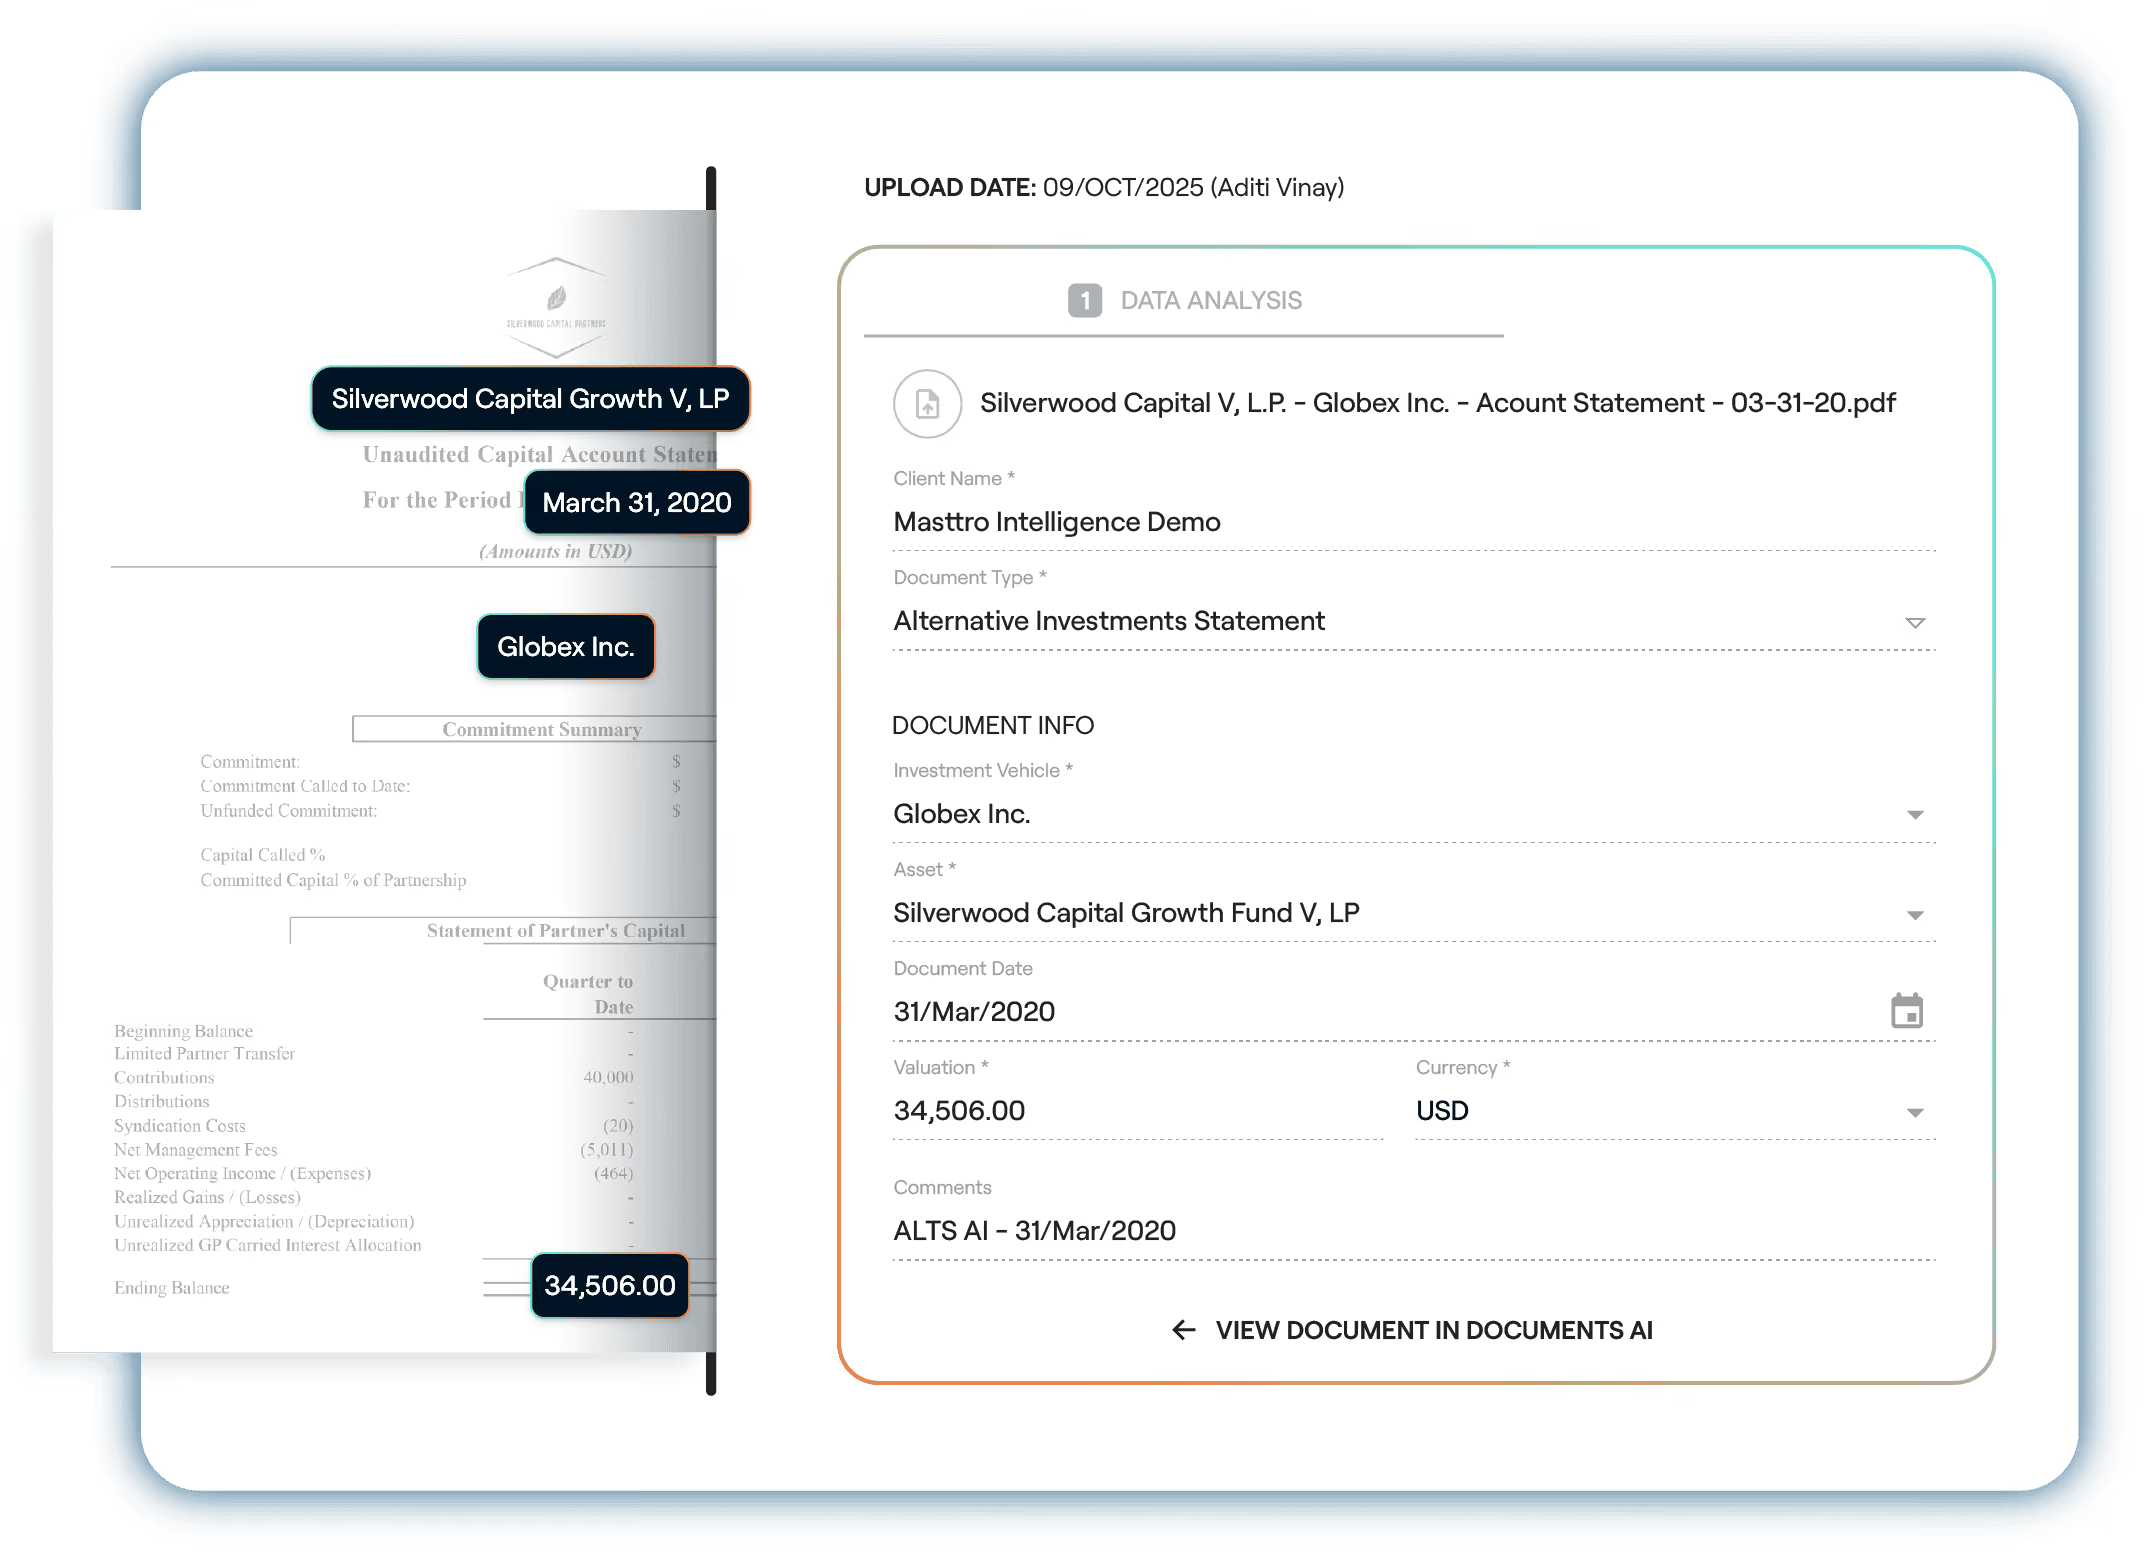
- Alternatives AI e Documents AI: elaborazione basata sull’intelligenza artificiale che analizza le richieste di versamento di capitale, le distribuzioni, i rendiconti del NAV e i moduli K-1, riconciliandoli con i movimenti bancari. Oggi, Masttro monitora oltre 300.000 investimenti alternativi.
- Masttro Intelligence: risponde a domande formulate in linguaggio naturale basandosi su dati in tempo reale relativi a portafogli e documenti.
- Analisi consolidata del portafoglio per la rendicontazione consolidata e l’analisi delle performance su portafogli multi-asset, oltre a un registro di gestione della liquidità, un’app mobile, modelli di report con layout predefiniti e reportistica white label per multi-family office.
- Strumenti di conformità per avvisi relativi al portafoglio, limiti di concentrazione e monitoraggio in materia di antiriciclaggio (AML) e conoscenza del cliente (KYC).
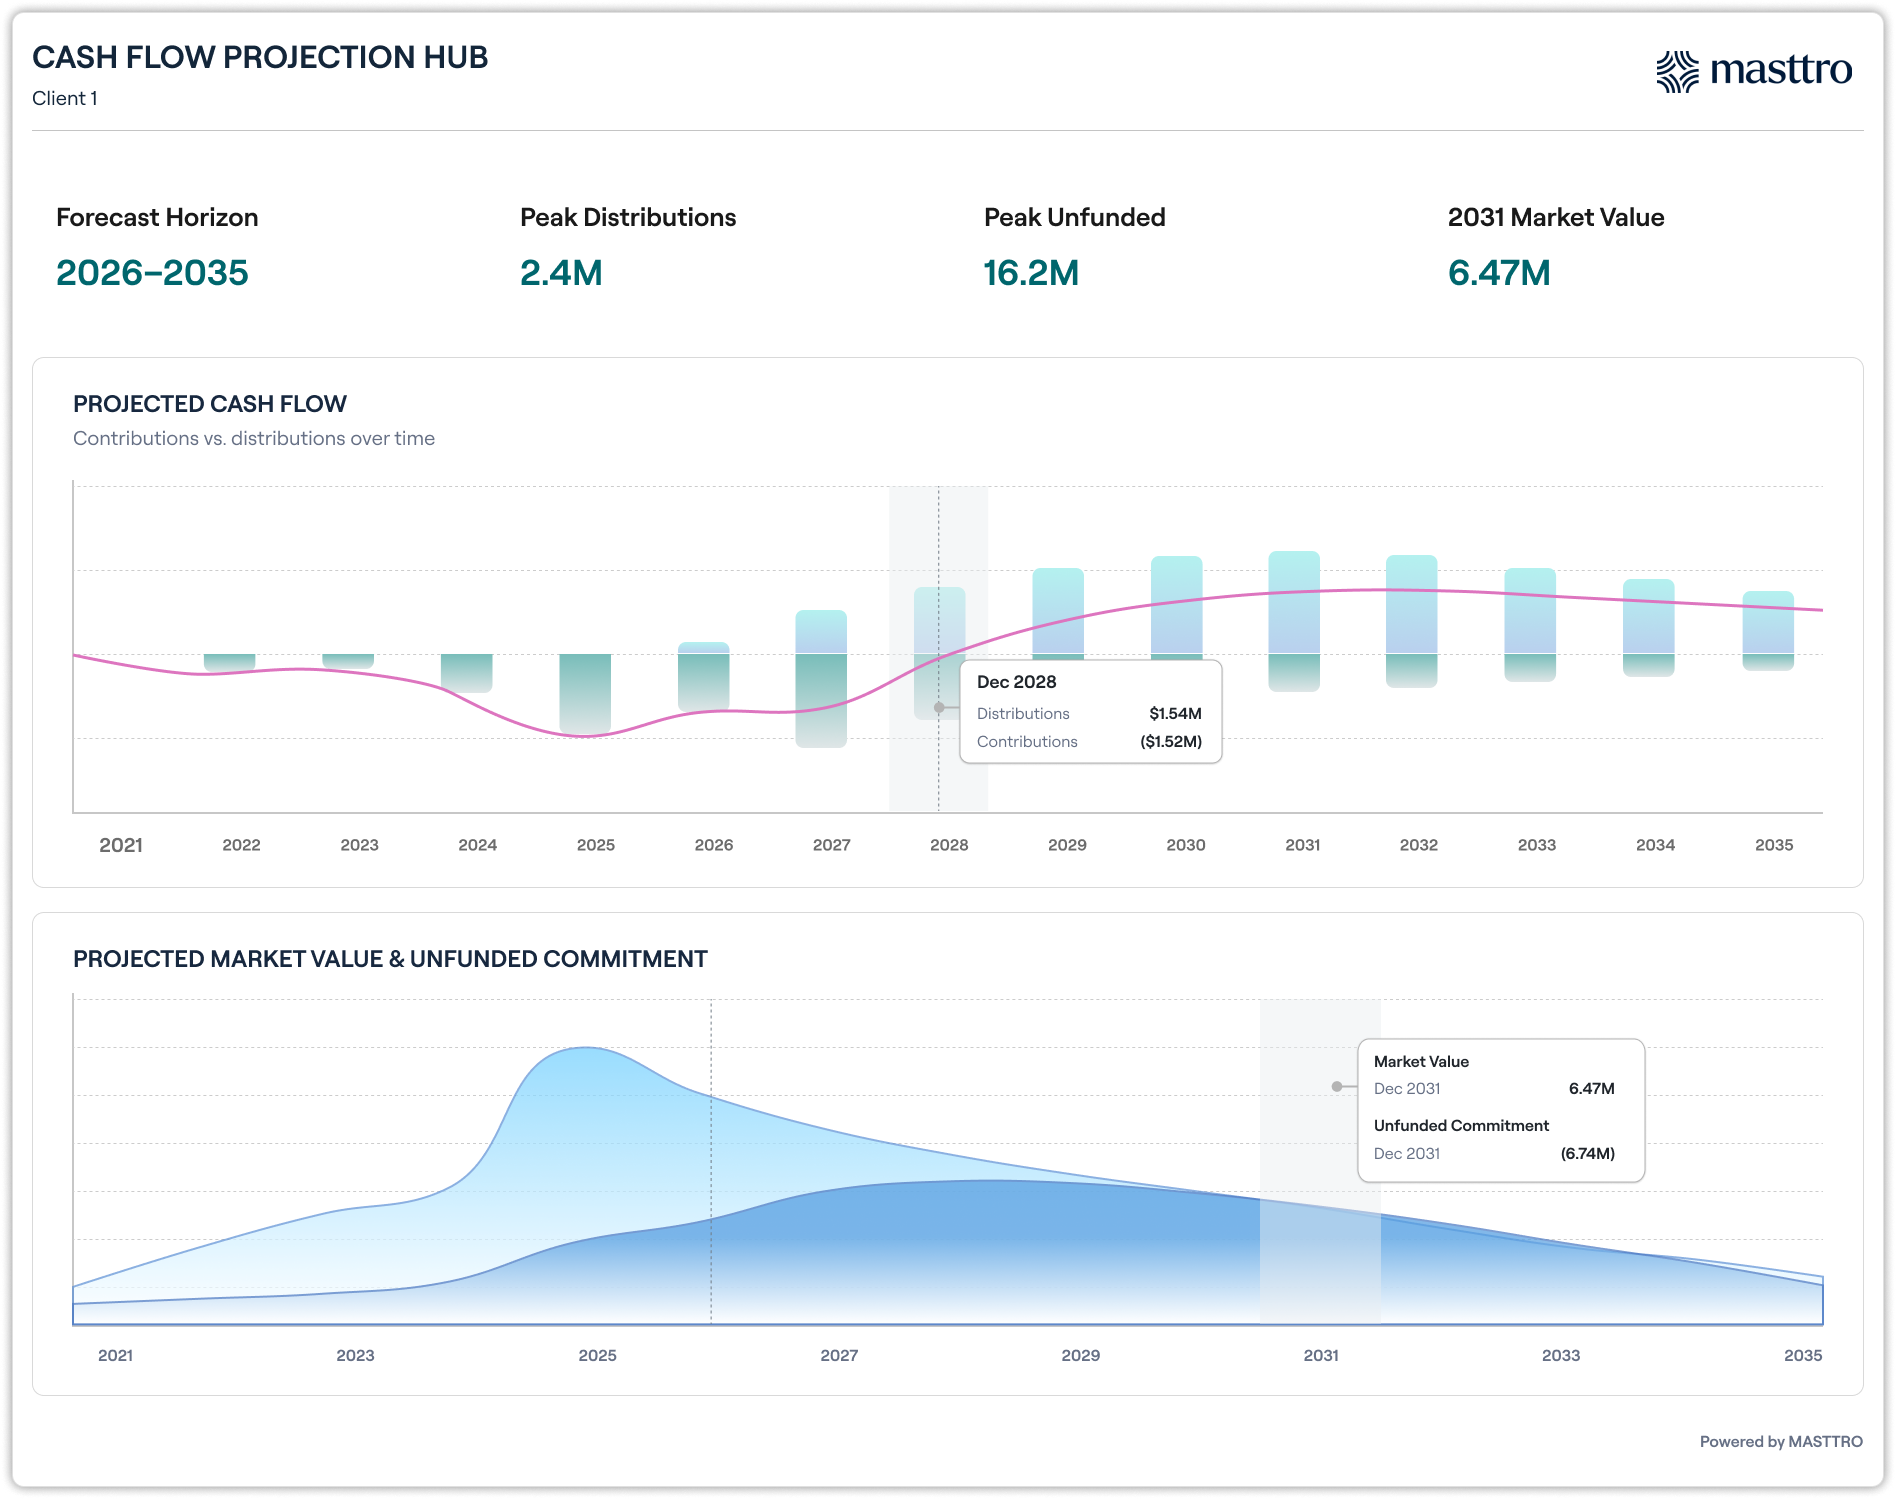
- Previsioni relative ai mercati privati per la richiesta di capitale, il flusso di cassa e la pianificazione della liquidità.
- Sicurezza: i dati sono ospitati in un cloud privato svizzero, certificato ISO/IEC 27001:2022, con autenticazione a più fattori e autorizzazioni basate sui ruoli; nemmeno i dipendenti di Masttro possono accedere ai dati dei clienti.
All'interno di Masttro
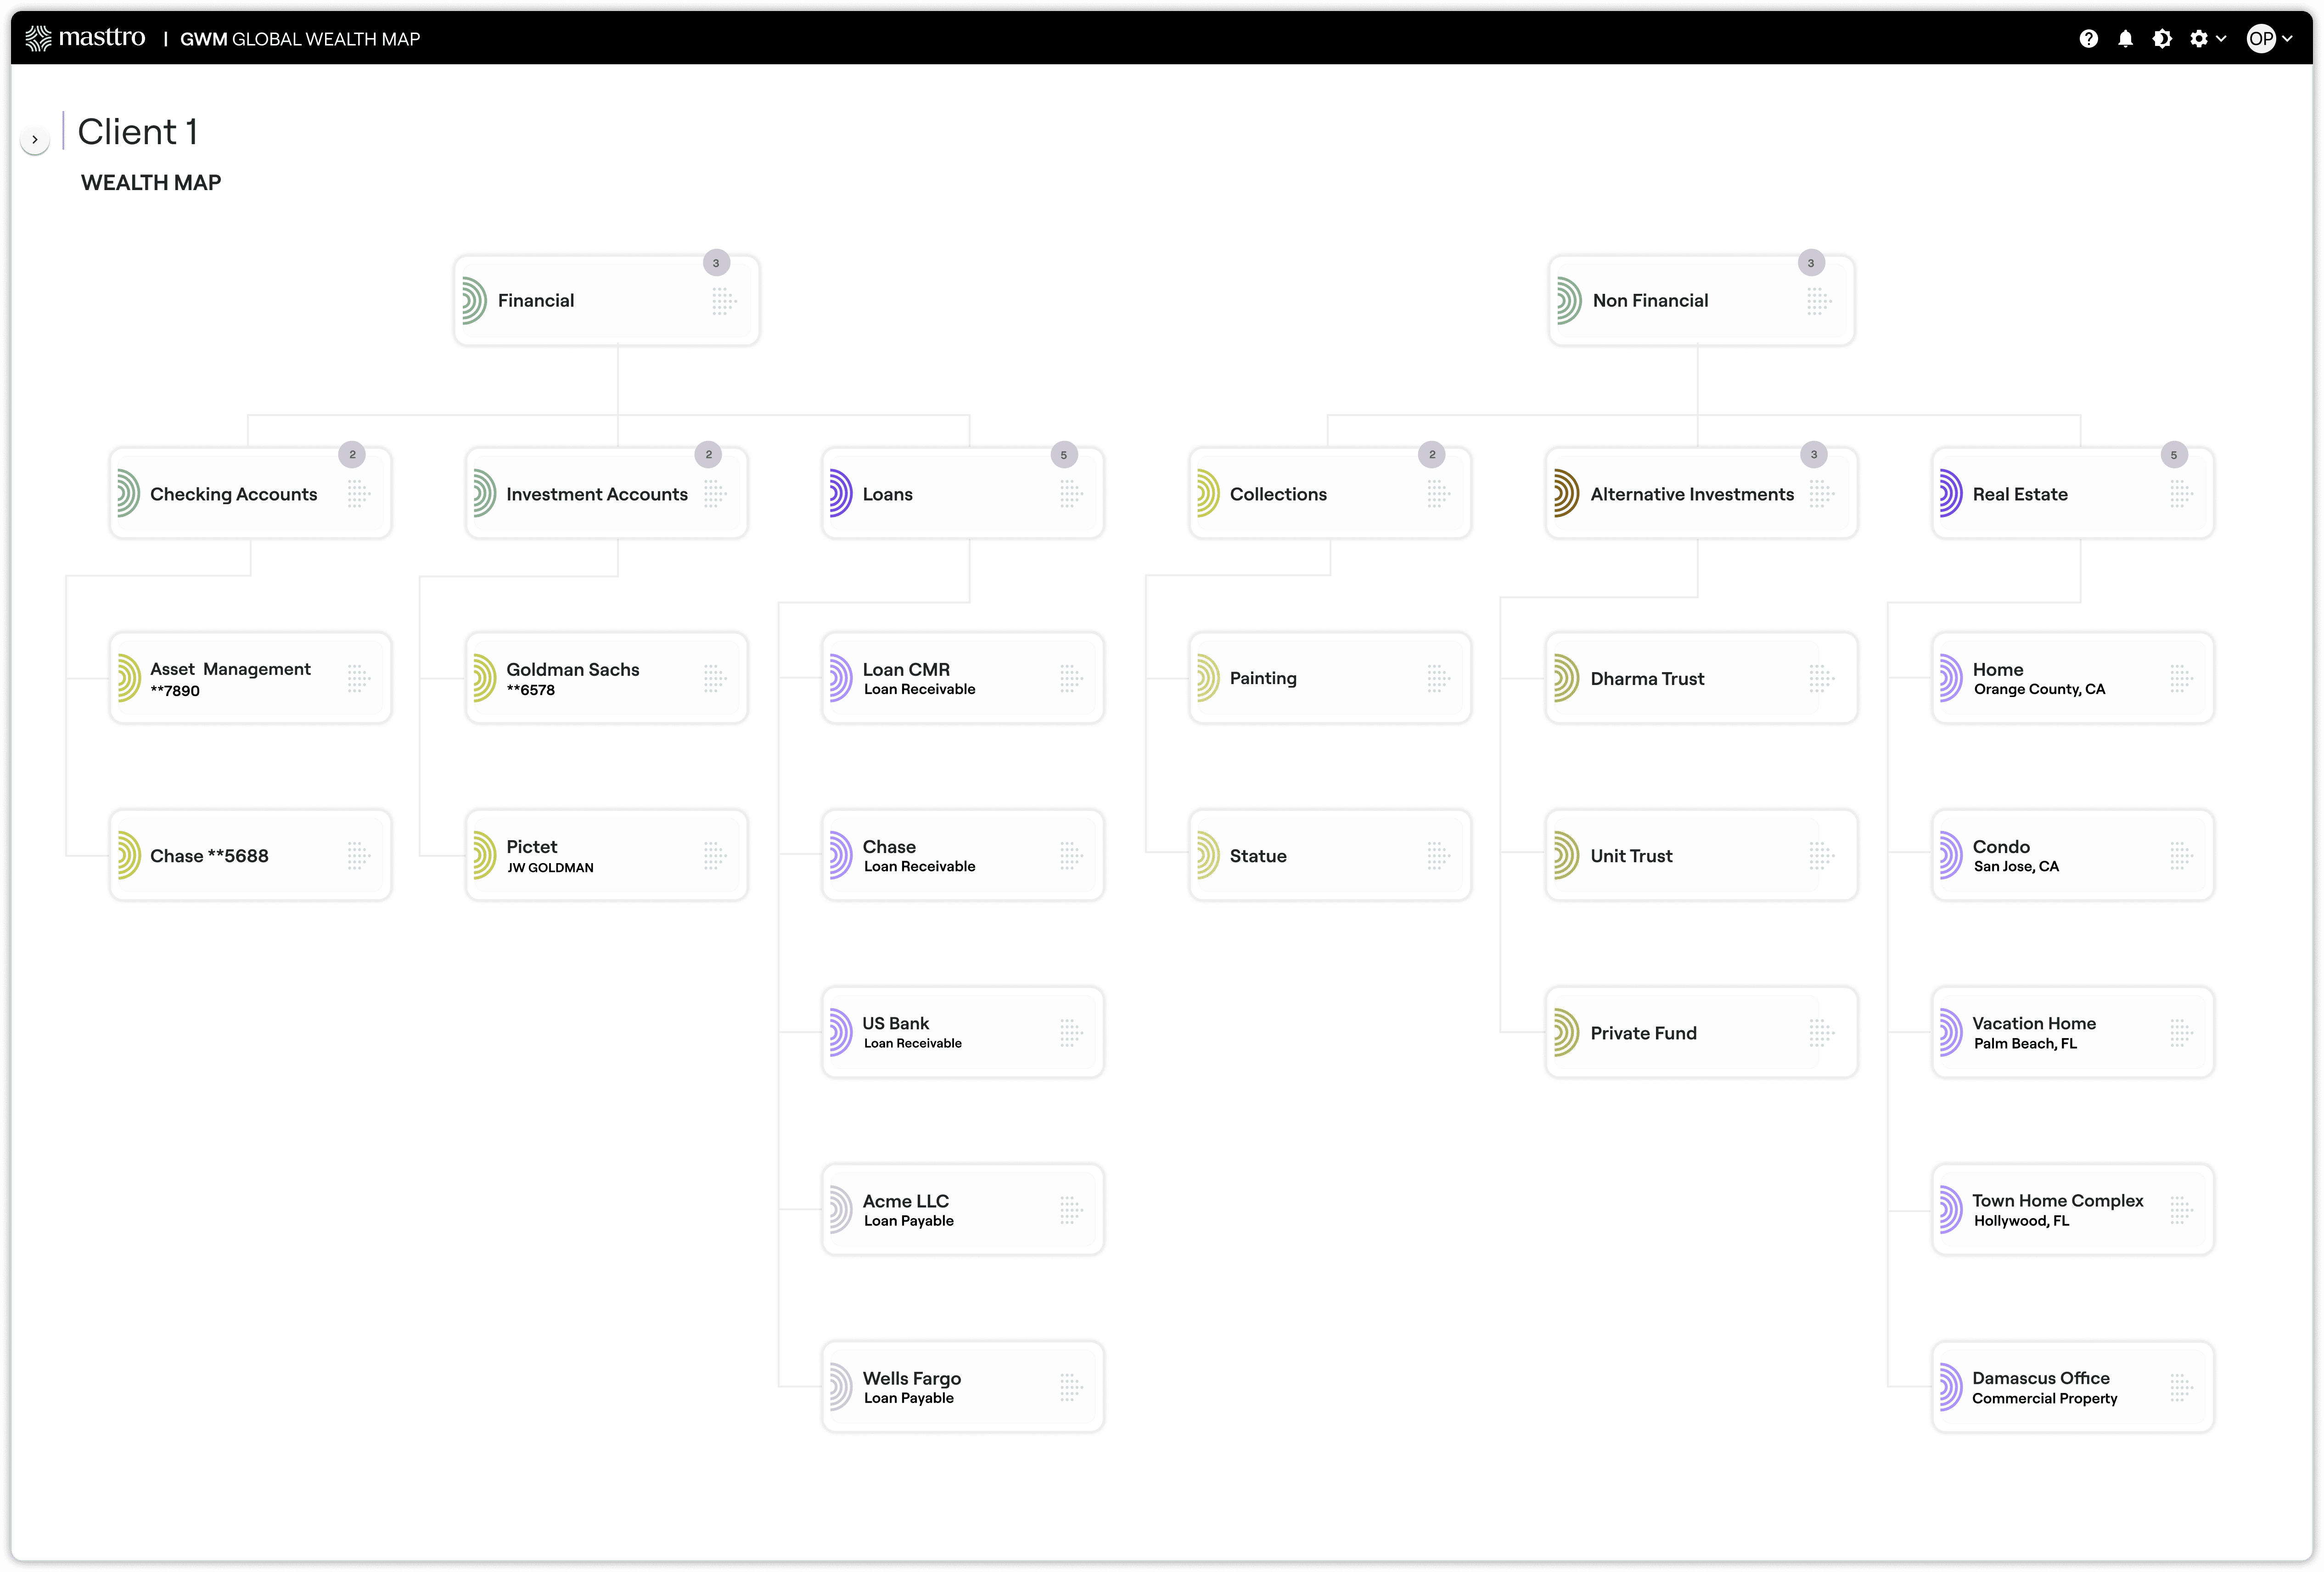
I suoi limiti: Masttro è orientato principalmente alla rendicontazione. Non include un libro mastro completo a partita doppia. Il suo registro ausiliario degli investimenti fa da ponte tra rendicontazione e contabilità e può esportare i dati nel libro mastro che già utilizzi.
Prova: Jefferson River Capital (oltre 1 miliardo di dollari) ha integrato i suoi oltre 200 investimenti alternativi e ha iniziato a monitorarne la performance in tre mesi o meno. Stonebridge Family Office ha ridotto il tempo dedicato alla rendicontazione mensile da 8-10 ore a poche ore e ha scelto Masttro perché “le altre soluzioni erano fuori dalla nostra portata, dato che sarebbero costate almeno il doppio”.
Prezzi: non pubblicati. I prezzi non dipendono dal patrimonio gestito. Consultare i prezzi di Masttro.
2. Addepar
Progettato per: grandi RIA, società di gestione patrimoniale aziendale e family office che desiderano una piattaforma dati potente.
Addepar dichiara di avere oltre 1.500 aziende clienti e più di 10.000 miliardi di dollari di asset sulla propria piattaforma, distribuiti in oltre 60 paesi e mercati. Nel marzo 2026 ha lanciato Addison, un’esperienza basata sull’intelligenza artificiale nativa, e a maggio ha presentato in anteprima un agente per la gestione dei dati. La pagina dedicata ai family office descrive il prodotto come un’integrazione “diretta con i libri mastri”.
Punti deboli: Addepar si rivolge a un’ampia gamma di tipologie di aziende, pertanto i casi d’uso relativi ai family office dipendono spesso dai partner incaricati della configurazione e dell’implementazione. Addepar non rende pubblici i prezzi, pertanto il costo totale dipende da un preventivo personalizzato e dall’entità della configurazione.
Perché scegliere Masttro: un approccio progettuale incentrato sul capitale e sull’esperienza utente, la mappatura degli asset legati alle passioni insieme ai portafogli di investimento nella Global Wealth Map e l’intelligenza artificiale integrata per la gestione dei documenti relativi alle richieste di capitale e ai moduli K-1. Vedi il confronto tra Masttro e Addepar.
3. Eton Solutions
Progettato per: grandi family office che desiderano un sistema ERP completo, che integri contabilità, gestione operativa e reportistica.
Eton Solutions riporta la presenza di oltre 1.113 famiglie sulla propria piattaforma AtlasFive, che posiziona come un ERP per le operazioni di investimento. AtlasFive integra la contabilità generale, la gestione dei pagamenti, il flusso di lavoro e la reportistica. EtonAI elabora oltre 250 tipi di documenti ed Eton detiene le certificazioni ISO 42001, ISO 27001 e ISO 27701. Nel novembre 2025 ha lanciato EtonAlpha, destinato a privati con un patrimonio superiore a 15 milioni di dollari.
Punti deboli: l’ implementazione di un sistema ERP coinvolge la contabilità, il pagamento delle fatture e altri flussi di lavoro, il che rende l’ambito di implementazione notevolmente più ampio rispetto a quello di una piattaforma di reporting. Di conseguenza, la configurazione e l’onboarding possono richiedere più tempo rispetto a quanto avviene con altri fornitori.
Perché scegliere Masttro: un’implementazione mirata, incentrata sulla rendicontazione consolidata e sugli asset alternativi, con un’interfaccia che mette al primo posto il committente, integrata con i sistemi contabili di cui il vostro studio si fida già.
4. FundCount
Progettato per: aziende che desiderano che i dati contabili relativi alle partnership e agli investimenti vengano registrati in un unico libro mastro.
FundCount si definisce un “software integrato di contabilità e investimenti” basato su un libro mastro in tempo reale. Pubblica i prezzi di partenza: 35.899 dollari all’anno per i family office singoli e 26.950 dollari per quelli multi-family, più i costi relativi alla trasformazione digitale e all’hosting. Elenca oltre 50 connettori nativi, oltre a PDF, FTP, API e RPA gestita per i depositari che operano esclusivamente tramite portale.
Punti deboli: la piattaforma è incentrata sulla contabilità e progettata per la produzione di bilanci. Le funzionalità di reporting rivolte ai committenti e le integrazioni dirette con i depositari sono più limitate rispetto a una piattaforma incentrata sul reporting.
Perché scegliere Masttro: oltre 750 feed diretti dai depositari contro oltre 50 connettori nativi, una “Global Wealth Map” pensata per le famiglie e un’intelligenza artificiale nativa per gli investimenti alternativi. Guarda il confronto tra Masttro e FundCount.
5. Aleta
Progettato per: family office di piccole dimensioni che danno importanza alla rapidità del processo di onboarding.
Aleta afferma che i propri prezzi non si basano sul patrimonio gestito e che la maggior parte dei family office è operativa nel giro di poche settimane. L’azienda dichiara di disporre di oltre 100 integrazioni con depositari e banche, della certificazione SOC 2 Tipo II, di API aperte e del supporto per assistenti basati sull’intelligenza artificiale tramite MCP. Offre inoltre uno strumento di previsione per i mercati privati, lanciato nel maggio 2026.
Punti deboli: una rete di integrazione più limitata, dato che si tratta di un’azienda di recente costituzione. Le famiglie che gestiscono i propri conti bancari in diversi paesi potrebbero riscontrare un supporto limitato per l’importazione dei dati.
Perché scegliere Masttro: oltre 750 feed diretti dai depositari in più di 40 paesi, copertura multigiurisdizionale e oltre 300.000 investimenti alternativi monitorati tra fondi di private equity, venture capital e immobiliari. Vedi il confronto tra Masttro e Aleta.
6. Asora
Destinato a: family office in fase iniziale con un patrimonio costituito prevalentemente da attività liquide.
Asora applica una struttura tariffaria differenziata in base al patrimonio netto della famiglia. Una famiglia con un patrimonio compreso tra 50 e 100 milioni di dollari paga 15.600 dollari all’anno più una quota di attivazione di 3.900 dollari. La gestione dei fondi alternativi è disponibile tramite un’opzione aggiuntiva a pagamento di 3.600 dollari all’anno per ogni pacchetto di 20 posizioni. Asora è certificata ISO 27001 e afferma che la maggior parte dei family office è operativa entro quattro settimane.
I punti deboli: gli investimenti privati vengono valutati e offerti come un’opzione aggiuntiva, il che comporta un aumento dei costi e della dipendenza man mano che il portafoglio privato cresce.
Perché scegliere invece Masttro: alternative native basate sull’intelligenza artificiale per i beni privati, senza pacchetti per singola partecipazione e con una mappatura della proprietà pensata per strutture multigenerazionali. Vedi Masttro vs Asora.
7. Asseta
Progettato per: aziende che desiderano integrare contabilità generale, operazioni bancarie, pagamento delle fatture e reportistica in un unico sistema incentrato sulla contabilità.
Asseta si propone come “The Intelligent Family Office Suite”, con un libro mastro come elemento centrale, conformità agli standard SOC 2 Tipo II e ISO 27001 e oltre 15.000 integrazioni con istituti finanziari. A novembre 2025 ha raccolto un round di finanziamento seed da 4,2 milioni di dollari e dichiara di aver acquisito oltre 50 famiglie come clienti.
I suoi limiti: è incentrato sulla contabilità, quindi la rendicontazione degli investimenti è strutturata attorno al libro mastro e ai relativi bilanci, piuttosto che attorno alla struttura familiare.
Perché scegliere invece Masttro: reportistica e approfondimenti sugli investimenti alternativi su una scala di oltre 400 family office, con oltre 750 feed diretti dai depositari, rispetto a un prodotto più recente e incentrato sulla contabilità.
8. Landytech
Destinato a: proprietari e gestori di asset che necessitano di funzioni di aggregazione, reportistica multi-asset e analisi delle performance.
Landytech dichiara oltre 500 feed dei depositari, oltre 250 miliardi di dollari di asset gestiti, certificazioni ISO 27001 e SOC 2 Tipo II, nonché indicatori DPI, TVPI e IRR a livello di fondo. Il suo modulo contabile, che genera un libro mastro generale dalle operazioni di portafoglio, è indicato come “in arrivo”.
Punti deboli: è stato concepito per un ampio ventaglio di proprietari di patrimoni, gestori patrimoniali e consulenti, piuttosto che per i titolari e gli operatori all’interno di family office multigenerazionali.
Perché scegliere Masttro: una mappa patrimoniale globale e un approccio incentrato sul capitale proprio, progettato in base alle modalità di gestione del patrimonio da parte delle famiglie. Vedi il confronto tra Masttro e Landytech.
9. Asset Vantage
Destinato a: family office di medie dimensioni che desiderano un sistema di contabilità generale integrato con funzionalità di analisi e reportistica.
Asset Vantage pubblica i propri prezzi in rupie indiane e dollari statunitensi, con tariffe differenziate in base al numero di entità (family office singoli a partire da 30.000 dollari all’anno), e dichiara di non applicare commissioni nascoste né tariffe basate sul patrimonio gestito (AUM). La sua piattaforma combina un libro mastro integrato con funzionalità di analisi e reportistica e riporta i dati di custodia su base T+1 o T+2.
Punti deboli: non pubblica il numero di connessioni dei custodi e il suo prodotto basato sull’intelligenza artificiale è indicato come “in arrivo”.
Perché scegliere Masttro: le alternative native AI e Documents AI sono già operative, oltre 750 feed diretti dai depositari in più di 40 paesi e monitoraggio del portafoglio per gli asset privati.
"Visivamente, dal punto di vista dell'interfaccia utente, questa è di gran lunga la piattaforma più semplice per aggiungere beni e vedere la nostra mappatura delle famiglie".

Visibilità sicura per i moderni Family Office

Hai bisogno di un software per la reportistica o di un software di contabilità?
È questa la domanda che determina l’esito della maggior parte delle valutazioni. Le piattaforme incentrate sulla contabilità, come FundCount, Eton e Asseta, registrano ogni transazione nel libro mastro e producono bilanci. Le piattaforme incentrate sul reporting, come Masttro, consolidano investimenti, entità e strumenti alternativi in dashboard di performance che il committente e il team di investimento utilizzano quotidianamente.
La maggior parte dei family office con più di poche entità necessita di entrambe le funzioni: un software di contabilità per la tenuta dei libri contabili e la rendicontazione finanziaria, e una rendicontazione consolidata sui dati di portafoglio destinata alla famiglia. La questione cruciale nel 2026 è se un unico sistema possa svolgere entrambe le funzioni in modo efficace, oppure se una piattaforma di rendicontazione debba fornire i dati a un sistema di contabilità generale (GL).
Se la contabilità rientra nei tuoi criteri di valutazione, verifica quattro aspetti in ogni piattaforma:
- Una traccia di controllo completa per ogni registrazione
- Transazioni infragruppo automatizzate ed eliminazioni tra entità giuridiche
- Consolidamento di più entità nel bilancio
- Un chiaro legame tra l’attività di investimento e i sistemi contabili utilizzati dal vostro studio di commercialisti
Il reparto contabilità non dovrebbe mai richiedere al team di reinserire i dati aggregati che il reparto reportistica ha già elaborato.
I sistemi di contabilità generale come Sage Intacct gestiscono bene la contabilità, ma non sono stati progettati per elaborare richieste di versamento di capitale, moduli K-1 o la struttura proprietaria trasparente. Per questo motivo, molti family office abbinano Sage Intacct a una piattaforma di reporting.
Il sottoconto degli investimenti di Masttro è stato progettato proprio per il secondo modello: conserva i dettagli a livello di investimento ed esporta registrazioni precise nel libro mastro generale grazie a una partnership con Truewind. Per saperne di più, consulta la nostra guida ai software di contabilità per family office.
Quali caratteristiche dovrebbe avere un software per family office nel 2027?
- Feed diretti dai depositari di tutte le banche con cui operi e in tutti i paesi in cui sei attivo.
- Un'intelligenza artificiale in grado di gestire richieste di versamento di capitale, distribuzioni, rendiconti del NAV e moduli K-1.
- Un sistema di rendicontazione consolidata e una visione del patrimonio netto comprensibile ai titolari e agli altri membri della famiglia senza bisogno di formazione specifica.
- Strutture proprietarie trasparenti che coinvolgono trust, holding e società di persone, con una traccia di controllo di ogni modifica.
- Gli asset privati sono considerati fondamentali per il portafoglio, con un monitoraggio del portafoglio per ogni fondo, anziché semplici aggiornamenti trimestrali su fogli di calcolo.
- Consolidamento multivaluta su portafogli multi-asset, con gli effetti dei cambi indicati separatamente.
- Beni legati a passioni quali immobili, opere d’arte e aeromobili figurano nello stesso bilancio dei portafogli di investimento.
- Distribuzione sicura tramite un portale clienti e un'app mobile, con un'esperienza utente che i familiari apprezzeranno, controlli di accesso basati sui ruoli e autenticazione a più fattori.
- Intelligenza artificiale basata su dati riconciliati e flussi di lavoro automatizzati. L’accuratezza di un assistente dipende dall’accuratezza dei dati del portafoglio che analizza.
- Pianificazione del flusso di cassa e della liquidità che prevede le richieste di versamento di capitale per ciascuna entità.
- Esportazioni e API, affinché i tuoi dati non rimangano mai bloccati.
Secondo il “Family Office Software and Technology Report 2025” di Simple, un family office medio utilizza già più di una dozzina di sistemi per gestire i propri dati. La piattaforma giusta vi aiuterà a ridurre tale numero.
Come si dovrebbe selezionare una rosa di software per family office?
- Prima della prima demo, documenta la mappa delle entità, i depositari, le valute, le classi di attività e gli investimenti privati.
- Chiedete a ciascun fornitore di caricare una delle vostre richieste di versamento di capitale e uno dei vostri fondi fiduciari.
- Chiedete di conoscere un cliente di riferimento con un progetto di complessità simile, attivo da almeno 6 mesi.
- Chiedi come cambia il prezzo se il numero di beni raddoppia o se si aggiunge un’entità.
- Chiedete chi, all’interno dell’azienda del fornitore, ha accesso ai vostri dati.
Solo tre dei nove fornitori esaminati in questo articolo pubblicano un prezzo di partenza: FundCount, Asora e Asset Vantage. Tutte le cifre pubblicate non includono i costi di onboarding e di hosting, quindi è consigliabile richiedere il totale complessivo per un periodo di tre anni.
Domande frequenti
Qual è il miglior software per family office nel 2027?
Per i family office che gestiscono investimenti alternativi, più entità e asset in diversi paesi, Masttro rappresenta la scelta migliore in termini di reportistica: oltre 750 feed diretti dai depositari in più di 40 paesi, intelligenza artificiale integrata per le richieste di versamento di capitale e i moduli K-1, e oltre 400 family office presenti sulla piattaforma.
Quali software utilizzano i family office?
La maggior parte dei family office utilizza una piattaforma di rendicontazione, uno o più sistemi contabili o un libro mastro, un sistema di archiviazione dei documenti e strumenti di comunicazione sicuri, proprio come fanno le società di private equity e altri gestori patrimoniali. Molti ora stanno raggruppando questi strumenti in un numero minore di piattaforme per ridurre il lavoro di riconciliazione.
Qual è la differenza tra Masttro e Addepar?
Entrambe le piattaforme consolidano i dati relativi agli investimenti. Masttro è progettata innanzitutto per i family office, mappa gli asset legati allo stile di vita e le entità nella sua “Global Wealth Map” e integra un’intelligenza artificiale nativa per la gestione dei documenti relativi agli investimenti alternativi. Addepar si rivolge a una gamma più ampia di aziende, tra cui i grandi consulenti finanziari indipendenti (RIA).
Masttro dispone di un libro mastro?
No. Masttro è un sistema incentrato sul reporting. Il suo sottoregistro degli investimenti fa da ponte tra il reporting e la contabilità ed esporta i dati nel vostro libro mastro esistente.
Quanto costa un software per family office?
I prezzi pubblicati variano da circa 15.600 dollari all’anno per le piattaforme di base a oltre 35.000 dollari all’anno per le suite contabili, al netto dei costi di implementazione e di hosting. Le piattaforme aziendali di gestione patrimoniale solitamente forniscono preventivi su richiesta, e il modello di determinazione dei prezzi varia a seconda del fornitore. Il prezzo di Masttro non è basato sul patrimonio gestito.
Quanto tempo occorre per implementare un software per family office?
Le piattaforme di base richiedono settimane. Quelle che gestiscono strutture complesse impiegano in genere alcuni mesi. Jefferson River Capital ha caricato oltre 200 investimenti alternativi su Masttro e ha iniziato a monitorarne la performance in tre mesi o meno.
Il software per family office è sicuro?
Il livello di sicurezza varia. Chiedete dove vengono ospitati i dati, chi all’interno dell’azienda fornitrice può accedervi e quali certificazioni possiede. Masttro ospita i dati in un cloud privato svizzero, è certificato ISO/IEC 27001:2022 e i suoi dipendenti non possono accedere ai dati dei clienti.
Un software per family office è in grado di monitorare opere d’arte, beni immobiliari e altri beni legati allo stile di vita?
Alcune piattaforme lo consentono. Masttro riunisce in un’unica vista consolidata opere d’arte, immobili, yacht, aeromobili e collezioni insieme ai portafogli finanziari.
Vale la pena utilizzare un software per family office anche per un ufficio di piccole dimensioni?
Sì, quando i fogli di calcolo iniziano a non funzionare più: una terza valuta, un nuovo fondo fiduciario o un portafoglio di fondi privati che richiede aggiornamenti mensili.
Fonti
- J.P. Morgan Private Bank, Rapporto globale sui family office 2026: allocazione degli attivi e costi operativi (confronto con il 2024 tratto dal rapporto 2024 della banca).
- Semplice, Rapporto 2025 su software e tecnologia per i family office: numero di sistemi per family office.
- Dati relativi alla concorrenza, tratti dal sito web o dai comunicati stampa dei rispettivi fornitori, verificati il 27 ottobre 2026. Citiamo queste fonti senza inserire i relativi link: Addepar (pagina “Chi siamo”, pagina dedicata ai family office, post sul traguardo dei 10 trilioni di dollari, comunicati stampa del 3 marzo e del 22 maggio 2026); Eton Solutions (homepage, pagina dedicata ad AtlasFive, comunicato stampa del 6 novembre 2025 su EtonAlpha); FundCount (homepage, pagina dedicata ai prezzi, pagina dedicata all’aggregazione dei dati); Aleta (homepage, articolo sui rendiconti di performance in tempo reale, comunicato del maggio 2026 sulle previsioni relative ai mercati privati); Asora (pagine dedicate ai prezzi e alla sicurezza); Asseta (homepage, pagina dedicata ai servizi bancari e alla gestione della liquidità, annuncio del round di finanziamento seed del 18 novembre 2025); Landytech (homepage, pagina dedicata alla sicurezza, annuncio SOC 2, pagina dedicata ai proprietari di asset, pagina dedicata ai prodotti contabili); Asset Vantage (homepage e pagina dedicata ai prezzi).
- Informazioni su Masttro: aggregazione dei dati, sicurezza dei dati, prezzi, informazioni sull’azienda e risultati ottenuti dai clienti Jefferson River Capital e Stonebridge Family Office.
Prossimi passi
Scarica la guida al software per family office oppure prenota una sessione introduttiva per vedere Masttro in azione sulla mappa della tua entità.
Guide correlate: alternative a Masttro, software di rendicontazione per family office, software di contabilità per family office e software di rendicontazione del portafoglio.
«L'interfaccia di GWM, di facile utilizzo, è incredibilmente utile, soprattutto quando si tratta di insegnare ai nuovi membri del team come utilizzare la piattaforma.»
“Ambiente accogliente e facile da usare, molto intuitivo.”
“La configurazione iniziale è stata semplicissima e il team di Masttro si è dimostrato estremamente disponibile durante l’intero processo. L’efficienza che abbiamo ottenuto grazie all’implementazione di Masttro nella nostra piccola azienda di 4 dipendenti è stata eccezionale.”