Punti di forza
Chiedete a tre persone del vostro family office di disegnare a grandi linee la struttura dell’ufficio e probabilmente otterrete tre schemi diversi. L’avvocato ha la versione relativa all’ultima riorganizzazione, il commercialista quella che corrisponde alle dichiarazioni dei redditi e il titolare ne ha una terza, elaborata in base alle dinamiche interfamiliari.
Questo divario si allarga con ogni nuovo trust, LLC o giurisdizione. Deloitte Private stima che nel 2024 ci fossero 8.030 family office monofamiliari in tutto il mondo e ne prevede 10.720 entro il 2030 (Deloitte Private, 2024). Un numero crescente di family office, tutti alle prese con lo stesso problema: l’organigramma è solitamente il primo documento a diventare obsoleto.
La struttura di un family office diventa più facile da delineare una volta suddivisa in tre livelli: chi detiene la proprietà, chi prende le decisioni e chi svolge il lavoro. Questo articolo illustrerà come scegliere un modello organizzativo, definire la proprietà, istituire gli organi decisionali e mantenere aggiornato il quadro generale man mano che i membri della famiglia e le partecipazioni aumentano.
Che cos’è una struttura di family office?
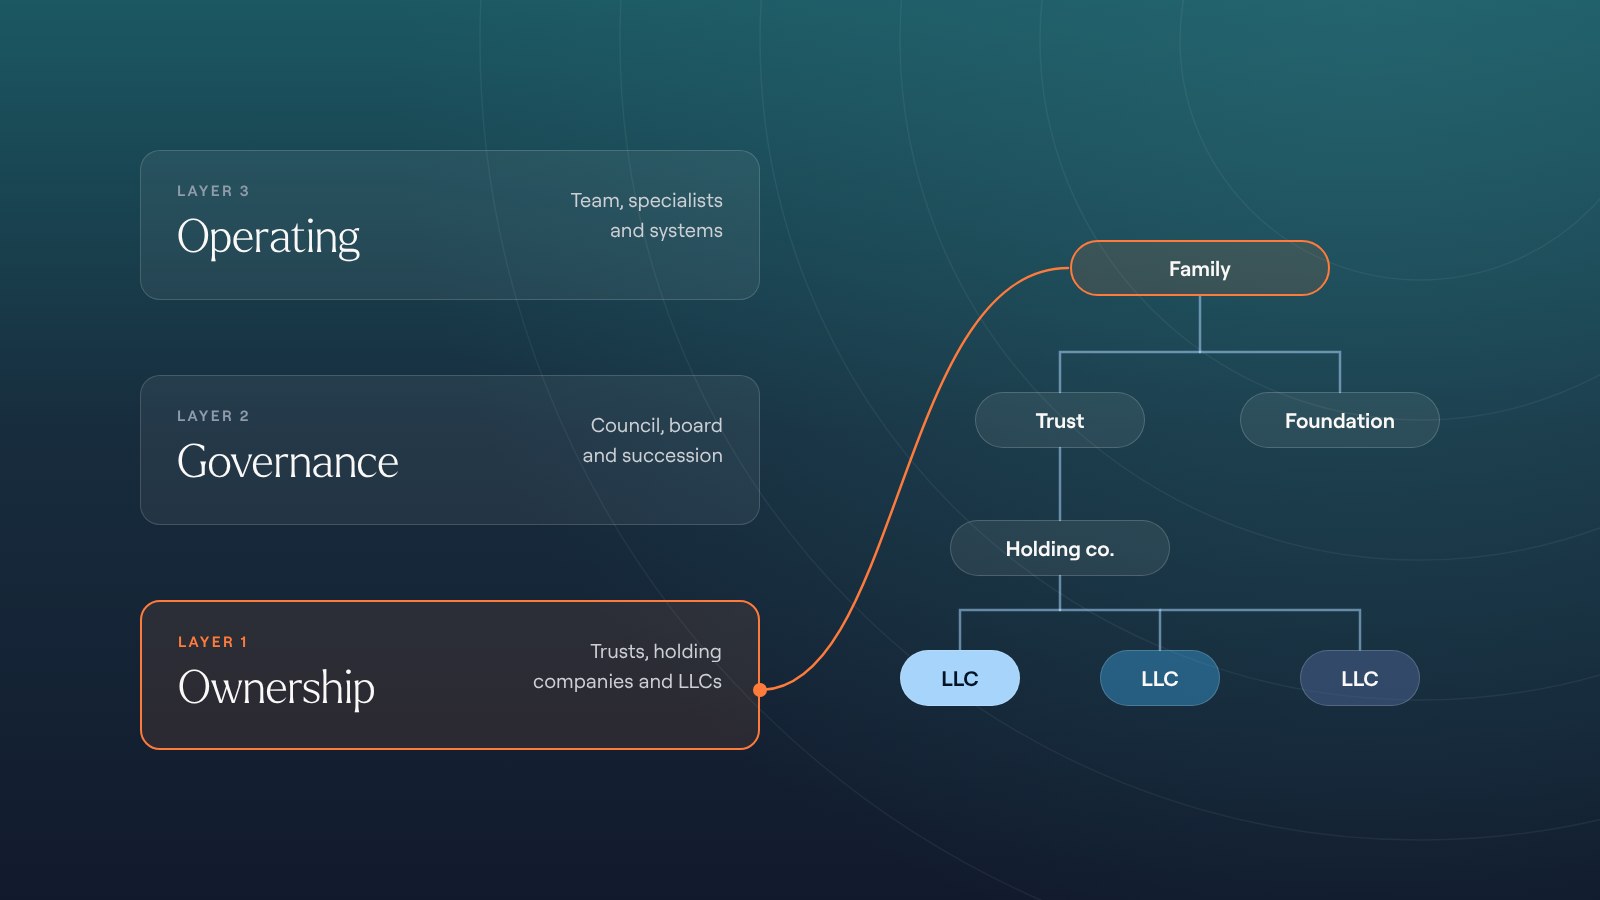
Una struttura di family office rappresenta il modo in cui una famiglia organizza tre livelli distinti: il patrimonio di cui è titolare, le persone che decidono come gestirlo e il team che attua tali decisioni. La proprietà si trova alla base, le decisioni al centro e le operazioni al vertice.
Ogni livello risponde a una domanda diversa e ha un proprietario diverso.
| Livello | Cosa contiene | A chi spetta la decisione? |
|---|---|---|
| Proprietà | La struttura giuridica: holding, società a responsabilità limitata (LLC), trust, fondazioni e i beni in esse contenuti | Il direttore, insieme ai consulenti in materia di trust, successioni e fiscalità |
| La governance | Consiglio di famiglia, consiglio di amministrazione, comitato per gli investimenti, statuto familiare, piano di successione | Il consiglio comunale e il consiglio di amministrazione |
| Funzionamento | Personale, esperti esterni, sistemi e dati | L'amministratore delegato (CEO) o il direttore operativo (COO) dell'ufficio, che risponde al consiglio di amministrazione |
Molti family office nascono a seguito di un evento di liquidità, come la vendita di una società operativa. Da un giorno all’altro, la famiglia si ritrova con un ingente ammontare di liquidità, un onere fiscale considerevole e nessuno che si occupi a tempo pieno della gestione di entrambi. Di solito sono gli avvocati a definire per primi la struttura proprietaria: i trust, le holding e le entità che detengono il patrimonio. I livelli relativi agli investimenti e alla rendicontazione vengono aggiunti in un secondo momento.
Questo ordine è sbagliato, perché la struttura deve funzionare nel corso delle generazioni, non solo per chi ha guadagnato il denaro. Se non hai ancora costituito un family office, inizia da come avviare un family office.
Esamineremo gli aspetti uno per uno, partendo da una scelta che influenza tutti e tre: che tipo di ufficio vuoi gestire.
Quale modello di family office è più adatto alla tua famiglia?
Il modello di family office rappresenta una scelta in termini di controllo, costi e quantità di lavoro che la famiglia decide di gestire internamente. Il modello più adatto dipende dall’entità del patrimonio, dal numero di rami della famiglia e dall’atteggiamento della famiglia nei confronti della privacy.
Sebbene molti family office abbiano una struttura molto più snella, in media un family office impiega 12 persone (UBS Global Family Office Report 2025).
| Modello | Patrimonio tipico | Controllo | Costo | Ideale per |
|---|---|---|---|---|
| Ufficio monofamiliare | Persone con un patrimonio netto estremamente elevato, tale da poter sostenere un team dedicato | Completo | Costo fisso più elevato | Una famiglia con una struttura articolata e riservata |
| Multi-family office | Al di sotto di tale livello | Condiviso | Inferiori; commissioni di gestione, spesso legate al patrimonio gestito | Servizi istituzionali senza doverli realizzare |
| Family office virtuale | Ampia gamma | Maggiore controllo sulle decisioni, minore sull’esecuzione | Paga gli specialisti man mano che li utilizzi | Un nucleo snello con società esterne di fiducia |
| Family office integrato | Collegata alla società operativa | Informale | Nascosto nel libro paga dell'azienda | I primi anni, quando l'azienda era ancora dominante |
Non esiste un requisito patrimoniale minimo previsto dalla legge per costituire un family office. La nostra guida sul patrimonio netto minimo richiesto per un family office illustra quali sono solitamente le soglie previste.
Ufficio monofamiliare
Un family office dedicato a una sola famiglia risponde esclusivamente a quella famiglia. Si ottiene il pieno controllo, la massima riservatezza e un team che conosce ogni singola partecipazione per nome. Inoltre, si sostengono interamente i costi, indipendentemente dall’andamento del portafoglio.
Multi-family office
Un multi-family office mette a disposizione un unico team e un unico sistema per diverse famiglie. I costi si riducono, ma diminuisce anche la personalizzazione. Molti MFO sono nati da una banca privata o da una società di gestione patrimoniale, pertanto i titolari dovrebbero verificare che la consulenza sia priva di conflitti di interesse. Gli uffici che utilizzano software specifici per multi-family office possono fornire a ciascuna famiglia un report personalizzato da un’unica piattaforma.
Family office virtuale
Un family office virtuale si avvale di un piccolo nucleo centrale (talvolta costituito da un unico consulente di fiducia) e ricorre a specialisti in materia fiscale, legale e di gestione degli investimenti. Questo modello è ideale per le famiglie che desiderano mantenere il controllo senza dover assumere personale per ogni singola funzione. Il punto cruciale è il coordinamento, che trattiamo nell’ambito dei servizi di family office virtuale.
Family office integrato
All’interno dell’azienda di famiglia opera un ufficio integrato. Il direttore finanziario dell’azienda si occupa di pagare le bollette della famiglia, mentre il personale dell’azienda gestisce gli investimenti della famiglia. Sembra una situazione di libertà, ma non lo è.
Quando l’azienda di famiglia e il patrimonio privato della famiglia condividono lo stesso personale, è frequente che si verifichino conflitti di interesse e punti ciechi. Da che parte sta il direttore finanziario quando l’azienda e la famiglia hanno obiettivi divergenti? Chi ha una visione d’insieme quando i beni personali figurano nei libri contabili dell’azienda? Un ufficio integrato rappresenta spesso la fase di transizione prima che si possa istituire una struttura più permanente.
Qualunque sia il modello scelto, ad sostenerlo ci sarà una base più solida: le strutture che detengono effettivamente la titolarità dei beni.
Come si dovrebbero strutturare le entità che detengono il patrimonio?
Il livello della proprietà determina chi è responsabile in caso di problemi, come viene tassato ciascun bene e chi controlla cosa. È anche il livello che le famiglie tendono a perdere di vista per primo. Ogni nuovo trust, LLC o holding estera aggiunge una casella al grafico, e il grafico non rimane aggiornato a meno che non ci sia qualcuno che se ne occupi.
Società di controllo e società a responsabilità limitata (LLC)
Una holding familiare si colloca solitamente al vertice della struttura e consolida la proprietà. Al di sotto di essa, società a responsabilità limitata (LLC) distinte detengono i singoli beni. Il vantaggio è la protezione dalla responsabilità. Se un inquilino cita in giudizio una LLC proprietaria di un immobile, la richiesta di risarcimento si ferma lì, senza estendersi al resto del patrimonio.
Trust e società fiduciarie private
Le strutture fiduciarie trasferiscono la titolarità dal nome del disponente a un veicolo dotato di condizioni proprie, a beneficio di ciascun beneficiario designato. Le famiglie che dispongono di diversi trust di grandi dimensioni talvolta costituiscono società fiduciarie private che fungono da amministratori fiduciari, il che consente di mantenere tali decisioni all’interno della famiglia. Vuoi valutare un trust di per sé? Consulta la sezione “Trust vs. family office”.
Fondazioni private e strumenti filantropici
La filantropia occupa solitamente una sezione a sé stante del grafico. Le fondazioni private garantiscono alla famiglia il controllo sulle sovvenzioni, a fronte di un maggiore onere amministrativo e di obblighi di rendicontazione pubblica. Un fondo consigliato dal donatore è più snello e facile da costituire, ma offre un controllo minore.
Strutture transgiurisdizionali
Quando una famiglia possiede società in due paesi, ogni questione si complica. Quale paese tassa i redditi? In quale valuta va presentata la dichiarazione? Quale amministratore fiduciario risponde a quale tribunale? La pianificazione e l’ottimizzazione fiscale transnazionale sono attività complesse, pertanto è opportuno rivolgersi a consulenti affidabili e abilitati in ciascuna giurisdizione. Nel frattempo, è consigliabile investire in un sistema di rendicontazione condivisa che consenta a tutti di lavorare sulla base degli stessi dati.
Un esempio di schema di proprietà
Di seguito è riportata una struttura semplificata e ipotetica.
Il grafico illustra la struttura proprietaria. Si noti che anche l’aereo, lo yacht e la collezione d’arte fanno parte delle rispettive società a responsabilità limitata (LLC), proprio accanto al portafoglio.
| Livello | Veicolo | Cosa contiene |
|---|---|---|
| 1 | Il preside e il coniuge (G1) | Regolare il trust familiare; versare i fondi direttamente alla fondazione privata |
| 2 | Trust familiare (dinastico), con una società fiduciaria privata in qualità di amministratore fiduciario | Il 100% della società holding |
| 2 | Fondazione privata, finanziata dal capitale, al di fuori del trust | Fondo di dotazione per l'erogazione di sovvenzioni |
| 3 | Società holding | Le LLC riportate di seguito |
| 4 | Investment LLC | Portafoglio pubblico e disponibilità liquide |
| 4 | Private Markets LLC | Fondi di private equity e altre classi di attività alternative |
| 4 | Società a responsabilità limitata nel settore immobiliare, una per ogni immobile | Abitazioni, edifici commerciali |
| 4 | Società a responsabilità limitata nel settore aeronautico e marittimo | Aerei, yacht |
| 4 | Art LLC | La collezione |
Anche questo semplice esempio combina partecipazioni liquide e illiquide e introduce una seconda valuta nel momento in cui entra in gioco un immobile all’estero. È proprio qui che i fogli di calcolo iniziano a mostrare i loro limiti. Non sono in grado di rappresentare le percentuali di proprietà a più livelli, e l’aggiunta di una terza valuta non fa che aumentare ulteriormente la complessità.
Masttro è stata fondata nel 2010 all’interno di un family office multigenerazionale da un gruppo di professionisti che si sono posti proprio questo obiettivo: offrire una visione d’insieme del patrimonio distribuito tra diverse entità, giurisdizioni, valute e classi di attività. La Global Wealth Map traccia il quadro proprietario sulla base di dati in tempo reale relativi a società, trust, LLC e fondazioni, mentre la piattaforma integra le attività legate allo stile di vita nella stessa vista del portafoglio.
Jefferson River Capital ha implementato Masttro su un portafoglio di oltre 1 miliardo di dollari, comprendente oltre 200 investimenti alternativi, in meno di tre mesi. Scopri come. Leggi il caso di studio
Come si costruisce il livello di governance?
Questo livello stabilisce chi può prendere quali decisioni e in che modo la famiglia risolve le controversie. La maggior parte dei family office lo formalizza: quasi tre quarti dei family office dispongono di un consiglio di amministrazione, composto in media da quattro membri (Deloitte Private, 2024).
Consiglio di famiglia e statuto familiare
Un consiglio di famiglia rappresenta la famiglia, non il family office. Assegna un posto a ogni ramo e a ogni generazione, il che assume importanza nel corso del tempo, man mano che un piccolo gruppo di fratelli si trasforma in un consorzio di cugini che potrebbero conoscersi a malapena. Una costituzione di famiglia mette per iscritto quanto concordato: la missione, chi è considerato parte della famiglia e come vengono risolte le controversie.
Consiglio di amministrazione e comitato per gli investimenti
Il consiglio di amministrazione supervisiona l’ufficio: bilancio, assunzioni di figure dirigenziali e gestione dei rischi. Il comitato per gli investimenti definisce gli obiettivi di allocazione degli attivi e approva i gestori in base a una politica di investimento. I membri della famiglia dovrebbero far parte sia del consiglio che del comitato? Alcuni lo fanno, ma la presenza di un membro indipendente in ciascuno di essi garantisce maggiore obiettività e rende più facile dire di no a un parente.
Pianificazione della successione
La successione è parte integrante della struttura. Tuttavia, solo il 53% delle famiglie dispone di un piano di successione patrimoniale, in aumento rispetto al 47% del 2024 (UBS Global Family Office Report 2025). Le altre si affidano alla memoria e alla buona fede per il più grande trasferimento patrimoniale che effettueranno nella loro vita. Un vero e proprio piano indica chi assumerà ciascun ruolo, come saranno preparate le generazioni future e chi controllerà successivamente ciascun strumento patrimoniale.
Prima di considerare completato questo livello, verifica che questi documenti esistano e siano aggiornati:
- Statuto familiare
- Dichiarazione sulla politica di investimento
- Piano di successione, che riguarda sia i ruoli che il patrimonio
- Documenti di pianificazione successoria per ciascun mandante, abbinati allo schema di proprietà
- Statuti dei consigli di amministrazione e delle commissioni
I quadri normativi scritti sono duraturi. Sono proprio questi a garantire la sopravvivenza del patrimonio generazionale anche dopo il ritiro del fondatore. Una volta stabilite, le regole guidano ogni decisione in materia di investimenti e spese. La nostra guida alla strategia dei family office parte proprio da qui.
Ma tieni presente che non sono i documenti a gestire un ufficio, bensì le persone.
Il livello operativo: il team che gestisce l'ufficio
Il livello operativo è costituito dal team del family office e dalle società esterne che eseguono le istruzioni del consiglio di amministrazione. La maggior parte dei family office mantiene una struttura snella, e i bilanci ne spiegano il motivo: nel 2024, il personale, le infrastrutture e l’IT rappresentavano il 56% dei costi dei family office (UBS Global Family Office Report 2025).
Tra i ruoli tipici all’interno di un family office figurano:
- Amministratore delegato o direttore: definisce la linea guida e risponde al consiglio di amministrazione e al consiglio direttivo.
- Direttore degli investimenti: definisce le strategie di investimento, supervisiona i portafogli di investimento ed è responsabile della gestione del rischio.
- Direttore finanziario: liquidità, fiscalità, pianificazione finanziaria, commercialisti esterni.
- Direttore operativo (COO): servizi amministrativi, fornitori, rendicontazione, sicurezza informatica.
- Commercialisti: riconciliazione contabile, pagamento delle fatture, richieste di versamento di capitale, moduli K-1.
Sono pochi gli uffici che hanno bisogno di assumere tutte e cinque le figure. La vera scelta consiste nel decidere cosa esternalizzare e cosa gestire internamente. Molte famiglie affidano la gestione degli investimenti a gestori patrimoniali o a un CIO esterno, mentre affidano le questioni fiscali e legali a studi esterni. È opportuno mantenere internamente tutto ciò che richiede una conoscenza approfondita della famiglia ed esternalizzare tutto ciò che uno specialista può svolgere più facilmente su larga scala.
Un team snello funziona solo se sono i sistemi a svolgere il lavoro ripetitivo. Due persone non possono riconciliare manualmente una dozzina di custodi ogni mese e riuscire comunque a rispondere al titolare lo stesso giorno. È proprio per questo che esiste un software specifico per i family office.
Un team snello ha bisogno dei sistemi giusti. Scopri la guida alla creazione di uno stack tecnologico per il family office. Scarica l'ebook
Per le famiglie statunitensi c'è un ulteriore vincolo, imposto da Washington, D.C.
Normativa statunitense: l’esclusione dei family office prevista dalla SEC
Ai sensi della norma della SEC sui family office, un family office che soddisfi i requisiti è escluso dalla definizione di consulente in materia di investimenti prevista dall’Investment Advisers Act, pertanto non è tenuto a registrarsi. La SEC ha adottato la Norma 202(a)(11)(G)-1 il 22 giugno 2011 (SEC), dopo che il Dodd-Frank Act aveva abolito l’esenzione su cui molti family office facevano affidamento.
L'ufficio deve soddisfare tre condizioni:
- Fornisce consulenza esclusivamente ai “clienti familiari”, secondo la definizione prevista dalla normativa.
- È interamente di proprietà di clienti familiari ed è controllata esclusivamente da membri della famiglia o da entità familiari.
- Non si presenta al pubblico come consulente in materia di investimenti.
Se si introduce un comproprietario estraneo alla famiglia o si inizia a fornire consulenza alla famiglia di un amico, l’esclusione potrebbe cessare di applicarsi.
Quanto sopra non costituisce una consulenza legale; si raccomanda di verificare la propria situazione con un legale. Gli studi con partecipazioni o familiari al di fuori degli Stati Uniti devono fare i conti anche con altri regimi normativi, pertanto le strutture transfrontaliere richiedono l’assistenza di un legale locale.
In ogni caso, è possibile stabilire chi possiede e controlla l’ufficio solo se lo schema è aggiornato alla data in cui viene richiesta l’informazione.
"Masttro ci permette di rispondere a tutte le diverse domande dal punto di vista del proprietario. Quali beni ho? Dove li ho? Chi conosce queste informazioni e chi se ne occupa?".

Cinque dashboard di cui ogni detentore di patrimoni ha bisogno

Come si fa a mantenere visibile la struttura man mano che cresce?
Un organigramma è utile solo se è aggiornato. Ogni nuova società, ogni nuovo cliente e ogni nuova giurisdizione devono essere inseriti nella posizione corretta il giorno stesso della loro creazione, altrimenti l’organigramma diventa obsoleto.
Per “visibile” si intende la possibilità di rispondere, in qualsiasi momento, a quattro domande: chi è il proprietario di questo bene, attraverso quale veicolo, in quale valuta e qual è il suo valore attuale.
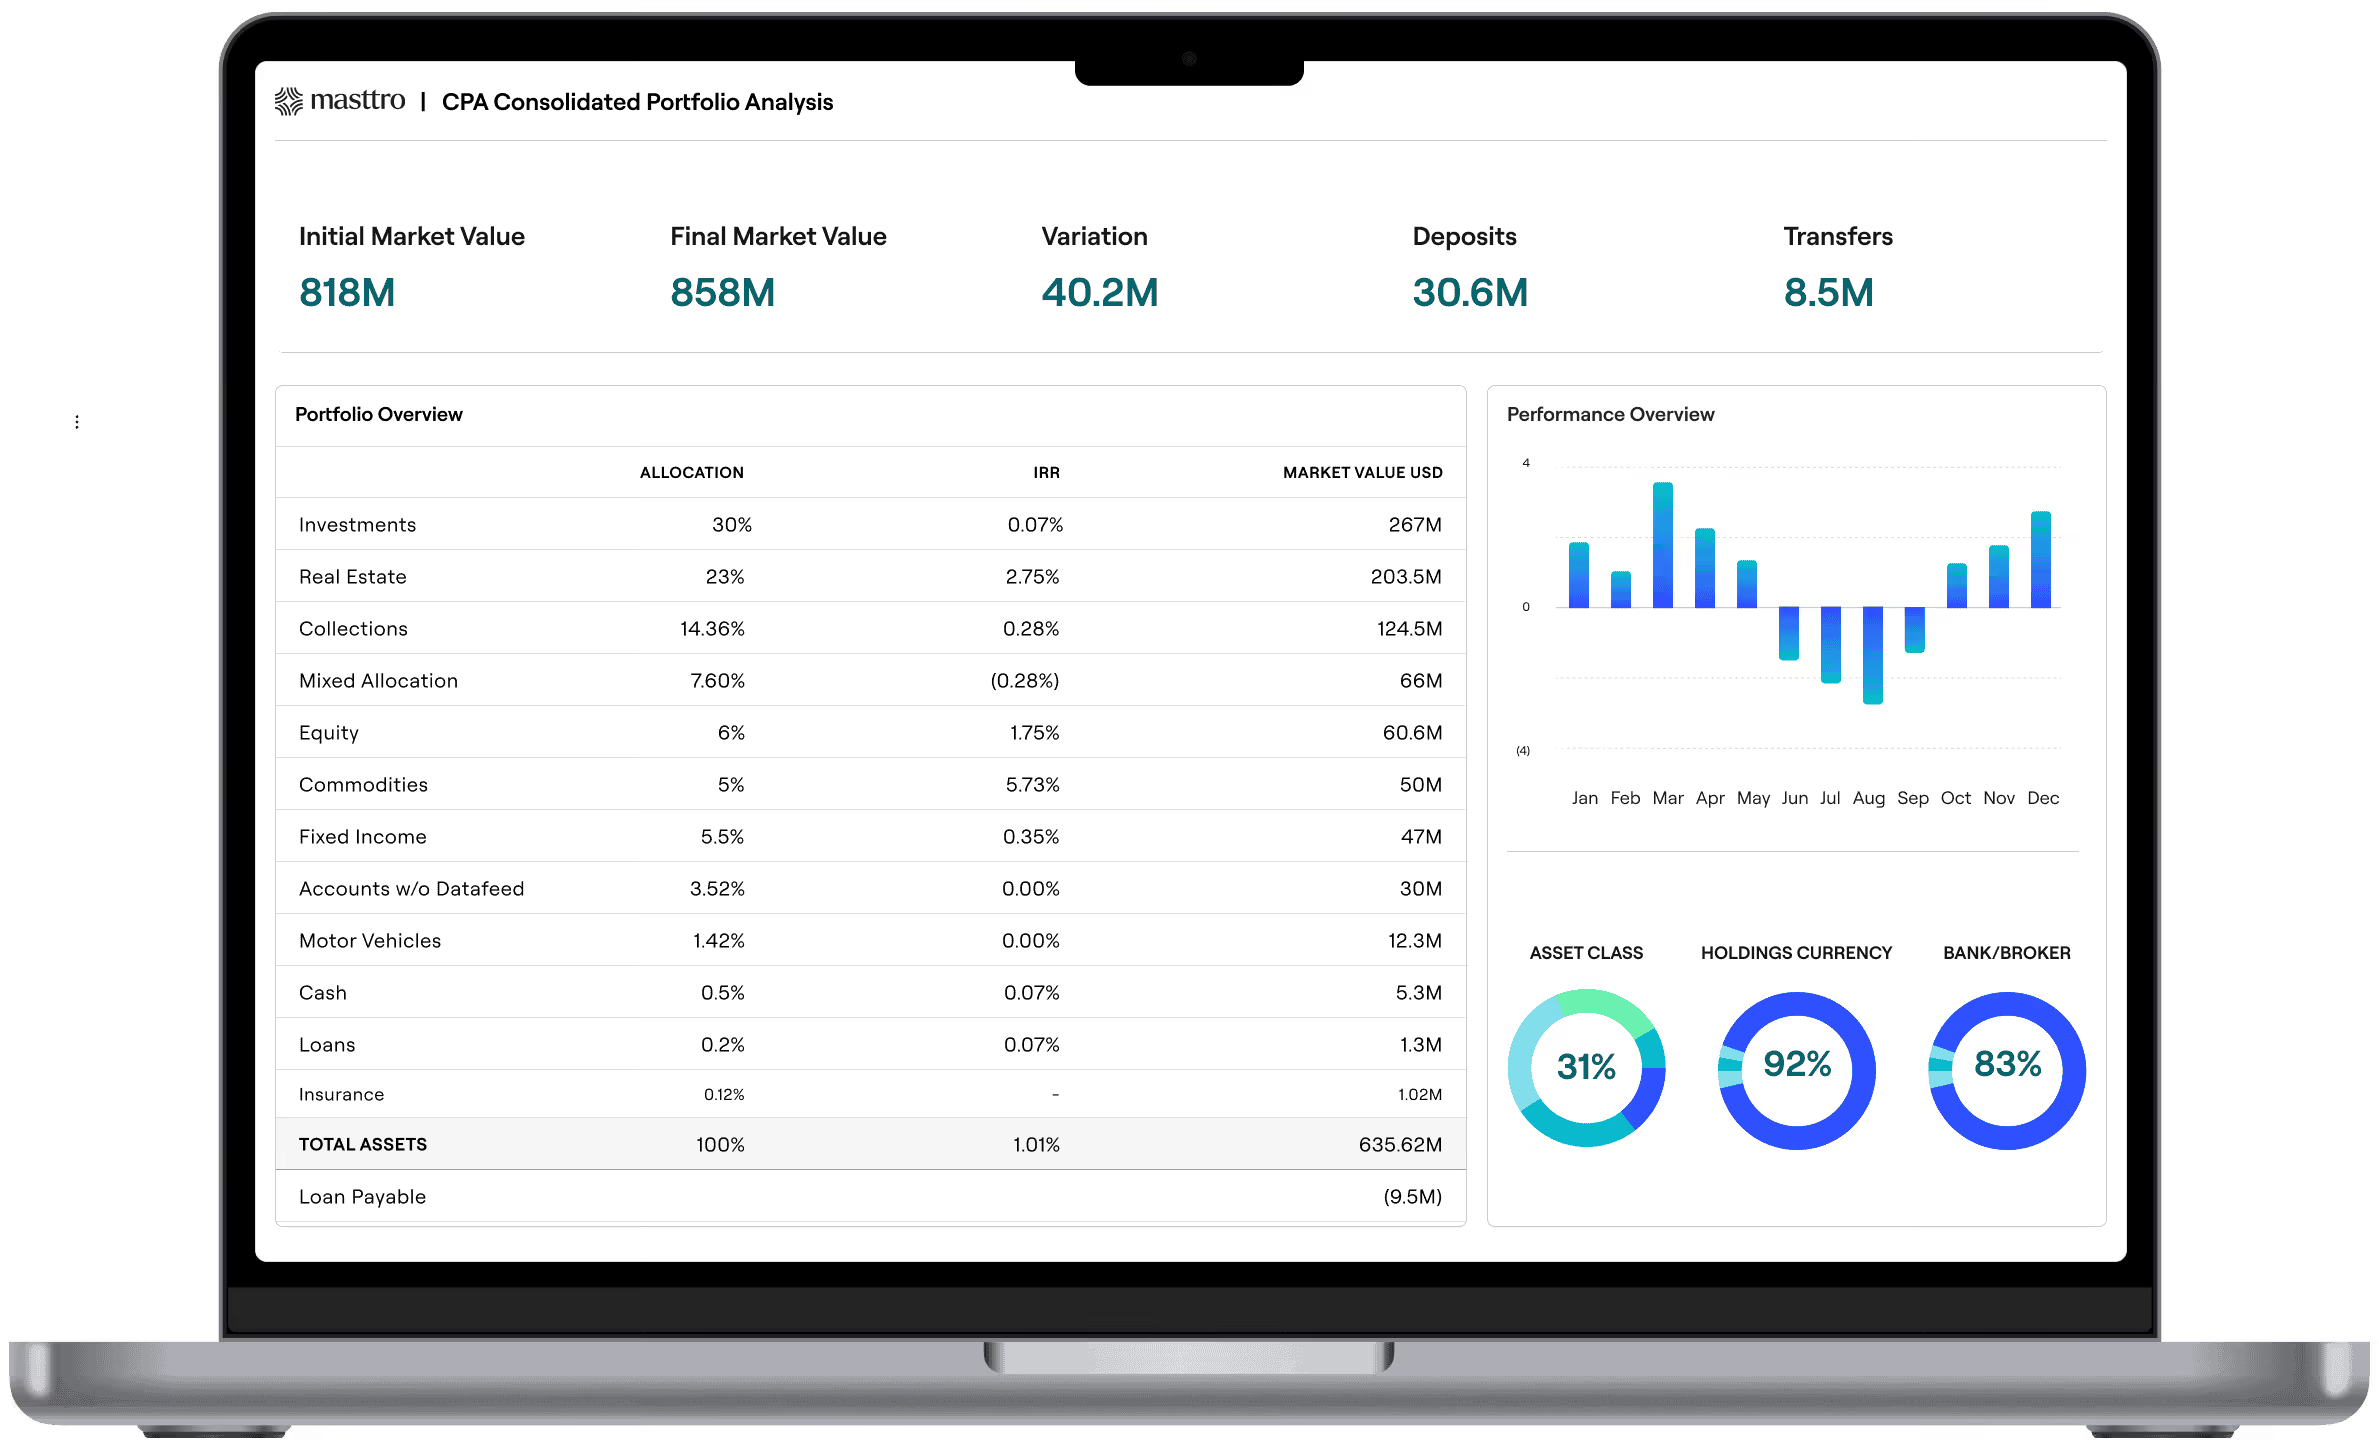
La rendicontazione consolidata a livello dell’intera struttura del gruppo rende ciò possibile per ogni attività. L’alternativa è che i titolari ricevano un PDF trimestrale che risulta già obsoleto al momento della ricezione, e che il direttore operativo trascorra la settimana precedente ogni riunione del consiglio di amministrazione a ricostruire il grafico sulla base degli estratti conto.
Quindi, smettete di considerare il grafico come un semplice documento e elevatelo a fonte di verità. Alimentatelo con dati in tempo reale provenienti dai depositari e inseritelo nelle dashboard di investimento che la famiglia già utilizza. Il CIO di Jefferson River Capital lo ha espresso chiaramente:
“Dal punto di vista visivo e dell’interfaccia utente, questa è di gran lunga la piattaforma più semplice per aggiungere risorse e visualizzare la mappatura della nostra famiglia.” Daniel Forman, CIO, Jefferson River Capital
Si tratta della “Global Wealth Map”, alimentata dai dati raccolti da Masttro da oltre 750 fonti di custodi in più di 40 paesi, su un cloud privato svizzero a cui nemmeno i dipendenti di Masttro possono accedere.
Scopri come una mappa interattiva possa mostrare tutte le entità, i trust e i beni di proprietà di una famiglia, indipendentemente dalla giurisdizione e dalla valuta. Esplora la Mappa del patrimonio globale
Domande frequenti
Quanto capitale occorre per fondare un family office monofamiliare?
Non esiste una soglia minima prevista dalla legge. Il criterio determinante è se il patrimonio sia in grado di sostenere un team dedicato anno dopo anno; i family office impiegano in media 12 persone (UBS, 2025). Al di sotto di tale soglia, un multi-family office o un family office virtuale risulta solitamente più conveniente.
Quale percentuale del budget di un family office viene destinata al personale e ai sistemi?
La maggior parte. Nel 2024, il personale, le infrastrutture e l’IT rappresentavano il 56% dei costi dei family office (UBS, 2025).
È meglio che un family office sia una LLC o un trust?
Di solito entrambi, poiché svolgono funzioni diverse. Lo studio stesso è spesso una società a responsabilità limitata (LLC) che assume personale e stipula contratti. I trust detengono i beni a favore dei beneficiari. La composizione ottimale dovrebbe essere stabilita dal vostro consulente in materia di trust e dal vostro consulente fiscale.
Un family office può fornire servizi a più di una famiglia e continuare a beneficiare dell’esenzione dalla registrazione presso la SEC?
In linea di massima, no. Secondo la normativa della SEC, per “familiari” si intendono i discendenti di un antenato comune che non sia separato dalla generazione più giovane della famiglia da più di dieci generazioni, oltre ai rispettivi coniugi. Anche alcuni dipendenti chiave e i trust familiari possono essere considerati clienti. Uno studio che fornisce consulenza a famiglie non imparentate deve solitamente registrarsi o trovare un’altra esenzione.
Di quante persone ha bisogno un family office?
La media è di 12 (UBS, 2025), ma molte operano con un numero esiguo di dipendenti e affidano a terzi la gestione degli investimenti, delle questioni fiscali e legali.
In che modo i family office gestiscono le entità presenti in diversi paesi?
Consulenti legali locali in ogni giurisdizione e una visione d’insieme unificata di tutte le giurisdizioni. L’attività legale rimane a livello locale; il quadro di chi possiede cosa e in quale valuta è raccolto in un unico posto.
Masttro è in grado di mappare le entità e la struttura proprietaria della nostra famiglia?
Sì. La Global Wealth Map mostra società, trust, LLC e fondazioni in un'unica vista in tempo reale. La piattaforma Masttro, più ampia, include anche beni immobili, opere d'arte, aeromobili e yacht accanto al portafoglio, con dati provenienti da oltre 750 depositari in più di 40 paesi.
“Il vantaggio maggiore per noi è stato quello di ottenere una visione completa e strutturata dell’intera nostra struttura patrimoniale. Oggi abbiamo un quadro molto più chiaro di ciò che possediamo, di dove è detenuto e di come le diverse entità e gli investimenti siano collegati tra loro.”
"Masttro ci permette di consolidare tutte le depositarie e di impostare l'intera struttura legale per offrire ai nostri clienti una vera e propria visione olistica del loro patrimonio".

“Una vera rivoluzione per la valutazione delle prestazioni del portafoglio e la visualizzazione dell’organigramma.”