Lorsque les family offices se lancent dans la recherche d'un logiciel, la première question qui se pose généralement est de savoir quelles plateformes doivent figurer sur la liste restreinte et en quoi elles diffèrent concrètement les unes des autres. Nous en avons comparé neuf sur la base de critères tels que les données des dépositaires, la gestion des placements alternatifs, la comptabilité, la sécurité, le délai de mise en œuvre et la tarification, et nous avons expliqué la distinction entre les plateformes axées sur le reporting et celles axées sur la comptabilité. Utilisez cette analyse pour déterminer la catégorie dont votre family office a besoin, si vous avez également besoin d'un grand livre général, et quels fournisseurs méritent une démonstration.
Nous avons utilisé des outils d'intelligence artificielle pour faciliter la collecte d'informations et accélérer la rédaction de la première ébauche. Cela nous a permis de consacrer davantage de temps à vérifier chaque chiffre par rapport à son rapport d'origine et à ajouter les éléments issus de nos échanges avec les clients. Un rédacteur de Masttro a vérifié chaque affirmation, et les membres de notre équipe ont relu l'article avant sa publication.
Principaux enseignements
Le meilleur logiciel de family office pour 2027 est la plateforme qui regroupe les données provenant de chaque dépositaire, entité juridique, devise et investissement privé au sein d'un registre unique et rapproché des données de portefeuille, puis automatise les tâches opérationnelles qui y sont liées.
Pour la plupart des family offices individuels et collectifs disposant d'une exposition significative aux placements alternatifs, cela implique d'utiliser une plateforme axée sur le reporting et dotée d'une intelligence artificielle native pour le traitement des documents. Les données peuvent ensuite être transférées de la plateforme de reporting vers un grand livre général.
Dans le domaine de la gestion de fortune pour les particuliers très fortunés (UHNW), la capacité à gérer des investissements alternatifs prend de plus en plus d’importance au fil du temps. En tant que classe d’actifs, les placements alternatifs (comme le capital-investissement, par exemple) représentaient en moyenne 35,5 % des portefeuilles des family offices individuels en 2026, et le fonctionnement d’un family office gérant plus d’un milliard de dollars coûte désormais en moyenne plus de 6,6 millions de dollars par an, contre 6,1 millions de dollars dans le rapport de la banque de 2024, selon le rapport mondial 2026 sur les family offices de J.P. Morgan Private Bank. Les logiciels permettant de supprimer le rapprochement manuel constituent un levier susceptible de réduire ce coût.
Ce guide compare neuf plateformes selon les critères utilisés par les gestionnaires de family offices lors de leurs évaluations concrètes : agrégation des données, actifs alternatifs, structures de propriété, comptabilité, sécurité et modèle de tarification.
Cette page est publiée par Masttro. Nous soulignons les lacunes de Masttro, mais aussi ses points forts. Toutes les informations concernant nos concurrents proviennent du site web ou des communiqués de presse de ces derniers, à la date d'octobre 2026, et chaque source est mentionnée dans la section « Sources » à la fin de la page.
Comment avons-nous comparé ces plateformes ?
Nous avons évalué chaque plateforme en fonction de sept questions qu'un dirigeant ou un directeur des opérations d'un family office est susceptible de poser avant de signer :
- Données : Combien d'intégrations avec des dépositaires sont directes, et dans combien de pays ?
- Autres options : La plateforme analyse-t-elle automatiquement les appels de fonds, les distributions, les relevés de valeur liquidative et les formulaires K-1 relatifs aux actifs privés et aux fonds de capital-investissement ?
- Structure : Permet-il de cartographier les structures de propriété, y compris les fiducies, les fondations, les SARL et les participations partielles, d'une génération à l'autre ?
- Comptabilité : cela inclut-il un grand livre, un livre auxiliaire ou une intégration aux systèmes comptables que nous utilisons déjà ?
- Sécurité : Où les données sont-elles hébergées, quels protocoles de sécurité s'appliquent-ils et qui, au sein du fournisseur, peut y accéder ? Existe-t-il des pistes d'audit ?
- Mise en œuvre : combien de temps faudra-t-il pour que les rapports soient fiables, et pas seulement disponibles en temps réel ?
- Tarification : les tarifs sont-ils publiés, et augmentent-ils à mesure que le patrimoine s'accroît ?
Comment se comparent les meilleures plateformes logicielles dédiées aux family offices ?
Le tableau ci-dessous s'appuie sur les chiffres publiés par chaque fournisseur. Les chiffres relatifs au nombre de connexions ne sont pas comparables : certains fournisseurs comptabilisent les flux directs provenant des dépositaires, tandis que d'autres prennent en compte toutes les banques accessibles via un agrégateur ou l'open banking.
| Plate-forme | Conçu pour | Connexions de données (chiffres fournis par le fournisseur) | Méthode comptable | Tarifs publiés |
|---|---|---|---|---|
| Masttro | Family offices individuels et collectifs proposant des placements alternatifs, avec plusieurs entités et sous différentes juridictions | Plus de 750 flux de données provenant directement de dépositaires, dans plus de 40 pays | Grand livre auxiliaire des immobilisations permettant l'exportation vers votre grand livre général | Non publié ; ne repose pas sur les actifs sous gestion (AUM) |
| Addepar | Grands conseillers en investissement indépendants (RIA), grandes entreprises et family offices | « Des centaines de dépositaires mondiaux, de banques et d'administrateurs » | S'intègre aux grands livres généraux | Non publié |
| Eton Solutions | Les family offices de grande taille et à la gestion complexe | Plus de 1 500 banques et dépositaires, directement ou par l'intermédiaire d'agrégateurs partenaires | ERP intégré (AtlasFive) | Non publié |
| Comptage des fonds | Les services qui souhaitent regrouper leurs données comptables et d'investissement dans un seul grand livre | Plus de 50 connecteurs natifs, ainsi que des fonctionnalités PDF, FTP, API et RPA gérée | Grand livre général intégré en temps réel | Services de family office individuels à partir de 35 899 $ par an, frais en sus |
| Aleta | Des bureaux plus petits et plus dynamiques | Plus de 100 intégrations avec des dépositaires et des banques | Registre des investissements ; alimente les grands livres de tiers | Non publié ; ne repose pas sur les actifs sous gestion (AUM) |
| Asora | Family offices en phase de démarrage | Plus de 200 dépositaires | Module de comptabilité au coût comptable | Échelonnement en fonction du patrimoine net ; 15 600 dollars par an pour les familles disposant d'un patrimoine compris entre 50 et 100 millions de dollars |
| Asseta | Les entreprises qui souhaitent disposer de fonctions de comptabilité générale, de gestion bancaire et de paiement des factures | Plus de 15 000 établissements financiers | Le grand livre au cœur du système | Non publié |
| Landytech | Propriétaires d'actifs et gestionnaires d'actifs ayant besoin d'une agrégation | Plus de 500 flux de données de dépositaires | Le module « Grand livre général » est annoncé comme « à venir » | Non publié |
| Asset Vantage | Les entreprises de taille moyenne qui recherchent un logiciel de comptabilité générale intégré avec des fonctionnalités d'analyse | Flux T+1/T+2 ; nombre non publié | Grand livre général intégré | Publiées en INR et en USD, classées par nombre d'entités (family offices individuels à partir de 30 000 $ par an) |
1. Masttro
Destiné aux family offices individuels et collectifs gérant des placements alternatifs, des structures à entités multiples et des actifs répartis dans plusieurs pays.
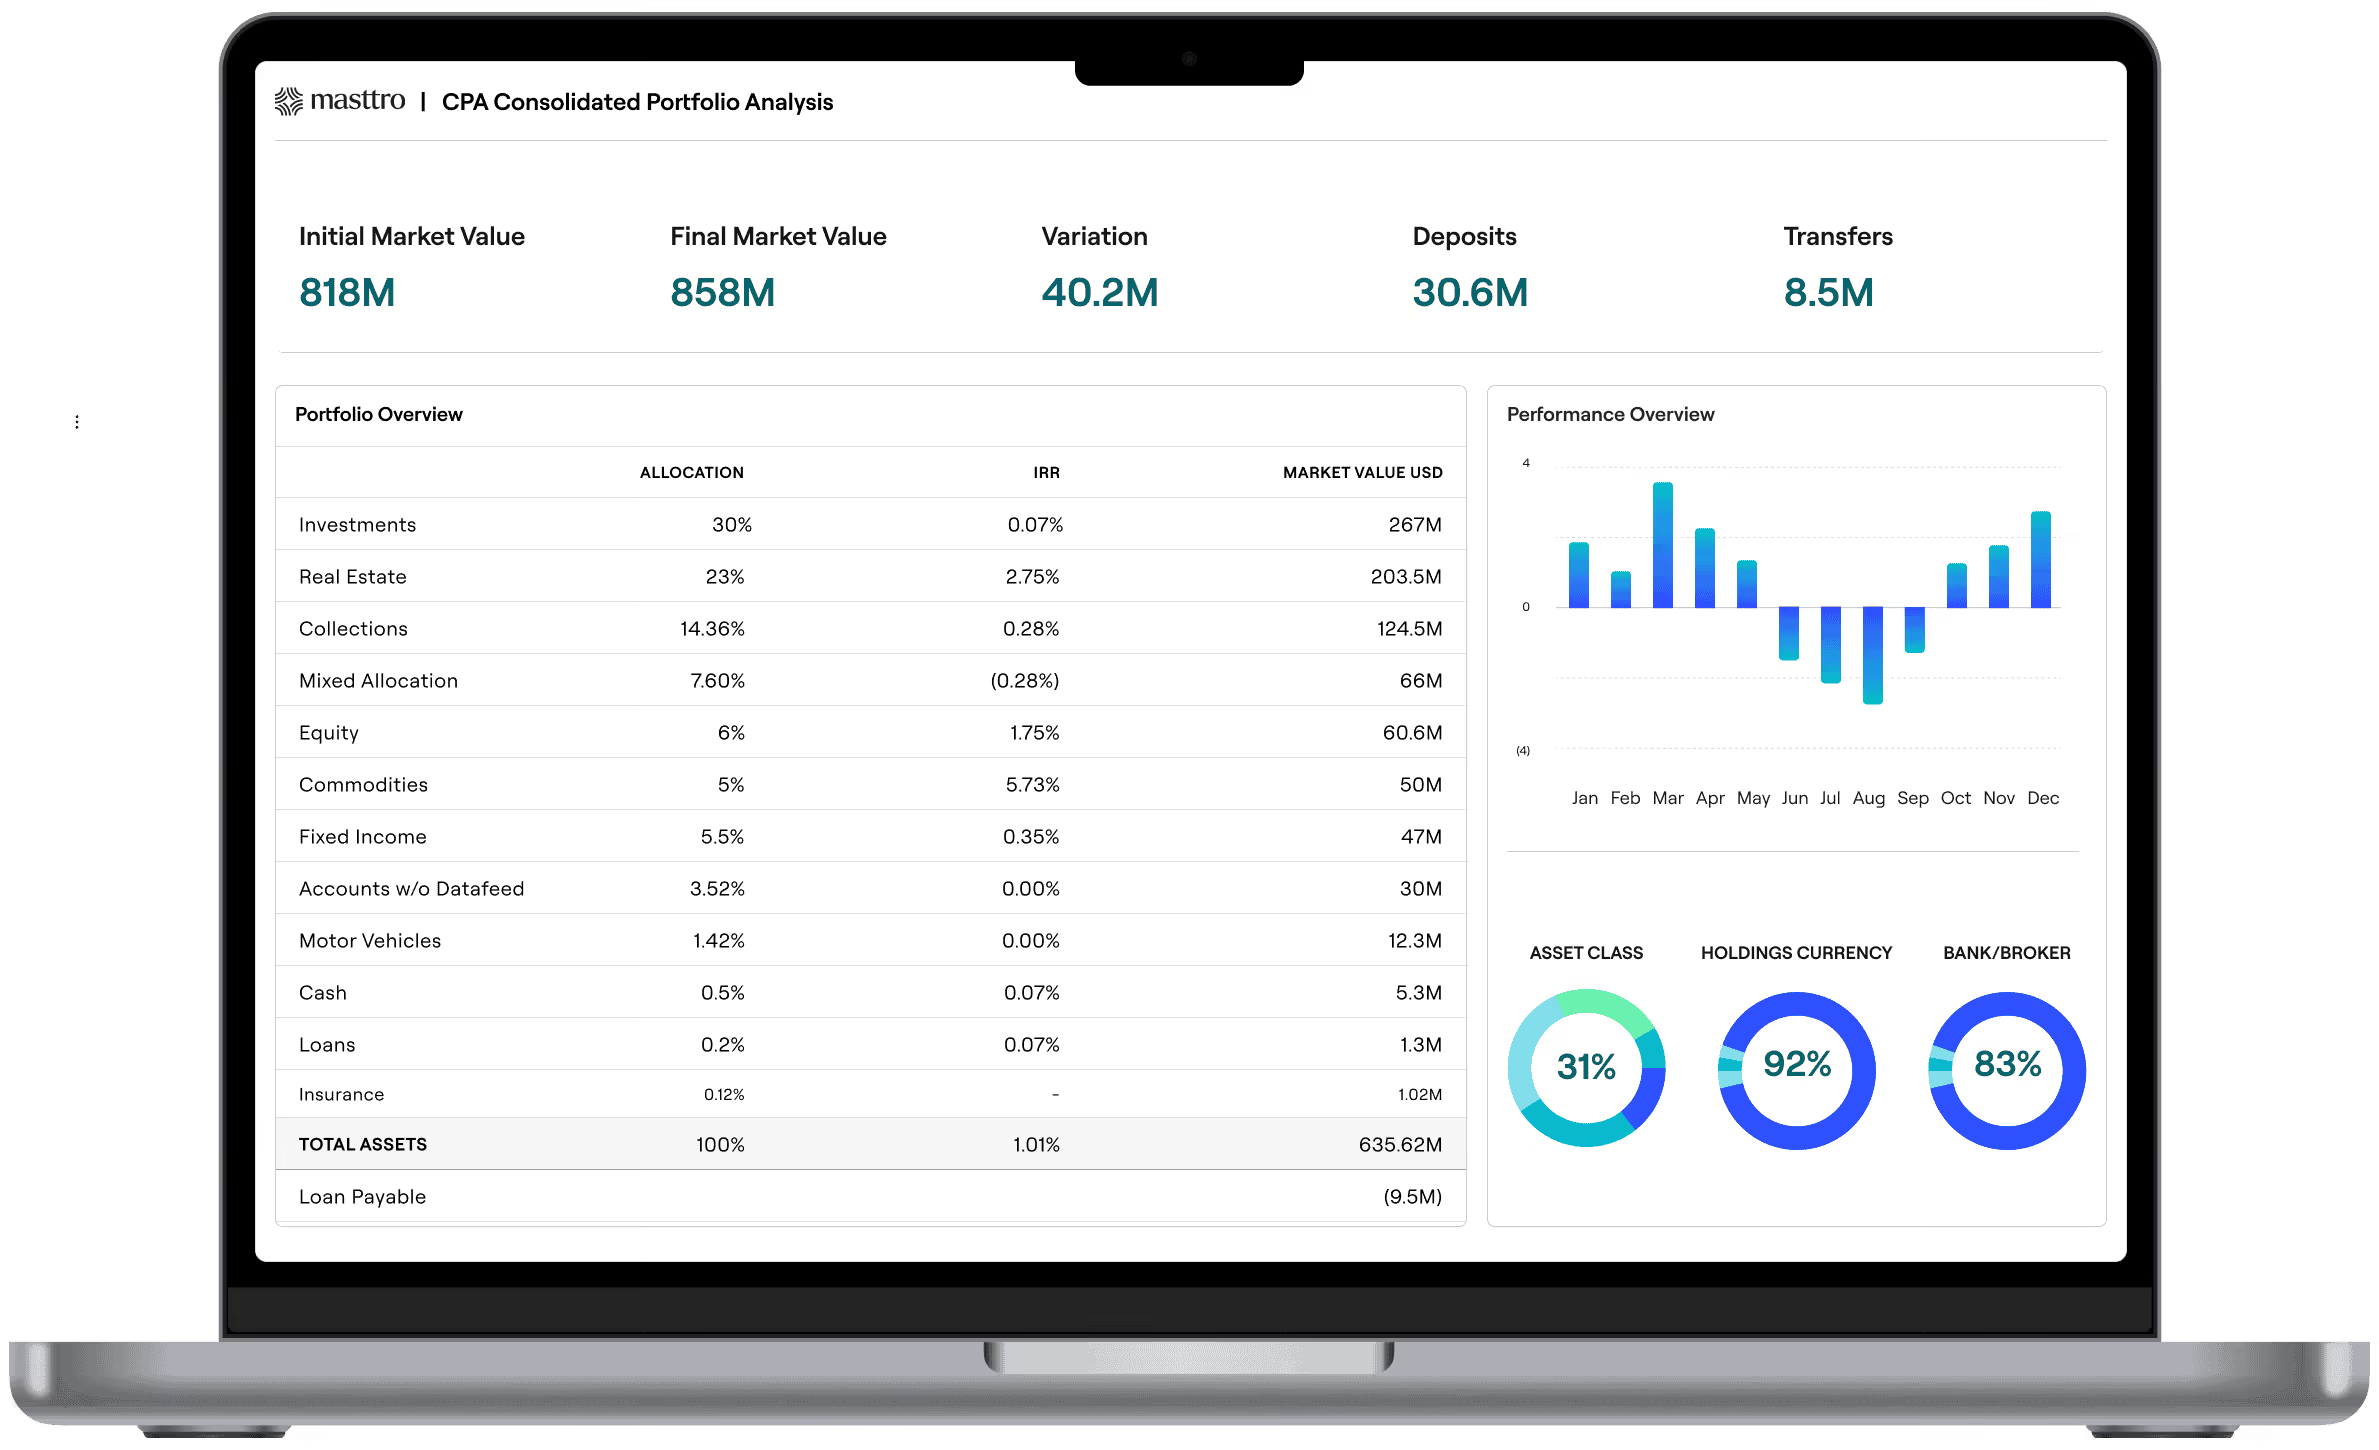
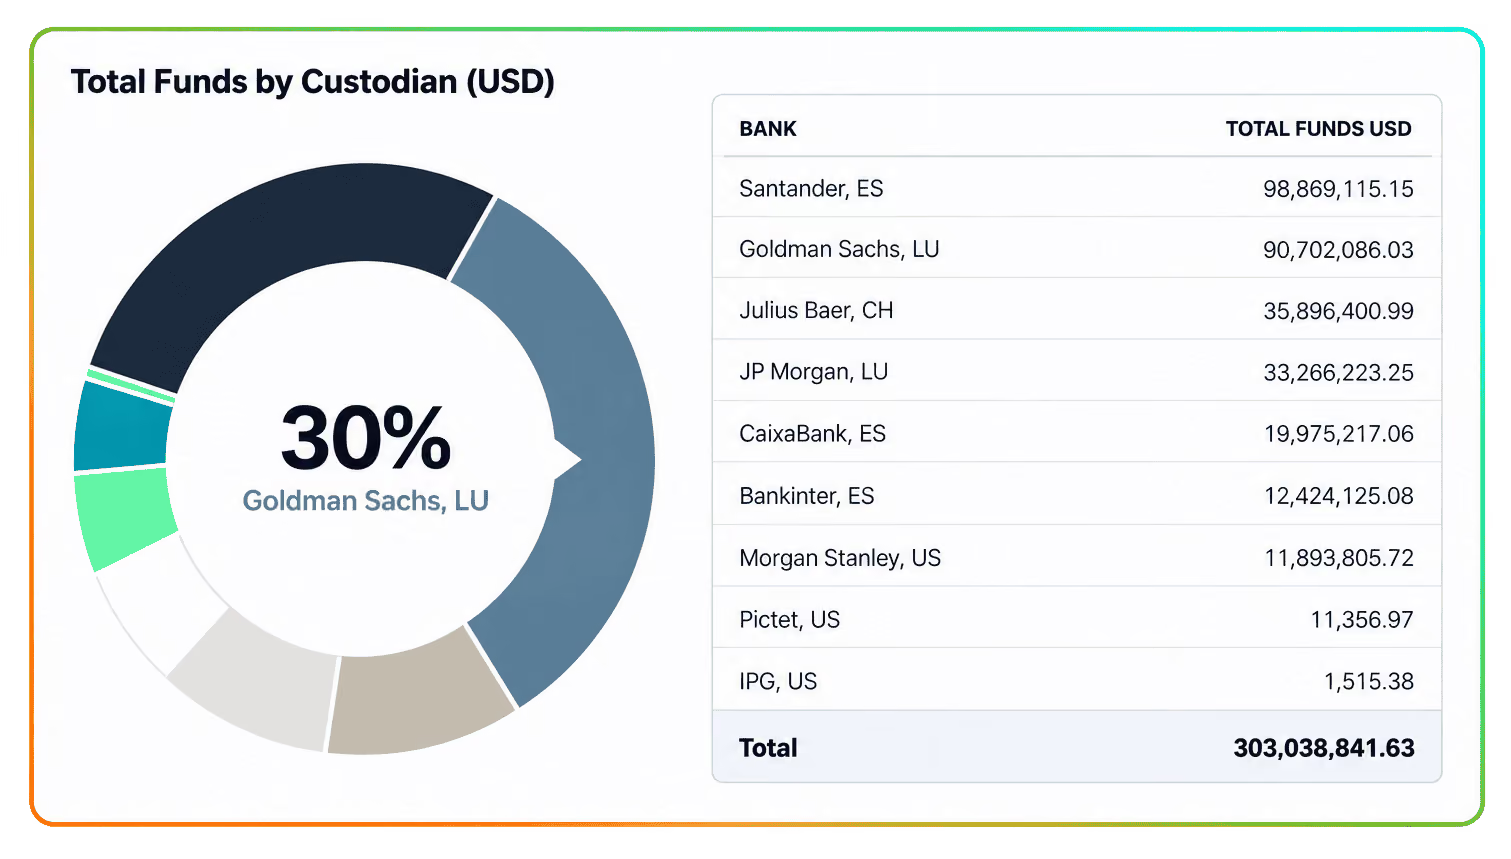
Masttro a été développé au sein d’un family office multigénérationnel et dessert aujourd’hui plus de 400 family offices. La plateforme agrège les données de plus de 750 dépositaires dans plus de 40 pays grâce à des flux d’agrégation directs (et non par « screen scraping ») et présente toutes les classes d’actifs dans une vue d’ensemble du patrimoine : portefeuilles liquides, capital-investissement, fonds spéculatifs, capital-risque, crédit privé, immobilier, cryptomonnaies et actifs de collection tels que les œuvres d’art et les véhicules de collection.
Ce qui ressort
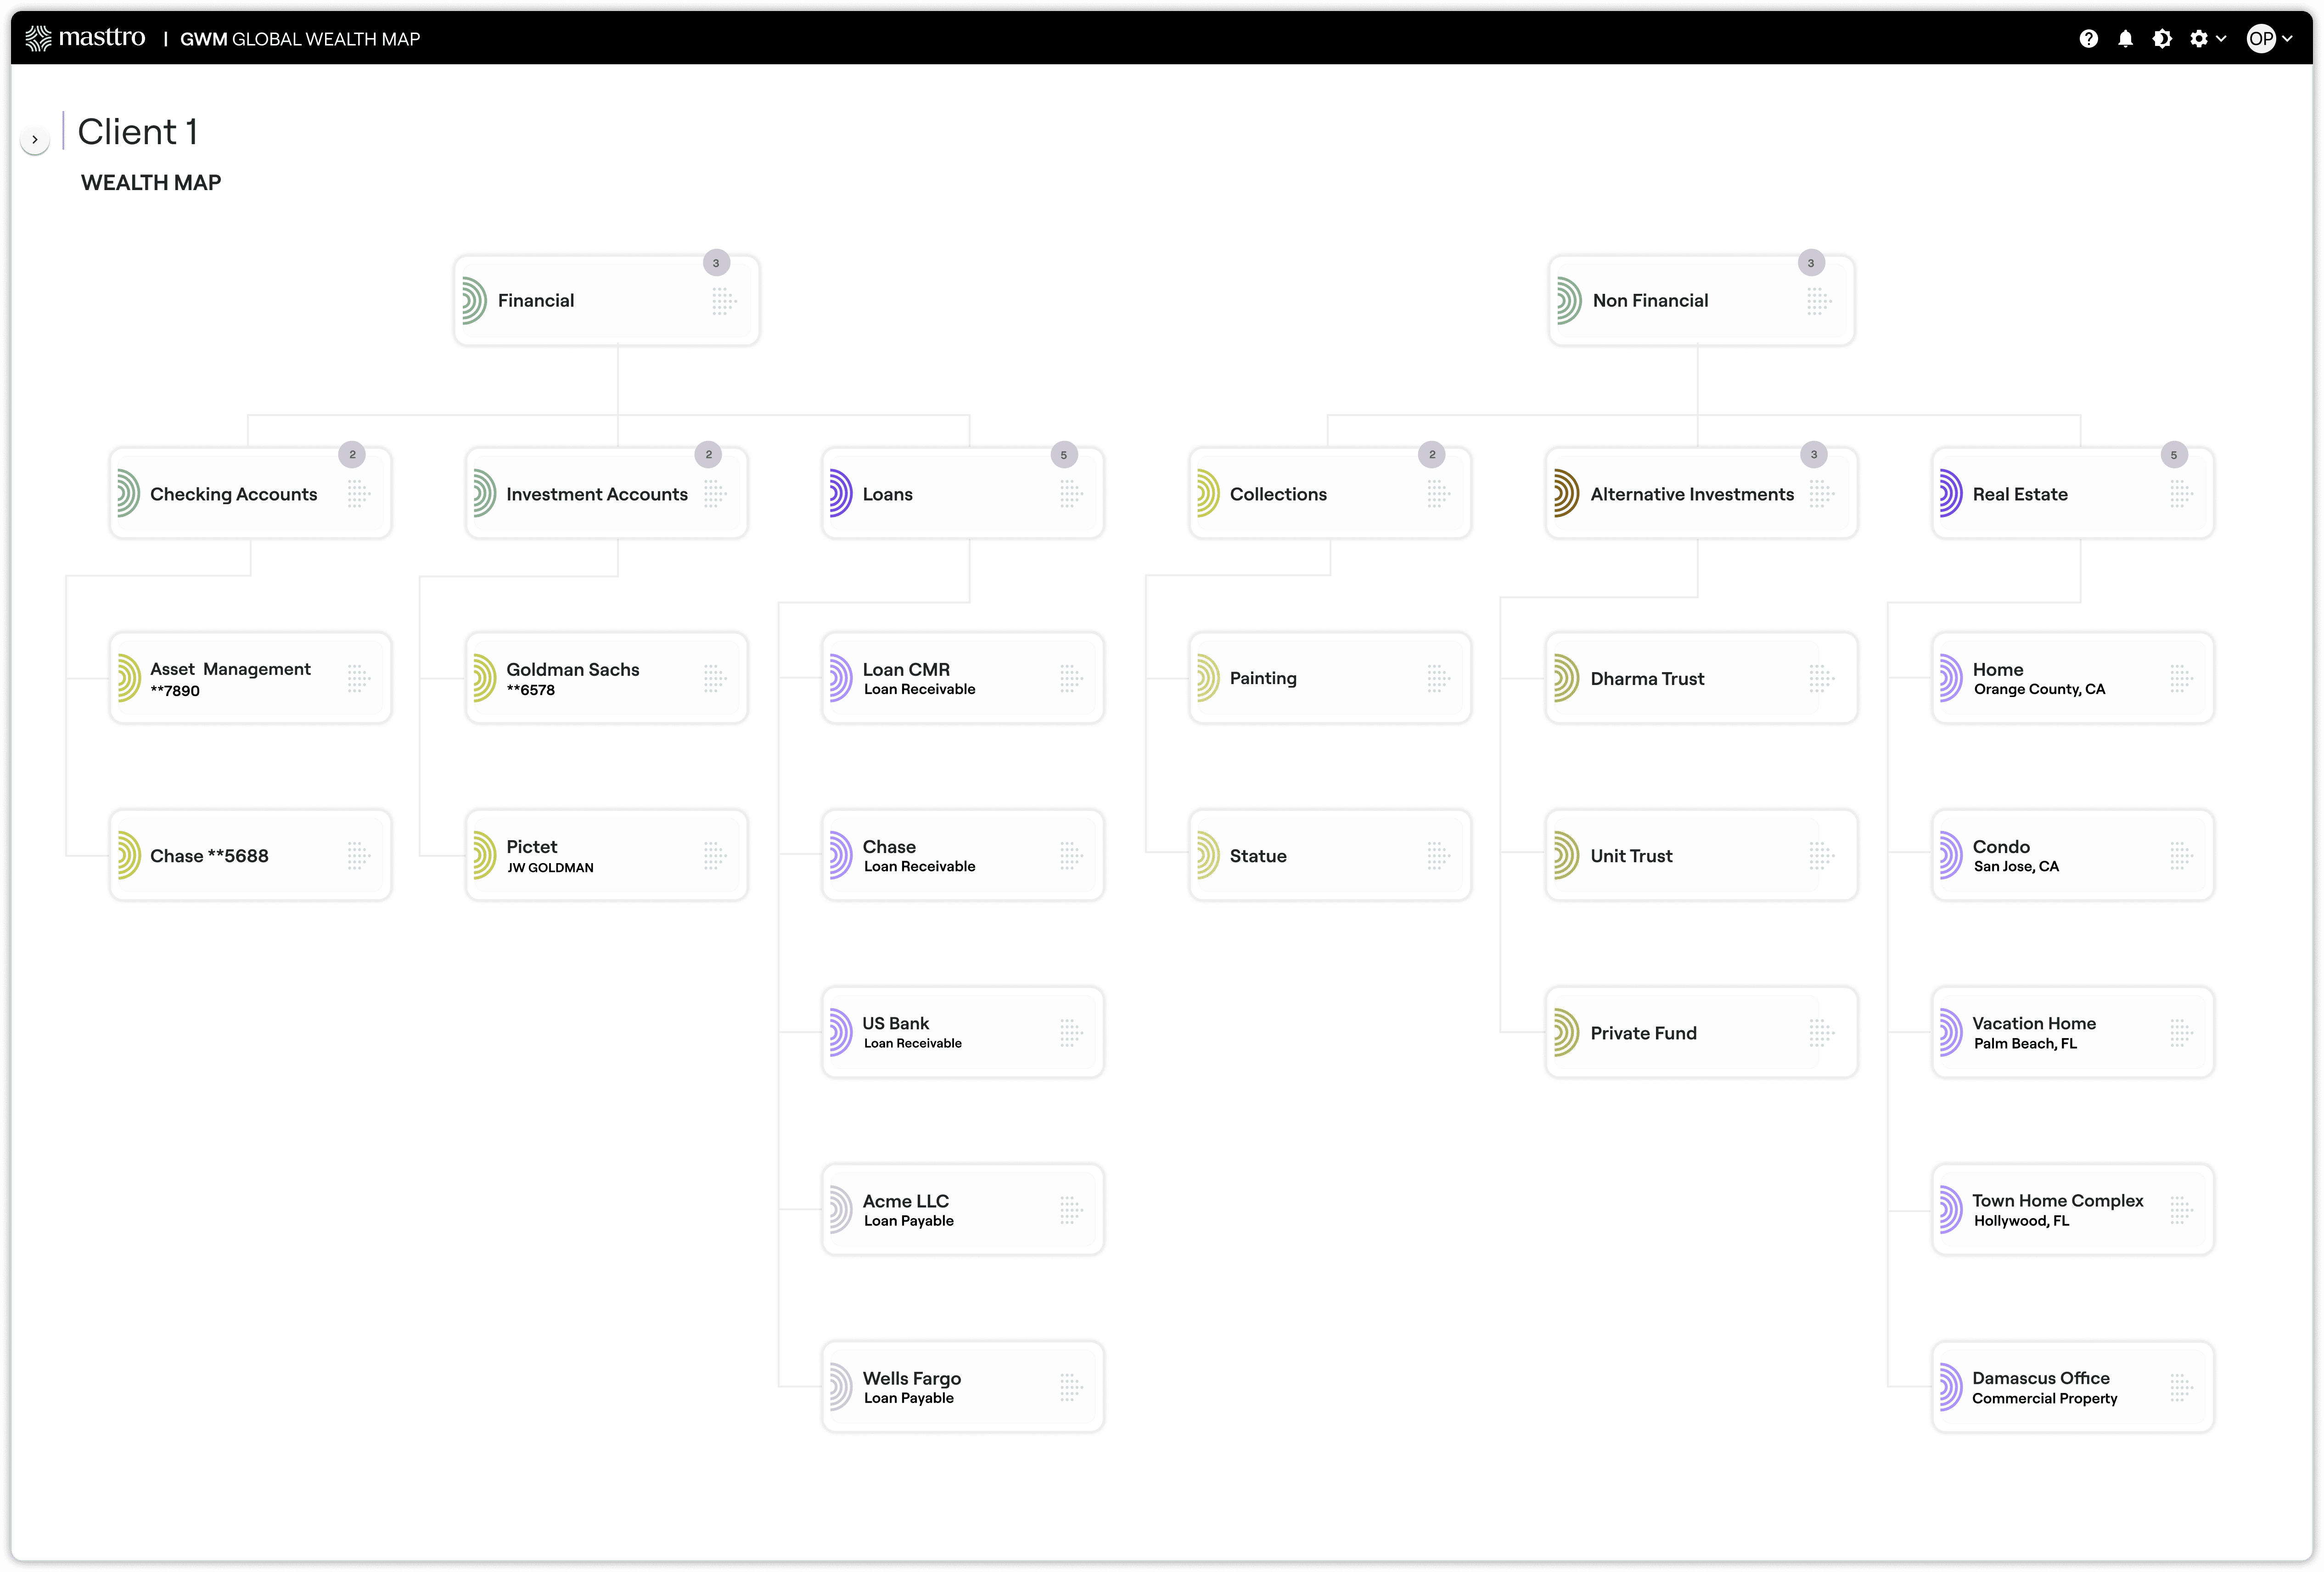
- Carte mondiale du patrimoine: cartographie des participations pour chaque entité et fiducie, ainsi que des pourcentages de détention d'une génération à l'autre, afin que les membres de la famille aient une vue d'ensemble de la structure.
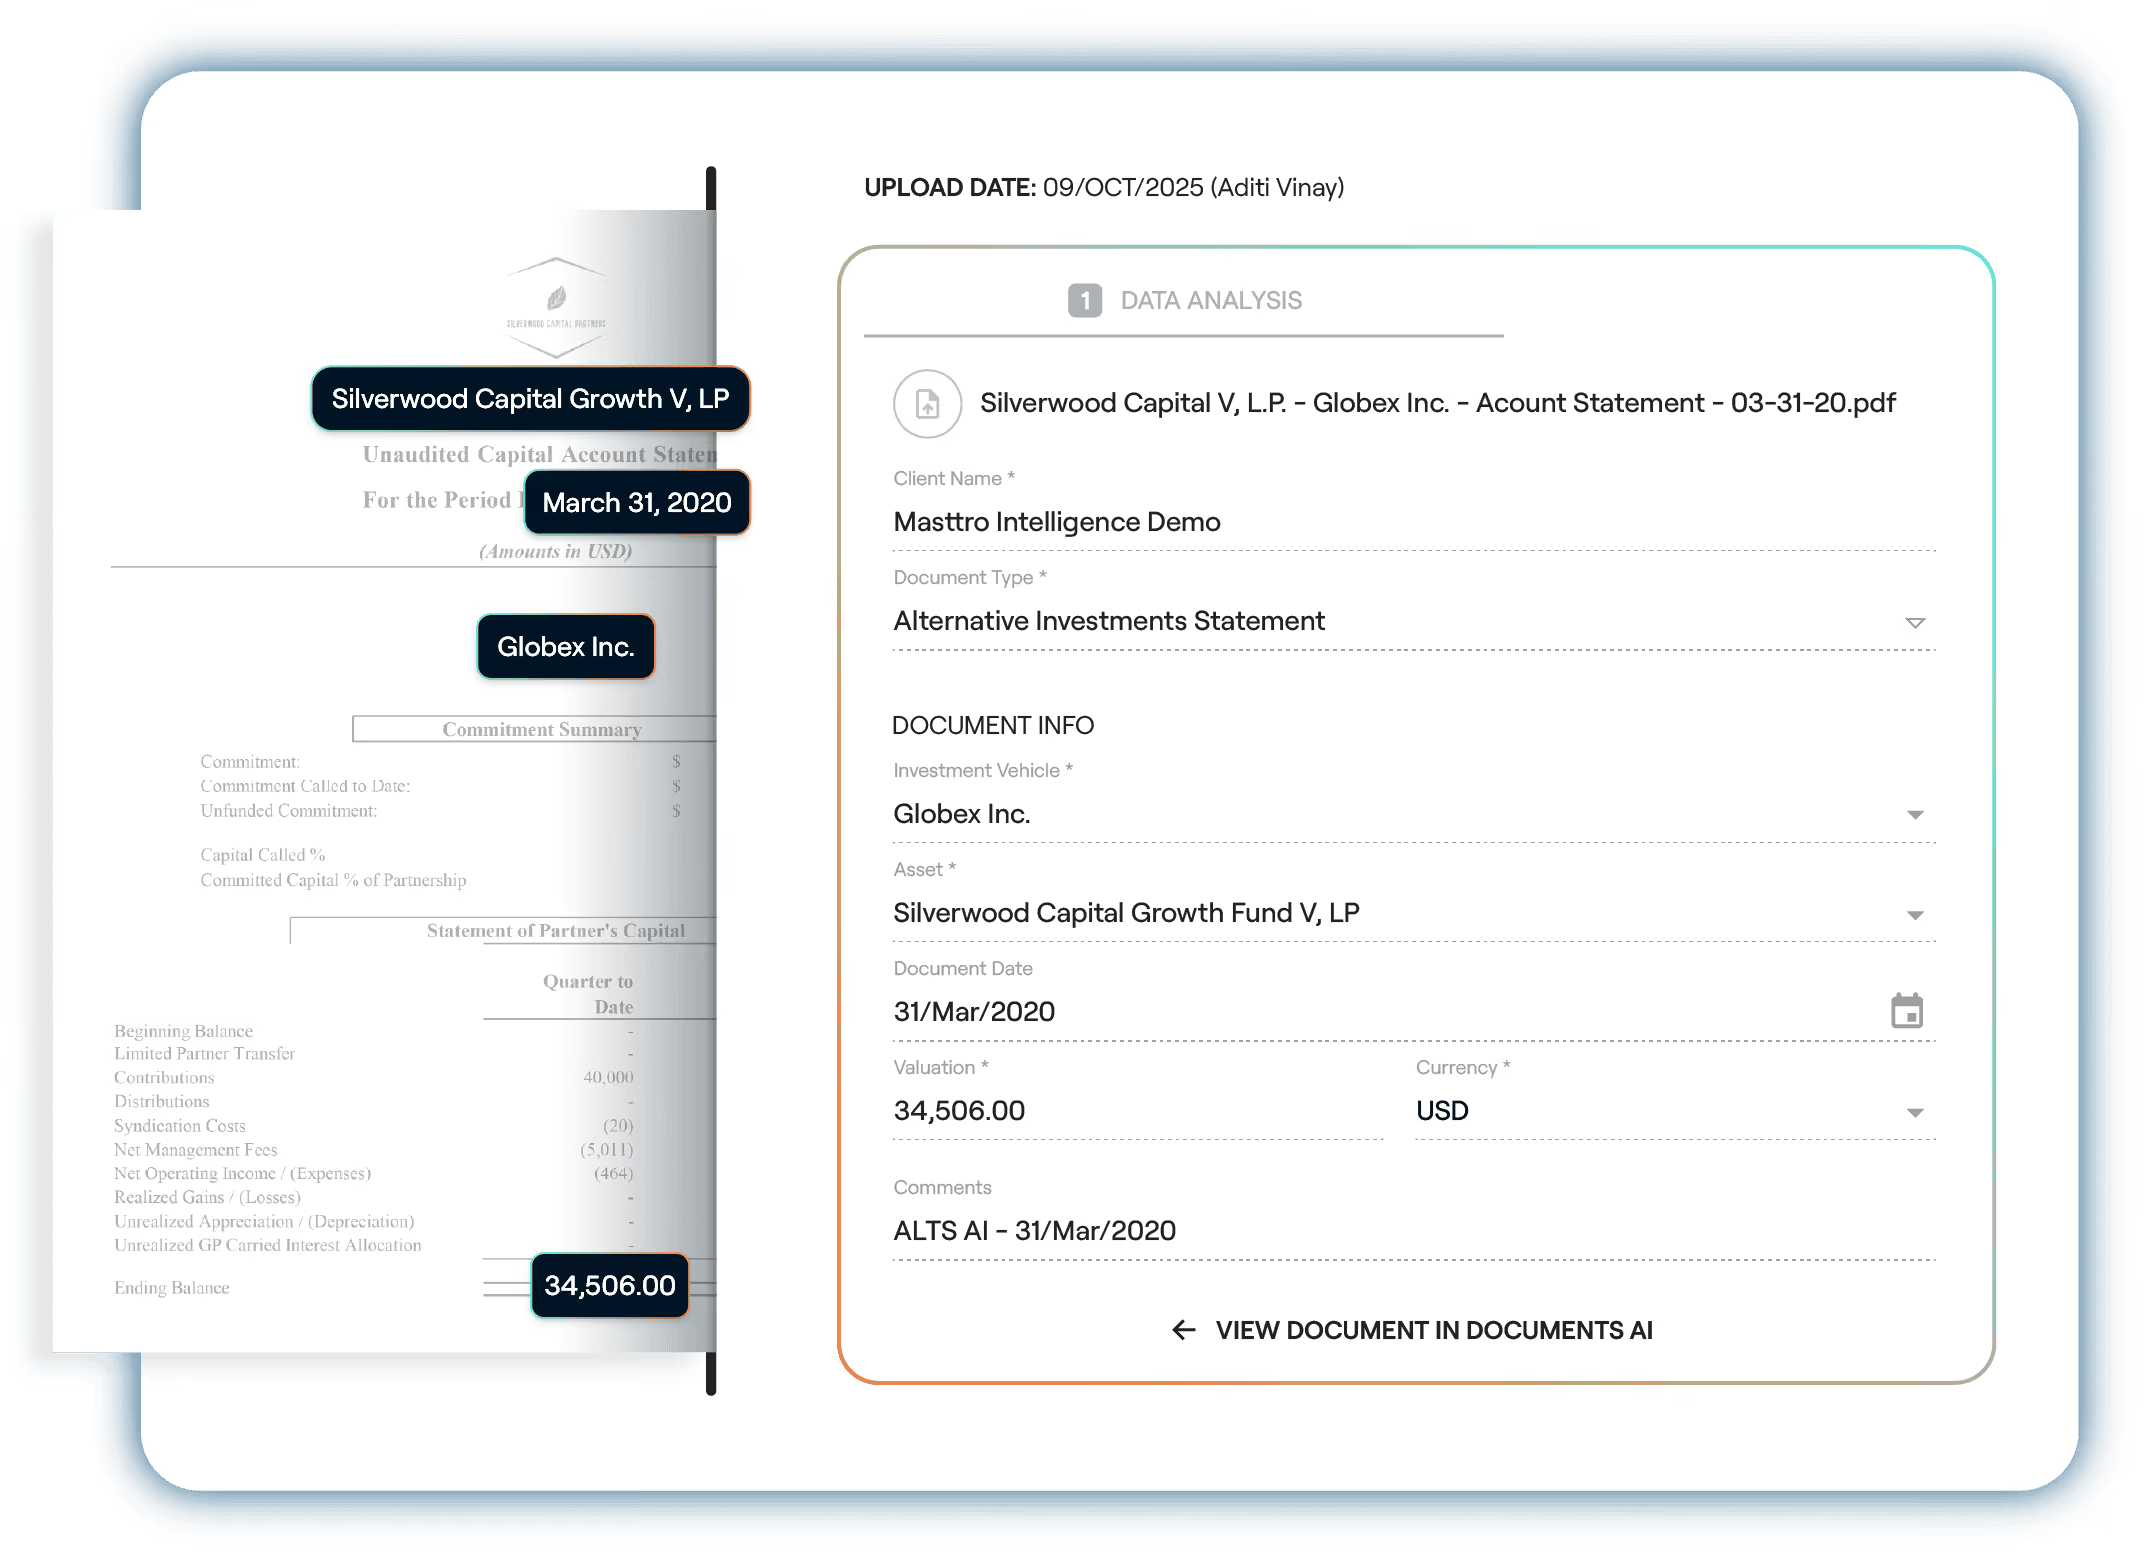
- Alternatives AI et Documents AI: un traitement basé sur l'IA qui analyse les appels de fonds, les distributions, les relevés de valeur liquidative et les formulaires K-1, puis les rapproche avec les mouvements bancaires. À ce jour, Masttro suit plus de 300 000 investissements alternatifs.
- Masttro Intelligence: répond à des questions formulées en langage naturel à partir de données en temps réel issues de portefeuilles et de documents.
- Analyse consolidée de portefeuille pour le reporting consolidé et l'analyse de performance de portefeuilles multi-actifs, ainsi qu'un registre de gestion de trésorerie, une application mobile, des modèles de rapports avec des mises en page prédéfinies et des rapports en marque blanche destinés aux multi-family offices.
- Outils de conformité pour les alertes relatives au portefeuille, les limites de concentration et le suivi des obligations en matière de lutte contre le blanchiment d'argent (AML) et de connaissance du client (KYC).
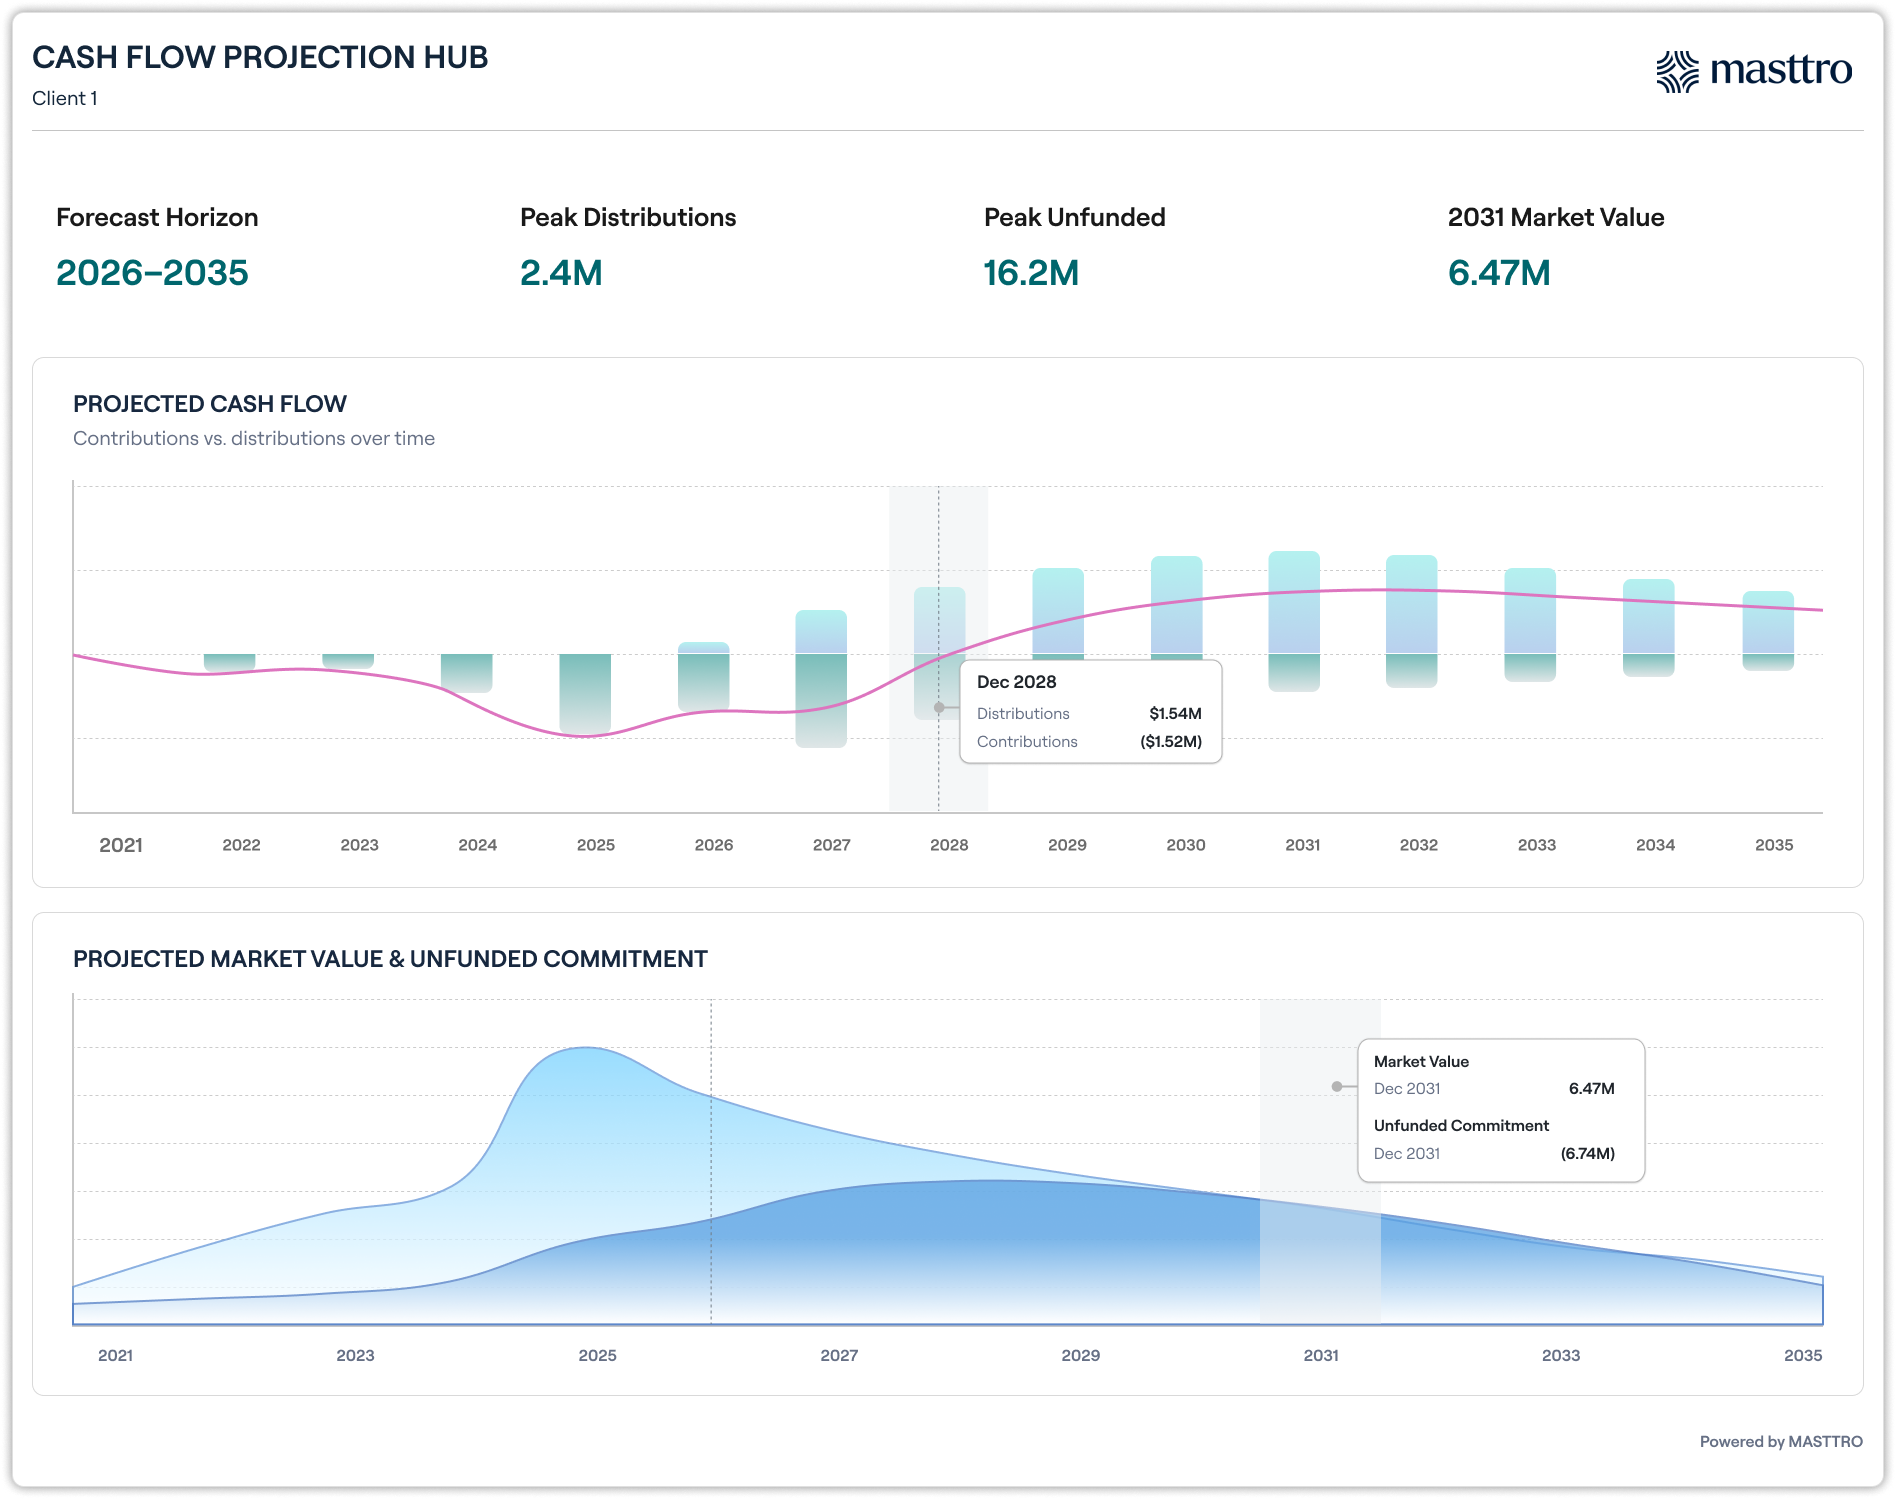
- Prévisions relatives aux marchés privés pour la planification des appels de fonds, des flux de trésorerie et de la liquidité.
- Sécurité : données hébergées dans un cloud privé suisse, certifié ISO/IEC 27001:2022, avec authentification multifactorielle et autorisations basées sur les rôles ; même les employés de Masttro ne peuvent pas accéder aux données des clients.
Au cœur de Masttro
Ses limites : Masttro est avant tout un outil de reporting. Il ne dispose pas d'un grand livre général complet en partie double. Son livre auxiliaire dédié aux investissements fait le lien entre le reporting et la comptabilité et permet d'exporter les données vers le grand livre que vous utilisez déjà.
Exemple : Jefferson River Capital (plus d'un milliard de dollars) a intégré plus de 200 placements alternatifs dans son système et a commencé à suivre leurs performances en moins de trois mois. Stonebridge Family Office a réduit le temps consacré à l'établissement de ses rapports mensuels de 8 à 10 heures à quelques heures seulement, et a choisi Masttro car « les autres solutions étaient hors de notre portée financière, leur coût aurait été au moins deux fois plus élevé ».
Tarifs : non communiqués. Les tarifs ne sont pas calculés en fonction des actifs sous gestion. Consultez la grille tarifaire de Masttro.
2. Addepar
Conçu pour : les grands conseillers en investissement indépendants (RIA), les sociétés de gestion de patrimoine d'entreprise et les family offices à la recherche d'une plateforme de données performante.
Addepar compte plus de 1 500 entreprises clientes et gère plus de 10 000 milliards de dollars d'actifs sur sa plateforme, présente dans plus de 60 pays et marchés. En mars 2026, la société a lancé Addison, une expérience native basée sur l'IA, et en mai, elle a présenté en avant-première un agent dédié aux opérations de données. Sa page consacrée aux family offices décrit ce produit comme s'intégrant « directement aux grands livres ».
Ses limites : Addepar s'adresse à un large éventail de types d'entreprises ; par conséquent, les cas d'utilisation par les family offices dépendent souvent des partenaires chargés de la configuration et de la mise en œuvre. Addepar ne publie pas ses tarifs ; le coût total dépend donc d'un devis personnalisé et de l'étendue de la configuration.
Pourquoi choisir Masttro à la place : une conception et une expérience utilisateur axées sur le capital, la cartographie des actifs liés à la passion parallèlement aux portefeuilles d'investissement dans la « Global Wealth Map », ainsi qu'une IA native pour le traitement des documents relatifs aux appels de fonds et aux formulaires K-1. Voir la comparaison entre Masttro et Addepar.
3. Eton Solutions
Conçu pour : les grands family offices à la recherche d'un ERP tout-en-un intégrant la comptabilité, la gestion des opérations et le reporting.
Eton Solutions compte plus de 1 113 familles sur sa plateforme AtlasFive, qu'elle présente comme un ERP dédié aux opérations d'investissement. AtlasFive regroupe la comptabilité générale, le paiement des factures, la gestion des flux de travail et le reporting. EtonAI traite plus de 250 types de documents, et Eton est certifiée ISO 42001, ISO 27001 et ISO 27701. En novembre 2025, l'entreprise a lancé EtonAlpha, destiné aux particuliers disposant d'un patrimoine supérieur à 15 millions de dollars.
Ses limites : le déploiement d'un ERP touche à la comptabilité, au paiement des factures et à d'autres processus, ce qui rend son périmètre de mise en œuvre nettement plus vaste que celui d'une plateforme de reporting. Par conséquent, la configuration et la mise en service peuvent prendre plus de temps qu'avec d'autres fournisseurs.
Pourquoi choisir Masttro : une implémentation ciblée, axée sur le reporting consolidé et les actifs alternatifs, dotée d'une interface priorisant les mandants et connectée aux systèmes comptables auxquels votre cabinet fait déjà confiance.
4. FundCount
Conçu pour : les cabinets qui souhaitent que les données comptables relatives aux partenariats et aux investissements soient enregistrées dans un seul grand livre.
FundCount se présente comme un « logiciel unifié de comptabilité et d'investissement » reposant sur un grand livre comptable en temps réel. La société publie ses tarifs de départ : 35 899 dollars par an pour les family offices individuels et 26 950 dollars pour les family offices multiples, auxquels s'ajoutent les frais liés à la transformation numérique et à l'hébergement. Elle propose plus de 50 connecteurs natifs, ainsi que des fonctionnalités PDF, FTP, API et RPA gérée pour les dépositaires opérant exclusivement via un portail.
Ses limites : la plateforme est axée sur la comptabilité et conçue pour produire des états financiers. Les fonctionnalités de reporting destinées aux mandants et les intégrations directes avec les dépositaires sont plus limitées que celles d'une plateforme axée en priorité sur le reporting.
Pourquoi choisir Masttro à la place : plus de 750 flux directs provenant de dépositaires contre plus de 50 connecteurs natifs, une « Global Wealth Map » conçue pour les familles et une IA native dédiée aux placements alternatifs. Comparez Masttro et FundCount.
5. Aleta
Conçu pour : les petits family offices qui accordent de l'importance à la rapidité de la mise en place.
Aleta précise que sa tarification ne repose pas sur les actifs sous gestion et que la plupart des family offices sont opérationnels en quelques semaines. La société fait état de plus de 100 intégrations avec des dépositaires et des banques, d’une certification SOC 2 Type II, d’API ouvertes et d’une prise en charge des assistants IA via MCP. Elle propose également un outil de prévision pour les marchés privés, lancé en mai 2026.
Ses points faibles : un réseau d'intégration plus restreint, car il s'agit d'une entreprise récente. Les familles qui ont des comptes bancaires dans plusieurs pays pourraient constater que la prise en charge des flux de données est limitée.
Pourquoi choisir Masttro : plus de 750 flux directs provenant de dépositaires dans plus de 40 pays, une couverture multi-juridictionnelle et le suivi de plus de 300 000 investissements alternatifs dans les fonds de capital-investissement, de capital-risque et immobiliers. Comparez Masttro et Aleta.
6. Asora
Destiné aux « family offices » en phase de démarrage dont les actifs sont principalement liquides.
Asora propose une tarification échelonnée en fonction du patrimoine net de la famille. Une famille disposant d’un patrimoine compris entre 50 et 100 millions de dollars paie 15 600 dollars par an, auxquels s’ajoutent 3 900 dollars de frais d’inscription. La gestion des placements dans des fonds alternatifs fait l’objet d’un supplément de 3 600 dollars par an pour chaque lot de 20 titres. Asora est certifiée ISO 27001 et indique que la plupart des family offices sont opérationnels en moins de quatre semaines.
Ses limites : les investissements privés sont facturés et proposés sous forme de services complémentaires, ce qui entraîne une augmentation des coûts et renforce la dépendance à mesure que le portefeuille privé s'étoffe.
Pourquoi choisir Masttro à la place : une IA native pour les actifs privés, sans forfait par titre, et une cartographie des droits de propriété conçue pour les structures multigénérationnelles. Voir la comparaison entre Masttro et Asora.
7. Asseta
Conçu pour : les entreprises qui souhaitent disposer d'un système comptable intégré comprenant la comptabilité générale, les opérations bancaires, le paiement des factures et le reporting.
Asseta se positionne comme « la suite logicielle intelligente dédiée aux family offices », avec un grand livre comptable au cœur de son offre, une conformité aux normes SOC 2 Type II et ISO 27001, ainsi que plus de 15 000 intégrations avec des institutions financières. La société a levé 4,2 millions de dollars lors d’un tour de table d’amorçage en novembre 2025 et annonce avoir déjà intégré plus de 50 familles.
Ses limites : ce système privilégie la comptabilité ; ainsi, le suivi des investissements s'articule autour du grand livre et des états financiers plutôt qu'autour de la structure familiale.
Pourquoi choisir Masttro plutôt qu'un autre produit ? : des capacités de reporting et une couverture approfondie des investissements alternatifs à l'échelle de plus de 400 family offices, avec plus de 750 flux directs provenant de dépositaires, face à un produit plus récent axé sur la comptabilité.
8. Landytech
Destiné aux : détenteurs et gestionnaires d'actifs qui ont besoin de fonctionnalités d'agrégation, de reporting multi-actifs et d'analyse de performance.
Landytech fait état de plus de 500 flux de données provenant de dépositaires, de plus de 250 milliards de dollars d'actifs sous gestion, de certifications ISO 27001 et SOC 2 Type II, ainsi que des indicateurs DPI, TVPI et IRR au niveau des fonds. Son module comptable, qui génère un grand livre à partir de l'activité du portefeuille, est annoncé comme étant disponible prochainement.
Ses limites : cette solution a été conçue pour un large éventail de détenteurs d'actifs, de gestionnaires d'actifs et de conseillers, plutôt que pour les dirigeants et les responsables opérationnels au sein de family offices multigénérationnels.
Pourquoi choisir Masttro plutôt que les autres : une « carte mondiale de la fortune » et une conception axée sur le capital, conçue en fonction de la manière dont les familles gèrent leur patrimoine. Voir la comparaison entre Masttro et Landytech.
9. Asset Vantage
Destiné aux family offices de taille moyenne qui recherchent un grand livre général intégré, doté de fonctionnalités d'analyse et de reporting.
Asset Vantage publie ses tarifs en roupies indiennes et en dollars américains, échelonnés en fonction du nombre d'entités (à partir de 30 000 dollars par an pour les family offices individuels), et précise qu'elle ne facture aucun frais caché ni aucun tarif basé sur les actifs sous gestion (AUM). Sa plateforme combine un grand livre général intégré à des outils d'analyse et de reporting, et elle répertorie les données des dépositaires selon un délai de T+1 ou T+2.
Ses points faibles : la plateforme ne publie pas le nombre de connexions des dépositaires, et son produit d'IA est annoncé comme étant « à venir ».
Pourquoi choisir Masttro : des solutions natives « AI » et « Documents AI » déjà opérationnelles, plus de 750 flux directs provenant de dépositaires dans plus de 40 pays, et un suivi de portefeuille pour les actifs privés.
"Visuellement, du point de vue de l'interface utilisateur, c'est de loin la plateforme la plus facile à utiliser pour ajouter des actifs et visualiser la cartographie de notre famille.

Visibilité sécurisée pour les family offices modernes

Avez-vous besoin d'un logiciel de reporting ou d'un logiciel de comptabilité ?
C'est cette question qui fait la différence dans la plupart des évaluations. Les plateformes axées sur la comptabilité, telles que FundCount, Eton et Asseta, enregistrent chaque transaction dans un grand livre général et établissent des états financiers. Les plateformes axées sur le reporting, telles que Masttro, regroupent les investissements, les entités et les placements alternatifs dans des tableaux de bord de performance que le mandant et l'équipe d'investissement consultent quotidiennement.
La plupart des family offices comptant plus de quelques entités ont besoin de ces deux fonctions : un logiciel de comptabilité pour la tenue des comptes et le reporting financier, ainsi qu’un reporting consolidé sur les données du portefeuille à l’intention de la famille. La question qui se pose avec acuité en 2026 est de savoir si un seul système peut remplir efficacement ces deux fonctions, ou si une plateforme de reporting doit transmettre les données à un grand livre.
Si la comptabilité fait partie de vos critères d'évaluation, vérifiez quatre éléments sur chaque plateforme :
- Une piste d'audit complète pour chaque enregistrement
- Automatisation des opérations intra-groupe et des éliminations entre entités juridiques
- Consolidation de plusieurs entités dans les états financiers
- Un lien évident entre l'activité d'investissement et les systèmes comptables utilisés par votre cabinet d'experts-comptables
Le service comptable ne devrait jamais demander à l'équipe de ressaisir les données agrégées que le service chargé des rapports a déjà traitées.
Les logiciels de comptabilité générale tels que Sage Intacct gèrent efficacement la comptabilité, mais n'ont pas été conçus pour traiter les appels de fonds, les formulaires K-1 ou la transparence de la structure de propriété. C'est pourquoi de nombreux family offices associent Sage Intacct à une plateforme de reporting.
Le grand livre auxiliaire des investissements de Masttro est conçu pour le deuxième modèle : il conserve les détails au niveau des investissements et exporte des écritures claires vers le grand livre général grâce à un partenariat avec Truewind. Pour en savoir plus, consultez notre guide sur les logiciels de comptabilité destinés aux family offices.
Quelles fonctionnalités un logiciel dédié aux family offices devrait-il offrir en 2027 ?
- Des flux de données provenant directement des dépositaires, pour toutes les banques avec lesquelles vous travaillez et dans tous les pays où vous exercez vos activités.
- Une IA capable de traiter les appels de fonds, les distributions, les relevés de valeur liquidative et les formulaires K-1.
- Des rapports consolidés et une vue d'ensemble du patrimoine que les dirigeants et les autres membres de la famille peuvent comprendre sans formation préalable.
- Structures de propriété transparentes couvrant les fiducies, les sociétés holding et les sociétés de personnes, avec des pistes d'audit pour chaque modification.
- Les actifs privés sont considérés comme essentiels au portefeuille ; chaque fonds fait l'objet d'un suivi, et non pas simplement de mises à jour trimestrielles dans un tableur.
- Consolidation multidevises des portefeuilles multi-actifs, les effets de change étant présentés séparément.
- Les actifs liés à des passions, tels que l'immobilier, les œuvres d'art et les avions, figurent sur le même bilan que les portefeuilles d'investissement.
- Une distribution sécurisée via un portail client et une application mobile, offrant une expérience utilisateur adaptée aux membres de la famille, des contrôles d'accès basés sur les rôles et une authentification multifactorielle.
- L'IA s'appuie sur des données rapprochées et des flux de travail automatisés. La précision d'un assistant dépend de celle des données de portefeuille qu'il analyse.
- Planification des flux de trésorerie et de la liquidité permettant de prévoir les appels de fonds par entité.
- Exportations et API pour que vos données ne restent jamais bloquées.
Selon le rapport 2025 de Simple sur les logiciels et les technologies destinés aux family offices, un family office utilise en moyenne déjà plus d’une douzaine de systèmes pour gérer ses données. Une plateforme adaptée vous aidera à réduire ce nombre.
Comment sélectionner les meilleurs logiciels destinés aux family offices ?
- Documentez votre schéma d'entités, vos dépositaires, vos devises, vos classes d'actifs et vos investissements privés avant la première démonstration.
- Demandez à chaque fournisseur d'enregistrer l'un de vos appels de fonds et l'une de vos fiducies.
- Demandez-nous de vous présenter un client de référence dont le projet présente un niveau de complexité similaire et qui soit opérationnel depuis au moins 6 mois.
- Demandez comment les tarifs évoluent si le nombre d'actifs double ou si vous ajoutez une entité.
- Demandez qui, au sein de l'entreprise du fournisseur, a accès à vos données.
Seuls trois des neuf fournisseurs examinés dans cet article publient un prix de départ : FundCount, Asora et Asset Vantage. Tous les montants publiés ne tiennent pas compte des frais de mise en service et d'hébergement ; demandez donc le montant total sur trois ans.
Questions fréquemment posées
Quel est le meilleur logiciel de gestion de family office en 2027 ?
Pour les family offices disposant d'investissements alternatifs, de multiples entités et d'actifs répartis dans plusieurs pays, Masttro s'impose comme le choix incontournable en matière de reporting : plus de 750 flux directs provenant de dépositaires dans plus de 40 pays, une IA intégrée pour les appels de fonds et les formulaires K-1, et plus de 400 family offices sur la plateforme.
Quels logiciels les family offices utilisent-ils ?
La plupart des family offices utilisent une plateforme de reporting, un ou plusieurs systèmes comptables ou un grand livre général, un système d'archivage de documents et des outils de communication sécurisés, à l'instar des sociétés de capital-investissement et d'autres gestionnaires d'actifs. Beaucoup d'entre eux regroupent désormais ces outils sur un nombre réduit de plateformes afin de réduire le travail de rapprochement.
Quelle est la différence entre Masttro et Addepar ?
Les deux plateformes centralisent les données d'investissement. Masttro est avant tout conçue pour les family offices ; elle répertorie les actifs liés au mode de vie et les entités dans sa « Global Wealth Map » et intègre une intelligence artificielle native pour l'analyse des documents relatifs aux placements alternatifs. Addepar s'adresse à un éventail plus large d'entreprises, notamment les grands conseillers en investissement indépendants (RIA).
Masttro dispose-t-il d'un grand livre ?
Non. Masttro est avant tout un outil de reporting. Son « sous-grand-livre d'investissement » fait le lien entre le reporting et la comptabilité, et exporte les données vers votre grand livre général existant.
Combien coûte un logiciel de gestion de family office ?
Les prix publiés varient d'environ 15 600 dollars par an pour les plateformes d'entrée de gamme à plus de 35 000 dollars par an pour les suites comptables, hors frais de mise en service et d'hébergement. Les plateformes de gestion de patrimoine destinées aux entreprises proposent généralement des devis sur demande, et le modèle tarifaire de chaque fournisseur diffère. La tarification de Masttro n'est pas basée sur les actifs sous gestion.
Combien de temps faut-il pour mettre en place un logiciel dédié aux family offices ?
Les plateformes d'entrée de gamme indiquent un délai de quelques semaines. Celles qui gèrent des structures complexes prennent généralement plusieurs mois. Jefferson River Capital a intégré plus de 200 placements alternatifs dans Masttro et a commencé à suivre leurs performances en trois mois ou moins.
Les logiciels destinés aux family offices sont-ils sécurisés ?
Le niveau de sécurité varie. Renseignez-vous pour savoir où les données sont hébergées, qui, au sein de l'entreprise, y a accès, et quelles certifications celle-ci détient. Masttro héberge ses données dans un cloud privé suisse, est certifié ISO/IEC 27001:2022, et ses employés n'ont pas accès aux données des clients.
Les logiciels destinés aux family offices permettent-ils de suivre les œuvres d'art, les biens immobiliers et d'autres actifs liés au mode de vie ?
Certaines plateformes le permettent. Masttro regroupe les œuvres d'art, les biens immobiliers, les yachts, les avions et les collections au même titre que les portefeuilles financiers dans une vue d'ensemble unifiée.
Un logiciel de gestion de family office est-il rentable pour un petit cabinet ?
Oui, dès que les tableurs commencent à ne plus suffire : une troisième devise, un nouveau fonds fiduciaire ou un portefeuille de fonds privés qui nécessite des mises à jour mensuelles.
Sources
- J.P. Morgan Private Bank, Rapport mondial 2026 sur les family offices: répartition des actifs et coûts d'exploitation (comparaison 2024 tirée du rapport 2024 de la banque).
- Simple, Rapport 2025 sur les logiciels et les technologies destinés aux family offices: nombre de systèmes par family office.
- Informations sur les concurrents, provenant chacune du site web ou d’un communiqué de presse du fournisseur, vérifiées le 27 octobre 2026. Nous citons ces sources sans y ajouter de lien : Addepar (page « À propos », page « Family offices », article sur le cap des 10 000 milliards de dollars, communiqués de presse du 3 mars et du 22 mai 2026) ; Eton Solutions (page d’accueil, page « AtlasFive », communiqué de presse du 6 novembre 2025 sur EtonAlpha) ; FundCount (page d’accueil, page « Tarifs », page « Agrégation de données ») ; Aleta (page d’accueil, article sur les rapports de performance en temps réel, communiqué de mai 2026 sur les prévisions des marchés privés) ; Asora (pages « Tarifs » et « Sécurité ») ; Asseta (page d’accueil, page « Services bancaires et gestion de trésorerie », annonce du tour de table d’amorçage du 18 novembre 2025) ; Landytech (page d’accueil, page « Sécurité », annonce SOC 2, page « Propriétaires d’actifs », page « Produits comptables ») ; Asset Vantage (page d’accueil et page « Tarifs »).
- Informations sur Masttro : agrégation des données, sécurité des données, tarifs, présentation de l'entreprise et résultats obtenus par ses clients, notamment Jefferson River Capital et Stonebridge Family Office.
Prochaines étapes
Téléchargez le guide sur les logiciels de family office ou prenez rendez-vous pour une démonstration afin de voir Masttro fonctionner sur votre propre schéma d'entités.
Guides connexes : alternatives à Masttro, logiciels de reporting pour family offices, logiciels de comptabilité pour family offices et logiciels de reporting de portefeuille.
« L'interface GWM, très intuitive, est d'une aide précieuse, notamment lorsqu'il s'agit de former les nouveaux membres de l'équipe à l'utilisation de la plateforme. »
« Un environnement convivial et facile à utiliser, très intuitif. »
« La mise en place initiale a été très simple, et l'équipe de Masttro s'est montrée extrêmement serviable tout au long du processus. Le gain d'efficacité que nous avons obtenu grâce à la mise en place de Masttro au sein de notre petite entreprise de 4 salariés a été considérable. »