Principaux enseignements
Demandez à trois personnes de votre family office de schématiser la structure de celui-ci, et vous obtiendrez sans doute trois schémas différents. L'avocat a la version issue de la dernière restructuration, le comptable a celle qui correspond aux déclarations fiscales, et le dirigeant en a une troisième, élaborée en fonction des dynamiques intrafamiliales.
Cet écart se creuse à chaque nouvelle fiducie, SARL ou juridiction. Deloitte Private estime qu'il existait 8 030 family offices individuels dans le monde en 2024, et prévoit qu'ils seront 10 720 d'ici 2030 (Deloitte Private, 2024). Autant de family offices qui sont tous confrontés au même problème : l'organigramme est généralement le premier document à devenir obsolète.
Il est plus facile de cerner la structure d’un family office lorsqu’on la décompose en trois niveaux : qui détient les parts, qui prend les décisions et qui exécute les tâches. Cet article explique comment choisir un modèle d’organisation, structurer la propriété, mettre en place les instances décisionnelles et maintenir une vue d’ensemble à jour à mesure que le nombre de membres de votre famille et de vos actifs augmente.
Qu'est-ce qu'une structure de « family office » ?
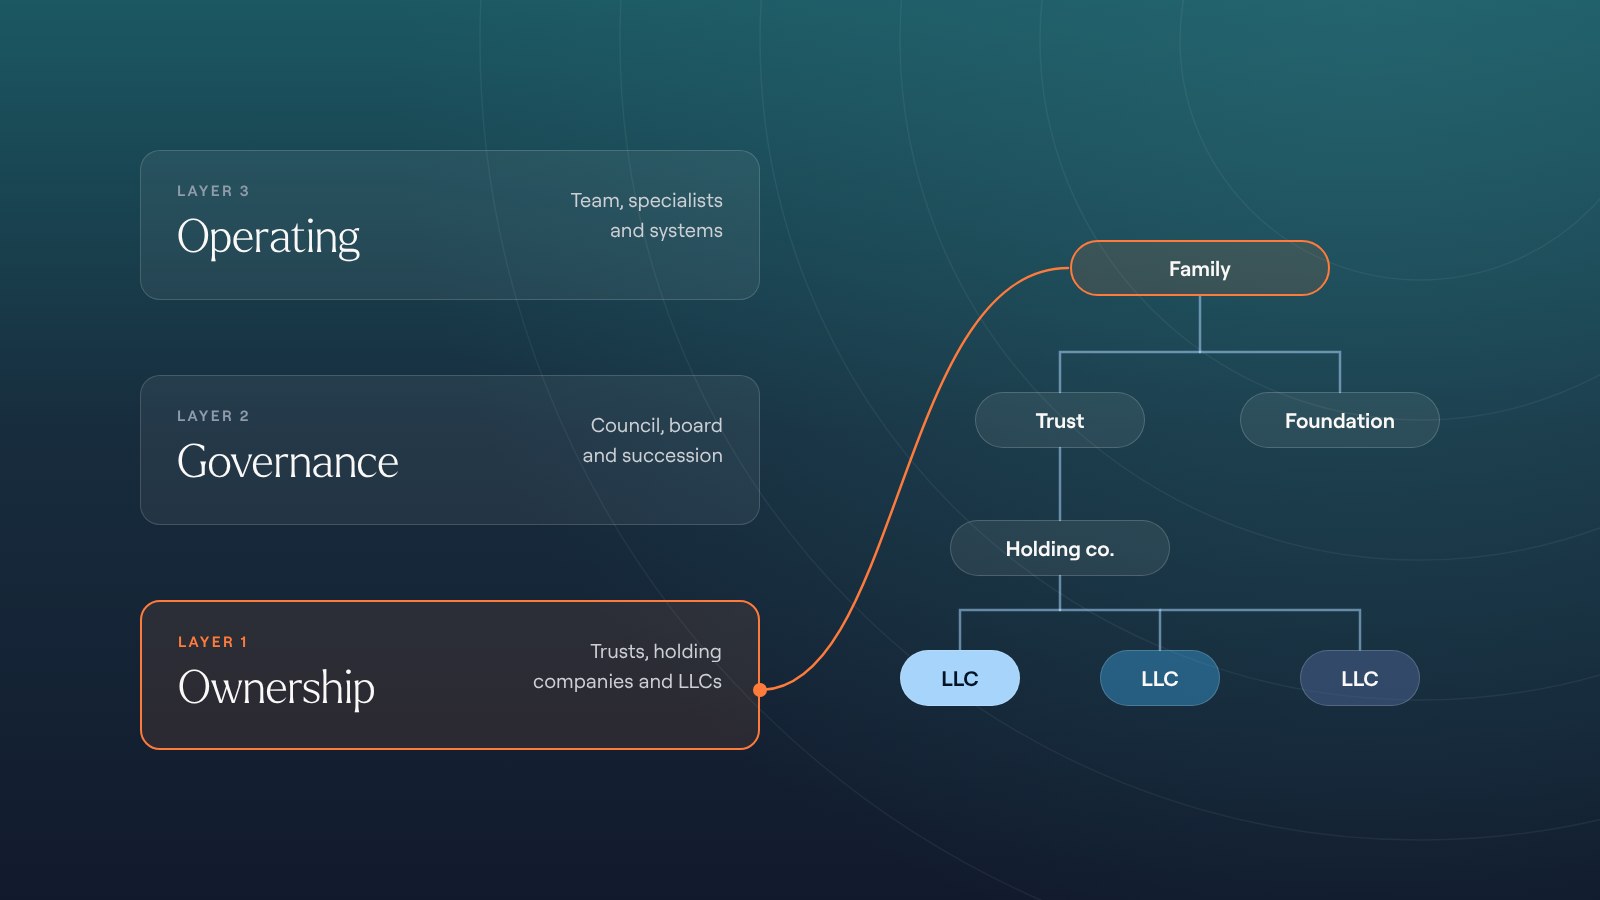
La structure d'un family office correspond à la manière dont une famille organise trois niveaux distincts : le patrimoine dont elle dispose, les personnes qui décident de l'utilisation de ce patrimoine et l'équipe chargée de mettre en œuvre ces décisions. La propriété se situe à la base, les décisions au niveau intermédiaire et les opérations au sommet.
Chaque couche répond à une question différente et a un propriétaire différent.
| Couche | Ce qu'il contient | À qui revient la décision ? |
|---|---|---|
| Propriété | La structure juridique : sociétés holding, sociétés à responsabilité limitée (LLC), trusts, fondations et les actifs qu'elles détiennent | Le directeur, en collaboration avec des conseillers en matière de fiducie, de succession et de fiscalité |
| Gouvernance | Conseil de famille, conseil d'administration, comité d'investissement, charte familiale, plan de succession | Le conseil municipal et le conseil d'administration |
| Fonctionnement | Personnel, experts externes, systèmes et données | Le PDG ou le directeur des opérations de l'agence, qui rend compte au conseil d'administration |
De nombreux family offices voient le jour à la suite d’un événement générateur de liquidités, tel que la vente d’une société d’exploitation. Du jour au lendemain, la famille se retrouve avec une importante trésorerie, une lourde charge fiscale, et personne dont la mission à temps plein consiste à gérer l’une ou l’autre. Les avocats mettent généralement en place en premier lieu la structure de propriété : les trusts, les sociétés holding et les entités qui détiennent les actifs. Les volets liés à l’investissement et au reporting sont ajoutés par la suite.
Cet ordre est inversé, car la structure doit fonctionner sur plusieurs générations, et pas seulement pour la personne qui a amassé la fortune. Si vous n’avez pas encore créé de family office, commencez par vous renseigner sur la manière d’en créer un.
Nous allons aborder ces différents aspects les uns après les autres, en commençant par un choix qui déterminera les trois autres : quel type de cabinet souhaitez-vous diriger ?
Quel modèle de family office convient le mieux à votre famille ?
Le modèle de « family office » est un choix qui porte sur le contrôle, les coûts et la part des tâches que la famille choisit de gérer en interne. Le modèle le plus adapté dépend de l'importance du patrimoine, du nombre de branches familiales et de l'attitude de la famille vis-à-vis de la confidentialité.
Bien que de nombreux family offices fonctionnent avec des effectifs nettement réduits, un family office emploie en moyenne 12 personnes (Rapport mondial sur les family offices 2025 d'UBS).
| Modèle | Patrimoine type | Contrôle | Coût | Idéal pour |
|---|---|---|---|---|
| Bureau unifamilial | Les particuliers disposant d'un patrimoine très élevé, suffisant pour financer une équipe dédiée | Intégral | Coût fixe le plus élevé | Une famille dotée d'une structure complexe et intime |
| Bureau multifamilial | En dessous de ce niveau | Partagé | Des frais de gestion moins élevés, souvent liés aux actifs sous gestion | Des services institutionnels sans avoir à les mettre en place |
| Family office virtuel | Large gamme | Priorité aux décisions, importance moindre à la mise en œuvre | Rémunérez les spécialistes au fur et à mesure que vous faites appel à eux | Une structure allégée s'appuyant sur des prestataires externes de confiance |
| Family office intégré | Lié à la société d'exploitation | Informel | Caché dans la masse salariale de l'entreprise | Les premières années, alors que l'entreprise occupait encore une place prépondérante |
Il n'existe pas de seuil minimum légal pour créer un family office. Notre guide sur le patrimoine net minimum requis pour un family office présente les seuils habituellement appliqués.
Bureau unifamilial
Un « family office » dédié à une seule famille ne rend de comptes qu’à cette famille. Vous bénéficiez d’un contrôle total, d’une confidentialité absolue et d’une équipe qui connaît chaque placement par son nom. Vous en assumez également l’intégralité des coûts, quelle que soit la performance du portefeuille.
Bureau multifamilial
Un « multi-family office » (MFO) met une seule et même équipe et un ensemble unique de systèmes au service de plusieurs familles. Les coûts diminuent, mais la personnalisation s'en trouve également réduite. De nombreux MFO sont issus d'une banque privée ou d'une société de gestion de patrimoine ; les dirigeants doivent donc s'assurer que les conseils prodigués sont exempts de tout conflit d'intérêts. Les MFO utilisant un logiciel dédié peuvent fournir à chaque foyer ses propres rapports à partir d'une seule et même plateforme.
Family office virtuel
Un family office virtuel s'appuie sur une petite équipe de base (composée parfois d'un seul conseiller de confiance) et fait appel à des spécialistes en matière fiscale, juridique et de gestion des investissements. Ce modèle convient aux familles qui souhaitent garder le contrôle sans avoir à employer du personnel pour chaque fonction. Le défi réside dans la coordination, que nous abordons dans le cadre de nos services de family office virtuel.
Family office intégré
Au sein de l'entreprise familiale se cache un service administratif intégré. Le directeur financier de l'entreprise règle les factures de la famille, et le personnel de l'entreprise gère les investissements de celle-ci. On a l'impression d'être libre, mais ce n'est pas le cas.
Lorsque l’entreprise familiale et le patrimoine privé de la famille partagent le même personnel, les conflits d’intérêts et les angles morts sont fréquents. De quel côté se range le directeur financier lorsque l’entreprise et la famille ont des objectifs divergents ? Qui a une vue d’ensemble de la situation lorsque les actifs personnels figurent dans les comptes de l’entreprise ? Un bureau intégré constitue souvent une étape transitoire avant la mise en place d’une structure plus permanente.
Quel que soit le modèle que vous choisissiez, il s'appuiera sur une base plus solide : les structures qui détiennent effectivement la propriété des actifs.
Comment faut-il structurer les entités qui détiennent le patrimoine ?
La couche de propriété détermine qui est responsable en cas de problème, comment chaque actif est imposé et qui contrôle quoi. C’est également la couche que les familles perdent le plus souvent de vue. Chaque nouvelle fiducie, SARL ou société holding étrangère ajoute une case au tableau, et celui-ci ne reste à jour que si quelqu’un en assume la responsabilité.
Sociétés holding et SARL
Une société holding familiale se situe généralement au sommet de la structure et regroupe les participations. En dessous, des SARL distinctes détiennent les actifs individuels. L'avantage réside dans la protection en matière de responsabilité. Si un locataire intente une action en justice contre une SARL immobilière, la procédure s'arrête là et n'affecte pas les autres entités.
Fiducies et sociétés fiduciaires privées
Les structures fiduciaires permettent de transférer la propriété du nom du constituant vers une entité régie par ses propres conditions, au profit de chaque bénéficiaire désigné. Les familles disposant de plusieurs fiducies importantes créent parfois des sociétés fiduciaires privées pour agir en tant que fiduciaires, ce qui permet de garder ces décisions au sein de la famille. Vous souhaitez évaluer une fiducie en tant que telle ? Consultez la rubrique « Fiducie vs family office ».
Fondations privées et structures philanthropiques
La philanthropie fait généralement l'objet d'une rubrique distincte dans le tableau. Les fondations privées permettent à la famille de contrôler l'octroi des subventions, au prix d'une charge administrative plus lourde et d'obligations de déclaration publique. Un fonds conseillé par le donateur est plus simple et plus facile à mettre en place, mais offre moins de contrôle.
Structures interjuridictionnelles
Dès lors qu’une famille détient des sociétés dans deux pays, toutes les questions se multiplient par deux. Quel pays impose les revenus ? Dans quelle devise faut-il déclarer ces revenus ? Quel administrateur fiduciaire relève de quel tribunal ? La planification et l’optimisation fiscales transfrontalières constituent un travail complexe ; il est donc recommandé de consulter des conseillers réputés et agréés dans chaque juridiction. Parallèlement, misez sur un système de reporting partagé qui permette à chacun de travailler à partir d’un même tableau.
Exemple de tableau de répartition du capital
Vous trouverez ci-dessous une structure simplifiée et hypothétique.
Le schéma présente la chaîne de propriété. Notez que l'avion, le yacht et la collection d'œuvres d'art font également partie de leurs SARL respectives, juste à côté du portefeuille.
| Niveau | Véhicule | Ce qu'il contient |
|---|---|---|
| 1 | Le directeur et son conjoint (G1) | Régler la fiducie familiale ; verser directement des fonds à la fondation privée |
| 2 | Trust familial (dynastique), avec une société fiduciaire privée en tant que fiduciaire | 100 % de la société holding |
| 2 | Fondation privée, financée par le capital, hors du cadre de la fiducie | Fonds de dotation destiné à l'octroi de subventions |
| 3 | Société holding | Les SARL ci-dessous |
| 4 | Investment LLC | Portefeuille public et trésorerie |
| 4 | Marchés privés LLC | Fonds de capital-investissement et autres actifs alternatifs |
| 4 | Sociétés à responsabilité limitée (LLC) immobilières, une par bien immobilier | Logements, bâtiments commerciaux |
| 4 | Sociétés à responsabilité limitée (SARL) dans les secteurs de l'aviation et de la marine | Avion, yacht |
| 4 | Art LLC | La collection |
Même cet exemple simple mêle des actifs liquides et illiquides, et introduit une deuxième devise dès qu’un bien immobilier à l’étranger entre en jeu. C’est là que les tableurs commencent à montrer leurs limites. Ils ne permettent pas d’afficher les pourcentages de participation à plusieurs niveaux, et l’ajout d’une troisième devise ne fait qu’accroître la complexité.
Masttro a été créé en 2010 au sein d'un family office multigénérationnel par des professionnels qui cherchaient précisément à résoudre ce problème : offrir une vue d'ensemble du patrimoine réparti entre différentes entités, juridictions, devises et classes d'actifs. La « Global Wealth Map » établit l'organigramme de propriété à partir de données en temps réel provenant de sociétés, de trusts, de SARL et de fondations, tandis que la plateforme intègre les actifs liés au mode de vie dans la même vue que le portefeuille.
Jefferson River Capital a déployé Masttro sur un portefeuille de plus d'un milliard de dollars comprenant plus de 200 placements alternatifs, et ce en moins de trois mois. Découvrez comment. Lisez l'étude de cas
Comment met-on en place la couche de gouvernance ?
Ce niveau détermine qui est habilité à prendre quelles décisions et comment la famille règle ses différends. La plupart des family offices ont mis en place un dispositif formel à cet effet : près des trois quarts d’entre eux disposent d’un conseil d’administration composé en moyenne de quatre membres (Deloitte Private, 2024).
Conseil de famille et charte familiale
Un conseil de famille s'exprime au nom de la famille, et non au nom du family office. Il accorde une place à chaque branche et à chaque génération, ce qui revêt une importance croissante au fil du temps, à mesure qu'une poignée de frères et sœurs se transforme en un groupe de cousins qui se connaissent parfois à peine. Une constitution familiale consigne par écrit ce qui a été convenu : la mission, qui fait partie de la famille et comment les litiges sont résolus.
Conseil d'administration et comité d'investissement
Le conseil d'administration supervise le fonctionnement de l'organisme : budget, recrutement des cadres supérieurs et gestion des risques. Le comité d'investissement fixe les objectifs de répartition des actifs et approuve les gestionnaires conformément à une politique d'investissement. Les membres de la famille devraient-ils siéger à la fois au conseil d'administration et au comité ? C'est le cas pour certains, mais la présence d'un membre indépendant au sein de chaque instance renforce l'objectivité et facilite le refus d'une demande émanant d'un proche.
Planification de la succession
La succession fait partie intégrante de la structure familiale. Cependant, seules 53 % des familles disposent d’un plan de succession patrimoniale, contre 47 % en 2024 (Rapport UBS Global Family Office 2025). Les autres comptent sur leur mémoire et la bonne volonté de leurs proches pour le plus important transfert de patrimoine qu’elles auront jamais à effectuer. Un véritable plan précise qui reprendra chaque rôle, comment les générations futures seront préparées et qui contrôlera chaque instrument financier par la suite.
Avant de considérer cette couche comme terminée, vérifiez que ces documents existent et sont à jour :
- Charte familiale
- Déclaration de politique d'investissement
- Plan de succession, portant à la fois sur les fonctions et sur les actifs
- Documents de planification successorale pour chaque mandant, en correspondance avec le tableau de répartition de la propriété
- Chartes du conseil d'administration et des comités
Les cadres de gouvernance écrits perdurent. C'est grâce à eux que le patrimoine familial peut perdurer même après le départ du fondateur. Une fois ces règles établies, elles orientent chaque décision d'investissement et de dépense. Notre guide sur la stratégie des family offices prend le relais à partir de là.
Mais n'oubliez pas : ce ne sont pas les documents qui font fonctionner un bureau, mais les personnes.
Le niveau opérationnel : l'équipe chargée de la gestion du bureau
Le niveau opérationnel est constitué de l’équipe du family office et des sociétés externes qui mettent en œuvre les instructions du conseil d’administration. La plupart des family offices restent légers en termes d’effectifs, et les budgets en expliquent la raison : les frais de personnel, d’infrastructure et informatiques représentaient 56 % des coûts des family offices en 2024 (Rapport mondial 2025 d’UBS sur les family offices).
Les fonctions habituelles au sein d'un family office sont notamment les suivantes :
- PDG ou directeur : définit les orientations stratégiques, rend compte au conseil d'administration et au conseil municipal.
- Directeur des investissements : définit les stratégies d'investissement, supervise les portefeuilles d'investissement et est responsable de la gestion des risques.
- Directeur financier : trésorerie, fiscalité, planification financière, experts-comptables externes.
- Directeur des opérations (COO) : services administratifs, fournisseurs, reporting, cybersécurité.
- Comptables : rapprochement comptable, paiement des factures, appels de fonds, formulaires K-1.
Rares sont les cabinets qui ont besoin de recruter ces cinq profils. Le véritable choix consiste à déterminer ce qui doit être externalisé et ce qui doit être géré en interne. De nombreuses familles confient la gestion de leurs investissements à des gestionnaires de patrimoine ou à un directeur des investissements (CIO) externe, et délèguent les questions fiscales et juridiques à des cabinets spécialisés. Il convient de conserver en interne tout ce qui nécessite une connaissance approfondie de la famille, et d’externaliser tout ce qu’un spécialiste est en mesure de traiter plus facilement à grande échelle.
Une équipe allégée ne peut fonctionner que si les systèmes se chargent des tâches répétitives. Deux personnes ne peuvent pas rapprocher manuellement les comptes d’une douzaine de dépositaires chaque mois tout en répondant au directeur le jour même. C’est précisément pour cela qu’il existe des logiciels spécialement conçus pour les family offices.
Une équipe réduite a besoin de systèmes adaptés. Découvrez le guide pour mettre en place une infrastructure technologique adaptée à un family office. Téléchargez l'e-book
Pour les familles américaines, il existe une contrainte supplémentaire, imposée par Washington, D.C.
Réglementation américaine : l'exemption accordée aux family offices par la SEC
En vertu de la règle de la SEC relative aux family offices, un family office éligible est exclu de la définition du « conseiller en investissement » au sens de la loi sur les conseillers en investissement (Investment Advisers Act) ; il n’est donc pas tenu de s’enregistrer. La SEC a adopté la règle 202(a)(11)(G)-1 le 22 juin 2011 (SEC), après que la loi Dodd-Frank eut supprimé l’exemption sur laquelle de nombreux family offices s’appuyaient.
Le bureau doit remplir trois conditions :
- Il conseille uniquement les « clients familiaux », tels que les définit la réglementation.
- Elle est détenue à 100 % par des clients familiaux et contrôlée exclusivement par des membres de la famille ou des entités familiales.
- Elle ne se présente pas au public comme un conseiller en investissement.
Si vous faites intervenir un copropriétaire n'ayant aucun lien de parenté avec vous, ou si vous commencez à conseiller la famille d'un ami, l'exclusion pourrait ne plus s'appliquer.
Ceci ne constitue pas un avis juridique ; veuillez vérifier votre situation auprès d'un avocat. Les entreprises détenant des actifs ou ayant de la famille en dehors des États-Unis sont également soumises à d'autres réglementations ; les structures transfrontalières nécessitent donc le recours à un avocat local.
Quoi qu'il en soit, vous ne pouvez déterminer qui détient et contrôle le bureau que si l'organigramme est à jour à la date à laquelle la demande est formulée.
"Masttro nous permet de répondre à toutes les questions du point de vue du propriétaire. Quels sont mes actifs ? Où se trouvent-ils ? Qui est au courant de ces informations et qui en est responsable ?

Cinq tableaux de bord indispensables à tout détenteur de patrimoine

Comment faites-vous pour que la structure reste visible à mesure qu'elle se développe ?
Un organigramme n'est utile que s'il est à jour. Chaque nouvelle société, chaque nouveau compte et chaque nouvelle juridiction doivent être classés au bon endroit dès le jour de leur création, sinon l'organigramme perd toute pertinence.
Le terme « visible » signifie que vous pouvez répondre chaque jour à quatre questions : à qui appartient cet actif, par l'intermédiaire de quelle entité, dans quelle devise, et quelle est sa valeur actuelle ?
Le reporting consolidé à l'échelle de l'ensemble de la structure du groupe permet d'y parvenir pour chaque actif. Sinon, les mandants recevraient un fichier PDF trimestriel déjà obsolète à sa réception, et le directeur des opérations passerait la semaine précédant chaque réunion du conseil d'administration à reconstituer le tableau à partir des relevés.
Cessez donc de considérer le graphique comme un simple document et faites-en une source de vérité. Alimentez-le à partir des données en temps réel des dépositaires et intégrez-le aux tableaux de bord d’investissement que la famille utilise déjà. Le directeur des investissements de Jefferson River Capital l’a clairement exprimé :
« D’un point de vue visuel et en termes d’interface utilisateur, c’est de loin la plateforme la plus simple pour ajouter des éléments et visualiser notre cartographie de la famille. » Daniel Forman, directeur informatique, Jefferson River Capital
Il s'agit de la « Global Wealth Map », alimentée par les données agrégées par Masttro à partir de plus de 750 sources provenant de dépositaires dans plus de 40 pays, hébergée sur un cloud privé suisse où même les employés de Masttro n'ont pas accès à vos données.
Découvrez comment une carte interactive permet de visualiser l'ensemble des entités, des fiducies et des actifs détenus par une famille, toutes juridictions et devises confondues. Découvrez la carte mondiale du patrimoine
Questions fréquemment posées
De quel patrimoine faut-il disposer pour créer un « family office » dédié à une seule famille ?
Il n'existe pas de seuil minimum légal. Le critère déterminant est de savoir si le patrimoine permet de financer une équipe dédiée année après année ; les family offices emploient en moyenne 12 personnes (UBS, 2025). En dessous de ce seuil, un bureau multifamilial ou virtuel revient généralement moins cher.
Quelle part du budget d'un family office est consacrée au personnel et aux systèmes ?
La majeure partie. Les frais de personnel, d'infrastructure et informatiques représentaient 56 % des coûts des family offices en 2024 (UBS, 2025).
Un family office doit-il prendre la forme d'une SARL ou d'une fiducie ?
En général, les deux, car leurs rôles sont différents. Le cabinet lui-même est souvent une SARL qui emploie du personnel et signe des contrats. Les fiducies détiennent les actifs au profit des bénéficiaires. C'est à votre conseiller en fiducie et à votre conseiller fiscal de déterminer la répartition.
Un family office peut-il servir plusieurs familles tout en restant exempté de l'obligation d'enregistrement auprès de la SEC ?
En règle générale, non. Selon la réglementation de la SEC, les membres d’une même famille sont les descendants d’un ancêtre commun situé à dix générations au maximum de la génération la plus jeune de la famille, ainsi que leurs conjoints. Certains collaborateurs clés et certaines fiducies familiales peuvent également être considérés comme des clients. Un cabinet qui conseille des familles sans lien de parenté doit généralement s’enregistrer ou trouver une autre exemption.
Combien de personnes faut-il pour faire fonctionner un family office ?
La moyenne est de 12 (UBS, 2025), mais beaucoup fonctionnent avec une poignée de collaborateurs et externalisent les services liés aux investissements, à la fiscalité et aux questions juridiques.
Comment les family offices gèrent-ils leurs entités implantées dans plusieurs pays ?
Des conseillers juridiques locaux dans chaque juridiction, et une vue d'ensemble consolidée de l'ensemble de ces juridictions. Le travail juridique reste local ; la vue d'ensemble indiquant qui détient quoi, dans quelle devise, est centralisée en un seul endroit.
Masttro peut-il cartographier les entités et la structure de propriété de notre famille ?
Oui. La « Global Wealth Map » présente les entreprises, les trusts, les sociétés à responsabilité limitée (LLC) et les fondations dans une vue d'ensemble en temps réel. La plateforme Masttro, plus étendue, intègre également les biens immobiliers, les œuvres d'art, les avions et les yachts au portefeuille, grâce aux données fournies par plus de 750 dépositaires répartis dans plus de 40 pays.
« Ce qui nous a été le plus utile, c’est d’avoir acquis une vue d’ensemble complète et structurée de l’ensemble de notre patrimoine. Aujourd’hui, nous avons une vision beaucoup plus claire de ce que nous possédons, de l’endroit où ces actifs sont détenus et des liens qui unissent les différentes entités et les différents placements. »
"Masttro nous permet de consolider l'ensemble des dépositaires et de mettre en place toute la structure juridique pour offrir à nos clients une véritable vision holistique de leurs actifs."

« Une véritable révolution pour l'analyse des performances des portefeuilles et la consultation des organigrammes. »