Notre équipe s'entretient quotidiennement avec des family offices, des dirigeants et leurs conseillers. L'une des premières questions qui nous est posée est de savoir si le patrimoine d'une famille est suffisant pour justifier la création de son propre family office, et la plupart des réponses disponibles en ligne se limitent à un simple chiffre. Ce guide explique ce qui détermine réellement ce seuil minimum, afin que votre famille puisse choisir la structure la mieux adaptée avant d'y consacrer des capitaux et du personnel.
Nous avons utilisé des outils d'intelligence artificielle pour faciliter la collecte d'informations et accélérer la rédaction de la première ébauche. Cela nous a permis de consacrer davantage de temps à vérifier chaque chiffre par rapport à son rapport d'origine et à ajouter les éléments issus de nos échanges avec les clients. Un rédacteur de Masttro a vérifié chaque affirmation, et les membres de notre équipe ont relu l'article avant sa publication.
- J.P. Morgan Private Bank, Rapport mondial 2026 sur les family offices
- UBS, Rapport mondial sur les family offices 2025
- Étude de Deloitte Private sur les family offices (2024)
- Knight Frank, « The Wealth Report 2026 »
- BMO Family Office, formulaire CRS (janvier 2026)
- Règle de la SEC américaine relative aux « family offices », 17 CFR 275.202(a)(11)(G)-1
- Duane Morris, Singapour : critères d'admission aux programmes 13O et 13U
Principaux enseignements
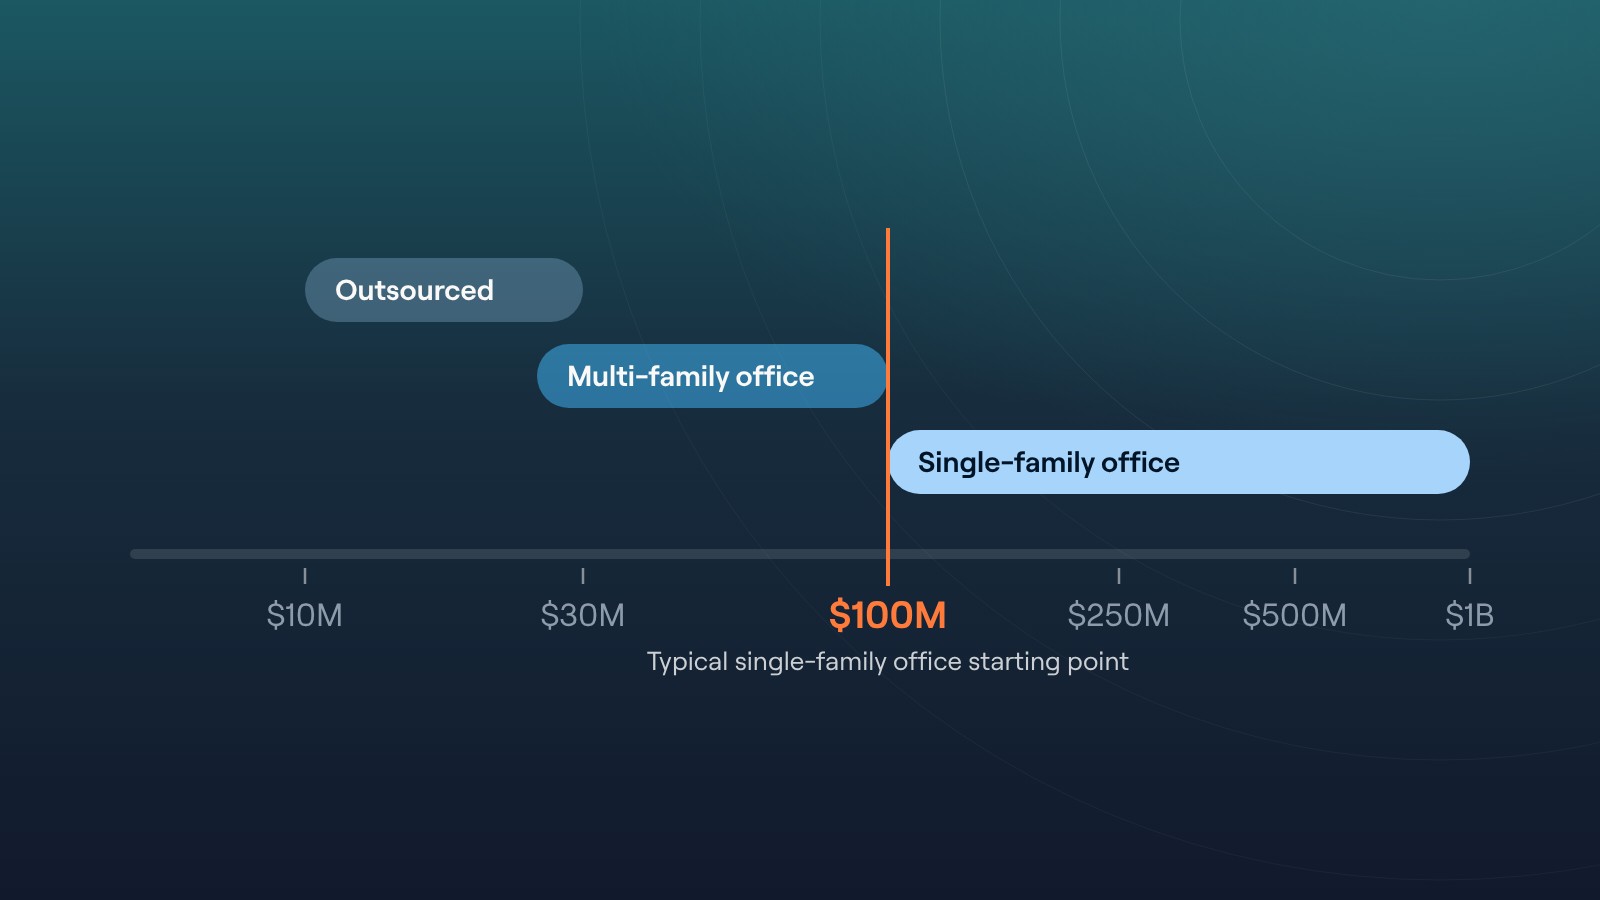
La plupart des conseillers estiment que le seuil minimum de patrimoine net requis pour un family office dédié à une seule famille s'élève à 100 millions de dollars d'actifs investissables, et nombreux sont ceux qui préfèrent un montant de 250 millions de dollars ou plus. La raison en est le coût : même les family offices gérant 250 millions de dollars ou moins dépensent environ 0,9 million de dollars par an pour fonctionner, selon le rapport « 2026 Global Family Office Report » de J.P. Morgan Private Bank.
En dessous de ce seuil, les familles disposant d’un patrimoine très élevé disposent tout de même de solutions intéressantes. Un « multi-family office » répartit le coût d’une équipe de professionnels entre plusieurs familles, tandis qu’un « family office » externalisé coordonne les services de spécialistes de la banque privée, de la fiscalité et du droit pour le compte de la famille. Ce guide présente les seuils de patrimoine applicables à chaque modèle, leur coût respectif, ainsi que les autres facteurs permettant de déterminer la structure la plus adaptée.
Quel est le patrimoine net minimum requis pour un family office ?
Il n'existe pas de seuil légal. Un family office est une société privée, et n'importe quelle famille peut en créer un. Le seuil pratique découle d'un simple calcul : le coût de fonctionnement du family office doit représenter une part suffisamment faible du patrimoine familial pour que son exploitation soit rentable. C'est généralement par là que commence chaque modèle.
| Modèle de « family office » | Point de départ habituel | Ce que reçoit la famille | Coût annuel |
|---|---|---|---|
| Family office dédié à un seul client (SFO) | Plus de 100 millions de dollars d'actifs investissables ; plus de 250 millions de dollars, c'est un montant confortable | Une équipe dédiée et une maîtrise totale des investissements, de la planification successorale et de la gouvernance | Environ 0,9 million de dollars pour un chiffre d'affaires inférieur ou égal à 250 millions de dollars, et jusqu'à 6,6 millions de dollars pour un chiffre d'affaires supérieur ou égal à 1 milliard de dollars |
| Multi-family office (MFO) | 25 à 100 millions de dollars ; certaines entreprises exigent 50 millions de dollars ou plus | Une équipe professionnelle commune avec les services institutionnels | En général, un pourcentage des actifs ou des honoraires forfaitaires |
| Family office externalisé ou virtuel | 10 À 30 MILLIONS DE DOLLARS | Des spécialistes coordonnés par une banque privée, un gestionnaire de patrimoine ou un conseiller | Rémunérations versées à chaque prestataire |
Ces fourchettes constituent des points de départ, et non des règles. Une famille disposant de 80 millions de dollars répartis entre 30 entités dans quatre pays pourrait avoir besoin d'un bureau dédié plus tôt qu'une famille disposant de 300 millions de dollars sur un seul compte de courtage.
Pourquoi le seuil habituel pour un family office dédié à une seule famille est-il fixé à 100 millions de dollars ?
Un « single-family office » (SFO) est une société privée au service d’une seule famille. Elle emploie ses propres professionnels de l’investissement et son personnel, souvent composé d’un directeur des investissements, d’un directeur financier ou d’un contrôleur de gestion, de gestionnaires d’investissement, de conseillers fiscaux et juridiques, ainsi que d’administrateurs. Cette équipe se charge de la gestion des investissements, de la répartition des actifs, des décisions d’investissement, de la gestion des risques, de la planification fiscale et de la préparation des déclarations d’impôts, de la planification successorale, de la planification philanthropique et de la gouvernance familiale pour les membres d’une seule et même famille, sans qu’aucun autre client ne vienne concurrencer son attention.
Combien coûte le fonctionnement d'un SFO ?
J.P. Morgan a interrogé 333 gestionnaires financiers dans plus de 30 pays dans le cadre de son rapport 2026. Les coûts d'exploitation annuels augmentent régulièrement en fonction des actifs sous gestion :
Selon le rapport publié par J.P. Morgan, un « family office » dépense en moyenne environ 3 millions de dollars par an, et 40 % d’entre eux dépensent moins d’un million de dollars. Les frais de personnel constituent le poste de dépenses le plus important. Le rapport « UBS Global Family Office Report 2025 » révèle qu’un « family office » emploie en moyenne 12 personnes.
Quel pourcentage cela représente-t-il par rapport au patrimoine familial ?
UBS estime le coût d'exploitation pur moyen à 41,1 points de base (0,41 %) des actifs par an. En divisant le coût moyen de J.P. Morgan pour chaque tranche de taille par les actifs de la famille, on comprend pourquoi 100 millions de dollars constituent le seuil minimal utilisé par la plupart des conseillers :
| Actifs disponibles à l'investissement | Coût moyen pratiqué par J.P. Morgan pour cette tranche de montant | Coût en pourcentage de l'actif |
|---|---|---|
| $50M | 0,9 million de dollars (bureaux d'une valeur inférieure ou égale à 250 millions de dollars) | 1.8% |
| $100M | 0,9 million de dollars (bureaux d'une valeur inférieure ou égale à 250 millions de dollars) | 0.9% |
| $200M | 0,9 million de dollars (bureaux d'une valeur inférieure ou égale à 250 millions de dollars) | 0.45% |
| $500M | 1,7 million de dollars (entre 250 et 500 millions de dollars) | 0.34% |
| $750M | 3,3 millions de dollars (entre 501 et 999 millions de dollars) | 0.44% |
Avec un patrimoine de 50 millions de dollars, un petit cabinet typique absorberait près de 2 % du patrimoine familial chaque année, hors frais de gestion, ce qui est difficile à justifier au regard des rendements des placements. À 100 millions de dollars, ce chiffre passe sous la barre des 1 %, et à 200 millions de dollars, il se situe proche de la moyenne d’UBS. C’est pourquoi de nombreux conseillers considèrent 100 millions de dollars comme le seuil minimum et 250 millions de dollars ou plus comme la fourchette idéale.
Pourquoi certains conseillers parlent-ils de 250 millions ou de 500 millions de dollars ?
Les conseillers qui placent la barre plus haut prennent en compte ce que fait un bureau « à part entière ». Un SFO qui gère ses propres équipes d’investissement, réalise des investissements directs en capital-investissement et en capital-risque, et s’occupe de la gestion immobilière et de sociétés d’exploitation a besoin de plus de personnel et de plus de systèmes. Une famille disposant de 100 millions de dollars peut se contenter d’un bureau allégé de deux ou trois personnes qui s’appuie sur des gestionnaires d’investissement externes pour la mise en œuvre des investissements. Une famille disposant de 500 millions de dollars peut se permettre de disposer en interne de services de recherche et d’analyse des risques, ainsi que d’un éventail plus large d’investissements privés.
Quel est le montant nécessaire pour rejoindre un multi-family office ?
Un « multi-family office » (MFO) accompagne plusieurs familles grâce à une équipe commune. La plupart des MFO s'adressent à des familles disposant d'un patrimoine investissable compris entre 25 et 100 millions de dollars, bien que les seuils minimaux varient considérablement d'une société à l'autre. BMO Family Office, par exemple, indique dans son formulaire CRS un seuil minimal de 50 millions de dollars pour les comptes à gestion discrétionnaire et de 100 millions de dollars pour les comptes à gestion non discrétionnaire.
Les MFO proposent généralement les mêmes services de family office qu’un SFO : stratégies d’investissement, planification successorale et stratégies de transmission du patrimoine, gestion des fiducies et des successions, planification fiscale, conseil en matière de dons caritatifs et d’autres activités philanthropiques, ainsi que gouvernance familiale. Chaque famille finance une partie des frais liés à l’équipe, et non la totalité. Les honoraires correspondent généralement à un pourcentage des actifs ou à une rémunération forfaitaire. Demandez à n’importe quelle MFO comment elle est rémunérée, si elle facture des honoraires liés à la performance ou tire des revenus des produits qu’elle recommande, et comment elle gère les conflits d’intérêts.
De nombreux MFO sont enregistrés en tant que conseillers en investissement, ce qui leur impose des obligations de conformité réglementaire auxquelles un SFO échappe généralement. Le principal défi opérationnel pour un MFO réside dans son envergure : le service client repose sur un reporting consolidé pour des dizaines de familles disposant d’un patrimoine très élevé, souvent sous la marque propre de la société. Le logiciel de Masttro dédié aux multi-family offices répond à ce besoin grâce à des portails clients en marque blanche, des analyses de portefeuille et des rapports clients couvrant l’ensemble des ménages.
Quelles sont les options qui s'offrent aux familles disposant d'un patrimoine compris entre 10 et 30 millions de dollars ?
Pour les familles se situant dans cette fourchette, un family office dédié est trop coûteux et de nombreux MFO refusent de prendre en charge leur dossier. La solution habituelle consiste à recourir à un family office externalisé. Dans le cadre d’un family office externalisé, une banque privée, un gestionnaire de patrimoine ou un conseiller financier indépendant coordonne les interventions de spécialistes en planification patrimoniale, fiscalité, planification successorale, affaires juridiques et assurance. La plupart des groupes de banque privée et des sociétés de gestion de patrimoine proposent une forme de ce service par le biais de leurs prestations de gestion de patrimoine. Un « family office » virtuel fonctionne de la même manière, les spécialistes étant connectés à distance, tandis qu’un « family office » fractionné met à disposition des cadres supérieurs à temps partiel.
L'externalisation n'est pas l'apanage des petites entreprises familiales. Les grandes entreprises familiales y ont également recours :
J.P. Morgan a constaté qu’environ 52 % des family offices externalisent les tâches juridiques et plus de 45 % les opérations de trading, tandis que seul un sur cinq environ gère l’ensemble de ses activités en interne. Pour une petite famille, la question n’est pas de savoir s’il faut externaliser, mais quelle part des activités du family office confier à des prestataires externes. Une famille qui commence par faire appel à un family office externalisé peut internaliser les fonctions une à une à mesure que son patrimoine s’accroît.
Est-ce le patrimoine net ou les actifs disponibles à l'investissement qui déterminent le montant minimum ?
Ce sont les actifs investissables qui font la différence. Le patrimoine net comprend l'entreprise familiale, les résidences principales, les œuvres d'art et tout autre actif ne générant pas de revenus suffisants pour couvrir les frais de fonctionnement d'un cabinet. Un fondateur dont la fortune s'élève à 300 millions de dollars sur le papier, mais dont 280 millions sont immobilisés dans l'entreprise familiale, dispose d'environ 20 millions de dollars d'actifs investissables. Cela le place dans la catégorie des clients externalisés ou gérés par un gestionnaire financier externe (MFO) jusqu'à ce qu'un événement de liquidité, tel qu'une vente ou une introduction en bourse, se produise.
Lorsque vous évaluez votre niveau de préparation, prenez en compte les placements liquides, les engagements dans des fonds privés à leur valeur nette d'inventaire, ainsi que les biens immobiliers générateurs de revenus. Vérifiez ensuite si les actifs restants entraînent une complexité supplémentaire nécessitant une gestion particulière. Un yacht, une collection ou une participation dans une entreprise familiale ne permettent pas de financer un bureau, mais ils impliquent davantage de démarches en matière de déclaration, d'assurance et de protection du patrimoine.
Quels autres facteurs déterminent si vous avez besoin d'un family office ?
Le niveau des actifs détermine ce qu'une famille peut se permettre. La complexité détermine ce dont elle a besoin. Quatre facteurs incitent les familles à recourir à un cabinet spécialisé plus tôt que ne le laissent supposer les chiffres à eux seuls.
Combien d'entités, de pays et de devises sont concernés ?
Les fiducies familiales, les sociétés holding, les fondations privées et les sociétés de personnes doivent chacune tenir leurs propres registres, déclarations fiscales et rapports. Si l'on ajoute à cela des dépositaires situés dans plusieurs pays et l'utilisation de multiples devises, une famille peut rapidement dépasser le seuil des relevés bancaires privés, même avec un patrimoine bien inférieur à 100 millions de dollars. La première étape consiste souvent à visualiser l'ensemble de la structure de propriété sur une « Global Wealth Map ».
Quelle part du portefeuille est investie sur les marchés privés ?
Le capital-investissement, les fonds spéculatifs, le capital-risque et le crédit privé génèrent des appels de fonds, des distributions, des relevés de valeur liquidative (VL) et des formulaires K-1 selon leurs propres calendriers. Les participants à l’enquête de J.P. Morgan détenaient en moyenne environ 35 % de leurs portefeuilles dans des placements alternatifs. Chaque fonds génère des formalités administratives que quelqu’un doit suivre, rapprocher et déclarer ; ainsi, une famille fortement exposée aux investissements privés et aux fonds spéculatifs a besoin de capacités opérationnelles plus importantes qu’une famille détenant les mêmes actifs sous forme de titres cotés. Pour en savoir plus, consultez notre guide sur les investissements alternatifs destiné aux family offices.
Une transition générationnelle se profile-t-elle ?
Les family offices ont pour principale vocation de gérer la transmission du patrimoine et la planification successorale. Lorsque la deuxième ou la troisième génération prend le relais, les membres de la famille ont besoin d’un cadre de gouvernance : un conseil de famille, des politiques d’investissement et des règles claires concernant l’accès aux informations. Un family office offre à l’héritage familial un cadre permanent. Notre guide stratégique sur les family offices explique comment les familles s’organisent à cet égard.
De quel degré d'intimité la famille a-t-elle besoin ?
Certaines familles créent un family office principalement pour confier la gestion de leurs informations financières à une petite équipe de confiance. Cela repose autant sur la sécurité des systèmes que sur celle des personnes. Notre guide sur la cybersécurité destiné aux family offices passe en revue les principaux risques.
Combien y a-t-il de family offices ?
Deloitte Private a estimé qu'il y avait environ 8 030 SFO dans le monde en 2024, détenant 3 100 milliards de dollars d'actifs, et prévoit qu'il y en aura 10 720 d'ici 2030. Le vivier de fondateurs potentiels s'élargit lui aussi : Knight Frank a recensé 713 626 particuliers très fortunés (dont la fortune nette dépasse 30 millions de dollars) en 2026, soit une augmentation de 162 191 en cinq ans. Bon nombre de ces familles fortunées atteindront un stade où une relation avec une banque privée ne suffira plus à couvrir l'ensemble de leur patrimoine.
Les family offices doivent-ils s'enregistrer auprès des autorités de régulation ?
Aux États-Unis, la plupart des SFO se prévalent de l'exemption accordée par la SEC aux « family offices » pour éviter de s'enregistrer en tant que conseillers en investissement. Pour bénéficier de cette exemption, le « family office » ne doit avoir d'autres clients que des membres de la famille, être détenu à 100 % par ces derniers et contrôlé par des membres de la famille, et ne pas se présenter au grand public comme un conseiller en investissement. Le fait de servir ne serait-ce qu'une seule famille extérieure met généralement fin à cette exemption, ce qui explique pourquoi les MFO s'enregistrent généralement.
Certaines juridictions subordonnent les avantages fiscaux accordés aux family offices à un montant minimum de capital. À Singapour, selon Duane Morris, les fonds qui souhaitent bénéficier des régimes d'avantages fiscaux prévus aux articles 13O et 13U doivent disposer respectivement d'au moins 20 millions de dollars singapouriens et 50 millions de dollars singapouriens dès le dépôt de leur demande. Les familles qui souhaitent s'implanter en dehors de leur pays d'origine devraient solliciter l'avis d'un juriste local avant de choisir un lieu d'implantation.
"Masttro est un moteur de gestion familiale qui peut consolider tous les types d'informations relatives à la famille. Non seulement les actifs financiers, le style de vie, mais aussi l'héritage et les différentes activités liées à la famille.

Le guide ultime des logiciels de gestion familiale en 2026

Votre famille est-elle prête à faire appel à un family office dédié ?
Si les critères ci-dessus vous placent à la limite, ces six questions permettent généralement de trancher.
Si vous avez répondu « oui » à moins de quatre questions, un MFO ou un modèle externalisé conviendra probablement mieux à votre famille pour le moment. Notre guide étape par étape sur la création d’un family office aborde les prochaines décisions à prendre si vous êtes prêt.
En quoi la technologie modifie-t-elle le salaire minimum ?
Les logiciels abaissent le seuil minimal pratique, car ils remplacent des tâches qui, sans eux, nécessiteraient davantage de personnel. Une équipe réduite de trois personnes peut produire des rapports consolidés de qualité institutionnelle si les données sont transmises automatiquement, au lieu d'être téléchargées puis ressaisies.
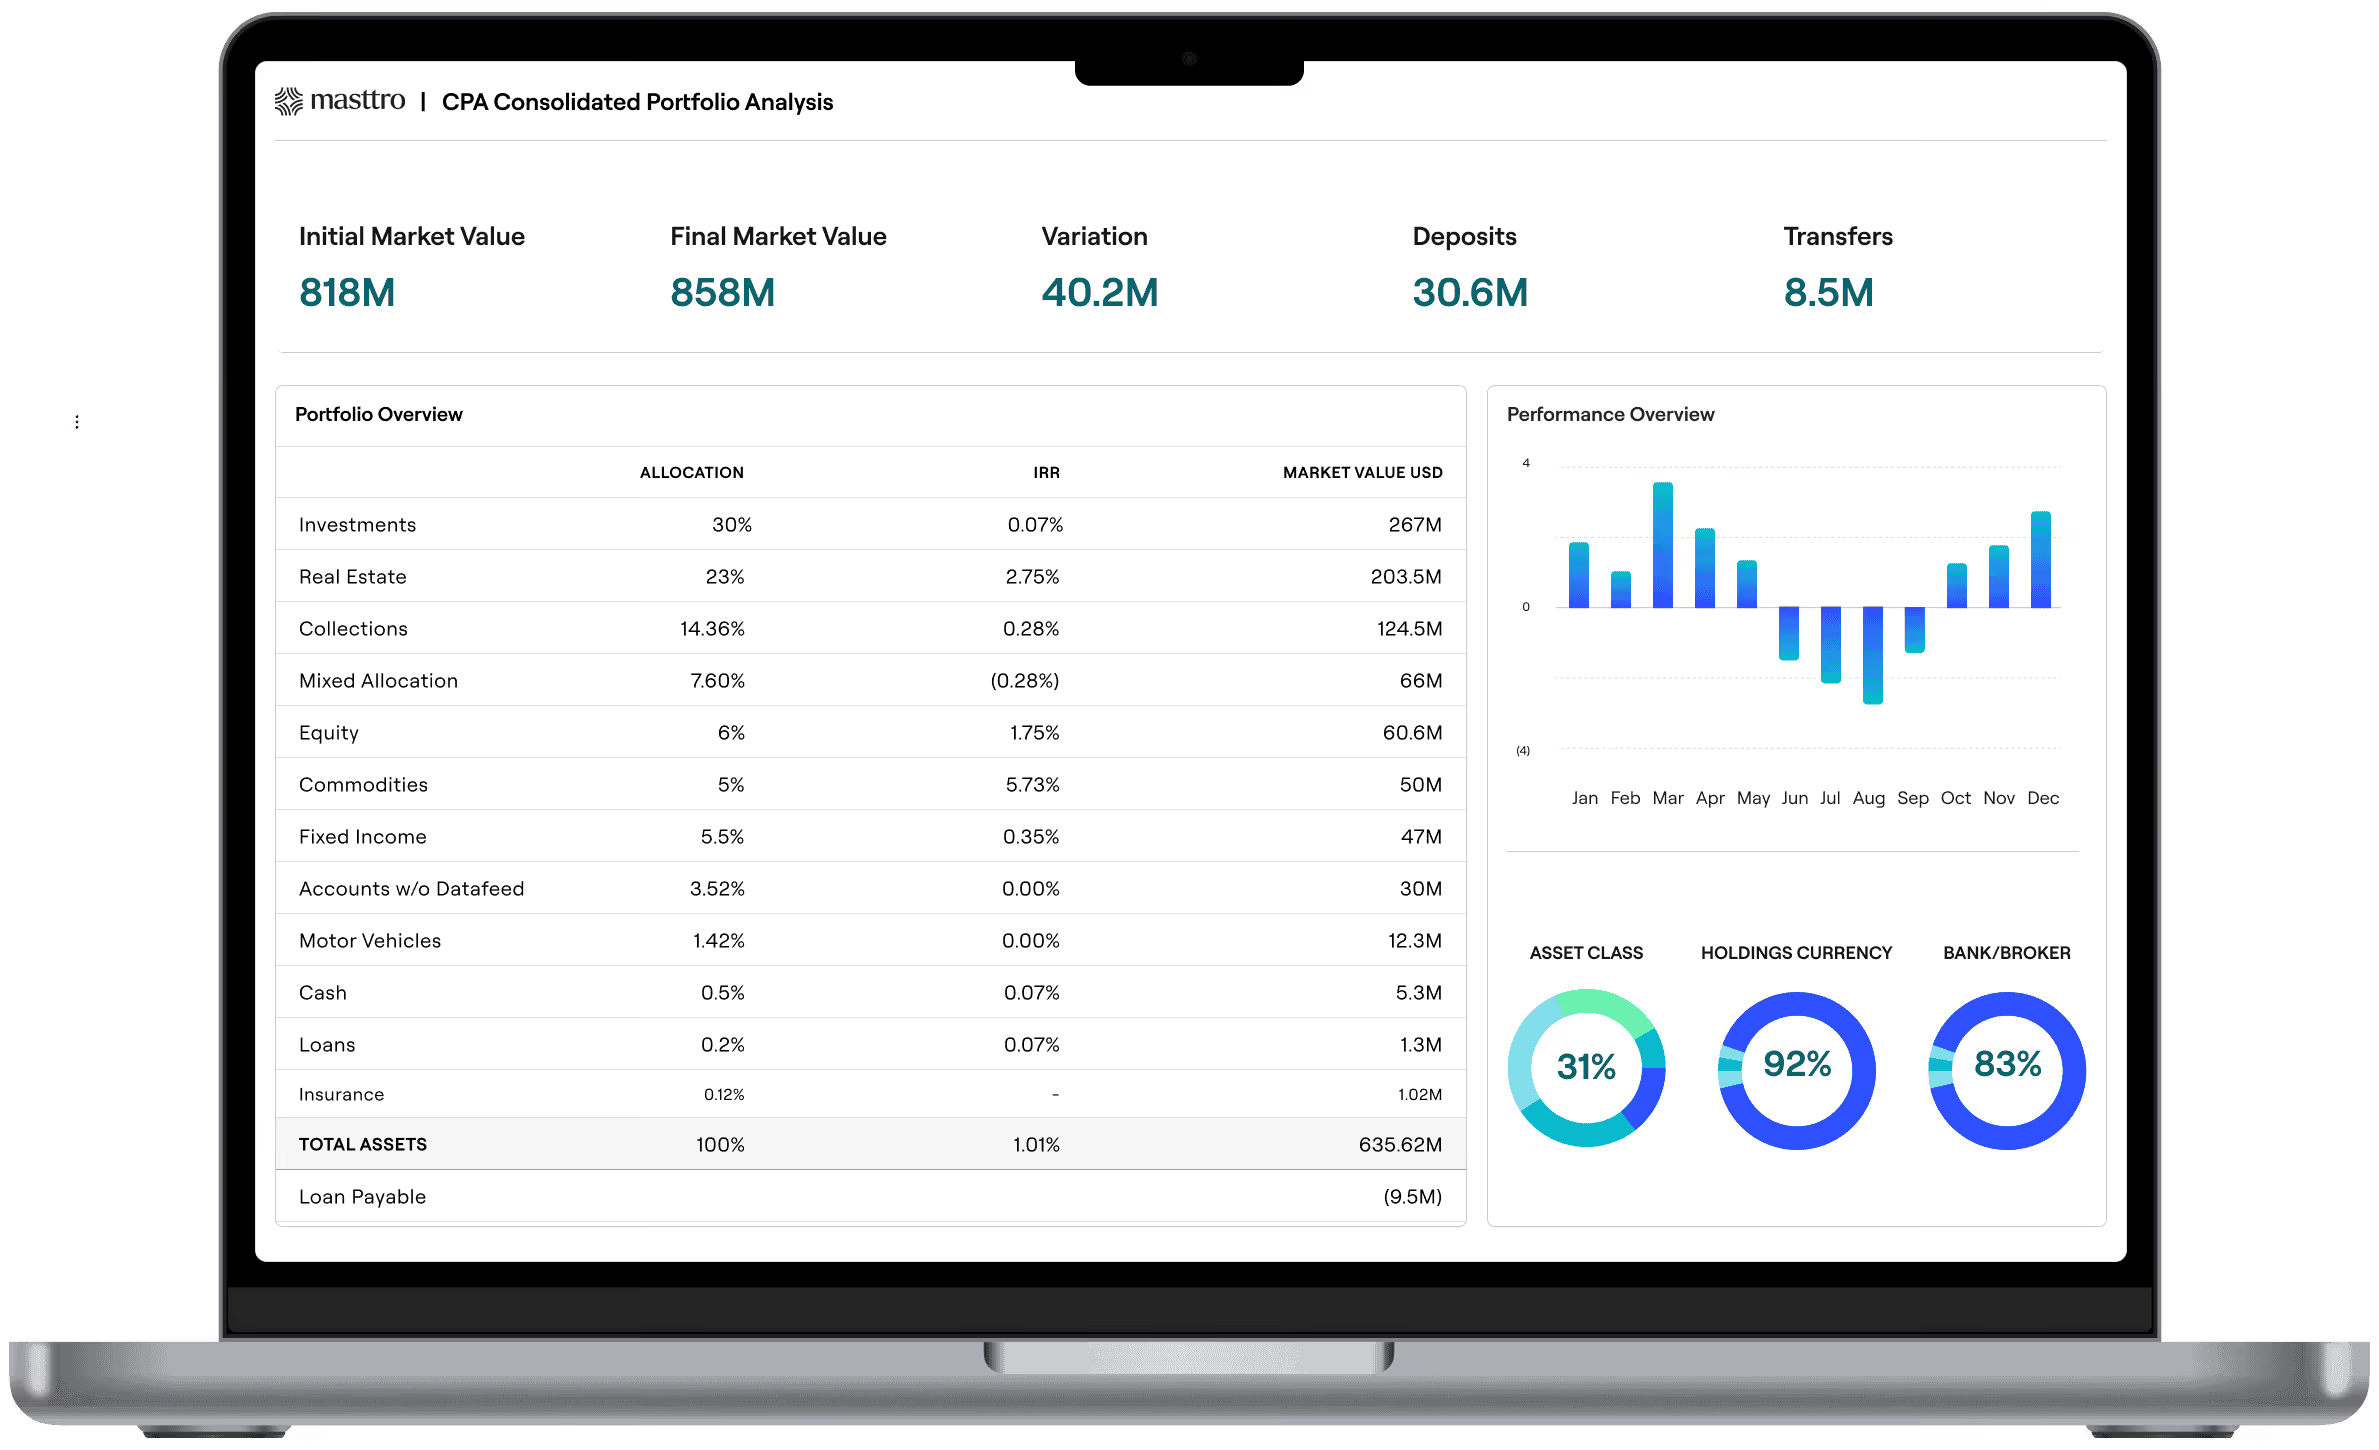
Le logiciel de gestion de family office de Masttro s'interface avec plus de 750 dépositaires et banques dans plus de 40 pays, regroupe toutes les classes d'actifs et entités dans une vue d'ensemble en temps réel avec un accès aux données en direct, et utilise l'intelligence artificielle appliquée aux documents pour analyser les avis d'appel de fonds, les relevés de valeur liquidative et les formulaires K-1. Stonebridge Family Office a réduit son temps de reporting mensuel de 8 à 10 heures à quelques heures seulement après avoir adopté Masttro, tandis que Jefferson River Capital gère un portefeuille de plus d’un milliard de dollars comprenant plus de 200 investissements alternatifs avec une équipe réduite. La tarification de Masttro est forfaitaire et n’est pas liée aux actifs sous gestion ; le coût n’augmente donc pas au fur et à mesure que le patrimoine de la famille s’accroît.
Pour comparer les différentes plateformes utilisées par les familles, consultez notre liste des meilleurs logiciels de family office ou téléchargez le « Guide ultime des logiciels de family office » pour découvrir leurs fonctionnalités, leurs modèles tarifaires et ceux qui correspondent le mieux à vos besoins.
Quel modèle de family office correspond à votre patrimoine ?
- Plus de 100 millions de dollars d'actifs investissables : un SFO est viable et devient rentable à partir d'environ 250 millions de dollars.
- 25 à 100 millions de dollars : une MFO propose des services de gestion d'investissement professionnels partagés à un coût nettement inférieur.
- 10 à 30 millions de dollars : un family office externalisé ou virtuel coordonne les banques privées et les conseillers.
- Quel que soit le niveau : la complexité (entités, pays, marchés privés, générations) peut faire varier ce seuil à la hausse ou à la baisse.
Questions fréquemment posées
De combien d'argent a-t-on besoin pour créer un family office ?
La plupart des conseillers recommandent un patrimoine investissable d'au moins 100 millions de dollars pour un family office individuel, le seuil de confort étant fixé à 250 millions de dollars ou plus. Selon le rapport 2026 de J.P. Morgan, les family offices gérant 250 millions de dollars ou moins dépensent tout de même environ 0,9 million de dollars par an pour leur fonctionnement.
10 millions de dollars, est-ce suffisant pour un family office ?
Ce n'est pas une solution adaptée à un SFO. Avec 10 millions de dollars, les frais de fonctionnement absorberaient la majeure partie des rendements du portefeuille. Les familles de ce niveau font généralement appel à un family office externalisé ou à un family office virtuel s'appuyant sur une banque privée ou un conseiller indépendant.
50 millions de dollars suffisent-ils pour un family office dédié à une seule famille ?
C'est possible, mais coûteux. Un petit bureau type, dont le coût s'élève à environ 0,9 million de dollars par an, représenterait près de 2 % des 50 millions de dollars annuels. La plupart des familles de ce niveau de revenus ont davantage intérêt à opter pour un MFO.
Combien coûte un family office par an ?
L'enquête menée en 2026 par J.P. Morgan a révélé que les coûts annuels moyens s'élevaient à 0,9 million de dollars pour les bureaux gérant jusqu'à 250 millions de dollars, à 1,7 million de dollars pour ceux gérant entre 250 et 500 millions de dollars, à 3,3 millions de dollars pour ceux gérant entre 501 millions et 999 millions de dollars, et à 6,6 millions de dollars pour ceux gérant 1 milliard de dollars ou plus.
Quelle est la différence entre un « family office » dédié à une seule famille et un « family office » dédié à plusieurs familles ?
Une SFO est au service d'une seule famille, qui en est propriétaire et en assure le contrôle. Une MFO est au service de plusieurs familles, avec une équipe commune, et est généralement un conseiller en investissement agréé. Les MFO sont moins coûteuses par famille, mais offrent à chacune d'entre elles moins de contrôle sur les stratégies d'investissement et la composition du personnel.
Quel est le montant minimum requis pour créer un family office à Singapour ?
En vertu des dispositifs d'incitation fiscale prévus aux articles 13O et 13U, les fonds de family office doivent disposer d'au moins 20 millions de dollars singapouriens et 50 millions de dollars singapouriens respectivement, dès le moment du dépôt de la demande.
« Nous utilisons le CPA dans tous nos comités d'investissement, en particulier ses fonctionnalités de ventilation du portefeuille. »
« J'apprécie la simplicité d'utilisation et la bibliothèque de rapports prédéfinis proposée par Masttro. Cela a considérablement rationalisé nos processus, nous permettant de générer en quelques minutes des rapports qui nous auraient auparavant pris des heures. »
« J'apprécie vraiment leur excellent service client. L'équipe est à l'écoute et dévouée, et son intervention ne se limite pas à la mise en place du logiciel. Elle m'a été d'une grande aide dans différentes situations. »