Les conseillers qui débutent dans l'accompagnement des familles fortunées partent souvent du principe qu'ils ont été engagés pour maximiser les rendements, mais nos échanges avec les dirigeants de ces familles suggèrent le contraire. Cet article examine ce que ces familles attendent généralement des personnes chargées de gérer leur patrimoine : une visibilité et un contrôle sur ce qu'elles ont déjà construit. Il aide les conseillers et les équipes des family offices à repenser leurs modes de reporting et de communication, afin que le service proposé reflète les objectifs de préservation du patrimoine plutôt que la seule performance.
Nous avons utilisé des outils d'intelligence artificielle pour faciliter la collecte d'informations et accélérer la rédaction de la première ébauche. Cela nous a permis de consacrer davantage de temps à vérifier chaque chiffre par rapport à son rapport d'origine et à ajouter les éléments issus de nos échanges avec les clients. Un rédacteur de Masttro a vérifié chaque affirmation, et les membres de notre équipe ont relu l'article avant sa publication.
Principaux enseignements
Commençons par l'une des plus grandes erreurs que commettent de nombreux gestionnaires de patrimoine lorsqu'ils commencent à travailler avec des familles fortunées : Supposer qu'ils ont été engagés pour maximiser la performance des investissements. La plupart des investisseurs choisissent généralement des gestionnaires de fonds pour obtenir le rendement le plus élevé possible, compte tenu de leur tolérance au risque. C'est le cas des particuliers fortunés et des fonds de pension institutionnels.
Renforcer ce qui existe déjà
"Les très riches, comme l'a dit F. Scott Fitzgerald, sont différents de vous et moi. Ce à quoi Ernest Hemingway a rétorqué dans une nouvelle : "Oui, ils ont plus d'argent".
Hemingway avait raison. La principale préoccupation de ces familles, qui ont déjà créé leur richesse, est de préserver ce qu'elles ont amassé et de l'utiliser à des fins personnelles et caritatives. Souvent, elles considèrent l'entreprise ou l'activité qui a été à l'origine de leur fortune - dans la mesure où elles y participent encore - comme le principal moyen d'accroître leur patrimoine.
Simplifier les liquidités
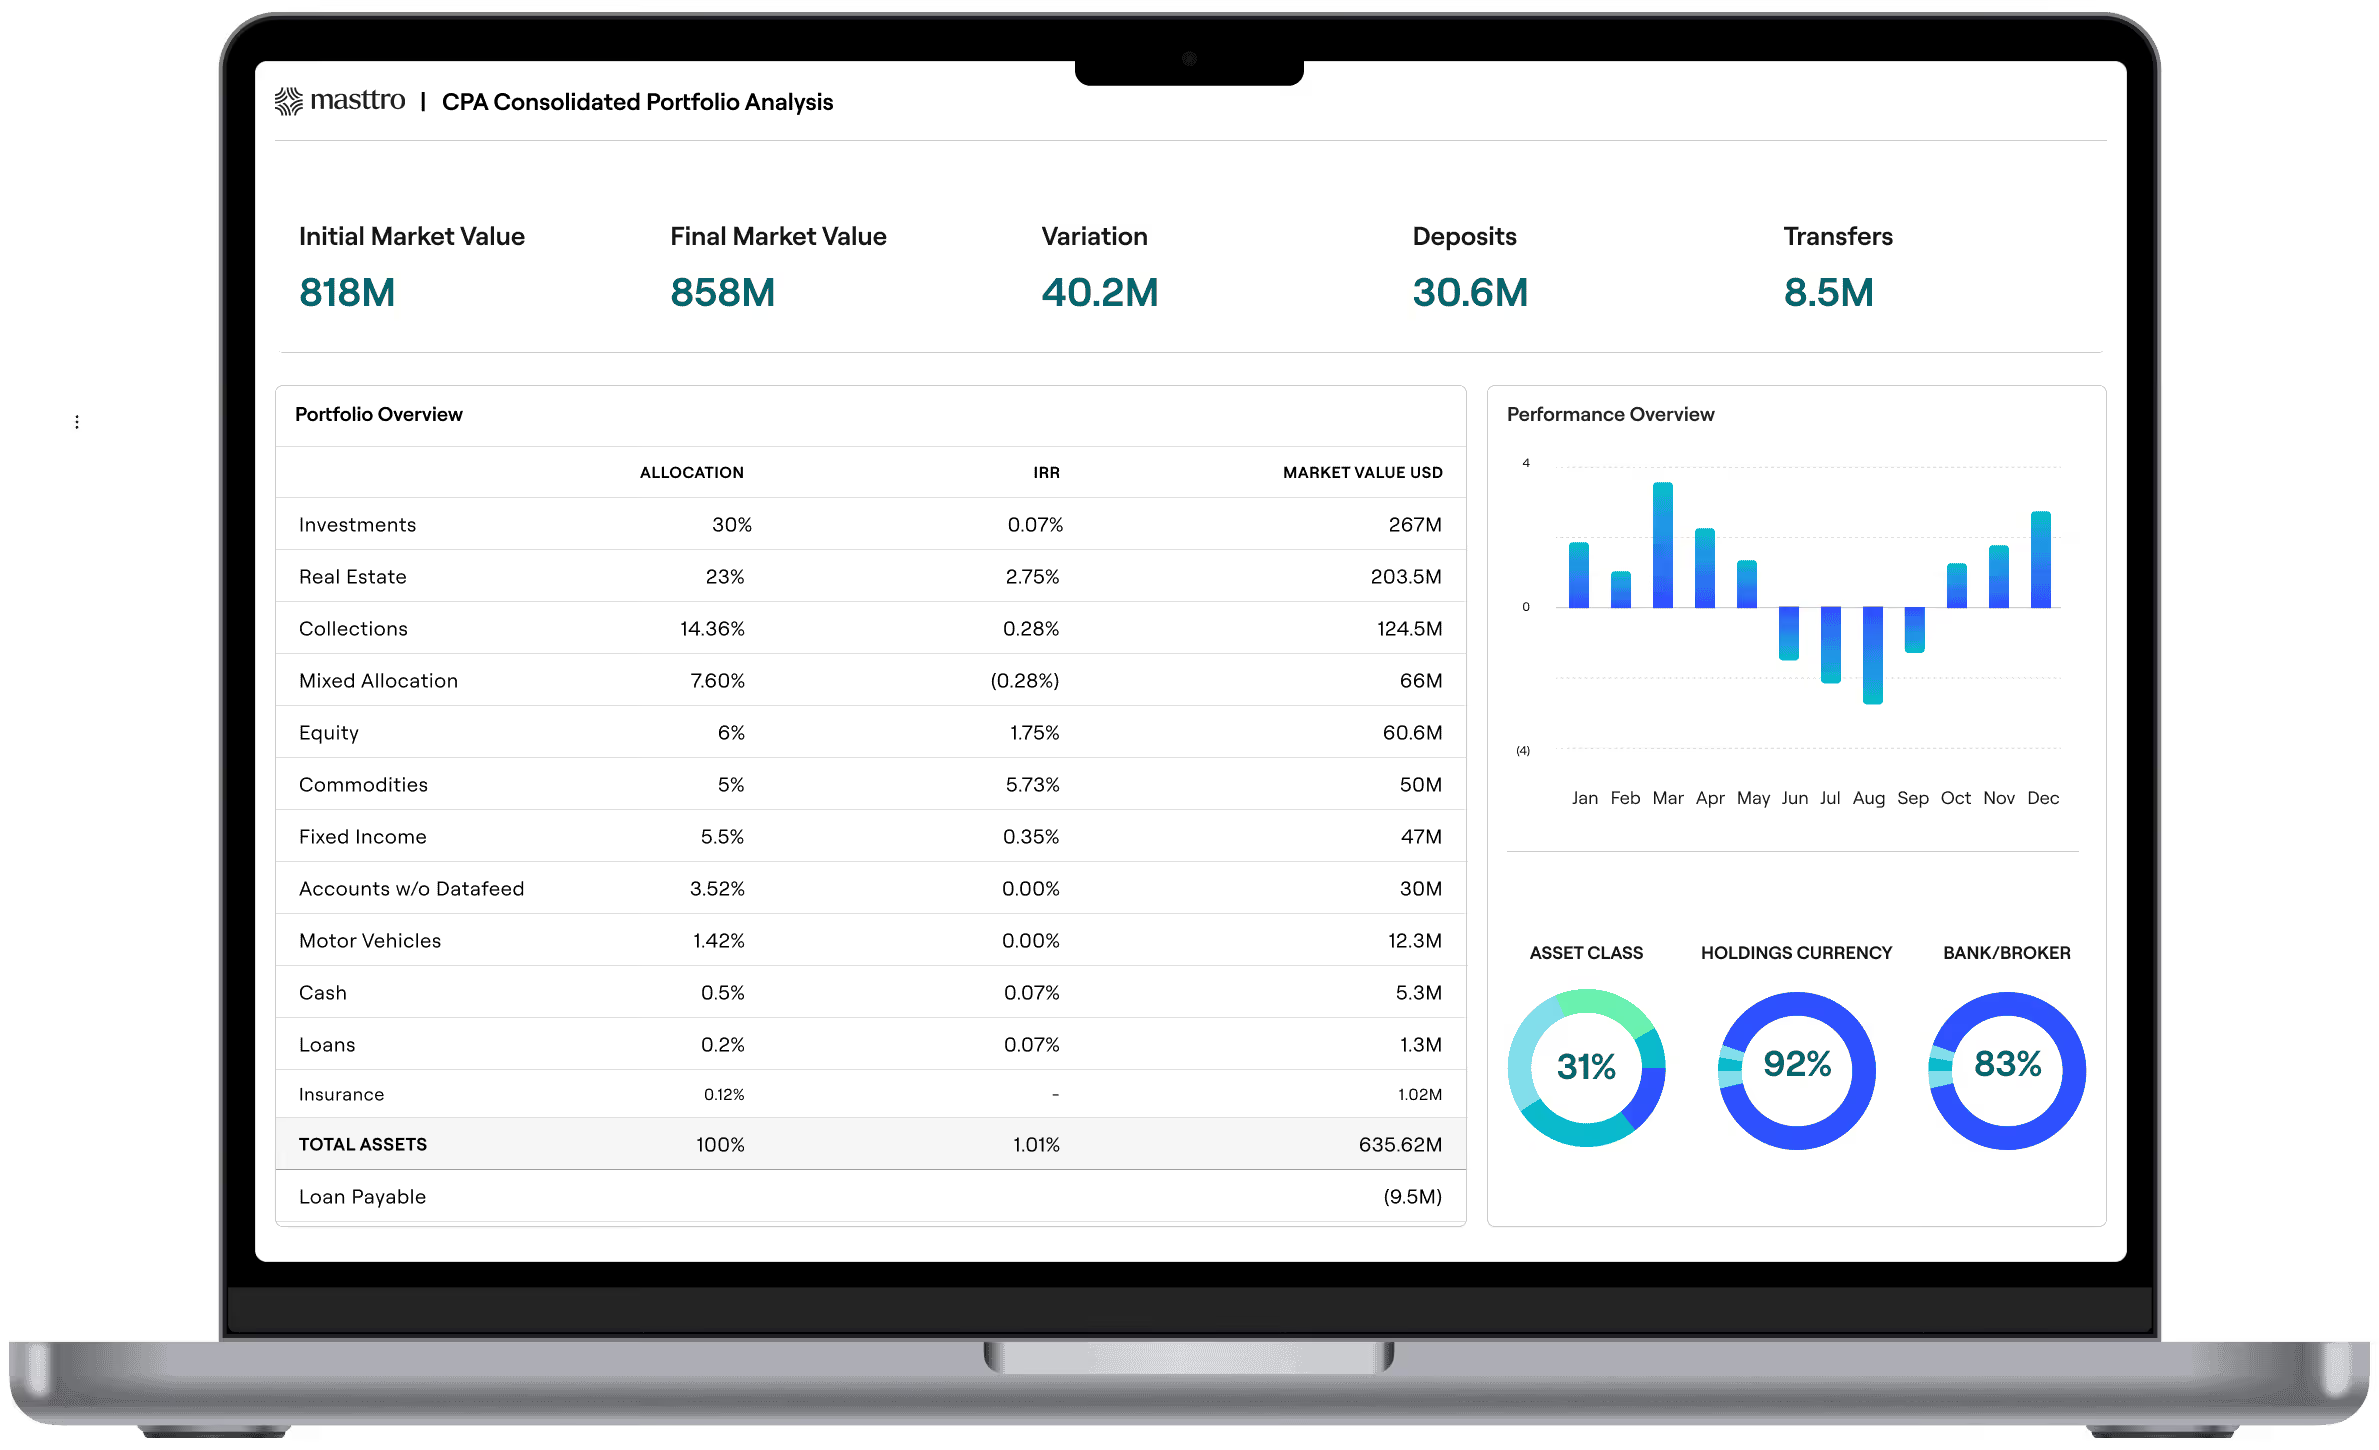
Ce que les personnes très fortunées attendent avant tout de leurs gestionnaires de fonds, c'est de la visibilité et du contrôle. Le défi est plus grand qu'il n'y paraît. Les actifs de ces familles sont souvent répartis entre plusieurs trusts, partenariats et autres véhicules dans plusieurs pays. Elles veulent que leurs gestionnaires simplifient cette complexité et leur montrent ce qu'elles possèdent et ce que cela vaut.
Plus important encore, ils veulent gérer leurs liquidités. Ils ne veulent pas se retrouver dans une situation où ils sont sur le point de faire un don important ou un gros investissement pour découvrir que tous leurs actifs sont bloqués dans des sociétés en commandite dont ils ne peuvent pas sortir avant des mois.
Pour bien servir ces clients, les gestionnaires de patrimoine doivent renforcer deux capacités : l'empathie et la technologie.
Par empathie, j'entends une compréhension lucide de la situation globale du client, et pas seulement de ses objectifs d'investissement. Ce n'est qu'avec une telle vision de la famille, de l'entreprise, de la philanthropie et des objectifs personnels du client qu'un conseiller peut s'assurer que son argent se trouve au bon endroit et au bon moment.
« Je trouve Masttro simple à utiliser. C'est génial, car cela nous permet de regrouper tous nos actifs au même endroit et de l'utiliser comme référentiel pour les documents, de suivre nos investissements et de créer des tableaux de bord et des rapports sur nos actifs. »
Comment établir des relations plus approfondies avec les familles aisées ?

La richesse au grand jour
Sur le plan technologique également, les conseillers doivent être en mesure de saisir et de rendre compte de tous les actifs de la famille, et pas seulement de la partie qu'ils investissent. Leurs systèmes doivent pouvoir suivre n'importe quel actif dans n'importe quelle devise, qu'il s'agisse d'un titre coté en bourse, d'un partenariat privé, d'une propriété immobilière ou d'une œuvre d'art. Sans cette vision complète, à 100 %, du patrimoine d'un client, il n'est tout simplement pas possible de lui apporter l'éclairage et les conseils dont il a besoin.
Bien entendu, personne ne souhaite engager un gestionnaire de fonds dont les performances sont constamment médiocres. Les compétences en matière d'investissement, en particulier dans le domaine de la gestion des risques, sont un enjeu de taille.
Mais lorsque les personnes très fortunées font appel à un conseiller, elles veulent quelqu'un qui puisse les aider à relever les nombreux défis liés à leur succession. Pour gagner ce marché, les conseillers doivent démontrer qu'ils ont une vue d'ensemble et qu'ils savent comment tous les facteurs financiers, personnels, juridiques, familiaux et philanthropiques interagissent les uns avec les autres. Cela nécessite une vision, des compétences et une technologie qui vont au-delà de ce qui est nécessaire pour gérer l'argent d'un client moyen.
Les familles fortunées ont une vision différente de la richesse et leurs conseillers doivent non seulement comprendre en quoi elle est différente, mais aussi agir différemment : en mettant l'accent sur la visibilité et le contrôle avant tout.
Et si vous décidez que votre entreprise pourrait améliorer sa technologie de gestion du patrimoine, l'équipe de Masttro est prête à vous aider. Contactez-nous dès aujourd'hui.
« Nous utilisons le CPA dans tous nos comités d'investissement, en particulier ses fonctionnalités de ventilation du portefeuille. »
« Grâce à la consolidation des postes, je n'ai plus besoin de saisir manuellement les données de performance. »
« J'apprécie la simplicité d'utilisation et la bibliothèque de rapports prédéfinis proposée par Masttro. Cela a considérablement rationalisé nos processus, nous permettant de générer en quelques minutes des rapports qui nous auraient auparavant pris des heures. »