
Plus-values réalisées et latentes par entité
Plus-values réalisées et latentes pour chaque entité, avec indication des pertes comptables les plus importantes.
Comparez nos plus-values réalisées et latentes par entité [depuis le début de l'année] et dressez la liste des positions présentant les pertes latentes les plus importantes, dans le cadre de notre réflexion sur la planification fiscale.
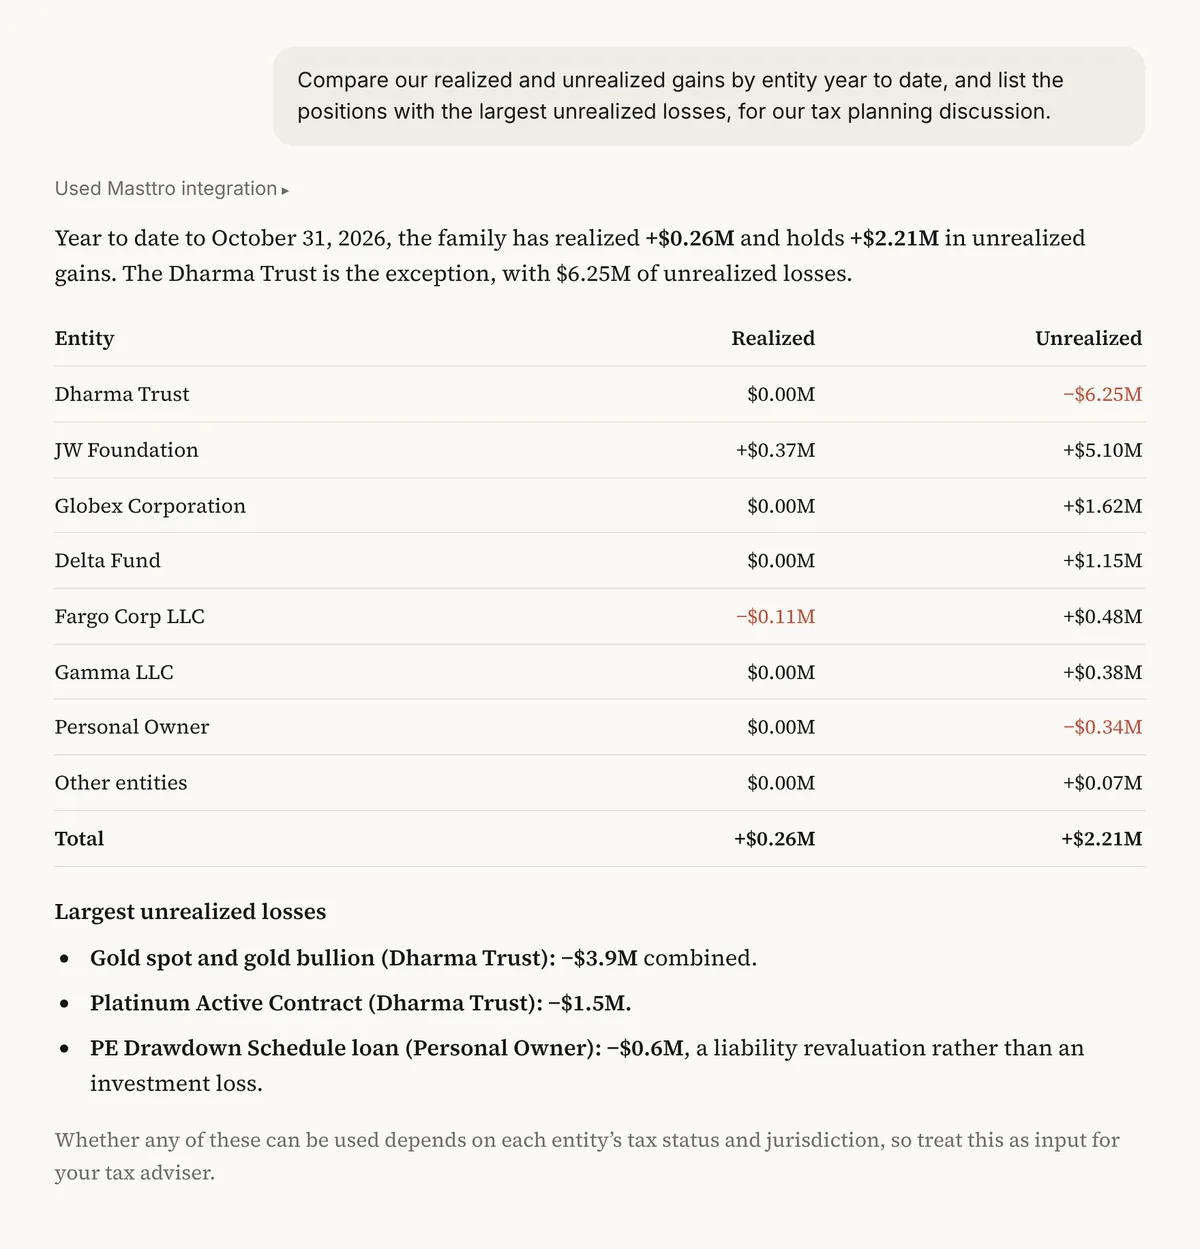
Exemple de résultats basé sur les données de démonstration de Masttro relatives aux family offices.
Plus-values réalisées et latentes pour chaque instrument de placement au cours de la période.
Positions présentant les pertes latentes les plus importantes, répertoriées à des fins d'examen.
Préparez-vous à un entretien avec votre conseiller fiscal.
Remplacez [depuis le début de l'année] par la période couverte par votre planification fiscale.
Pourquoi examiner ensemble les plus-values réalisées et non réalisées ?
La planification fiscale dépend de ce qui a déjà été réalisé et de ce qui reste sous forme de plus-values ou de moins-values comptables. En examinant ces deux éléments, entité par entité, on identifie les possibilités de compenser les plus-values avant la fin de l'exercice.
Cette requête extrait de Masttro les plus-values de la période par position et les regroupe par véhicule, puis répertorie les pertes latentes les plus importantes. Elle offre au directeur des opérations et au conseiller fiscal un point de départ commun.
Les impôts sont payés par les entités ; la répartition suit donc la structure.
Les pertes comptables les plus importantes sont mises en évidence pour faire l'objet d'une discussion.
Cette réponse sert de cadre à votre entretien avec votre conseiller fiscal.
Questions concernant cette consigne
S'agit-il d'un conseil fiscal ?
Non. Il récapitule les plus-values réalisées et latentes de Masttro afin que vous et votre conseiller fiscal partiez des mêmes chiffres.
Puis-je voir quelles pertes relèvent d'entités imposables ?
Oui. La première étape de suivi permet de limiter la liste des pertes aux entités imposables.
Puis-je modifier la période ?
Oui. Remplacez [depuis le début de l'année] par les 12 derniers mois ou par toute autre période sur laquelle vous basez votre planification.
D'où proviennent ces chiffres ?
Gains réalisés et non réalisés de la période, par position, tels qu'enregistrés dans Masttro.


