
Impact de la baisse des taux
Estimation des gains sur les obligations et l'immobilier, ainsi que des économies réalisées sur les prêts, sur la base d'hypothèses.
Modélisez l'impact d'une baisse des taux de [200 points de base] sur nos placements en titres à revenu fixe et en immobilier, ainsi que sur les charges liées à nos emprunts. Précisez vos hypothèses.
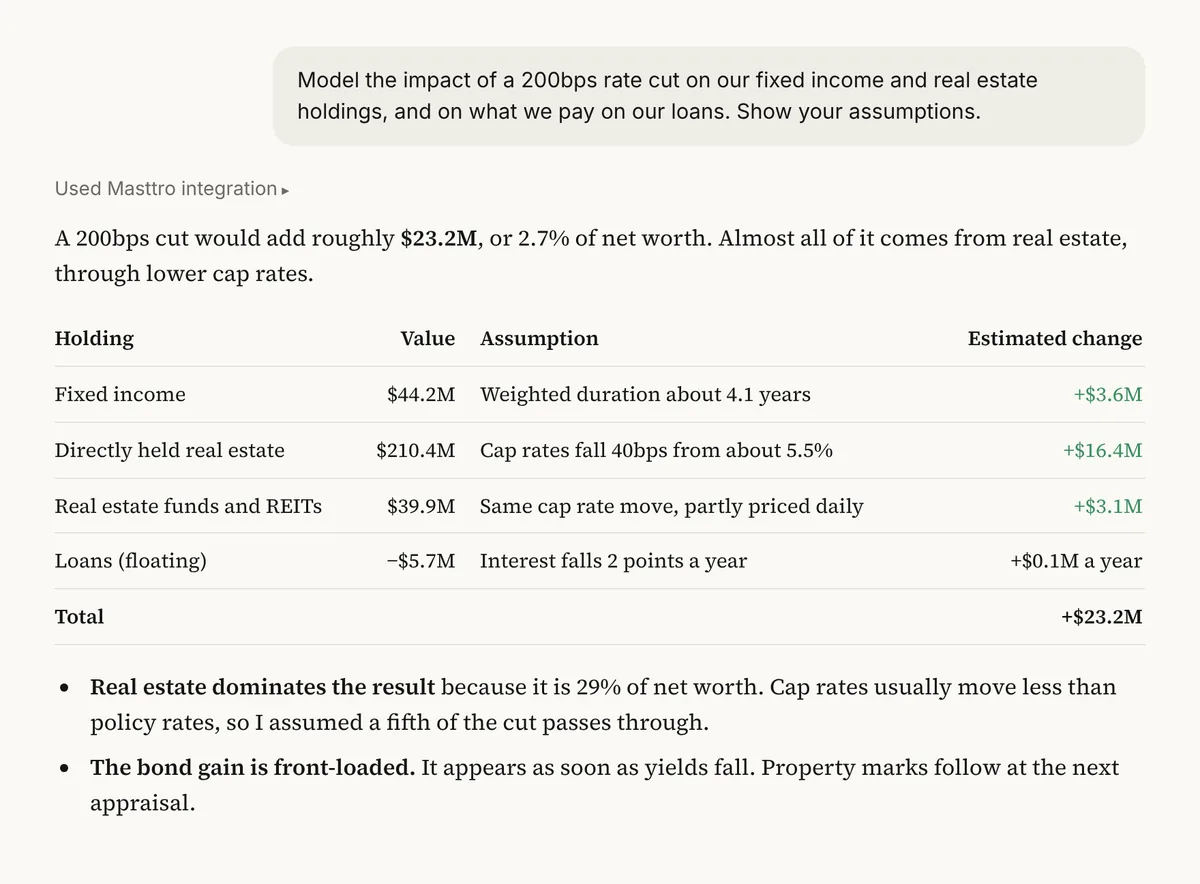
Exemple de résultats basé sur les données de démonstration de Masttro relatives aux family offices.
L'impact estimé sur les titres à revenu fixe et la valeur des biens immobiliers.
Ce que la famille économiserait sur son emprunt.
Les hypothèses relatives à la durée et à la sensibilité sont précisées.
Remplacez [200 bps] par l'amplitude de la variation de taux que vous souhaitez modéliser.
Pourquoi modéliser une baisse des taux en tenant compte à la fois des actifs et des prêts ?
Une variation des taux a des répercussions sur les deux côtés du bilan d'un ménage. Les cours des obligations et la valeur des biens immobiliers réagissent en conséquence, tout comme le coût de tout emprunt à taux variable.
Cette fonctionnalité regroupe les positions en titres à revenu fixe, les valeurs immobilières et les soldes de prêts en une seule estimation, ce qui permet au dirigeant d'avoir une vue d'ensemble de l'effet net plutôt que trois situations distinctes.
Une vue d'ensemble des actifs et des emprunts.
Les sensibilités sont indiquées afin de permettre la vérification des chiffres.
Une analyse complémentaire effectue le même test dans l'hypothèse d'une hausse des taux.
Questions concernant cette consigne
Quelles données utilise-t-il ?
Les positions en titres à revenu fixe, avec leur type et leur échéance lorsque ces informations sont disponibles, les valeurs immobilières par bien immobilier et les soldes des prêts dans Masttro.
Comment estime-t-on les variations de cours des obligations ?
L'IA estime la sensibilité à partir de l'échéance et du type de titre, et précise ses hypothèses, car la durée exacte n'est pas nécessairement enregistrée pour chaque obligation.
Puis-je modéliser une hausse des taux ?
Oui. Le premier test de suivi effectue le même test pour une hausse de 100 bps.
Est-ce que cela concerne les taux de capitalisation immobiliers ?
Une question complémentaire vise à déterminer dans quelle mesure chaque bien immobilier est sensible à une variation des taux de capitalisation.


