
Test de résistance historique
Quatre scénarios présentés côte à côte, avec les pertes, les facteurs déterminants et les liquidités restantes.
Soumettez notre portefeuille à des tests de résistance face à [une stagflation de type années 1970], [une crise financière de type 2008], [une chute des cours des actions et des obligations de type 2022] et [une baisse de 30 % des actions accompagnée d’une baisse de 15 % de l’immobilier]. Estimez l'impact sur le patrimoine net, identifiez les titres à l'origine des pertes et indiquez-moi le montant des liquidités dont nous disposerions encore.
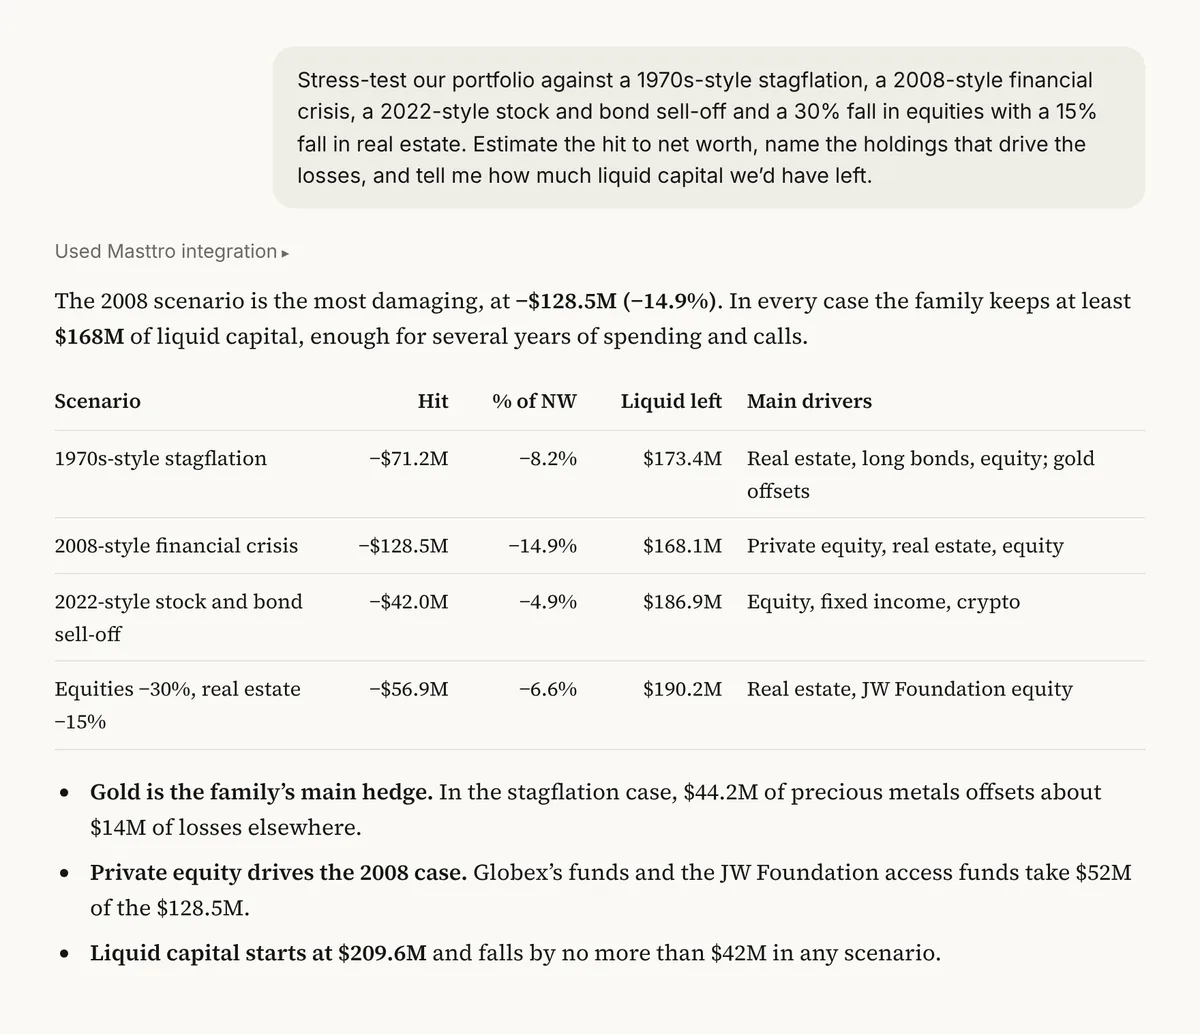
Exemple de résultats basé sur les données de démonstration de Masttro relatives aux family offices.
La stagflation de 2008, la chute des marchés de 2022 et un recul simultané des marchés boursiers et immobiliers.
Les positions responsables de la majeure partie de chaque perte.
Liquidités restantes après chaque scénario.
Conservez ou remplacez les quatre scénarios indiqués entre crochets par ceux qui comptent pour votre famille.
Pourquoi effectuer des tests par rapport à des scénarios historiques ?
Les crises historiques donnent une forme concrète au risque. « Et si la crise de 2008 se reproduisait ? » : voilà une question qu’un directeur d’établissement comprend immédiatement, et chaque crise touche des actifs différents.
Cet outil applique quatre scénarios à votre portefeuille, par classe d'actifs, par secteur et par zone géographique, puis présente la perte, les facteurs à l'origine de celle-ci et la liquidité restante. Il permet de traduire une réflexion abstraite sur les risques en chiffres concrets.
Des situations que la famille reconnaît.
Comparaison entre les chocs liés à l'inflation, au crédit et aux taux d'intérêt.
Indique si la famille a pu tenir le coup.
Questions concernant cette consigne
Comment les pertes liées aux scénarios sont-elles estimées ?
L'IA applique à votre portefeuille les stratégies typiques de chaque période historique, par classe d'actifs, par secteur et par zone géographique, et doit indiquer les stratégies qu'elle a utilisées.
Puis-je ajouter mon propre scénario ?
Oui. Modifiez les scénarios entre crochets ou utilisez le scénario suivant qui prévoit un effondrement du dollar.
Puis-je consulter les résultats par entité ?
Oui. Le premier suivi montre quelle entité subit les pertes les plus importantes dans l'affaire de 2008.
Puis-je le rendre interactif ?
Oui. La dernière mise à jour en fait un « radar des risques » doté de curseurs.


