
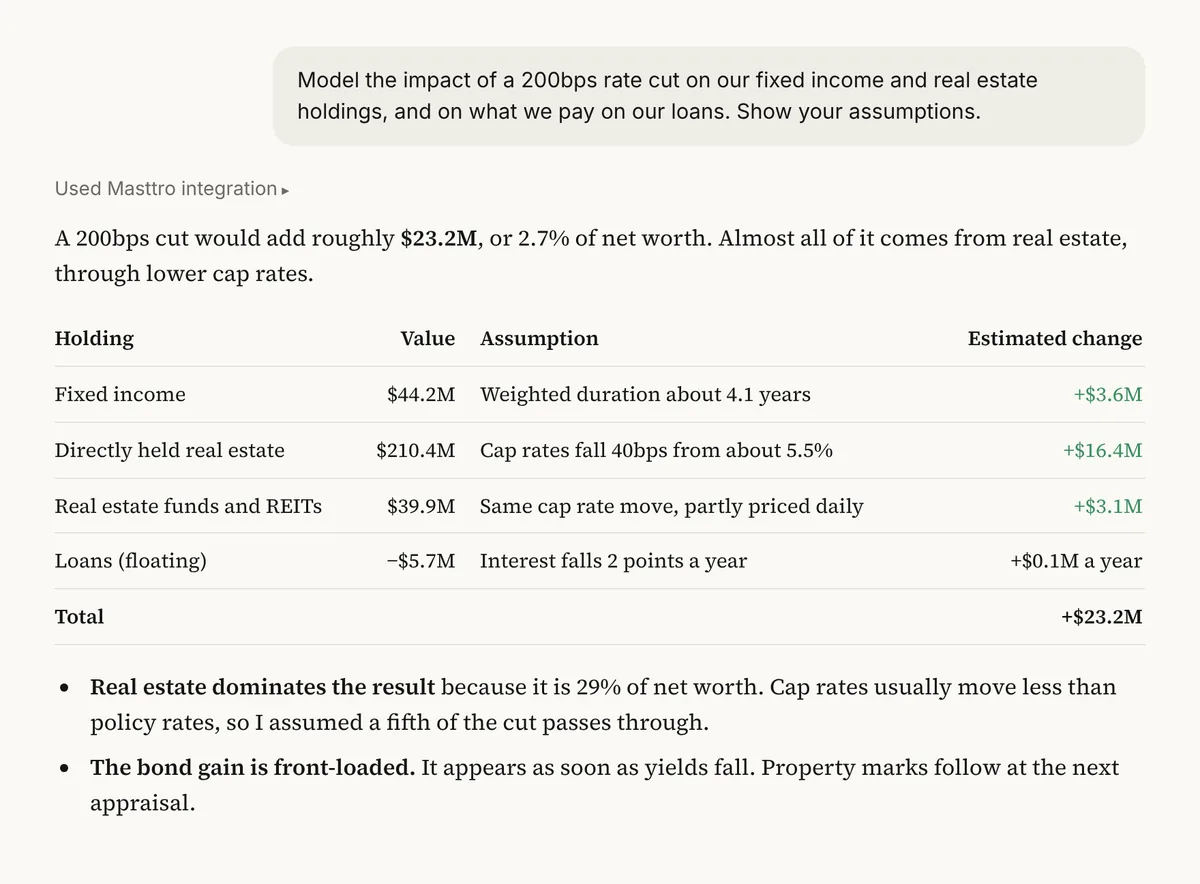
此為根據 Masttro 示範家族辦公室數據所呈現的示意性輸出結果。
該注意哪些事項
1
債券與房地產
對固定收益及房地產價值的預估影響。
2
貸款成本
這戶家庭在借款方面能省下多少錢。
3
顯示的假設
已明確說明存續期間與敏感度之假設。
在執行之前
請將 [200bps] 替換為您欲建模的利率變動幅度。
為何這很有用
為何要將各類資產與貸款的降息情況一併納入模型?
利率的變動會影響家庭資產負債表的兩端。債券價格和房地產價值會隨之波動,任何浮動利率借款的成本亦然。
此提示將固定收益部位、房產價值及貸款餘額整合為單一估算值,讓負責人能掌握整體淨影響,而非僅看到三項各自獨立的狀況。
01
資產負債表的兩側
資產與借款一覽無遺。
02
明確的假設
為便於核對數值,特此列出敏感度。
03
可翻轉
後續分析則針對利率上調進行相同的測試。
常見問題
關於此提示的問題
它使用哪些資料?
Masttro 系統中顯示的固定收益持倉(含類型及到期日,如有)、按物業劃分的房地產價值,以及貸款餘額。
如何估算債券價格的變動?
該人工智慧系統根據到期日與債券類型估算敏感度,並說明其假設,因為並非每支債券都會記錄確切的存續期。
我可以建立一個利率上調的模型嗎?
是的。第一次後續測試會針對 100bps 的上升幅度執行相同的測試。
這是否涵蓋房地產資本化率?
後續問題探討各物業對資本化率變動的敏感度為何。


