
Wichtigste Erkenntnisse

FundCount-Alternativen auf einen Blick
Masttro vs. FundCount – im direkten Vergleich
In welchen Punkten unterscheiden sich die beiden Plattformen hinsichtlich der Kriterien, die für die Bewertung einer Vermögensverwaltungsplattform maßgeblich sind?
Masttro wurde speziell für die Visualisierung des Gesamtvermögens und die Abbildung von Rechtsträgern entwickelt. FundCount bietet ein Hauptbuch zur Vereinfachung der Buchhaltung.
Warum suchen Family Offices nach Alternativen zu FundCount?
Büros stellen die Zusammenarbeit mit FundCount selten ein, weil dessen Buchhaltung versagt. Sie wechseln zu einer anderen Plattform, weil ihre größten Probleme außerhalb der Buchhaltung liegen. Laut dem „2025 Global Family Office Report“ von BlackRock machen alternative Anlagen 42 % des durchschnittlichen Family-Office-Portfolios aus, und laut dem „Citi Wealth 2025 Global Family Office Report“ stufen 39 % der Büros die konsolidierte Berichterstattung als eine der drei wichtigsten Technologieprioritäten ein.
Das Produkt ist für den Controller konzipiert, nicht für den Auftraggeber.
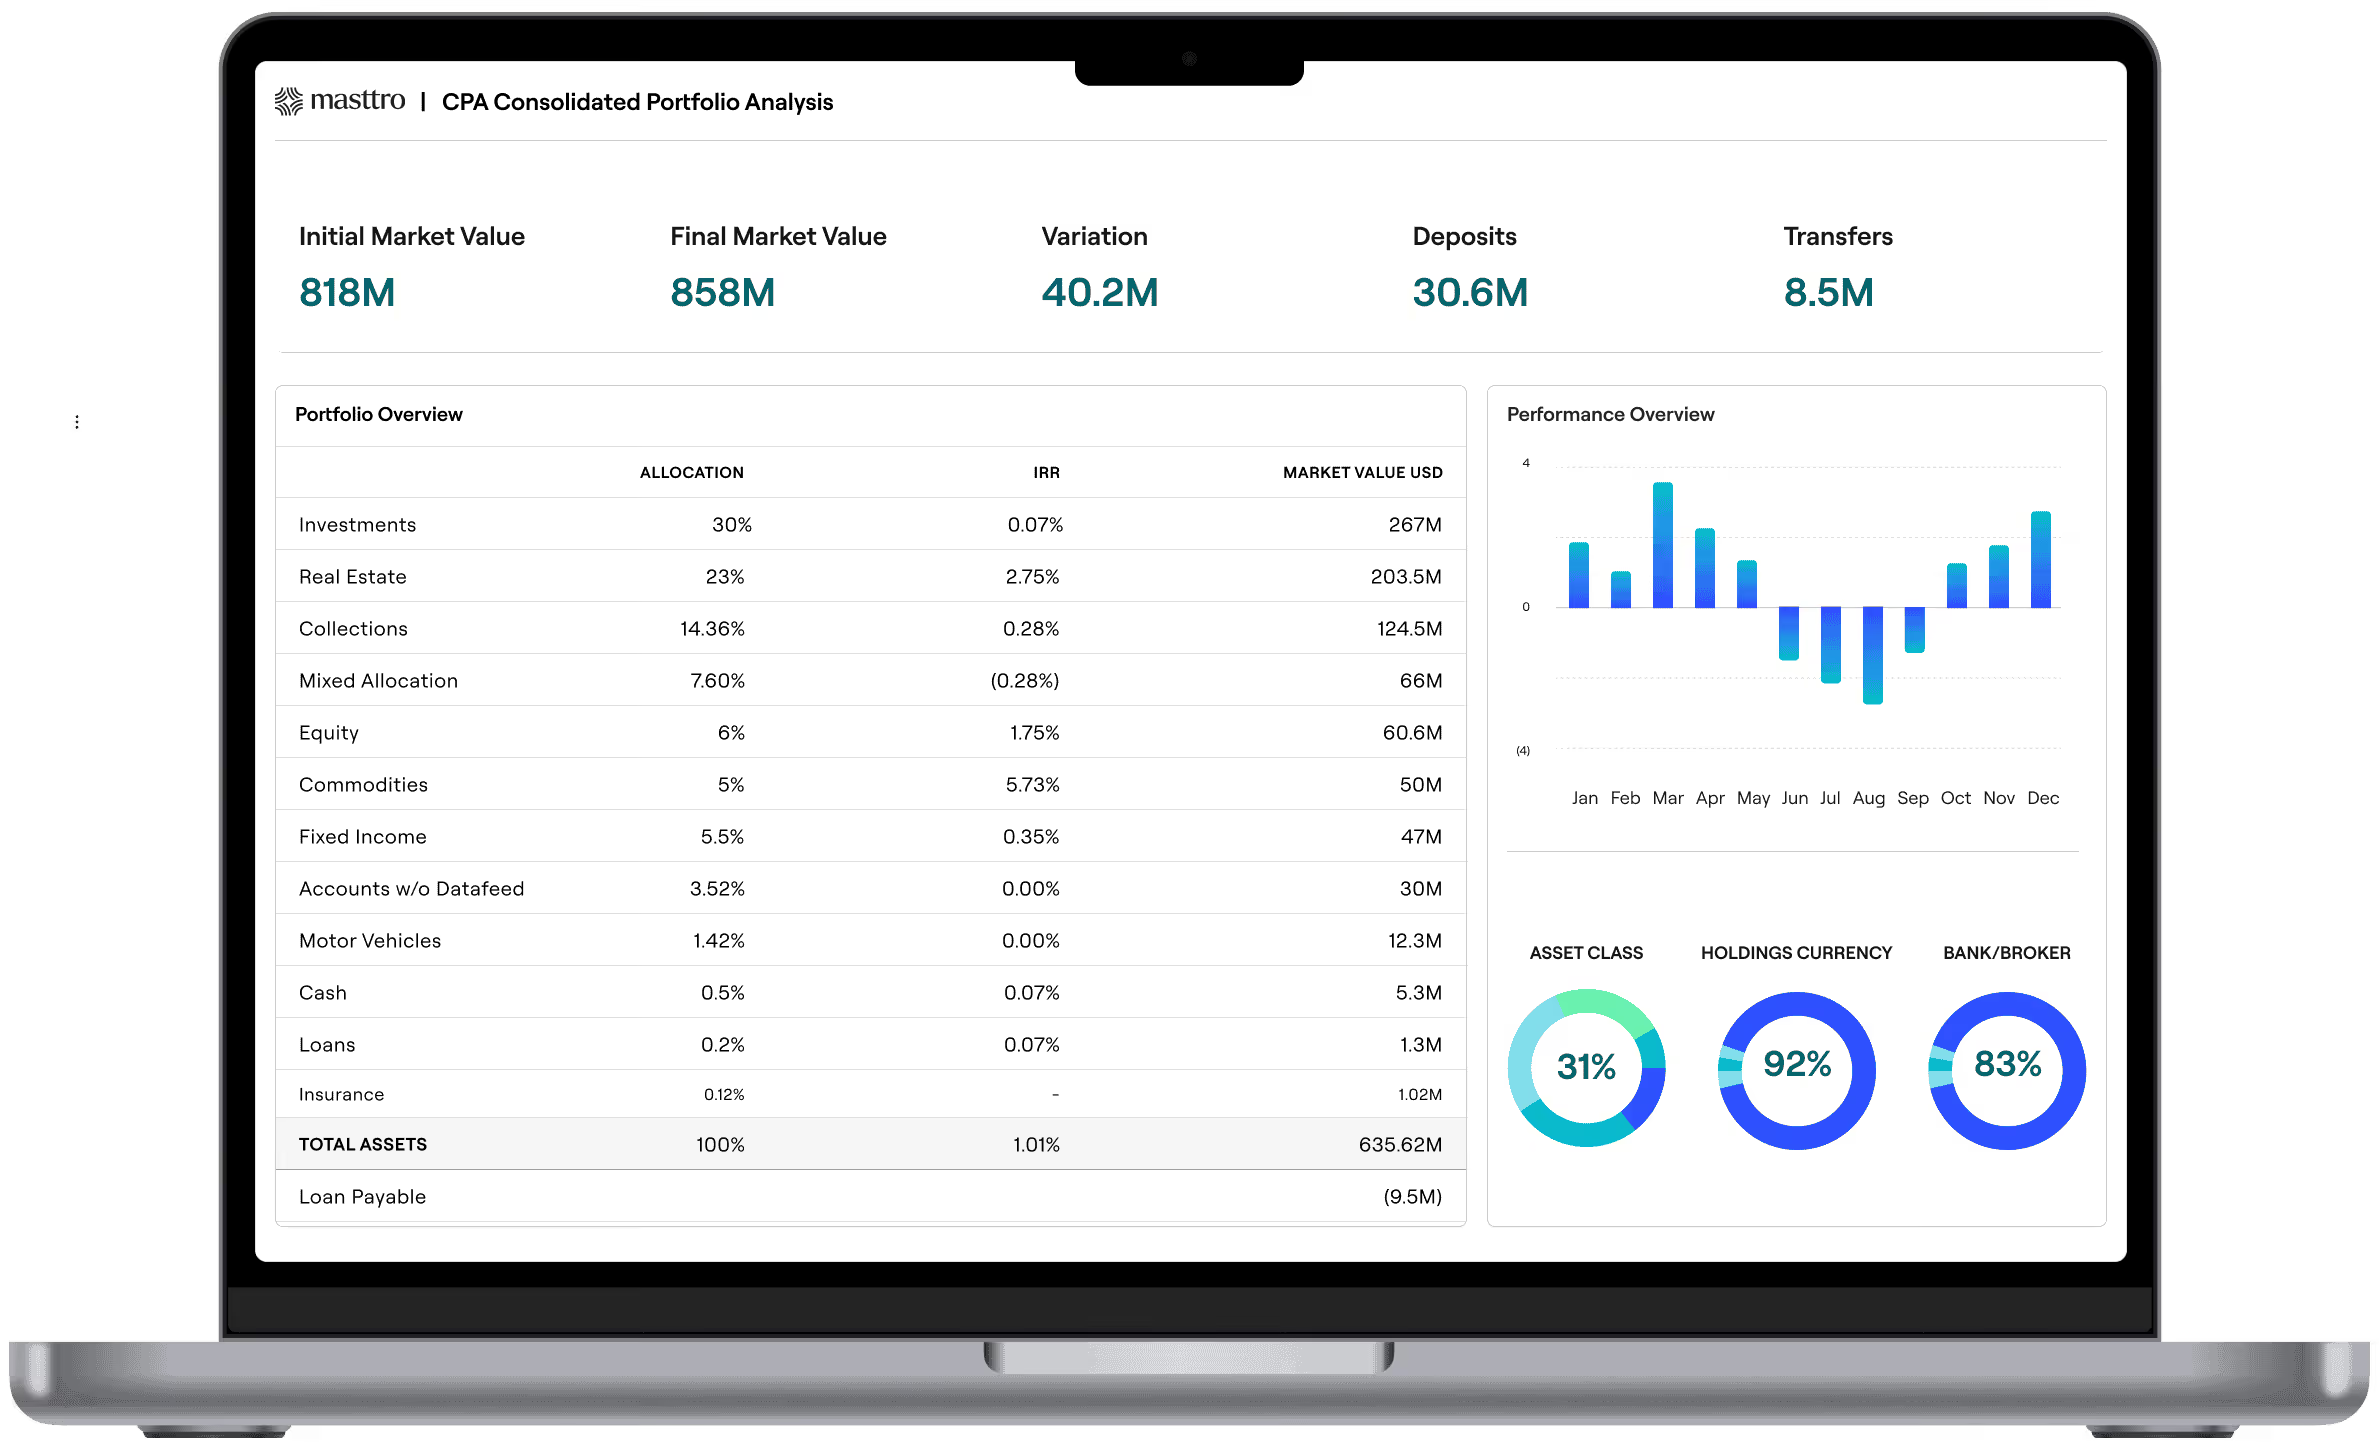
FundCount präsentiert seine konsolidierte Übersicht als etwas, das der Controller nicht mehr manuell zusammenstellen muss. Davon profitiert das Buchhaltungsteam. Für ein Familienmitglied, das sehen möchte, wie ein Trust, eine Holdinggesellschaft und eine Stiftung denselben Vermögenswert halten, ist der Nutzen hingegen geringer. Die „Global Wealth Map“ und die mobile App von Masttro sind in erster Linie für diese Zielgruppe konzipiert.
Die Anschlussmöglichkeiten umfassen mehr als 50 native Anschlüsse
FundCount schließt die Lücken, die über seine mehr als 50 Konnektoren hinausgehen, durch PDF-Auswertung und einen verwalteten Prozess, der jeden Morgen Daten von Verwahrstellen abruft, die ausschließlich über ein Portal zugänglich sind. Jede Verwahrstelle, für die keine native Verbindung besteht, wird zu einem Dokument oder einem Portal-Login, was in mehreren Ländern die Geschwindigkeit begrenzt, mit der Ihr Team Konten abstimmen kann. Die Datenaggregation von Masttro nutzt mehr als 700 direkte Feeds ohne Screen-Scraping.
Der Preis beginnt bei 35.899 US-Dollar und steigt je nach Büroausstattung.
Die Grundpreise von Fundcount enthalten keine Gebühren für die digitale Transformation und das Hosting, und in den FAQ zur Preisgestaltung werden Unternehmen, Lizenzen, Fonds sowie das verwaltete oder betreute Vermögen als Faktoren aufgeführt, die in das endgültige Angebot einfließen. Die Preise von Masttro sind fest und richten sich nicht nach dem verwalteten Vermögen (AUM), sodass eine Zunahme des Volumens keine Anpassung der Plattformkosten zur Folge hat.
Die Einführung von FundCount bedeutet eine Migration des Hauptbuchs
Im Mittelpunkt jeder FundCount-Implementierung steht das eigene Hauptbuch als Hauptbuchhaltungssystem. Für eine Kanzlei, deren Buchhalter bereits auf Sage Intacct oder ein anderes System vertrauen, bedeutet dies die Migration des sensibelsten Systems in der Kanzlei. Die Truewind-Integration von Masttro wird einmalig an den bestehenden Kontenplan angepasst und liefert anschließend in jeder Periode prüfungsfertige Buchungssätze.

Die 6 besten FundCount-Alternativen für Family Offices.
1. Masttro: am besten geeignet für Familien, die den gesamten Nachlass im Blick behalten möchten, einschließlich Alternativen
Masttro betreut mehr als 400 Family Offices und über 10.000 Endnutzer und bündelt dabei mehr als 700 direkte Datenfeeds von Verwahrstellen aus über 40 Ländern.
Was es gut kann
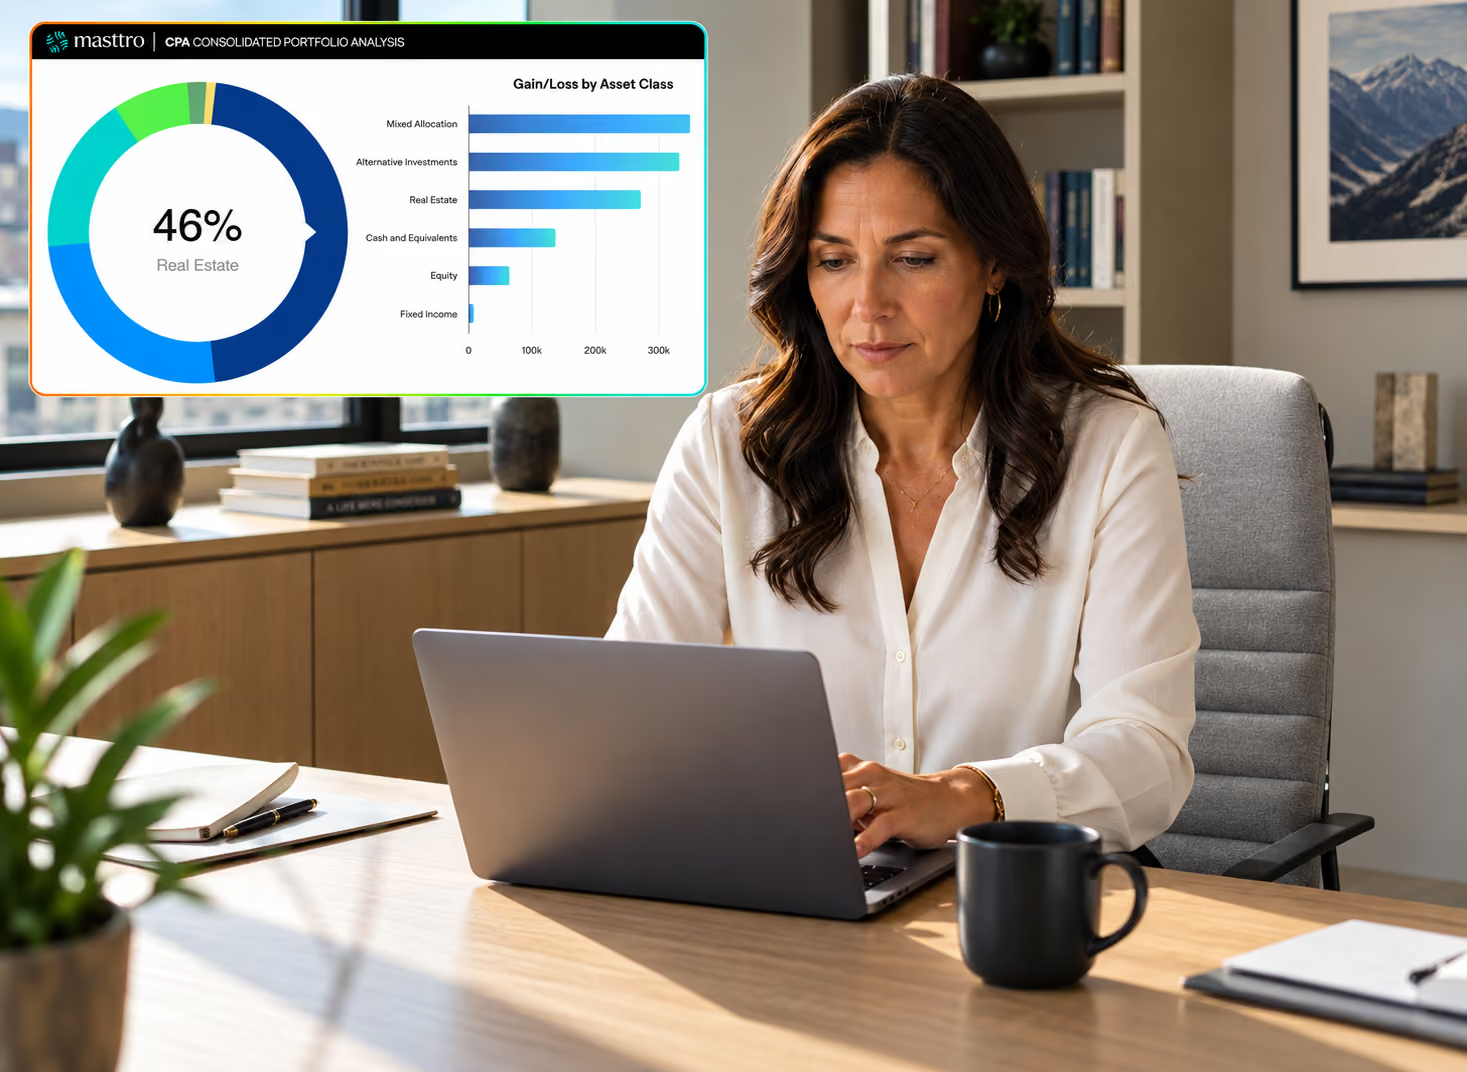
Masttro unterstützt alle Anlageklassen – von öffentlichen Märkten über private Kredite bis hin zu Immobilien und Kunst – in einer abgestimmten Übersicht, die Unternehmen, Trusts, LLCs und Stiftungen umfasst. „Alternatives AI“ verarbeitet Kapitalabrufe, Ausschüttungen sowie PE- und VC-Bewertungen, während „Documents AI“ K-1-Formulare und NAV-Abrechnungen erfasst. In einer Fallstudie beschrieb Jefferson River Capital das Ergebnis als „eine einzige Quelle der Wahrheit für alle unsere Investitionen“.
Beschränkungen
Masttro ist ein Berichterstellungssystem und verfügt über kein vollständiges Hauptbuch nach dem Prinzip der doppelten Buchführung. Die Preise richten sich nach dem Komplexitätsgrad, und die Implementierung dauert 12 bis 14 Wochen.
Warum Masttro statt FundCount?
FundCount sorgt für übereinstimmende Buchhaltungsdaten. Masttro bietet einen umfassenden Überblick über das gesamte Portfolio – mit über 700 direkten Datenfeeds gegenüber den mehr als 50 nativen Konnektoren von FundCount.
2. Addepar: die beste Lösung für Portfolioanalysen auf institutionellem Niveau
Addepar verwaltet ein Vermögen von mehr als 9 Billionen US-Dollar für über 1.400 Kunden in mehr als 60 Ländern. Das Unternehmen wirbt bei Family Offices mit „einer sicheren, zentralen Informationsquelle als Grundlage für ein ganzheitliches Portfoliomanagement“.
Was es gut kann
Umfassende Performance- und Expositionsanalysen, Navigator-Szenariomodellierung, Verwaltung alternativer Datenquellen und Benchmarks für private Fonds. Die Plattform bietet ein MCP (in der Beta-Phase), mit dem Nutzer eine Verbindung zu externen KI-Modellen herstellen können.
Beschränkungen
Addepar veröffentlicht keine Preisangaben. Die Plattform richtet sich an Analystenteams, und viele Büros greifen bei der Nutzung auf Fachpersonal oder externe Berater zurück. Informationen zur Nachlassplanung werden über Partnerintegrationen wie Luminary bereitgestellt.
Warum Masttro stattdessen?
Masttro bietet eine vergleichbare Konsolidierung mit visueller Zuordnung von Objekten, Lifestyle-Assets neben dem Portfolio, einer auf den Auftraggeber ausgerichteten mobilen Benutzererfahrung, festen Preisen und einer funktionierenden Schnittstelle zum aktuellen Hauptbuch des Büros.
3. Eton Solutions (AtlasFive): ideal geeignet als All-in-One-Betriebssystem für Unternehmen
Eton gibt an, über ein Vermögen von mehr als 1 Billion US-Dollar zu verfügen, mehr als 1.113 Familien zu betreuen und jährlich mehr als 23 Millionen Transaktionen abzuwickeln. Das Unternehmen bezeichnet sich selbst als „die einzige integrierte, sichere WealthAI-Lösung, die Sie brauchen“.
Was es gut kann
Eton Solutions vereint Buchhaltung, Unternehmensverwaltung, Rechnungszahlung und Arbeitsabläufe in einem System. EtonAI automatisiert über 250 Dokument- und Workflow-Typen. Dank der „Bring Your Own Key“-Verschlüsselung haben die Büros die direkte Kontrolle über ihre Schlüssel.
Beschränkungen
Ein All-in-One-System ersetzt sowohl das Betriebsmodell als auch die Software, was eine größere Verpflichtung darstellt als viele der auf dieser Seite vorgestellten Alternativen. Eton veröffentlicht weder Preisangaben noch die Anzahl der Verwahrstellen.
Warum Masttro stattdessen?
Masttro bietet einen Überblick über das Immobilienportfolio, ohne dass Änderungen an den Abläufen im Büro erforderlich sind. Es lässt sich in bestehende Buchhaltungssysteme integrieren, ist direkt mit über 700 Verwahrstellen verbunden und so konzipiert, dass es sowohl vom Auftraggeber als auch vom Betriebsteam genutzt werden kann.
4. Asset Vantage: am besten geeignet für Büros, die von einem Hauptbuch auf ein anderes umsteigen
Asset Vantage gibt an, „die Hauptbuchführung und die Leistungsberichterstattung in einer einzigen Plattform als zentrale Informationsquelle zu vereinen“, und berichtet, dass mehr als 5.000 Datenfeeds aus den Bereichen Banken, Kreditkarten und Depotkonten aktiviert wurden. Das Unternehmen veröffentlicht eine gestaffelte Preisgestaltung nach der Anzahl der Unternehmenseinheiten und erklärt, dass die Preise nicht vom verwalteten Vermögen (AUM) abhängen.
Was es gut kann
Ein echtes Hauptbuch mit Partnerbuchhaltung, Rechnungszahlung, einem Dokumentenarchiv, Managed Services und Nachverfolgung von Immobilien, Flugzeugen und Sammlerstücken.
Beschränkungen
Asset Vantage bezeichnet seine Depot- und Bankdaten als T+1 oder T+2. Es ist in dieser Liste das Produkt, das FundCount am ehesten entspricht; ein Büro, das zu diesem Anbieter wechselt, tauscht also lediglich ein buchhaltungsorientiertes Hauptbuch gegen ein anderes aus.
Warum Masttro stattdessen?
Wenn das Problem eher in der Transparenz als in der Buchhaltung liegt, wird ein zweites Hauptbuch das Problem nicht lösen. Masttro bietet direkte Datenfeeds, die täglich mehr als 10 Millionen Transaktionen verarbeiten, native Alternativen zur Automatisierung sowie die „Global Wealth Map“ – ein System zur Erfassung von Eigentums- und Vermögensstrukturen innerhalb der gesamten Familie.
5. Archway Group: am besten geeignet für Software in Kombination mit ausgelagerter Buchhaltung
Die Archway Group gibt an, auf ihrer Plattform Vermögenswerte in Höhe von mehr als 860 Milliarden US-Dollar zu verwalten, und agiert seit der Übernahme des Family-Office-Geschäfts von SEI durch Aquiline Capital Partners im Jahr 2025 unabhängig von SEI. Auf ihrer Website wird die Plattform als „das Referenzwerk für die Verwaltung von Privatvermögen“ bezeichnet.
Was es gut kann
Unternehmenspartnerschaften, Portfolio- und Unternehmensbuchhaltung, Rechnungszahlung, Datenaggregation und White-Label-Berichterstattung, mit der Option, Buchhaltung, Zahlungen und Berichterstattung an die eigenen Buchhalter von Archway zu delegieren.
Beschränkungen
Archway verfolgt ebenso wie FundCount einen „Ledger-First“-Ansatz. Das Unternehmen veröffentlicht weder Preisangaben noch Zahlen zur Anzahl der Verwahrstellen, und das Outsourcing-Modell ergänzt die Software um eine Dienstleistungsbeziehung.
Warum Masttro stattdessen?
Für ein Büro, das über ein eigenes Team und eigene Buchhalter verfügt, bietet Masttro einen Echtzeit-Überblick über den gesamten Vermögensbestand und übermittelt bereinigte Daten an das Hauptbuch.
6. Landytech (Sesame): eignet sich gut für die Validierung von Investitionsdaten in großem Maßstab
Landytech gibt an, über 500 Verwahrstellen, mehr als 10.000 Open-Banking-Feeds und ein Berichtsvolumen von über 250 Milliarden US-Dollar zu verwalten, und erklärt, dass seine Plattform „den Zeitaufwand für die Berichterstattung um bis zu 80 % reduzieren“ kann.
Was es gut kann
Datenvalidierung und Abstimmungsgrad, Leistungs- und Risikoanalysen, DPI, TVPI und IRR auf Fondsebene sowie White-Label-Berichte, speziell für Treuhandgesellschaften und Privatbanken entwickelt.
Beschränkungen
Auf der Website von Landytech wird das Hauptbuchmodul als „in Kürze verfügbar“ aufgeführt. Außerdem werden mehrgenerationale Unternehmensstrukturen und Lifestyle-Vermögenswerte weniger ausführlich behandelt.
Warum Masttro stattdessen?
Masttro bietet eine breitere direkte Reichweite bei Verwahrstellen – eine Ebene, die Landytech fehlt – sowie eine Ledger-Brücke über Truewind.
So treffen Sie die richtige Wahl: Fünf Fragen, die Sie jedem Anbieter stellen sollten
- Mit welchem meiner Verwalter stehen Sie in direktem Kontakt? Fragen Sie nach der Liste und danach, wie die übrigen Informationen übermittelt werden: per Feed, als PDF oder über einen morgendlichen Portal-Login.
- Zeigen Sie mir einen Kapitalabruf, der durchgängig erfasst wurde – von der Erfassung über die Zuordnung zur richtigen Entität bis hin zum Abgleich mit dem Bankkonto.
- Wo wird das Hauptbuch nach der Inbetriebnahme geführt, und wer nimmt Einträge darin vor? Falls die Antwort „Migration“ lautet, kalkulieren Sie die Kosten für die Migration ein.
- Was kostet das in fünf Jahren, wenn sich das Portfolio verdoppelt? Fragen Sie nach, was dabei berücksichtigt wird: Unternehmen, Sitze, Fonds, Verwahrstellen oder verwaltetes Vermögen.
- Kann der Schulleiter die Frage „Was gehört uns?“ am Telefon beantworten, ohne jemanden anzurufen? Diese einfache Frage lässt sich überraschend schwer beantworten.
Sehen Sie den Unterschied anhand Ihrer eigenen Daten
Um festzustellen, wie die Verwahrstellen, Unternehmen und alternativen Anlagen Ihrer Kanzlei in Masttro abgebildet werden können, reicht ein 30-minütiges Telefonat aus, um Ihre Struktur zu besprechen, zu klären, mit welchen Ihrer Verwahrstellen Masttro eine direkte Verbindung herstellt und wie wir alternative Anlagen verarbeiten.
Vereinbaren Sie eine Vorführung oder laden Sie das „Family Office Upgrade Playbook“ herunter, um bei der Umgestaltung Ihres Büros einen Vorsprung zu gewinnen.
Häufig gestellte Fragen
Was ist die beste FundCount-Alternative für ein Family Office?
Masttro – für alle Fondsgesellschaften, deren Herausforderung darin besteht, den Überblick über das gesamte Portfolio zu behalten, anstatt lediglich die Bücher abzuschließen. Die Lösung bündelt über 700 direkte Datenfeeds von Verwahrstellen aus mehr als 40 Ländern, automatisiert Kapitalabrufe, K-1-Formulare und NAV-Abrechnungen, berechnet die Preise auf fester Basis statt anhand des verwalteten Vermögens (AUM) und speist die Daten über Truewind in das bestehende Hauptbuch der Fondsgesellschaft ein.
Verfügt Masttro über ein Hauptbuch wie FundCount?
Nein. Bei Masttro steht das Berichtswesen an erster Stelle. Das Investment-Subledger und die Truewind-Integration wandeln die Masttro-Daten in prüfungsfertige Buchungssätze für Sage Intacct und andere Plattformen um, während das Buchhaltungsteam weiterhin die Buchungsentscheidungen trifft. Wie Jay McNamara, CEO von Masttro, es formulierte: „Das Berichtswesen bleibt bei Masttro, und die Buchhaltung bleibt im Buchhaltungssystem.“
Wie viel kostet FundCount?
FundCount gibt Einstiegspreise von 35.899 US-Dollar pro Jahr für ein Single-Family-Office und 26.950 US-Dollar für ein Multi-Family-Office an, zuzüglich Gebühren für die digitale Transformation und das Hosting. Es handelt sich um eine jährliche Plattformlizenz, wobei das endgültige Angebot anhand der Anzahl der Unternehmen, Nutzerlizenzen, Fonds, des verwalteten oder verwahrten Vermögens sowie der Bereitstellung bemessen wird. Die Preise von Masttro sind fest und richten sich nicht nach dem verwalteten Vermögen (AUM).
Mit wie vielen Verwahrstellen ist FundCount verbunden?
FundCount stellt über 50 native Konnektoren bereit, ergänzt durch PDF-Parsing, FTP, APIs und verwaltete RPA für reine Portal-Depotbanken. Landytech listet über 500 Depotbanken auf; Masttro betreibt über 700 Direkt-Feeds in mehr als 40 Ländern.
Kann ein Family Office sein Buchhaltungssystem beibehalten, wenn es von FundCount wechselt?
Ja. Mit Masttro legt die Buchhaltung ihren Kontenplan einmalig bei der Einrichtung fest, Truewind übermittelt in jeder Periode Buchungssätze an Systeme wie Sage Intacct, und das Hauptbuch verbleibt dort, wo es die Buchhalter wünschen.
Automatisiert FundCount die Erstellung von K-1-Formularen und Kapitalabrufen?
Ja. FundCount extrahiert mithilfe von KI Zahlen aus Kapitalaufstellungen und K-1-Formularen und veröffentlicht diese nach einer manuellen Überprüfung. Die Funktionen „Documents AI“ und „Alternatives AI“ von Masttro kennzeichnen jeden Kapitalabruf und jede Ausschüttung, erfassen Datum und Betrag und gleichen diese mit den Bankkonten der Gesellschaft ab.
Wie lange dauert die Implementierung von Masttro?
Zwölf bis vierzehn Wochen, einschließlich der Anbindung an die Depotbank und der Einbindung der alternativen Anlagen. Jefferson River Capital, ein Portfolio mit einem Volumen von über 1 Milliarde US-Dollar und mehr als 200 alternativen Anlagen, wurde in drei Monaten oder weniger in Betrieb genommen.