Wichtigste Erkenntnisse
Wenn Sie drei Mitarbeiter Ihres Family Office bitten, die Struktur des Büros zu skizzieren, werden Sie wahrscheinlich drei verschiedene Diagramme erhalten. Der Anwalt hat die Version aus der letzten Umstrukturierung, der Steuerberater diejenige, die mit den Steuererklärungen übereinstimmt, und der Inhaber eine dritte, die sich an den innerfamiliären Verhältnissen orientiert.
Diese Lücke vergrößert sich mit jedem neuen Trust, jeder neuen LLC und jedem neuen Rechtsraum. Deloitte Private schätzt, dass es im Jahr 2024 weltweit 8.030 Single-Family-Offices gab, und prognostiziert für 2030 eine Zahl von 10.720 (Deloitte Private, 2024). Immer mehr Offices, die alle mit demselben Problem zu kämpfen haben: Das Organigramm ist in der Regel das erste Dokument, das veraltet ist.
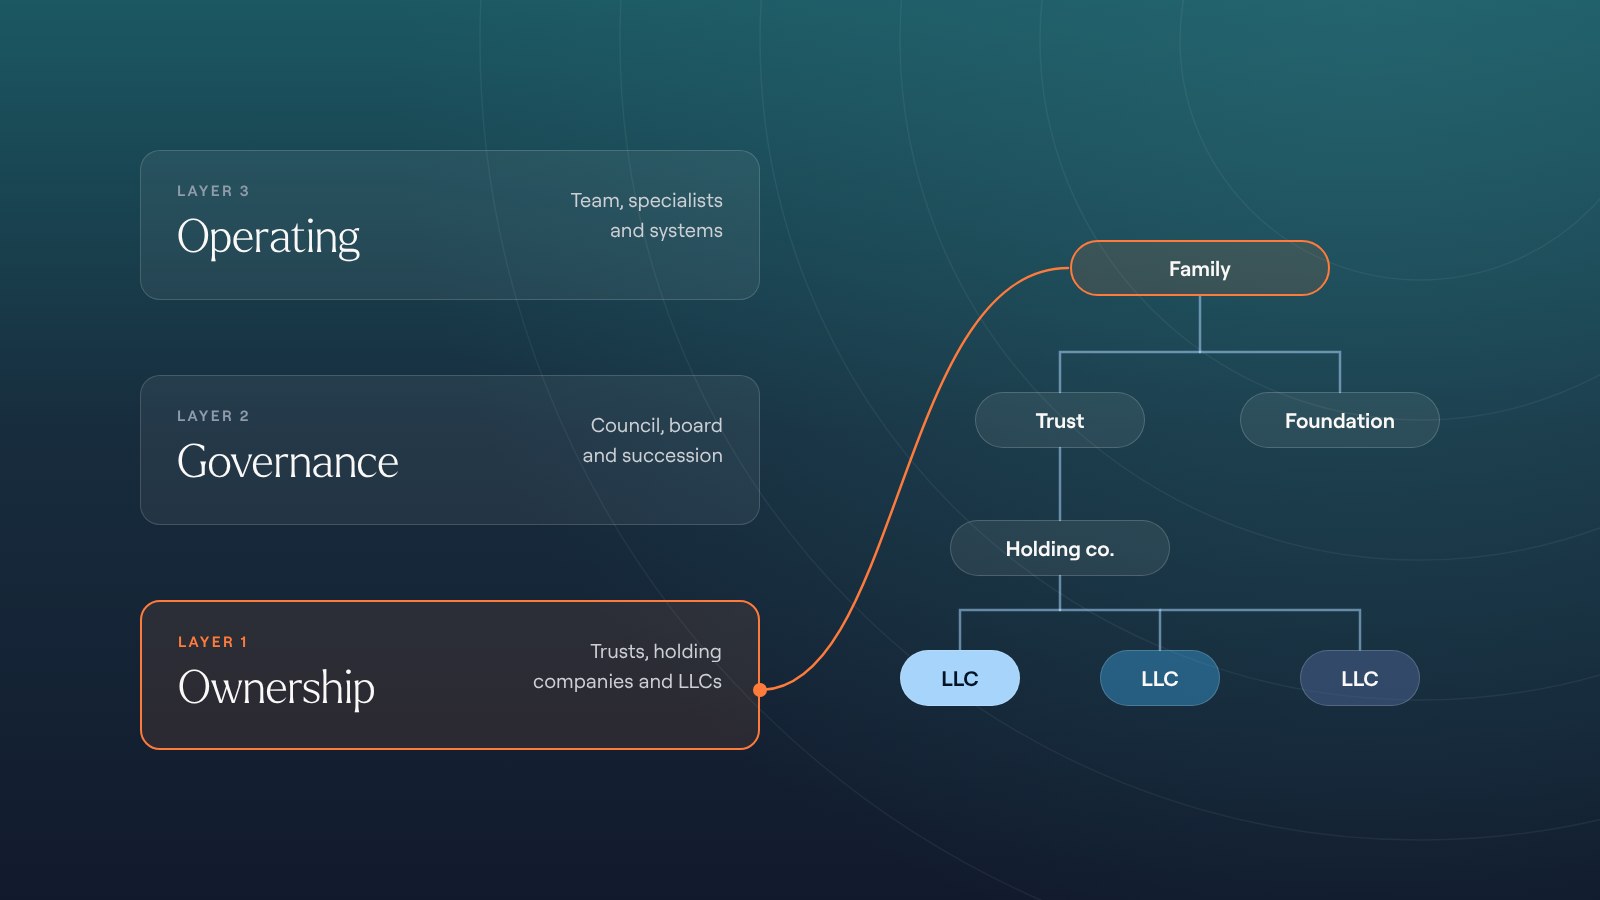
Die Struktur eines Family Office lässt sich leichter nachvollziehen, wenn man sie in drei Ebenen unterteilt: Wer ist Eigentümer, wer trifft die Entscheidungen und wer erledigt die Arbeit? In diesem Artikel wird beschrieben, wie man ein Office-Modell auswählt, die Eigentumsverhältnisse regelt, die Entscheidungsgremien einrichtet und den Gesamtüberblick auf dem neuesten Stand hält, wenn die Zahl Ihrer Familienmitglieder und Beteiligungen wächst.
Was ist eine Family-Office-Struktur?
Eine Family-Office-Struktur beschreibt, wie eine Familie drei unterschiedliche Ebenen organisiert: das ihr gehörende Vermögen, die Personen, die über die Verwendung dieses Vermögens entscheiden, und das Team, das diese Entscheidungen umsetzt. Die Eigentumsverhältnisse bilden die unterste Ebene, die Entscheidungsfindung die mittlere und die operative Umsetzung die oberste.
Jede Ebene beantwortet eine andere Frage und hat einen anderen Eigentümer.
| Ebene | Inhalt | Wer trifft die Entscheidung? |
|---|---|---|
| Eigentumsverhältnisse | Die rechtliche Struktur: Holdinggesellschaften, Gesellschaften mit beschränkter Haftung (LLCs), Trusts, Stiftungen und die darin enthaltenen Vermögenswerte | Der Geschäftsführer, zusammen mit den Beratern für Treuhand-, Nachlass- und Steuerangelegenheiten |
| Governance | Familienrat, Vorstand, Investitionsausschuss, Familienverfassung, Nachfolgeplanung | Der Rat und der Vorstand |
| Betrieb | Mitarbeiter, externe Fachleute, Systeme und Daten | Der CEO oder COO der Geschäftsstelle, der dem Vorstand unterstellt ist |
Viele Family Offices entstehen im Zuge eines Liquiditätsereignisses, wie beispielsweise dem Verkauf eines operativen Unternehmens. Von einem Tag auf den anderen verfügt die Familie über einen großen Bargeldbestand, eine hohe Steuerlast und niemanden, dessen Hauptaufgabe darin besteht, sich um beides zu kümmern. In der Regel legen Anwälte zunächst die Eigentümerstruktur fest: die Trusts, Holdinggesellschaften und Rechtsträger, die das Vermögen halten. Die Ebenen für Investitionen und Berichterstattung werden erst später hinzugefügt.
Diese Reihenfolge ist verkehrt, denn die Struktur muss über Generationen hinweg funktionieren und nicht nur für die Person, die das Vermögen aufgebaut hat. Wenn Sie noch kein Family Office gegründet haben, beginnen Sie damit, sich zu informieren, wie man ein Family Office gründet.
Wir gehen die einzelnen Ebenen der Reihe nach durch, beginnend mit einer Entscheidung, die alle drei beeinflusst: Welche Art von Büro möchten Sie leiten?
Welches Family-Office-Modell passt zu Ihrer Familie?
Beim Family-Office-Modell geht es um die Entscheidung hinsichtlich Kontrolle, Kosten und dem Umfang der Aufgaben, die die Familie intern abwickelt. Das richtige Modell hängt von der Größe des Vermögens, der Anzahl der Familienzweige und der Einstellung der Familie zum Thema Privatsphäre ab.
Obwohl viele Family Offices deutlich schlanker organisiert sind, beschäftigt ein durchschnittliches Family Office 12 Mitarbeiter (UBS Global Family Office Report 2025).
| Modell | Typisches Vermögen | Control | Kosten | Am besten geeignet für |
|---|---|---|---|---|
| Einzel-Family-Office | Personen mit extrem hohem Vermögen, deren Vermögen den Einsatz eines eigenen Teams rechtfertigt | Vollständig | Höchste Fixkosten | Eine Familie mit einer vielschichtigen, privaten Struktur |
| Mehrfamilienhaus-Büro | Unterhalb dieses Niveaus | Geteilt | Niedriger; Verwaltungsgebühren, die häufig an das verwaltete Vermögen gekoppelt sind | Institutionelle Dienstleistungen, ohne sie selbst aufzubauen |
| Virtuelles Family Office | Breites Sortiment | Entscheidungen auf hoher Ebene, Umsetzung auf niedrigerer Ebene | Bezahlen Sie die Spezialisten nach Bedarf | Ein schlanker Kern mit bewährten externen Partnern |
| Integriertes Family Office | An die Betreibergesellschaft gebunden | Informell | In der Gehaltsabrechnung des Unternehmens versteckt | Die Anfangsjahre, als das Unternehmen noch eine dominierende Rolle spielte |
Es gibt kein gesetzlich festgelegtes Mindestvermögen für die Gründung eines Family Office. In unserem Leitfaden zum Mindestvermögen für Family Offices erfahren Sie, wo die Schwellenwerte in der Regel liegen.
Einzel-Family-Office
Ein Single-Family-Office ist ausschließlich einer einzigen Familie verpflichtet. Sie erhalten volle Kontrolle, absolute Vertraulichkeit und ein Team, das jede einzelne Anlage namentlich kennt. Außerdem tragen Sie die gesamten Kosten, unabhängig von der Wertentwicklung des Portfolios.
Mehrfamilienhaus-Büro
Ein Multi-Family-Office setzt ein einziges Team und ein einziges System für mehrere Familien ein. Dadurch sinken zwar die Kosten, aber auch die Anpassungsmöglichkeiten. Viele MFOs sind aus einer Privatbank oder einer Vermögensverwaltungsgesellschaft hervorgegangen, daher sollten die Auftraggeber sicherstellen, dass die Beratung frei von Interessenkonflikten ist. Büros, die Multi-Family-Office-Software nutzen, können jedem Haushalt über eine einzige Plattform eigene Berichte bereitstellen.
Virtuelles Family Office
Ein virtuelles Family Office verfügt über einen kleinen Kernstamm (der manchmal aus einem einzigen vertrauenswürdigen Berater besteht) und beauftragt Spezialisten für Steuer-, Rechts- und Anlagefragen. Dieses Modell eignet sich für Familien, die die Kontrolle behalten möchten, ohne für jeden Aufgabenbereich eigene Mitarbeiter beschäftigen zu müssen. Die Herausforderung liegt in der Koordination, die wir im Rahmen unserer Dienstleistungen für virtuelle Family Offices abdecken.
Integriertes Family Office
Im Familienunternehmen ist eine eigene Verwaltungsabteilung integriert. Der Finanzvorstand des Unternehmens bezahlt die Rechnungen der Familie, und die Mitarbeiter des Unternehmens überwachen die Investitionen der Familie. Es fühlt sich nach Freiheit an, ist es aber nicht.
Wenn das Familienunternehmen und das Privatvermögen der Familie dasselbe Personal beschäftigen, kommt es häufig zu Interessenkonflikten und blinden Flecken. Auf welcher Seite steht der Finanzvorstand, wenn das Unternehmen und die Familie unterschiedliche Ziele verfolgen? Wer hat den Überblick, wenn persönliches Vermögen in den Unternehmensbüchern verbucht ist? Eine eingebettete Geschäftsstelle ist häufig die Übergangsphase, bevor eine dauerhaftere Struktur etabliert werden kann.
Egal, für welches Modell Sie sich entscheiden – es wird von einem stabileren Fundament getragen: den Strukturen, die tatsächlich das Eigentumsrecht an den Vermögenswerten innehaben.
Wie sollten Sie die Unternehmen strukturieren, die das Vermögen besitzen?
Die Eigentums-Ebene legt fest, wer haftet, wenn etwas schiefgeht, wie die einzelnen Vermögenswerte besteuert werden und wer welche Kontrolle ausübt. Sie ist auch die Ebene, die Familien als Erstes aus den Augen verlieren. Mit jedem neuen Trust, jeder neuen LLC oder jeder neuen ausländischen Holdinggesellschaft kommt ein weiteres Feld in die Übersicht hinzu, und diese bleibt nur dann auf dem neuesten Stand, wenn jemand dafür verantwortlich ist.
Holdinggesellschaften und Gesellschaften mit beschränkter Haftung (LLC)
Eine Familienholding steht in der Regel an der Spitze und bündelt die Eigentumsverhältnisse. Darunter befinden sich separate LLCs, die einzelne Vermögenswerte halten. Der Vorteil liegt im Haftungsschutz. Wenn ein Mieter eine Immobilien-LLC verklagt, bleibt die Klage auf diese beschränkt und erstreckt sich nicht auf die übrigen Vermögenswerte.
Treuhandgesellschaften und private Treuhandunternehmen
Bei Treuhandkonstruktionen wird das Eigentum aus dem Namen des Treugebers herausgelöst und in eine Einrichtung mit eigenen Bedingungen übertragen, zum Nutzen jedes einzelnen namentlich genannten Begünstigten. Familien mit mehreren großen Treuhandvermögen gründen manchmal private Treuhandgesellschaften, die als Treuhänder fungieren, wodurch diese Entscheidungen innerhalb der Familie bleiben. Möchten Sie eine Treuhandkonstruktion für sich allein betrachten? Siehe „Treuhandkonstruktion vs. Family Office“.
Private Stiftungen und gemeinnützige Einrichtungen
Philanthropie wird in der Regel in einem eigenen Zweig des Diagramms dargestellt. Private Stiftungen geben der Familie die Kontrolle über die Fördermittel, was jedoch mit einem höheren Verwaltungsaufwand und der Verpflichtung zur öffentlichen Offenlegung einhergeht. Ein Spenderberatungsfonds ist unkomplizierter und einfacher einzurichten, bietet jedoch weniger Kontrolle.
Länderübergreifende Strukturen
Sobald eine Familie Unternehmen in zwei Ländern besitzt, verdoppeln sich alle Fragen. Welches Land besteuert die Einkünfte? In welcher Währung erfolgt die Berichterstattung? Welcher Treuhänder ist welchem Gericht gegenüber rechenschaftspflichtig? Grenzüberschreitende Steuerplanung und -optimierung sind komplexe Aufgaben. Wenden Sie sich daher an renommierte Berater, die in den jeweiligen Rechtsordnungen zugelassen sind. Investieren Sie außerdem in ein gemeinsames Berichtswesen, das es allen Beteiligten ermöglicht, auf der Grundlage derselben Datenbasis zu arbeiten.
Ein Beispiel für eine Eigentumsübersicht
Nachfolgend finden Sie eine vereinfachte, hypothetische Struktur.
Die Grafik zeigt die Eigentumsverhältnisse. Beachten Sie, dass sich das Flugzeug, die Yacht und die Kunstsammlung ebenfalls in ihren jeweiligen LLCs befinden, direkt neben dem Portfolio.
| Stufe | Fahrzeug | Was darin enthalten ist |
|---|---|---|
| 1 | Schulleiter und Ehepartner (G1) | Den Familientreuhandfonds abwickeln; die private Stiftung direkt finanzieren |
| 2 | Familienstiftungsfonds (Dynastie-Stiftungsfonds) mit einer privaten Treuhandgesellschaft als Treuhänder | 100 % der Holdinggesellschaft |
| 2 | Private Stiftung, vom Stifter finanziert, außerhalb des Treuhandvermögens | Stiftungsfonds zur Vergabe von Fördermitteln |
| 3 | Holdinggesellschaft | Die folgenden GmbHs |
| 4 | Investment LLC | Öffentliches Portfolio und Barmittel |
| 4 | Private Markets LLC | Private-Equity-Fonds und andere alternative Anlageformen |
| 4 | Immobilien-GmbHs, eine pro Immobilie | Wohnhäuser, Gewerbegebäude |
| 4 | LLCs im Luft- und Seeverkehr | Flugzeug, Yacht |
| 4 | Art LLC | Die Sammlung |
Selbst dieses einfache Beispiel kombiniert liquide und illiquide Bestände und fügt eine zweite Währung hinzu, sobald eine Immobilie im Ausland hinzukommt. An dieser Stelle stoßen Tabellenkalkulationen an ihre Grenzen. Sie können keine mehrstufigen Eigentumsanteile darstellen, und eine dritte Währung erhöht die Komplexität nur noch weiter.
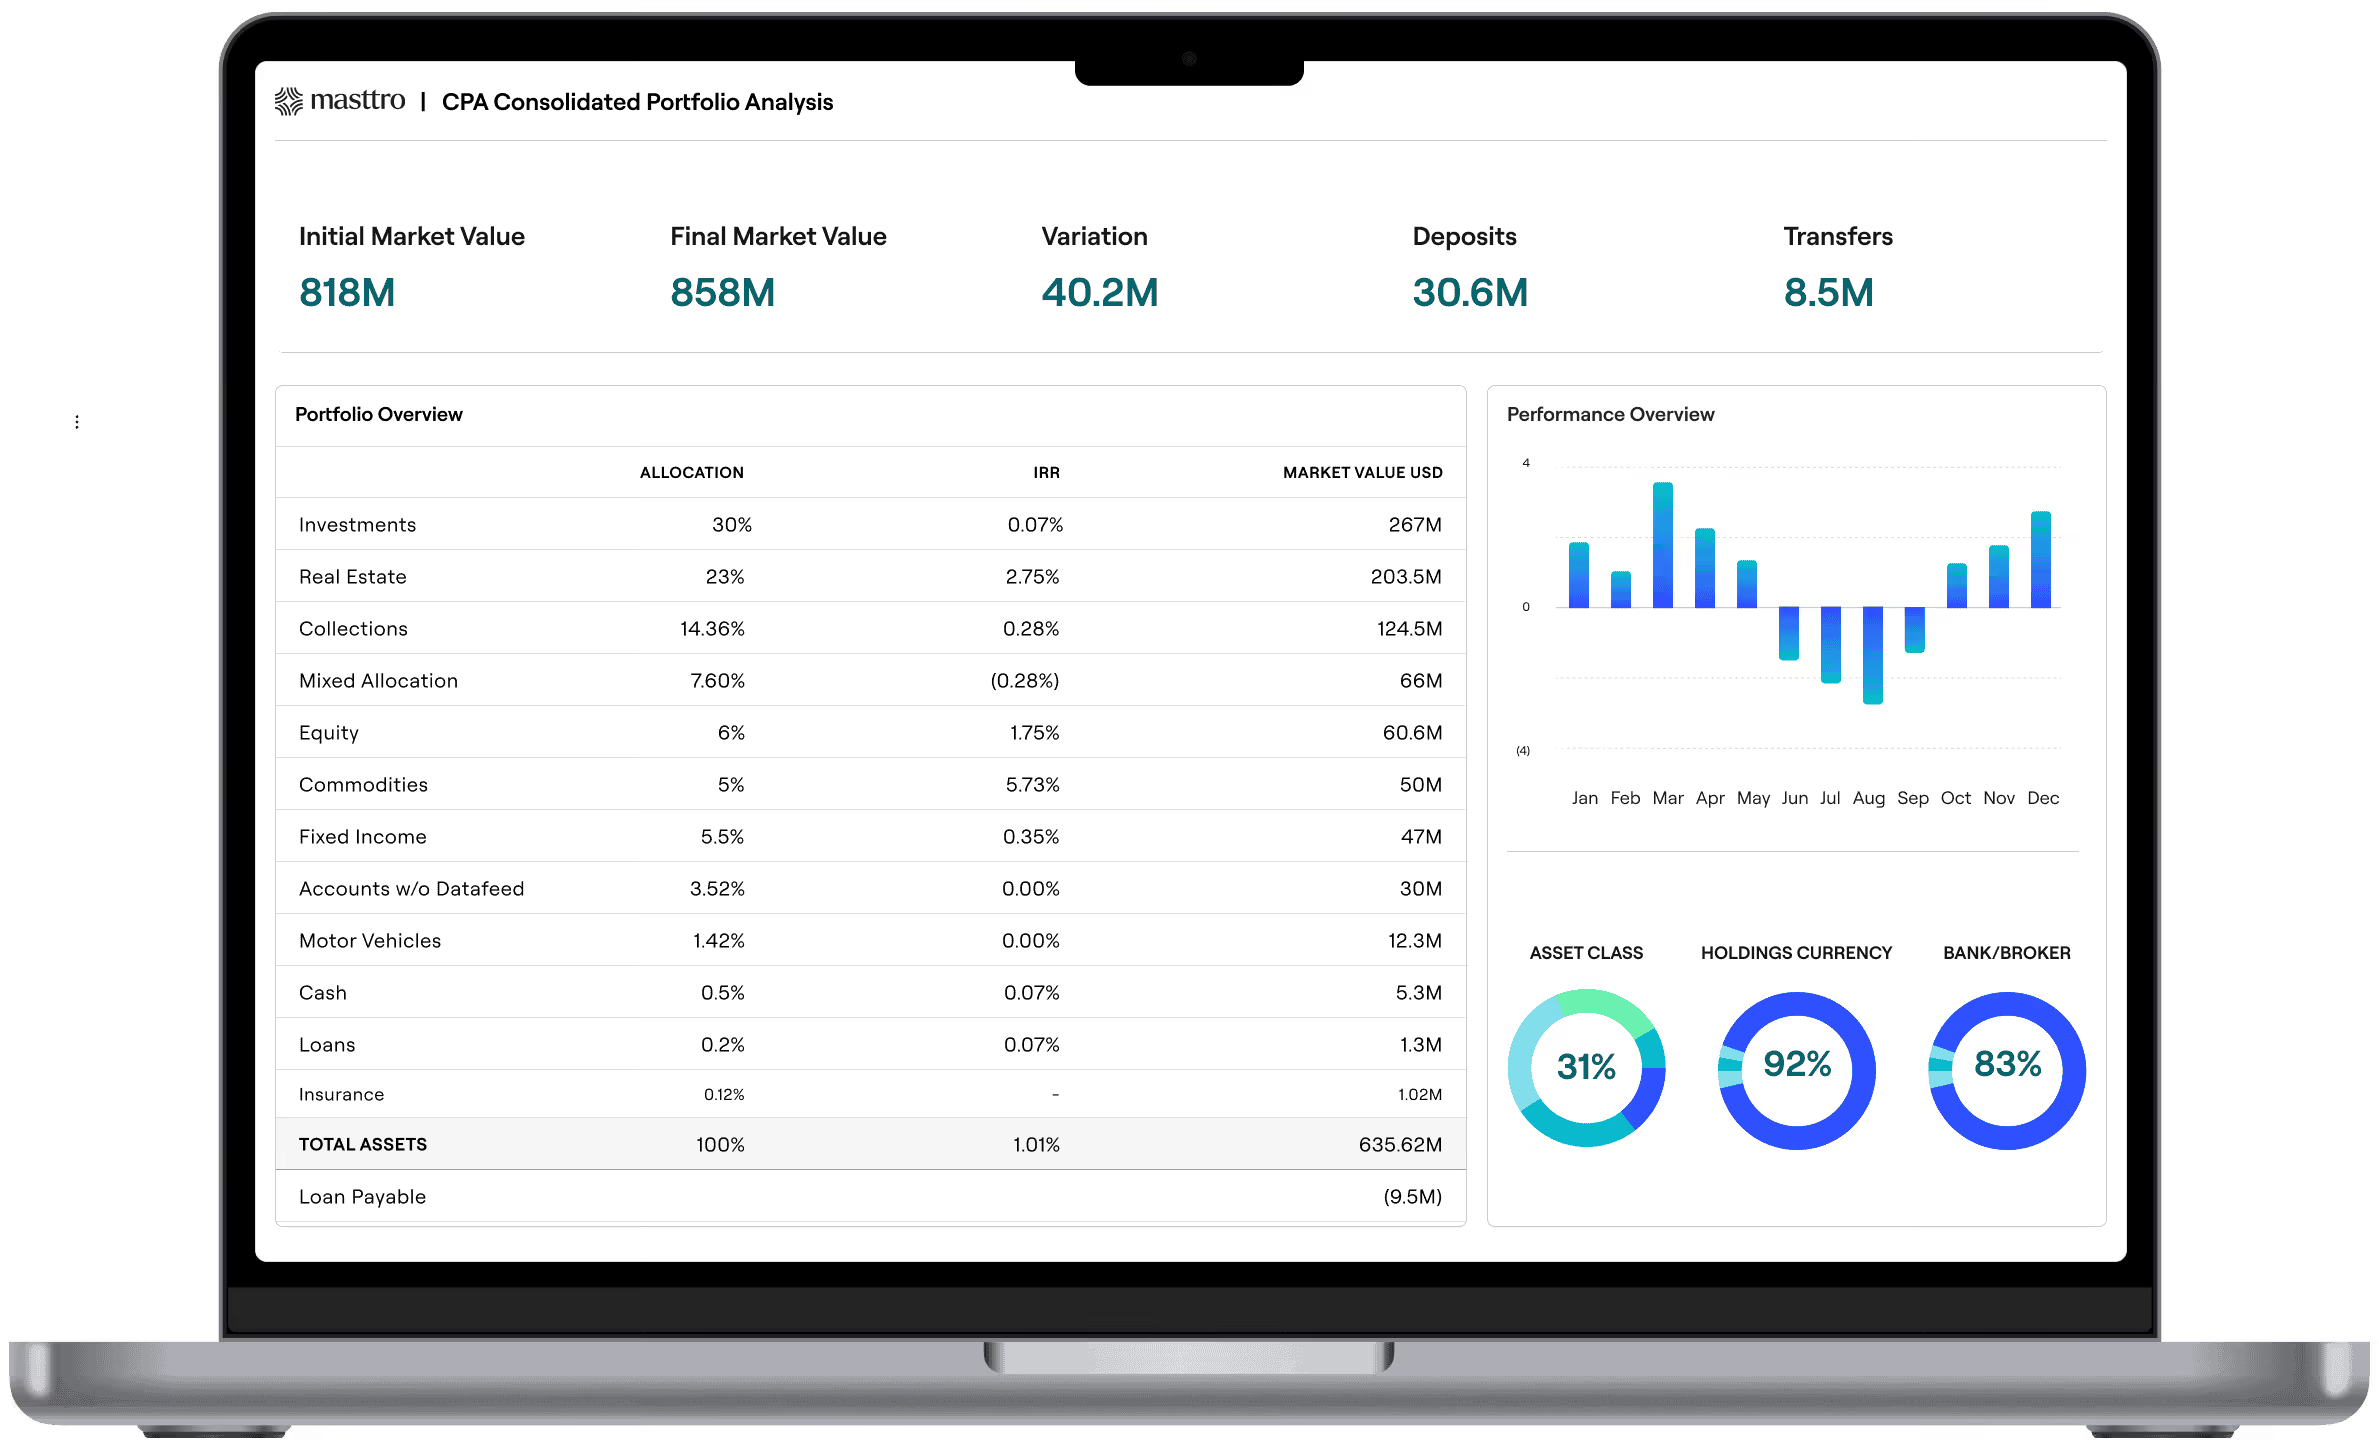
Masttro wurde 2010 innerhalb eines generationenübergreifenden Family Office von Fachleuten gegründet, die genau dieses Problem lösen wollten: eine einheitliche Übersicht über das Vermögen, das sich auf verschiedene Unternehmen, Rechtsordnungen, Währungen und Anlageklassen verteilt. Die „Global Wealth Map“ erstellt anhand von Echtzeitdaten aus Unternehmen, Trusts, LLCs und Stiftungen eine Übersicht über die Eigentumsverhältnisse, während die Plattform Vermögenswerte im Zusammenhang mit dem Lebensstil in derselben Ansicht wie das Portfolio darstellt.
Jefferson River Capital hat Masttro innerhalb von höchstens drei Monaten in einem Portfolio im Wert von über 1 Mrd. US-Dollar mit mehr als 200 alternativen Anlagen implementiert. Erfahren Sie, wie das ging. Lesen Sie die Fallstudie
Wie baut man die Governance-Ebene auf?
Diese Ebene legt fest, wer welche Entscheidungen treffen darf und wie die Familie Meinungsverschiedenheiten beilegt. Die meisten Family Offices regeln dies formell: Fast drei Viertel der Family Offices verfügen über einen Vorstand mit durchschnittlich vier Mitgliedern (Deloitte Private, 2024).
Familienrat und Familienverfassung
Ein Familienrat spricht für die Familie, nicht für das Family Office. Er räumt jedem Zweig und jeder Generation einen Platz ein, was im Laufe der Zeit an Bedeutung gewinnt, wenn aus einer Handvoll Geschwister ein Kreis von Cousins und Cousinen wird, die sich vielleicht kaum kennen. In einer Familienverfassung wird festgehalten, was vereinbart wurde: die Mission, wer zur Familie zählt und wie Streitigkeiten beigelegt werden.
Vorstand und Investitionsausschuss
Der Verwaltungsrat überwacht die Geschäftsführung: Haushalt, Einstellung von Führungskräften und Risiken. Der Anlageausschuss legt Ziele für die Vermögensallokation fest und genehmigt die Auswahl der Vermögensverwalter gemäß einer Anlagepolitik. Sollten Familienmitglieder sowohl im Verwaltungsrat als auch im Ausschuss sitzen? Manche tun dies, doch ein unabhängiges Mitglied in jedem Gremium sorgt für mehr Objektivität und macht es leichter, einem Verwandten eine Absage zu erteilen.
Nachfolgeplanung
Die Nachfolge ist ein fester Bestandteil der Struktur. Allerdings verfügen nur 53 % der Familien über einen Plan zur Vermögensnachfolge – ein Anstieg gegenüber 47 % im Jahr 2024 (UBS Global Family Office Report 2025). Der Rest verlässt sich bei der größten Vermögensübertragung, die sie jemals vornehmen werden, auf das Gedächtnis und den guten Willen. Ein echter Plan legt fest, wer welche Rolle übernimmt, wie künftige Generationen vorbereitet werden und wer künftig die Kontrolle über die einzelnen Vermögensinstrumente ausübt.
Bevor Sie diese Ebene als fertigstellen, überprüfen Sie bitte, ob diese Dokumente vorhanden und aktuell sind:
- Familienverfassung
- Erklärung zur Anlagepolitik
- Nachfolgeplan, der sowohl Funktionen als auch Vermögenswerte umfasst
- Dokumente zur Nachlassplanung für jeden Auftraggeber, abgestimmt auf die Eigentumsübersicht
- Satzungen für Vorstände und Ausschüsse
Schriftlich festgelegte Governance-Rahmenbedingungen sind von Dauer. Sie sorgen dafür, dass das generationenübergreifende Vermögen auch dann erhalten bleibt, wenn sich der Gründer zurückzieht. Sobald diese Regeln feststehen, prägen sie jede Investitions- und Ausgabenentscheidung. Unser Leitfaden zur Family-Office-Strategie knüpft genau daran an.
Aber denken Sie daran: Nicht Dokumente führen ein Büro, sondern Menschen.
Die operative Ebene: das Team, das den Bürobetrieb leitet
Die operative Ebene besteht aus dem Family-Office-Team und den externen Dienstleistern, die die Anweisungen des Verwaltungsrats umsetzen. Die meisten Family Offices sind schlank aufgestellt, und die Budgets zeigen, warum: Personal, Infrastruktur und IT machten im Jahr 2024 56 % der Family-Office-Kosten aus (UBS Global Family Office Report 2025).
Zu den typischen Aufgabenbereichen in einem Family Office gehören:
- Geschäftsführer oder Schulleiter: gibt die Richtung vor, ist dem Vorstand und dem Schulrat gegenüber rechenschaftspflichtig.
- Investmentchef: Legt die Anlagestrategien fest, überwacht die Anlageportfolios und ist für das Risikomanagement verantwortlich.
- Finanzvorstand: Liquidität, Steuern, Finanzplanung, externe Wirtschaftsprüfer.
- COO: Verwaltungsdienste, Lieferanten, Berichterstattung, Cybersicherheit.
- Buchhalter: Kontenabstimmung, Rechnungszahlung, Kapitalabrufe, K-1-Formulare.
Nur wenige Büros müssen alle fünf Bereiche besetzen. Die eigentliche Entscheidung besteht darin, was ausgelagert und was intern aufgebaut wird. Viele Familien übertragen die Vermögensverwaltung an Vermögensverwalter oder einen externen CIO und beauftragen externe Kanzleien mit Steuer- und Rechtsangelegenheiten. Behalten Sie alles intern, was fundierte Kenntnisse über die Familie erfordert, und lagern Sie alles aus, was ein Spezialist aufgrund des hohen Volumens leichter erledigen kann.
Ein schlankes Team funktioniert nur, wenn Systeme die sich wiederholenden Aufgaben übernehmen. Zwei Personen können unmöglich jeden Monat ein Dutzend Treuhänder manuell abgleichen und dennoch noch am selben Tag dem Auftraggeber antworten. Genau dafür gibt es speziell entwickelte Family-Office-Software.
Ein schlankes Team braucht die richtigen Systeme. Holen Sie sich den Leitfaden zum Aufbau einer Family-Office-Technologieplattform. Laden Sie das E-Book herunter
Für US-amerikanische Familien gibt es noch eine weitere Einschränkung, die von Washington, D.C. vorgegeben wird.
US-Vorschriften: Die SEC-Ausnahmeregelung für Family Offices
Gemäß der Family-Office-Regelung der SEC ist ein qualifiziertes Family Office von der Definition eines Anlageberaters im Sinne des Investment Advisers Act ausgenommen, sodass es sich nicht registrieren lassen muss. Die SEC verabschiedete am 22. Juni 2011 die Regel 202(a)(11)(G)-1 (SEC), nachdem der Dodd-Frank Act die Ausnahmeregelung aufgehoben hatte, auf die sich viele Family Offices gestützt hatten.
Das Büro muss drei Voraussetzungen erfüllen:
- Die Kanzlei berät ausschließlich „Familienkunden“, wie diese in der Regelung definiert sind.
- Es befindet sich vollständig im Besitz von Familienkunden und wird ausschließlich von Familienmitgliedern oder Familienunternehmen kontrolliert.
- Das Unternehmen präsentiert sich gegenüber der Öffentlichkeit nicht als Anlageberater.
Wenn Sie einen nicht mit Ihnen verwandten Miteigentümer hinzuziehen oder beginnen, die Familie eines Freundes zu beraten, gilt der Ausschluss möglicherweise nicht mehr.
Dies stellt keine Rechtsberatung dar; lassen Sie Ihre Situation von einem Rechtsanwalt prüfen. Unternehmen mit Beteiligungen oder Familienangehörigen außerhalb der USA unterliegen zudem anderen Rechtsordnungen, weshalb grenzüberschreitende Strukturen die Hinzuziehung eines lokalen Rechtsanwalts erfordern.
So oder so kann man nur dann nachweisen, wem das Amt gehört und wer es kontrolliert, wenn die Übersicht an dem Tag, an dem die Anfrage gestellt wird, auf dem neuesten Stand ist.
"Mit Masttro können wir all die verschiedenen Fragen aus der Sicht des Eigentümers beantworten. Welche Vermögenswerte habe ich? Wo habe ich sie? Wer weiß über diese Informationen Bescheid und wer ist für sie zuständig?"

Fünf Dashboards, die jeder Vermögensbesitzer braucht

Wie sorgt man dafür, dass die Struktur auch bei zunehmendem Umfang sichtbar bleibt?
Ein Organisationsplan ist nur dann von Nutzen, wenn er auf dem neuesten Stand ist. Jedes neue Unternehmen, jeder neue Kunde und jeder neue Rechtsraum muss am Tag seiner Gründung an der richtigen Stelle eingeordnet werden, sonst verliert der Plan seinen aktuellen Bezug.
„Transparent“ bedeutet, dass Sie an jedem beliebigen Tag vier Fragen beantworten können: Wem gehört dieser Vermögenswert, über welches Vehikel, in welcher Währung und wie hoch ist sein aktueller Wert?
Eine konsolidierte Berichterstattung über die gesamte Unternehmensstruktur hinweg macht dies für jeden Vermögenswert möglich. Die Alternative wäre, dass die Auftraggeber vierteljährlich ein PDF erhalten, das bereits bei Erhalt veraltet ist, und der COO die Woche vor jeder Vorstandssitzung damit verbringt, die Übersicht anhand der Kontoauszüge neu zu erstellen.
Behandeln Sie das Diagramm also nicht länger als bloßes Dokument, sondern erheben Sie es zur maßgeblichen Informationsquelle. Speisen Sie es mit Echtzeitdaten der Verwahrstellen und integrieren Sie es in die Anlage-Dashboards, die die Familie bereits nutzt. Der CIO von Jefferson River Capital brachte es auf den Punkt:
„Aus visueller Sicht und im Hinblick auf die Benutzeroberfläche ist dies bei weitem die einfachste Plattform, um Assets hinzuzufügen und unsere Familienstruktur zu visualisieren.“ Daniel Forman, CIO, Jefferson River Capital
Das ist die „Global Wealth Map“, die auf der Datenaggregation von Masttro aus über 750 Depoten-Feeds aus mehr als 40 Ländern basiert und in einer Schweizer Private Cloud gehostet wird, auf die nicht einmal Masttro-Mitarbeiter Zugriff auf Ihre Daten haben.
Erfahren Sie, wie eine Live-Karte alle Unternehmen, Trusts und Vermögenswerte einer Familie über verschiedene Rechtsräume und Währungen hinweg darstellen kann. Entdecken Sie die Global Wealth Map
Häufig gestellte Fragen
Wie viel Vermögen benötigt man, um ein Single-Family-Office zu gründen?
Es gibt kein gesetzliches Mindestvermögen. Entscheidend ist, ob das Vermögen Jahr für Jahr ein eigenes Team finanzieren kann; Family Offices beschäftigen durchschnittlich 12 Mitarbeiter (UBS, 2025). Unterhalb dieser Schwelle ist ein Multi-Family-Office oder ein virtuelles Office in der Regel kostengünstiger.
Wie viel des Budgets eines Family Office fließt in Personal und Systeme?
Der größte Teil davon. Personal, Infrastruktur und IT machten im Jahr 2024 56 % der Kosten eines Family Office aus (UBS, 2025).
Sollte ein Family Office als GmbH oder als Treuhandgesellschaft organisiert sein?
In der Regel beides, da sie unterschiedliche Aufgaben erfüllen. Die Kanzlei selbst ist oft eine GmbH, die Mitarbeiter beschäftigt und Verträge abschließt. Treuhandgesellschaften verwalten das Vermögen für die Begünstigten. Die Aufteilung sollten Sie gemeinsam mit Ihrem Treuhand- und Steuerberater festlegen.
Kann ein Family Office mehr als eine Familie betreuen und dennoch von der Registrierungspflicht bei der SEC befreit bleiben?
Im Allgemeinen nein. Gemäß der SEC-Vorschrift gelten als Familienmitglieder die Nachkommen eines gemeinsamen Vorfahren, der höchstens zehn Generationen von der jüngsten Generation der Familie entfernt ist, sowie deren Ehepartner. Bestimmte Schlüsselmitarbeiter und Familienstiftungen können ebenfalls Kunden sein. Ein Beratungsbüro, das nicht miteinander verwandte Familien berät, muss sich in der Regel registrieren lassen oder eine andere Ausnahmeregelung finden.
Wie viele Mitarbeiter benötigt ein Family Office?
Der Durchschnitt liegt bei 12 (UBS, 2025), doch viele arbeiten mit nur einer Handvoll Mitarbeitern und lagern die Bereiche Anlagen, Steuern und Recht aus.
Wie gehen Family Offices mit Unternehmen in mehreren Ländern um?
Lokale Rechtsberater in jedem Rechtsraum und eine einheitliche Übersicht über alle Rechtsräume hinweg. Die juristische Arbeit bleibt vor Ort; der Überblick darüber, wem was in welcher Währung gehört, ist an einem Ort zusammengefasst.
Kann Masttro die Unternehmen und die Eigentümerstruktur unserer Familie abbilden?
Ja. Die „Global Wealth Map“ zeigt Unternehmen, Trusts, LLCs und Stiftungen in einer Live-Ansicht. Die umfassendere Masttro-Plattform erfasst neben dem Portfolio auch Immobilien, Kunst, Flugzeuge und Yachten und stützt sich dabei auf Daten von über 750 Verwahrstellen in mehr als 40 Ländern.
„Der größte Vorteil für uns war, dass wir einen vollständigen und übersichtlichen Überblick über unsere gesamte Vermögensstruktur gewonnen haben. Heute haben wir ein viel klareres Bild davon, was uns gehört, wo es sich befindet und wie die verschiedenen Unternehmen und Anlagen miteinander verbunden sind.“
"Masttro ermöglicht es uns, alle Verwahrstellen zu konsolidieren und die gesamte rechtliche Struktur einzurichten, um unseren Kunden eine echte ganzheitliche Sicht auf ihr Vermögen zu bieten."

„Ein echter Meilenstein für die Portfolio-Performance und die Darstellung von Organigrammen.“