Unser Team steht täglich im Austausch mit Family Offices, Familienvermögenden und deren Beratern. Eine der ersten Fragen, die uns gestellt wird, ist, ob eine Familie über genügend Vermögen verfügt, um ein eigenes Family Office zu rechtfertigen – und die meisten Antworten im Internet beschränken sich auf eine einzige Zahl. Dieser Leitfaden zeigt auf, woran dieses Minimum tatsächlich abhängt, damit Ihre Familie die passende Struktur auswählen kann, bevor sie Kapital und Personal dafür einsetzt.
Wir haben KI-Tools eingesetzt, um die Recherche zu unterstützen und die Erstellung des ersten Entwurfs zu beschleunigen. So blieb uns mehr Zeit, jede Zahl mit dem Originalbericht abzugleichen und unsere Erkenntnisse aus Kundengesprächen einzubringen. Ein Masttro-Redakteur hat jede Aussage überprüft, und Mitglieder unseres Teams haben den Artikel vor der Veröffentlichung gelesen.
- J.P. Morgan Private Bank, Global Family Office Report 2026
- UBS, Global Family Office Report 2025
- Deloitte Private, Studie zu Family Offices (2024)
- Knight Frank, Der Vermögensbericht 2026
- BMO Family Office, Formular CRS (Januar 2026)
- Vorschrift der US-Börsenaufsichtsbehörde (SEC) zu Family Offices, 17 CFR 275.202(a)(11)(G)-1
- Duane Morris, Singapur – Zulassungskriterien für die Klassen 13O und 13U
Wichtigste Erkenntnisse
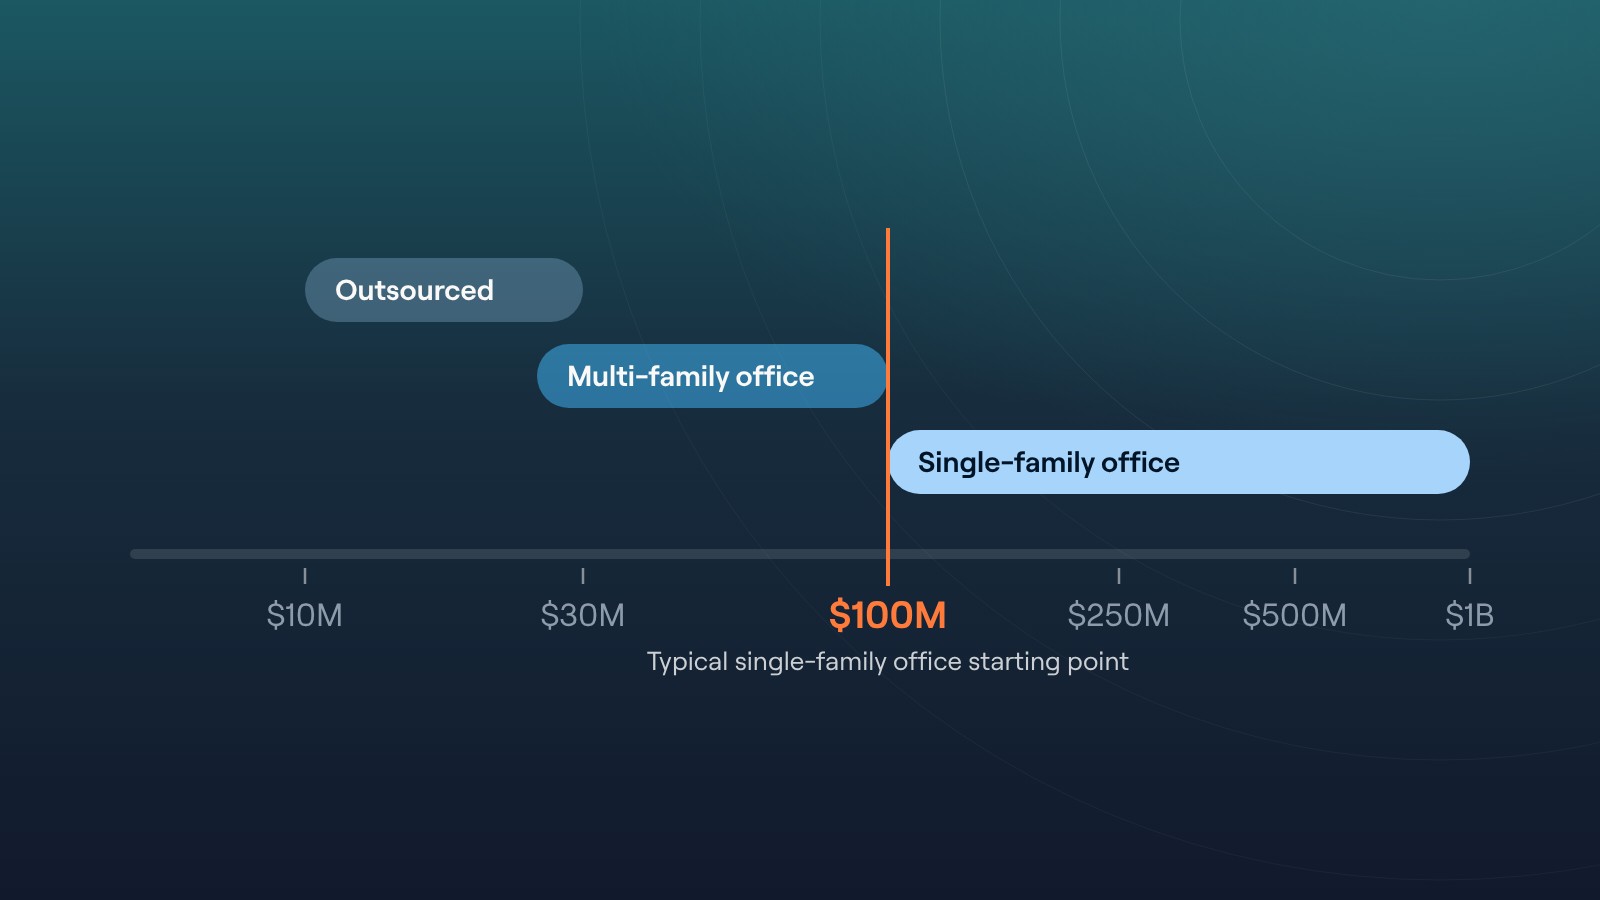
Die meisten Berater legen das Mindestvermögen für ein Einzelfamily-Office auf 100 Millionen US-Dollar an investierbaren Vermögenswerten fest, und viele bevorzugen 250 Millionen US-Dollar oder mehr. Der Grund dafür sind die Kosten: Selbst Family Offices, die 250 Millionen US-Dollar oder weniger verwalten, geben laut dem „2026 Global Family Office Report“ der J.P. Morgan Private Bank jährlich etwa 0,9 Millionen US-Dollar für ihren Betrieb aus.
Auch unterhalb dieser Schwelle stehen sehr vermögenden Familien noch gute Optionen zur Verfügung. Bei einem Multi-Family-Office werden die Kosten für ein professionelles Team auf mehrere Familien verteilt, während ein ausgelagertes Family Office im Auftrag der Familie Spezialisten aus den Bereichen Private Banking, Steuern und Recht koordiniert. Dieser Leitfaden erläutert die erforderlichen Vermögensgrößen für jedes Modell, die jeweiligen Kosten sowie weitere Faktoren, die darüber entscheiden, welche Struktur am besten geeignet ist.
Wie hoch muss das Mindestvermögen für ein Family Office sein?
Es gibt keine gesetzliche Mindestgröße. Ein Family Office ist ein privates Unternehmen, und jede Familie kann eines gründen. Die praktische Mindestgröße ergibt sich aus der Rechnung: Die Kosten für das Family Office müssen einen ausreichend geringen Anteil des Familienvermögens ausmachen, damit sich der Betrieb lohnt. Hier setzt in der Regel jedes Modell an.
| Family-Office-Modell | Typischer Ausgangspunkt | Was die Familie bekommt | Jährliche Kosten |
|---|---|---|---|
| Single-Family-Office (SFO) | Über 100 Mio. $ an investierbaren Vermögenswerten; über 250 Mio. $ sind kein Problem | Ein engagiertes Team und vollständige Kontrolle über Investitionen, Nachlassplanung und Unternehmensführung | Etwa 0,9 Mio. $ bei 250 Mio. $ oder weniger, steigend auf 6,6 Mio. $ bei 1 Mrd. $ oder mehr |
| Multi-Family-Office (MFO) | 25 Mio. $ – 100 Mio. $; einige Unternehmen verlangen 50 Mio. $ oder mehr | Ein gemeinsames Fachteam mit institutionellen Dienstleistungen | In der Regel ein Prozentsatz des Vermögens oder ein festes Honorar |
| Ausgelagertes oder virtuelles Family Office | $10M-$30M | Fachleute, die von einer Privatbank, einem Vermögensverwalter oder einem Berater koordiniert werden | An jeden Anbieter gezahlte Gebühren |
Diese Spannen sind Anhaltspunkte, keine festen Regeln. Eine Familie, deren Vermögen in Höhe von 80 Millionen Dollar auf 30 Unternehmen in vier Ländern verteilt ist, benötigt möglicherweise früher eine eigene Niederlassung als eine Familie, deren Vermögen in Höhe von 300 Millionen Dollar auf einem einzigen Brokerkonto liegt.
Warum gilt ein Vermögen von 100 Millionen Dollar als übliche Schwelle für ein Single-Family-Office?
Ein Single-Family-Office (SFO) ist ein privates Unternehmen, das ausschließlich für eine einzige Familie tätig ist. Es beschäftigt eigene Anlageexperten und Mitarbeiter, darunter häufig einen Chief Investment Officer, einen CFO oder Controller, Anlageverwalter, Steuer- und Rechtsberater sowie Verwaltungsmitarbeiter. Dieses Team kümmert sich um die Anlageverwaltung, die Vermögensallokation, Anlageentscheidungen, das Risikomanagement, die Steuerplanung und -erklärung, die Nachlassplanung, die Planung philanthropischer Aktivitäten sowie die Familienführung für eine bestimmte Gruppe von Familienmitgliedern, ohne dass andere Kunden um Aufmerksamkeit konkurrieren.
Wie hoch sind die Betriebskosten einer SFO?
J.P. Morgan befragte für seinen Bericht 2026 333 SFOs in mehr als 30 Ländern. Die jährlichen Betriebskosten steigen stetig mit dem verwalteten Vermögen:
Laut dem von J.P. Morgan veröffentlichten Bericht gibt ein durchschnittliches Family Office jährlich etwa 3 Millionen US-Dollar aus, wobei 40 % weniger als 1 Million US-Dollar ausgeben. Der größte Kostenposten sind die Personalkosten. Der „UBS Global Family Office Report 2025“ ergab, dass ein durchschnittliches Family Office 12 Mitarbeiter beschäftigt.
Wie hoch ist der Anteil daran am Familienvermögen?
UBS beziffert die durchschnittlichen reinen Betriebskosten auf 41,1 Basispunkte (0,41 %) des Vermögens pro Jahr. Dividiert man die durchschnittlichen Kosten von J.P. Morgan für jede Größenklasse durch das Vermögen der Familie, wird deutlich, warum 100 Millionen Dollar die Untergrenze ist, von der die meisten Berater ausgehen:
| Anlagevermögen | Die durchschnittlichen Kosten von J.P. Morgan für diese Größenklasse | Kosten als Anteil am Vermögen |
|---|---|---|
| $50M | 0,9 Mio. $ (Büros mit einem Wert von bis zu 250 Mio. $) | 1.8% |
| $100M | 0,9 Mio. $ (Büros mit einem Wert von bis zu 250 Mio. $) | 0.9% |
| $200M | 0,9 Mio. $ (Büros mit einem Wert von bis zu 250 Mio. $) | 0.45% |
| $500M | 1,7 Mio. $ (250 Mio. $ – 500 Mio. $) | 0.34% |
| $750M | 3,3 Mio. $ (501 Mio. $ – 999 Mio. $) | 0.44% |
Bei einem Vermögen von 50 Millionen Dollar würde ein typisches kleines Büro jedes Jahr fast 2 % des Familienvermögens vor Abzug etwaiger Anlagegebühren verbrauchen, was angesichts der Anlagerenditen kaum zu rechtfertigen ist. Bei 100 Millionen Dollar sinkt dieser Wert auf unter 1 %, und bei 200 Millionen Dollar liegt er nahe am UBS-Durchschnitt. Aus diesem Grund betrachten viele Berater 100 Millionen Dollar als Mindestbetrag und 250 Millionen Dollar oder mehr als komfortablen Bereich.
Warum nennen manche Berater 250 Millionen Dollar oder 500 Millionen Dollar?
Berater, die die Messlatte höher legen, berücksichtigen, was ein „vollwertiges“ Büro leistet. Ein SFO, das eigene Anlageteams betreibt, direkt in Private Equity und Risikokapital investiert und sich um die Immobilienverwaltung sowie um operative Gesellschaften kümmert, benötigt mehr Personal und mehr Systeme. Eine Familie mit einem Vermögen von 100 Millionen Dollar kann ein schlankes Büro mit zwei oder drei Mitarbeitern betreiben, das sich bei der Umsetzung der Anlagen auf externe Anlageverwalter stützt. Eine Familie mit einem Vermögen von 500 Millionen Dollar kann sich hauseigene Research- und Risikoanalyseabteilungen sowie ein breiteres Spektrum an privaten Investitionen leisten.
Wie viel Kapital benötigt man, um einem Multi-Family-Office beizutreten?
Ein Multi-Family-Office (MFO) betreut mehrere Familien mit einem gemeinsamen Team. Die meisten MFOs richten sich an Familien mit einem investierbaren Vermögen von 25 Millionen bis 100 Millionen US-Dollar, wobei die Mindestbeträge je nach Unternehmen stark variieren. BMO Family Office gibt beispielsweise in seinem CRS-Formular einen Mindestbetrag von 50 Millionen US-Dollar für diskretionäre Konten und von 100 Millionen US-Dollar für nichtdiskretionäre Konten an.
MFOs bieten in der Regel dieselben Family-Office-Dienstleistungen an wie ein SFO: Anlagestrategien, Nachlassplanung und Strategien zur Vermögensübertragung, Treuhand- und Nachlassangelegenheiten, Steuerplanung, philanthropische Beratung bei Spenden und anderen gemeinnützigen Aktivitäten sowie Family Governance. Jede Familie trägt einen Teil der Kosten für das Team, anstatt die gesamten Kosten zu übernehmen. Die Honorare bestehen in der Regel aus einem Prozentsatz des Vermögens oder einem festen Pauschalhonorar. Fragen Sie jedes MFO, wie es vergütet wird, ob es eine erfolgsabhängige Gebühr erhebt oder Einnahmen aus den von ihm empfohlenen Produkten erzielt und wie es mit Interessenkonflikten umgeht.
Viele MFOs sind als Anlageberater registriert, was mit Auflagen zur Einhaltung gesetzlicher Vorschriften einhergeht, denen ein SFO in der Regel entgeht. Die größte operative Herausforderung für ein MFO ist die Größe: Die Kundenbetreuung hängt von der konsolidierten Berichterstattung für Dutzende von Familien mit extrem hohem Vermögen ab, oft unter der eigenen Marke des Unternehmens. Die Multi-Family-Office-Software von Masttro unterstützt dies durch White-Label-Kundenportale, Portfolioanalysen und Kundenberichte für jeden einzelnen Haushalt.
Welche Möglichkeiten gibt es für Familien mit einem Vermögen von 10 bis 30 Millionen Dollar?
Für Familien in dieser Vermögensklasse ist ein eigenes Family Office zu teuer, und viele MFOs nehmen das Mandat nicht an. Die übliche Lösung ist ein ausgelagertes Family Office. In einem ausgelagerten Family Office koordiniert eine Privatbank, ein Vermögensverwalter oder ein unabhängiger Finanzberater Spezialisten für Vermögensplanung, Steuern, Nachlassplanung, Rechtsangelegenheiten und Versicherungen. Die meisten Privatbankgruppen und Vermögensverwaltungsgesellschaften bieten eine Variante davon im Rahmen ihrer Vermögensverwaltungsdienstleistungen an. Ein virtuelles Family Office funktioniert auf die gleiche Weise, wobei die Spezialisten aus der Ferne eingebunden sind, und ein „Fractional Family Office“ stellt leitende Mitarbeiter in Teilzeit zur Verfügung.
Outsourcing ist nicht nur eine Angelegenheit kleiner Familienunternehmen. Auch große SFOs lagern Aufgaben aus:
J.P. Morgan hat festgestellt, dass etwa 52 % der Family Offices juristische Aufgaben auslagern und mehr als 45 % den Handel auslagern, während nur etwa jedes fünfte Family Office alle Aufgaben intern erledigt. Für eine kleinere Familie stellt sich nicht die Frage, ob sie überhaupt auslagern soll, sondern in welchem Umfang sie Dienstleistungen von externen Anbietern in Anspruch nehmen soll. Eine Familie, die zunächst mit einem ausgelagerten Family Office beginnt, kann mit zunehmendem Vermögen nach und nach Funktionen wieder intern übernehmen.
Ist das Nettovermögen oder das investierbare Vermögen ausschlaggebend für den Mindestbetrag?
Entscheidend sind die investierbaren Vermögenswerte. Zum Nettovermögen zählen das Familienunternehmen, Hauptwohnsitze, Kunstwerke und andere Vermögenswerte, die keine Erträge abwerfen, mit denen sich die Betriebskosten eines Büros decken lassen. Ein Gründer, dessen Vermögen auf dem Papier 300 Millionen Dollar beträgt, von denen 280 Millionen Dollar im Familienunternehmen gebunden sind, verfügt über investierbare Vermögenswerte in Höhe von etwa 20 Millionen Dollar. Damit fällt der Gründer in den Bereich der Auslagerung oder der MFO, bis es zu einem Liquiditätsereignis wie einem Verkauf oder einem Börsengang kommt.
Bei der Beurteilung der Finanzbereitschaft sollten Sie liquide Anlagen, Beteiligungen an privaten Fonds zum Nettoinventarwert sowie ertragbringende Immobilien berücksichtigen. Prüfen Sie anschließend, ob die verbleibenden Vermögenswerte eine zusätzliche Komplexität mit sich bringen, die es zu bewältigen gilt. Eine Yacht, eine Sammlung oder eine Beteiligung an einem Familienunternehmen zahlen zwar keine Bürokosten, verursachen jedoch zusätzlichen Aufwand in den Bereichen Berichterstattung, Versicherung und Vermögensschutz.
Welche weiteren Faktoren entscheiden darüber, ob Sie ein Family Office benötigen?
Die Höhe des Vermögens bestimmt, was sich eine Familie leisten kann. Die Komplexität entscheidet darüber, was sie benötigt. Vier Faktoren veranlassen Familien dazu, früher als die Zahlen allein vermuten lassen, ein eigenes Büro einzurichten.
Wie viele Unternehmen, Länder und Währungen sind daran beteiligt?
Familienstiftungen, Holdinggesellschaften, private Stiftungen und Personengesellschaften benötigen jeweils eigene Unterlagen, Steuererklärungen und Berichte. Kommen dann noch Verwahrstellen in mehreren Ländern und verschiedene Währungen hinzu, reichen private Kontoauszüge bei einem Vermögen von weit unter 100 Millionen US-Dollar für eine Familie oft nicht mehr aus. Der erste Schritt besteht häufig darin, sich auf einer „Global Wealth Map“ einen Überblick über die gesamte Eigentümerstruktur zu verschaffen.
Wie groß ist der Anteil der privaten Märkte am Portfolio?
Private Equity, Hedgefonds, Risikokapital und private Kredite generieren Kapitalabrufe, Ausschüttungen, Nettoinventarwert-Abrechnungen (NAV) und K-1-Formulare nach ihren eigenen Zeitplänen. Die Befragten der Umfrage von J.P. Morgan hielten durchschnittlich etwa 35 % ihrer Portfolios in alternativen Anlagen. Jeder Fonds bringt zusätzlichen Papierkram mit sich, den jemand nachverfolgen, abgleichen und melden muss. Daher benötigt eine Familie mit hohem Engagement in privaten Anlagen und Hedgefonds mehr operative Kapazitäten als eine Familie mit dem gleichen Vermögen in börsennotierten Wertpapieren. Lesen Sie mehr dazu in unserem Leitfaden zu alternativen Anlagen für Family Offices.
Steht ein Generationswechsel bevor?
Family Offices dienen in erster Linie der Verwaltung der Vermögensübertragung und der Nachfolgeplanung. Wenn die zweite oder dritte Generation hinzukommt, benötigen die Familienmitglieder eine Führungsstruktur: einen Familienrat, Anlagerichtlinien und klare Regeln darüber, wer welche Informationen einsehen darf. Ein Family Office bietet dem Familienerbe ein dauerhaftes Zuhause. Unser Leitfaden zur Family-Office-Strategie erläutert, wie Familien dies gestalten können.
Wie viel Privatsphäre braucht die Familie?
Manche Familien richten ein Family Office ein, vor allem um Finanzdaten innerhalb eines kleinen, vertrauenswürdigen Teams zu verwahren. Das hängt ebenso sehr von sicheren Systemen wie von den Menschen ab. Unser Leitfaden zur Cybersicherheit für Family Offices behandelt die wichtigsten Risiken.
Wie viele Family Offices gibt es?
Deloitte Private schätzte, dass es im Jahr 2024 weltweit etwa 8.030 SFOs gab, die Vermögenswerte in Höhe von 3,1 Billionen US-Dollar verwalteten, und rechnet bis 2030 mit 10.720. Auch der Kreis potenzieller Gründer wächst: Knight Frank zählte im Jahr 2026 713.626 ultrahochvermögende Privatpersonen (mit einem Nettovermögen von über 30 Millionen US-Dollar), was einem Anstieg von 162.191 innerhalb von fünf Jahren entspricht. Viele dieser vermögenden Familien werden den Punkt erreichen, an dem eine Beziehung zu einer Privatbank nicht mehr ausreicht, um ihr gesamtes Vermögen abzudecken.
Müssen Family Offices sich bei den Aufsichtsbehörden registrieren lassen?
In den USA stützen sich die meisten SFOs auf die „Family-Office-Ausnahme“ der SEC, um eine Registrierung als Anlageberater zu vermeiden. Um diese Ausnahme in Anspruch nehmen zu können, darf das Family Office keine anderen Kunden als Familienmitglieder haben, muss sich vollständig im Besitz von Familienmitgliedern befinden und von diesen kontrolliert werden sowie darf sich gegenüber der Öffentlichkeit nicht als Anlageberater präsentieren. Bereits die Betreuung einer einzigen Familie außerhalb des eigenen Familienkreises führt in der Regel zum Verlust dieser Ausnahme, weshalb sich MFOs in der Regel registrieren lassen.
In einigen Rechtsordnungen sind steuerliche Anreize für Family Offices an eine Mindestfondsgröße geknüpft. In Singapur müssen Fonds, die sich für die Steueranreizprogramme gemäß Abschnitt 13O und 13U bewerben, laut Duane Morris ab dem Zeitpunkt der Antragstellung über ein Vermögen von mindestens 20 Millionen S$ bzw. 50 Millionen S$ verfügen. Familien, die eine Einrichtung außerhalb ihres Heimatlandes gründen möchten, sollten vor der Wahl eines Sitzes lokalen Rechtsrat einholen.
"Masttro ist eine Family-Office-Maschine, die alle Arten von Informationen im Zusammenhang mit der Familie konsolidieren kann. Nicht nur die finanziellen, die Lifestyle-Vermögenswerte, sondern auch das Erbe und verschiedene Aktivitäten, die mit der Familie in Verbindung stehen."

Der ultimative Leitfaden für Family-Office-Software im Jahr 2026

Ist Ihre Familie bereit für ein Single-Family-Office?
Wenn Sie nach den oben genannten Kriterien knapp an der Grenze liegen, geben diese sechs Fragen in der Regel den Ausschlag.
Wenn Sie bei weniger als vier Fragen mit „Ja“ geantwortet haben, ist ein MFO oder ein ausgelagertes Modell für die Familie vorerst wahrscheinlich die bessere Wahl. Unser Schritt-für-Schritt-Leitfaden zur Gründung eines Family Office behandelt die nächsten Entscheidungen, falls Sie bereit sind.
Inwiefern verändert Technologie das Minimum?
Software senkt die praktische Mindestanforderung, da sie Aufgaben übernimmt, für die andernfalls mehr Personal erforderlich wäre. Ein schlankes Büro mit drei Mitarbeitern kann eine konsolidierte Berichterstattung auf institutionellem Niveau erstellen, wenn die Daten automatisch eingehen, anstatt heruntergeladen und neu eingegeben werden zu müssen.
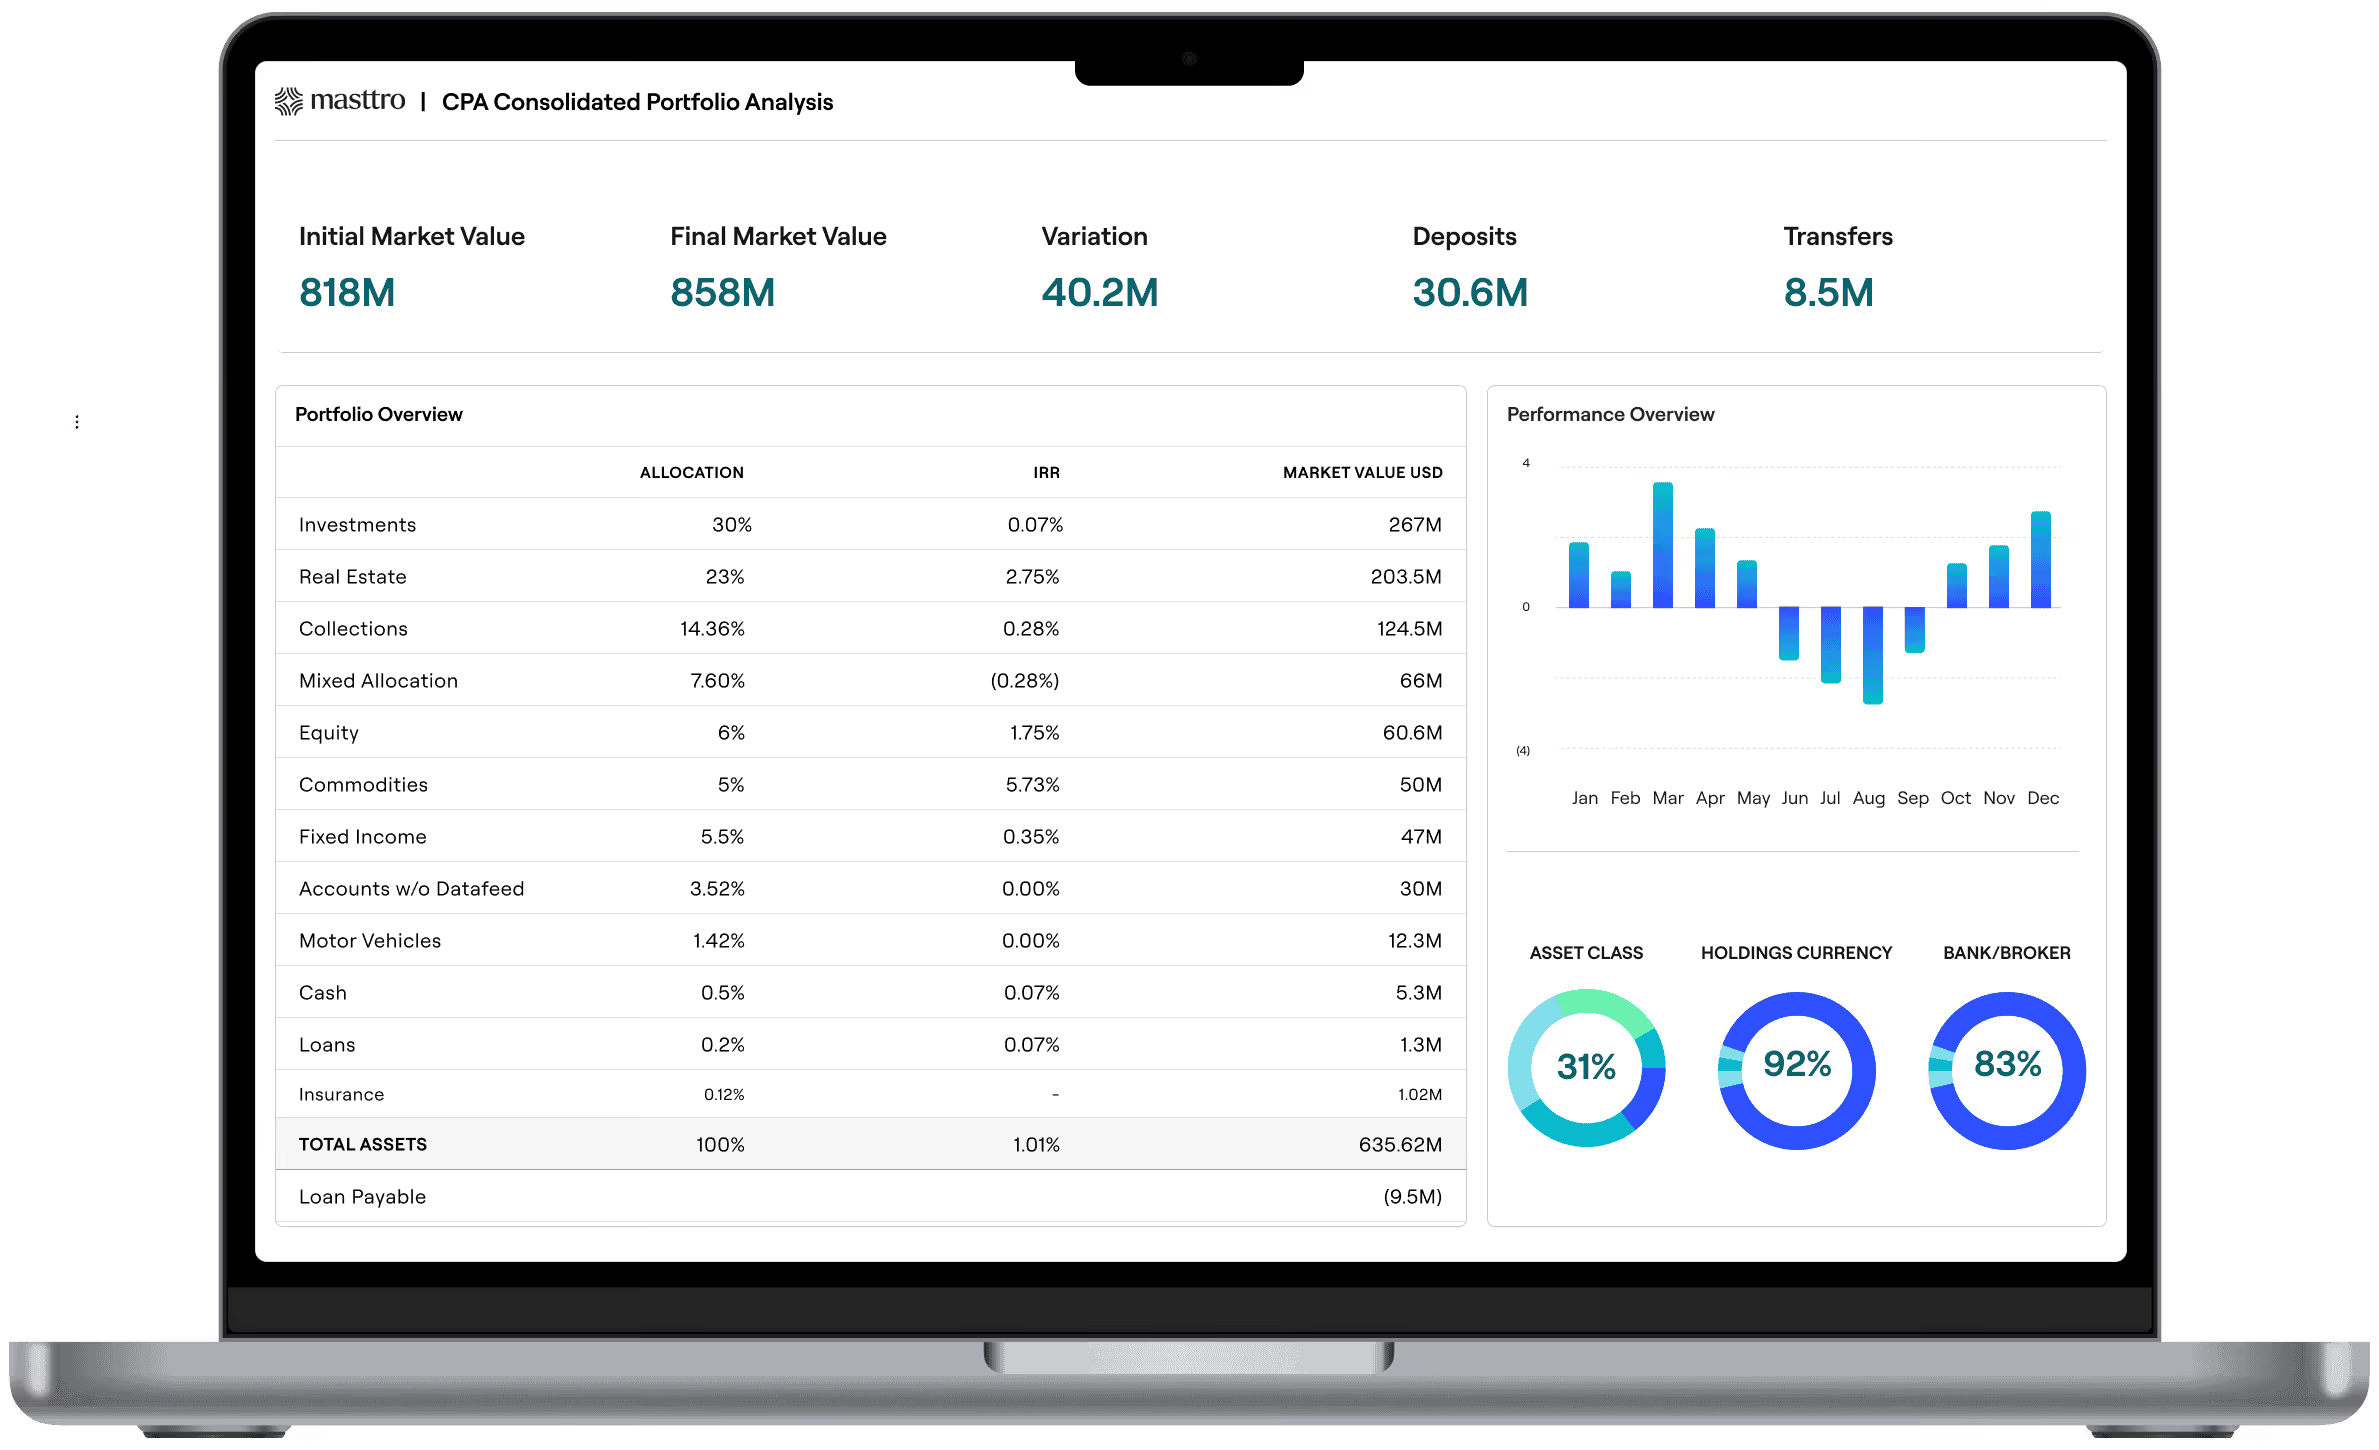
Die Family-Office-Software von Masttro ist mit über 750 Verwahrstellen und Banken in mehr als 40 Ländern vernetzt, fasst alle Anlageklassen und Unternehmen in einer Live-Übersicht mit Echtzeit-Datenzugriff zusammen und nutzt „Documents AI“, um Kapitalabrufmitteilungen, NAV-Abrechnungen und K-1-Formulare auszulesen. Stonebridge Family Office konnte nach der Umstellung auf Masttro seinen monatlichen Berichtsaufwand von 8–10 Stunden auf wenige Stunden reduzieren, und Jefferson River Capital verwaltet mit einem kleinen Team ein Portfolio von über 1 Mrd. US-Dollar mit mehr als 200 alternativen Anlagen. Die Preisgestaltung von Masttro ist pauschal und nicht an das verwaltete Vermögen gekoppelt, sodass die Kosten nicht mit dem wachsenden Vermögen der Familie steigen.
Einen Überblick über die verschiedenen Plattformen, die Familien nutzen, finden Sie in unserer Liste der besten Family-Office-Software. Alternativ können Sie den „Ultimativen Leitfaden für Family-Office-Software“ herunterladen, um sich über Funktionen, Preismodelle und die am besten geeignete Lösung zu informieren.
Welches Family-Office-Modell passt zu Ihrem Vermögen?
- Anlagevermögen von über 100 Mio. $: Ein SFO ist rentabel und wird ab etwa 250 Mio. $ komfortabel.
- 25 Mio. $ – 100 Mio. $: Eine MFO bietet eine gemeinsame professionelle Anlageverwaltung zu einem Bruchteil der Kosten an.
- 10 Mio. $ – 30 Mio. $: Ein ausgelagertes oder virtuelles Family Office koordiniert Privatbanken und Berater.
- Jede Ebene: Die Komplexität (Einheiten, Länder, private Märkte, Generationen) kann die Schwelle nach oben oder unten verschieben.
Häufig gestellte Fragen
Wie viel Geld braucht man, um ein Family Office zu gründen?
Die meisten Berater empfehlen für ein Single-Family-Office ein investierbares Vermögen von mindestens 100 Millionen US-Dollar, wobei 250 Millionen US-Dollar oder mehr als komfortabler Bereich gelten. Selbst Offices, die 250 Millionen US-Dollar oder weniger verwalten, geben laut dem Bericht von J.P. Morgan aus dem Jahr 2026 immer noch etwa 0,9 Millionen US-Dollar pro Jahr für ihren Betrieb aus.
Reichen 10 Millionen Dollar für ein Family Office aus?
Nicht für ein SFO. Bei 10 Millionen Dollar würden die laufenden Kosten den Großteil der Renditen des Portfolios verschlingen. Familien dieser Größenordnung nutzen in der Regel ein ausgelagertes Family Office oder ein virtuelles Family Office, das auf einer Privatbank oder einem unabhängigen Berater aufbaut.
Reichen 50 Millionen Dollar für ein Single-Family-Office aus?
Das ist zwar möglich, aber teuer. Ein typisches kleines Büro, das jährlich etwa 0,9 Millionen Dollar kostet, würde fast 2 % der 50 Millionen Dollar pro Jahr verschlingen. Für die meisten Familien in dieser Einkommensklasse ist ein MFO die rentablere Lösung.
Wie viel kostet ein Family Office pro Jahr?
Die Umfrage von J.P. Morgan aus dem Jahr 2026 ergab durchschnittliche jährliche Kosten in Höhe von 0,9 Millionen US-Dollar für Büros, die ein Vermögen von bis zu 250 Millionen US-Dollar verwalten, 1,7 Millionen US-Dollar für ein Vermögen von 250 Millionen bis 500 Millionen US-Dollar, 3,3 Millionen US-Dollar für ein Vermögen von 501 Millionen bis 999 Millionen US-Dollar und 6,6 Millionen US-Dollar für ein Vermögen von 1 Milliarde US-Dollar und mehr.
Was ist der Unterschied zwischen einem Single-Family-Office und einem Multi-Family-Office?
Eine SFO betreut eine Familie und befindet sich in deren Besitz und unter deren Kontrolle. Eine MFO betreut mehrere Familien mit einem gemeinsamen Team und ist in der Regel als Anlageberater registriert. MFOs sind pro Familie kostengünstiger, bieten jeder Familie jedoch weniger Einfluss auf Anlagestrategien und Personalbesetzung.
Wie hoch ist die Mindestanlage für ein Family Office in Singapur?
Im Rahmen der Steueranreizprogramme gemäß § 13O und § 13U müssen Family-Office-Fonds zum Zeitpunkt der Antragstellung über ein Vermögen von mindestens 20 Millionen S$ bzw. 50 Millionen S$ verfügen.
„Wir nutzen das CPA in jedem Anlageausschuss, insbesondere die Funktionen zur Aufschlüsselung des Portfolios.“
„Ich schätze die Benutzerfreundlichkeit und die vorgefertigte Berichtsbibliothek, die Masttro bietet. Das hat unsere Abläufe erheblich optimiert, sodass wir Berichte, für die wir früher Stunden gebraucht hätten, nun innerhalb weniger Minuten erstellen können.“
„Ich schätze ihren hervorragenden Kundensupport sehr. Das Team ist aufmerksam und engagiert und beschränkt sich nicht nur auf die Software-Implementierung. Es war mir in verschiedenen Situationen eine große Hilfe.“