Wenn Family Offices mit der Suche nach einer geeigneten Software beginnen, lautet die erste Frage in der Regel: Welche Plattformen kommen für die engere Auswahl in Frage und worin unterscheiden sie sich eigentlich? Wir haben neun Plattformen hinsichtlich Verwahrerdaten, Umgang mit alternativen Anlagen, Buchhaltung, Sicherheit, Implementierungsdauer und Preisgestaltung verglichen und den Unterschied zwischen Plattformen, bei denen das Berichtswesen im Vordergrund steht, und solchen, bei denen die Buchhaltung im Vordergrund steht, erläutert. Nutzen Sie diese Informationen, um zu entscheiden, welche Kategorie Ihr Family Office benötigt, ob Sie zusätzlich ein Hauptbuch benötigen und welche Anbieter eine Demo verdienen.
Wir haben KI-Tools eingesetzt, um die Recherche zu unterstützen und die Erstellung des ersten Entwurfs zu beschleunigen. So blieb uns mehr Zeit, jede Zahl mit dem Originalbericht abzugleichen und unsere Erkenntnisse aus Kundengesprächen einzubringen. Ein Masttro-Redakteur hat jede Aussage überprüft, und Mitglieder unseres Teams haben den Artikel vor der Veröffentlichung gelesen.
Wichtigste Erkenntnisse
Die beste Family-Office-Software für das Jahr 2027 ist die Plattform, die Daten aller Verwahrstellen, juristischen Personen, Währungen und privaten Anlagen in einem abgestimmten Portfolio-Datensatz zusammenführt und anschließend die damit verbundenen operativen Aufgaben automatisiert.
Für die meisten Single- und Multi-Family-Offices mit einem nennenswerten Engagement in alternativen Anlagen bedeutet dies, eine Plattform zu nutzen, bei der das Berichtswesen im Vordergrund steht und die über eine integrierte KI-Funktion für Dokumente verfügt. Die Daten können dann von der Berichtsplattform in das Hauptbuch übertragen werden.
In der Vermögensverwaltung für sehr vermögende Privatkunden (UHNW) gewinnt die Fähigkeit, alternative Anlagen zu verwalten, mit der Zeit zunehmend an Bedeutung. Als Anlageklasse machten alternative Anlagen (wie beispielsweise Private Equity) im Jahr 2026 durchschnittlich 35,5 % der Portfolios von Single-Family-Offices aus, und der Betrieb eines Family-Offices mit einem Vermögen von über 1 Mrd. US-Dollar kostet nun durchschnittlich mehr als 6,6 Millionen US-Dollar pro Jahr – ein Anstieg gegenüber den 6,1 Millionen US-Dollar, die im Bericht der Bank aus dem Jahr 2024 angegeben wurden, wie aus dem „2026 Global Family Office Report“ der J.P. Morgan Private Bank hervorgeht. Software, die manuelle Abstimmungsvorgänge überflüssig macht, ist ein Hebel, mit dem sich diese Kosten senken lassen.
In diesem Leitfaden werden neun Plattformen anhand der Kriterien verglichen, die Family-Office-Betreiber bei tatsächlichen Bewertungen heranziehen: Datenaggregation, alternative Anlageklassen, Eigentumsstrukturen, Rechnungslegung, Sicherheit und Preismodell.
Diese Seite wird von Masttro veröffentlicht. Wir zeigen auf, wo Masttro noch Defizite aufweist und wo es seine Stärken hat. Alle Angaben zu unseren Mitbewerbern stammen von deren eigenen Websites oder Pressemitteilungen (Stand: Oktober 2026), und jede Quelle ist im Abschnitt „Quellen“ am Ende der Seite aufgeführt.
Wie haben wir diese Plattformen verglichen?
Wir haben jede Plattform anhand von sieben Fragen bewertet, die ein Geschäftsführer oder COO eines Family Office vor der Unterzeichnung wahrscheinlich stellen würde:
- Daten: Wie viele Direktintegrationen mit Verwahrstellen gibt es, und in wie vielen Ländern?
- Alternativen: Liest die Plattform Kapitalabrufe, Ausschüttungen, NAV-Abrechnungen und K-1-Formulare für private Vermögenswerte und Private-Equity-Fonds automatisch ein?
- Struktur: Kann das System Eigentumsverhältnisse – einschließlich Treuhandgesellschaften, Stiftungen, Gesellschaften mit beschränkter Haftung (LLC) und Teileigentumsverhältnisse – über mehrere Generationen hinweg abbilden?
- Buchhaltung: Umfasst das ein Hauptbuch, ein Nebenbuch oder eine Anbindung an die Buchhaltungssysteme, die wir bereits nutzen?
- Sicherheit: Wo werden die Daten gehostet, welche Sicherheitsprotokolle gelten und wer beim Anbieter hat Zugriff darauf? Gibt es Prüfpfade?
- Umsetzung: Wie lange dauert es, bis die Berichte nicht nur in Echtzeit verfügbar, sondern auch zuverlässig sind?
- Preisgestaltung: Wird sie veröffentlicht, und steigt sie mit zunehmendem Vermögen?
Wie schneiden die besten Family-Office-Softwareplattformen im Vergleich ab?
Die nachstehende Tabelle stützt sich auf die von den einzelnen Anbietern veröffentlichten Zahlen. Die Angaben zur Anzahl der Verbindungen sind nicht direkt vergleichbar: Einige Anbieter zählen direkte Feeds von Verwahrstellen, andere hingegen jede Bank, die über einen Aggregator oder Open Banking erreichbar ist.
| Plattform | Entwickelt für | Datenverbindungen (Angaben des Herstellers) | Bilanzierungsansatz | Veröffentlichte Preise |
|---|---|---|---|---|
| Masttro | Einzel- und Mehrfamilien-Office mit alternativen Anlageklassen, mehreren Rechtsträgern und Rechtsordnungen | Über 750 direkte Datenfeeds von Verwahrstellen, über 40 Länder | Anlagen-Nebenbuch, das Daten in Ihr Hauptbuch exportiert | Nicht veröffentlicht; basiert nicht auf dem AUM |
| Addepar | Große unabhängige Anlageberater (RIAs), Unternehmen und Family Offices | „Hunderte von globalen Verwahrstellen, Banken und Verwaltern“ | Lässt sich in Hauptbücher integrieren | Nicht veröffentlicht |
| Eton Solutions | Große, betrieblich komplexe Family Offices | Über 1.500 Banken und Verwahrstellen, direkt oder über Partner-Aggregatoren | Integriertes ERP-System (AtlasFive) | Nicht veröffentlicht |
| FundCount | Unternehmen, die Buchhaltungs- und Anlagedaten in einem einzigen Hauptbuch führen möchten | Über 50 native Konnektoren sowie PDF, FTP, API und Managed RPA | Integriertes Echtzeit-Hauptbuch | Einzel-Family-Offices ab 35.899 US-Dollar pro Jahr, zuzüglich Gebühren |
| Aleta | Kleinere, dynamischere Büros | Über 100 Verwahrstellen- und Bankintegrationen | Investitionsbuch; speist Hauptbücher von Drittanbietern | Nicht veröffentlicht; basiert nicht auf dem AUM |
| Asora | Einzelfamilienbüros in der Frühphase | Über 200 Verwahrstellen | Modul zur Anschaffungskostenrechnung | Gestaffelt nach Vermögen; 15.600 Dollar pro Jahr für Familien mit einem Vermögen von 50 bis 100 Millionen Dollar |
| Asseta | Büros, die eine Hauptbuchhaltung, Bankgeschäfte und Rechnungszahlungen benötigen | Über 15.000 Finanzinstitute | Das Hauptbuch als Kernstück | Nicht veröffentlicht |
| Landytech | Vermögenseigentümer und Vermögensverwalter, die eine Aggregation benötigen | Über 500 Datenfeeds von Verwahrstellen | Modul „Hauptbuch“ wird als „in Kürze verfügbar“ aufgeführt | Nicht veröffentlicht |
| Asset Vantage | Büros im mittleren Marktsegment, die ein integriertes Hauptbuch mit Analysefunktionen wünschen | T+1/T+2-Daten; Anzahl nicht veröffentlicht | Integriertes Hauptbuch | Veröffentlicht in INR und USD, gestaffelt nach der Anzahl der Unternehmen (Einzel-Family-Offices ab 30.000 $ pro Jahr) |
1. Masttro
Konzipiert für: Einzel- und Mehrfamilien-Offices mit alternativen Anlagen, Strukturen mit mehreren Rechtsträgern und Vermögenswerten in mehreren Ländern.
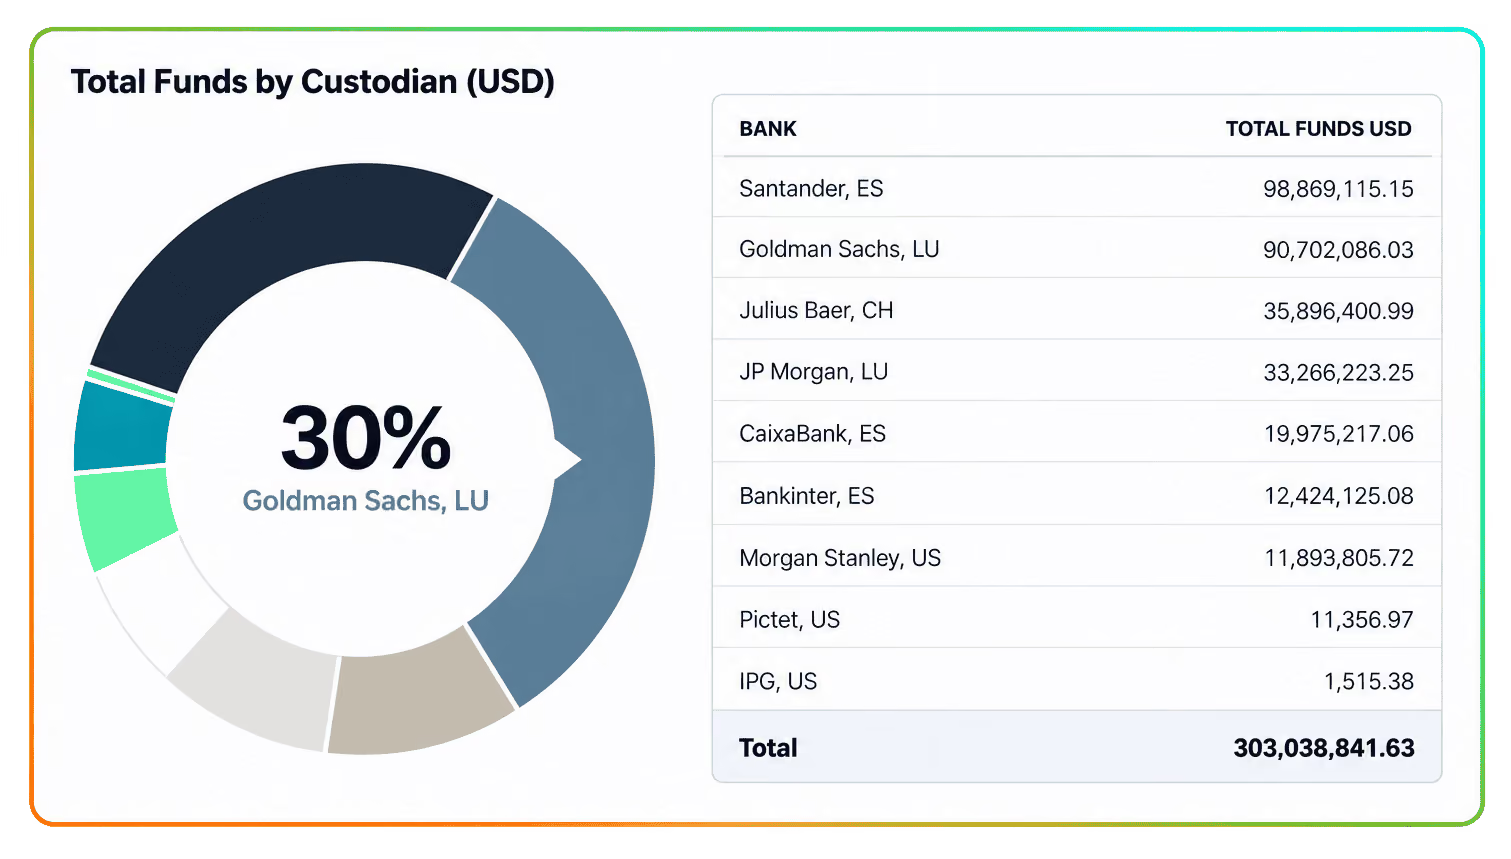
Masttro wurde im Rahmen eines generationenübergreifenden Family Office entwickelt und betreut mittlerweile mehr als 400 Family Offices. Die Plattform bündelt Daten von mehr als 750 Verwahrstellen in über 40 Ländern über direkte Datenaggregations-Feeds (kein Screen-Scraping) und visualisiert alle Anlageklassen in einer einzigen Vermögensübersicht: liquide Portfolios, Private Equity, Hedgefonds, Risikokapital, private Kredite, Immobilien, Kryptowährungen sowie „Passion Assets“ wie Kunst und Kraftfahrzeuge.
Was besonders auffällt
- Globale Vermögensübersicht: Darstellung der Eigentumsverhältnisse für jede juristische Person, jeden Trust und jeden Eigentumsanteil über Generationen hinweg, damit Familienmitglieder die gesamte Struktur überblicken können.
- Alternatives AI und Documents AI: KI-gestützte Verarbeitung, die Kapitalabrufe, Ausschüttungen, NAV-Abrechnungen und K-1-Formulare auswertet und mit den Bankbewegungen abgleicht. Derzeit erfasst Masttro mehr als 300.000 alternative Anlagen.
- Masttro Intelligence: Beantwortet Fragen in natürlicher Sprache anhand von Echtzeit-Portfolio- und Dokumentendaten.
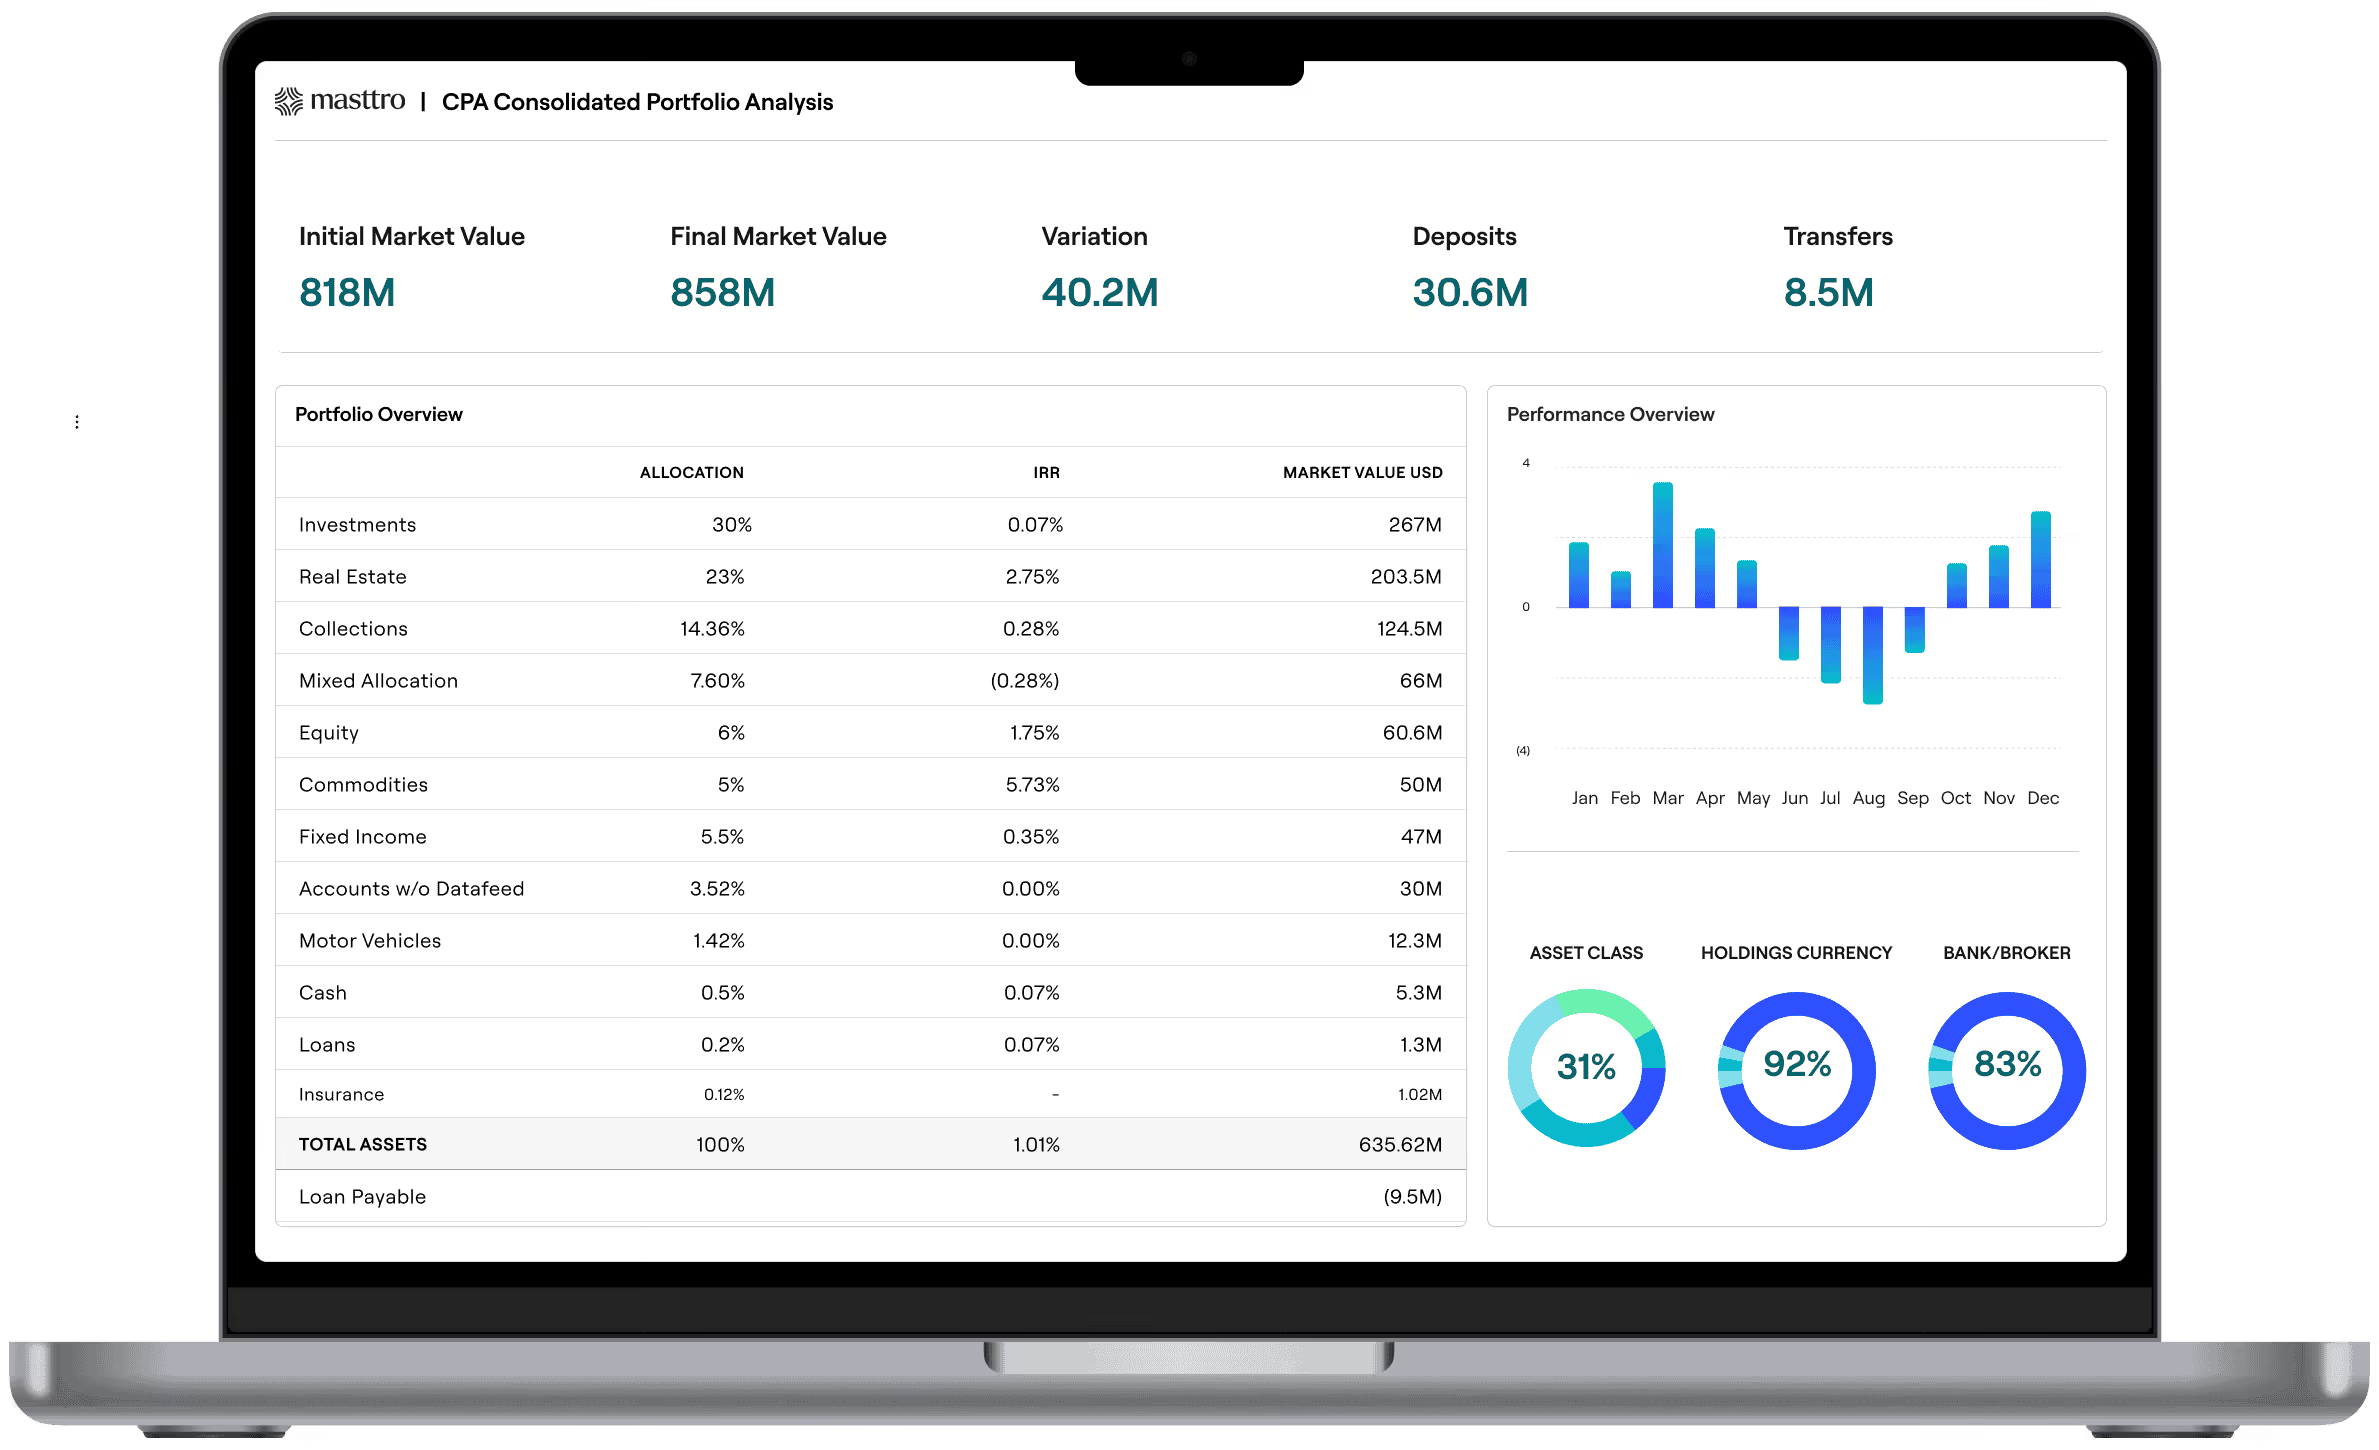
- Konsolidierte Portfolioanalyse für die konsolidierte Berichterstattung und Leistungsanalyse über verschiedene Anlageklassen hinweg, ergänzt durch ein Cash-Management-Register, eine mobile App, Berichtsvorlagen mit voreingestellten Layouts sowie White-Label-Berichte für Multi-Family-Offices.
- Compliance -Tools für Portfolio-Warnmeldungen, Konzentrationsgrenzen sowie die Überwachung im Bereich Geldwäschebekämpfung (AML) und Kundenidentifizierung (KYC).
- Prognosen für private Märkte zur Kapitalabruf-, Cashflow- und Liquiditätsplanung.
- Sicherheit: Die Daten werden in einer Schweizer Private Cloud gehostet, die nach ISO/IEC 27001:2022 zertifiziert ist und über eine Multi-Faktor-Authentifizierung sowie rollenbasierte Zugriffsrechte verfügt; nicht einmal Mitarbeiter von Masttro haben Zugriff auf Kundendaten.
Ein Blick hinter die Kulissen von Masttro
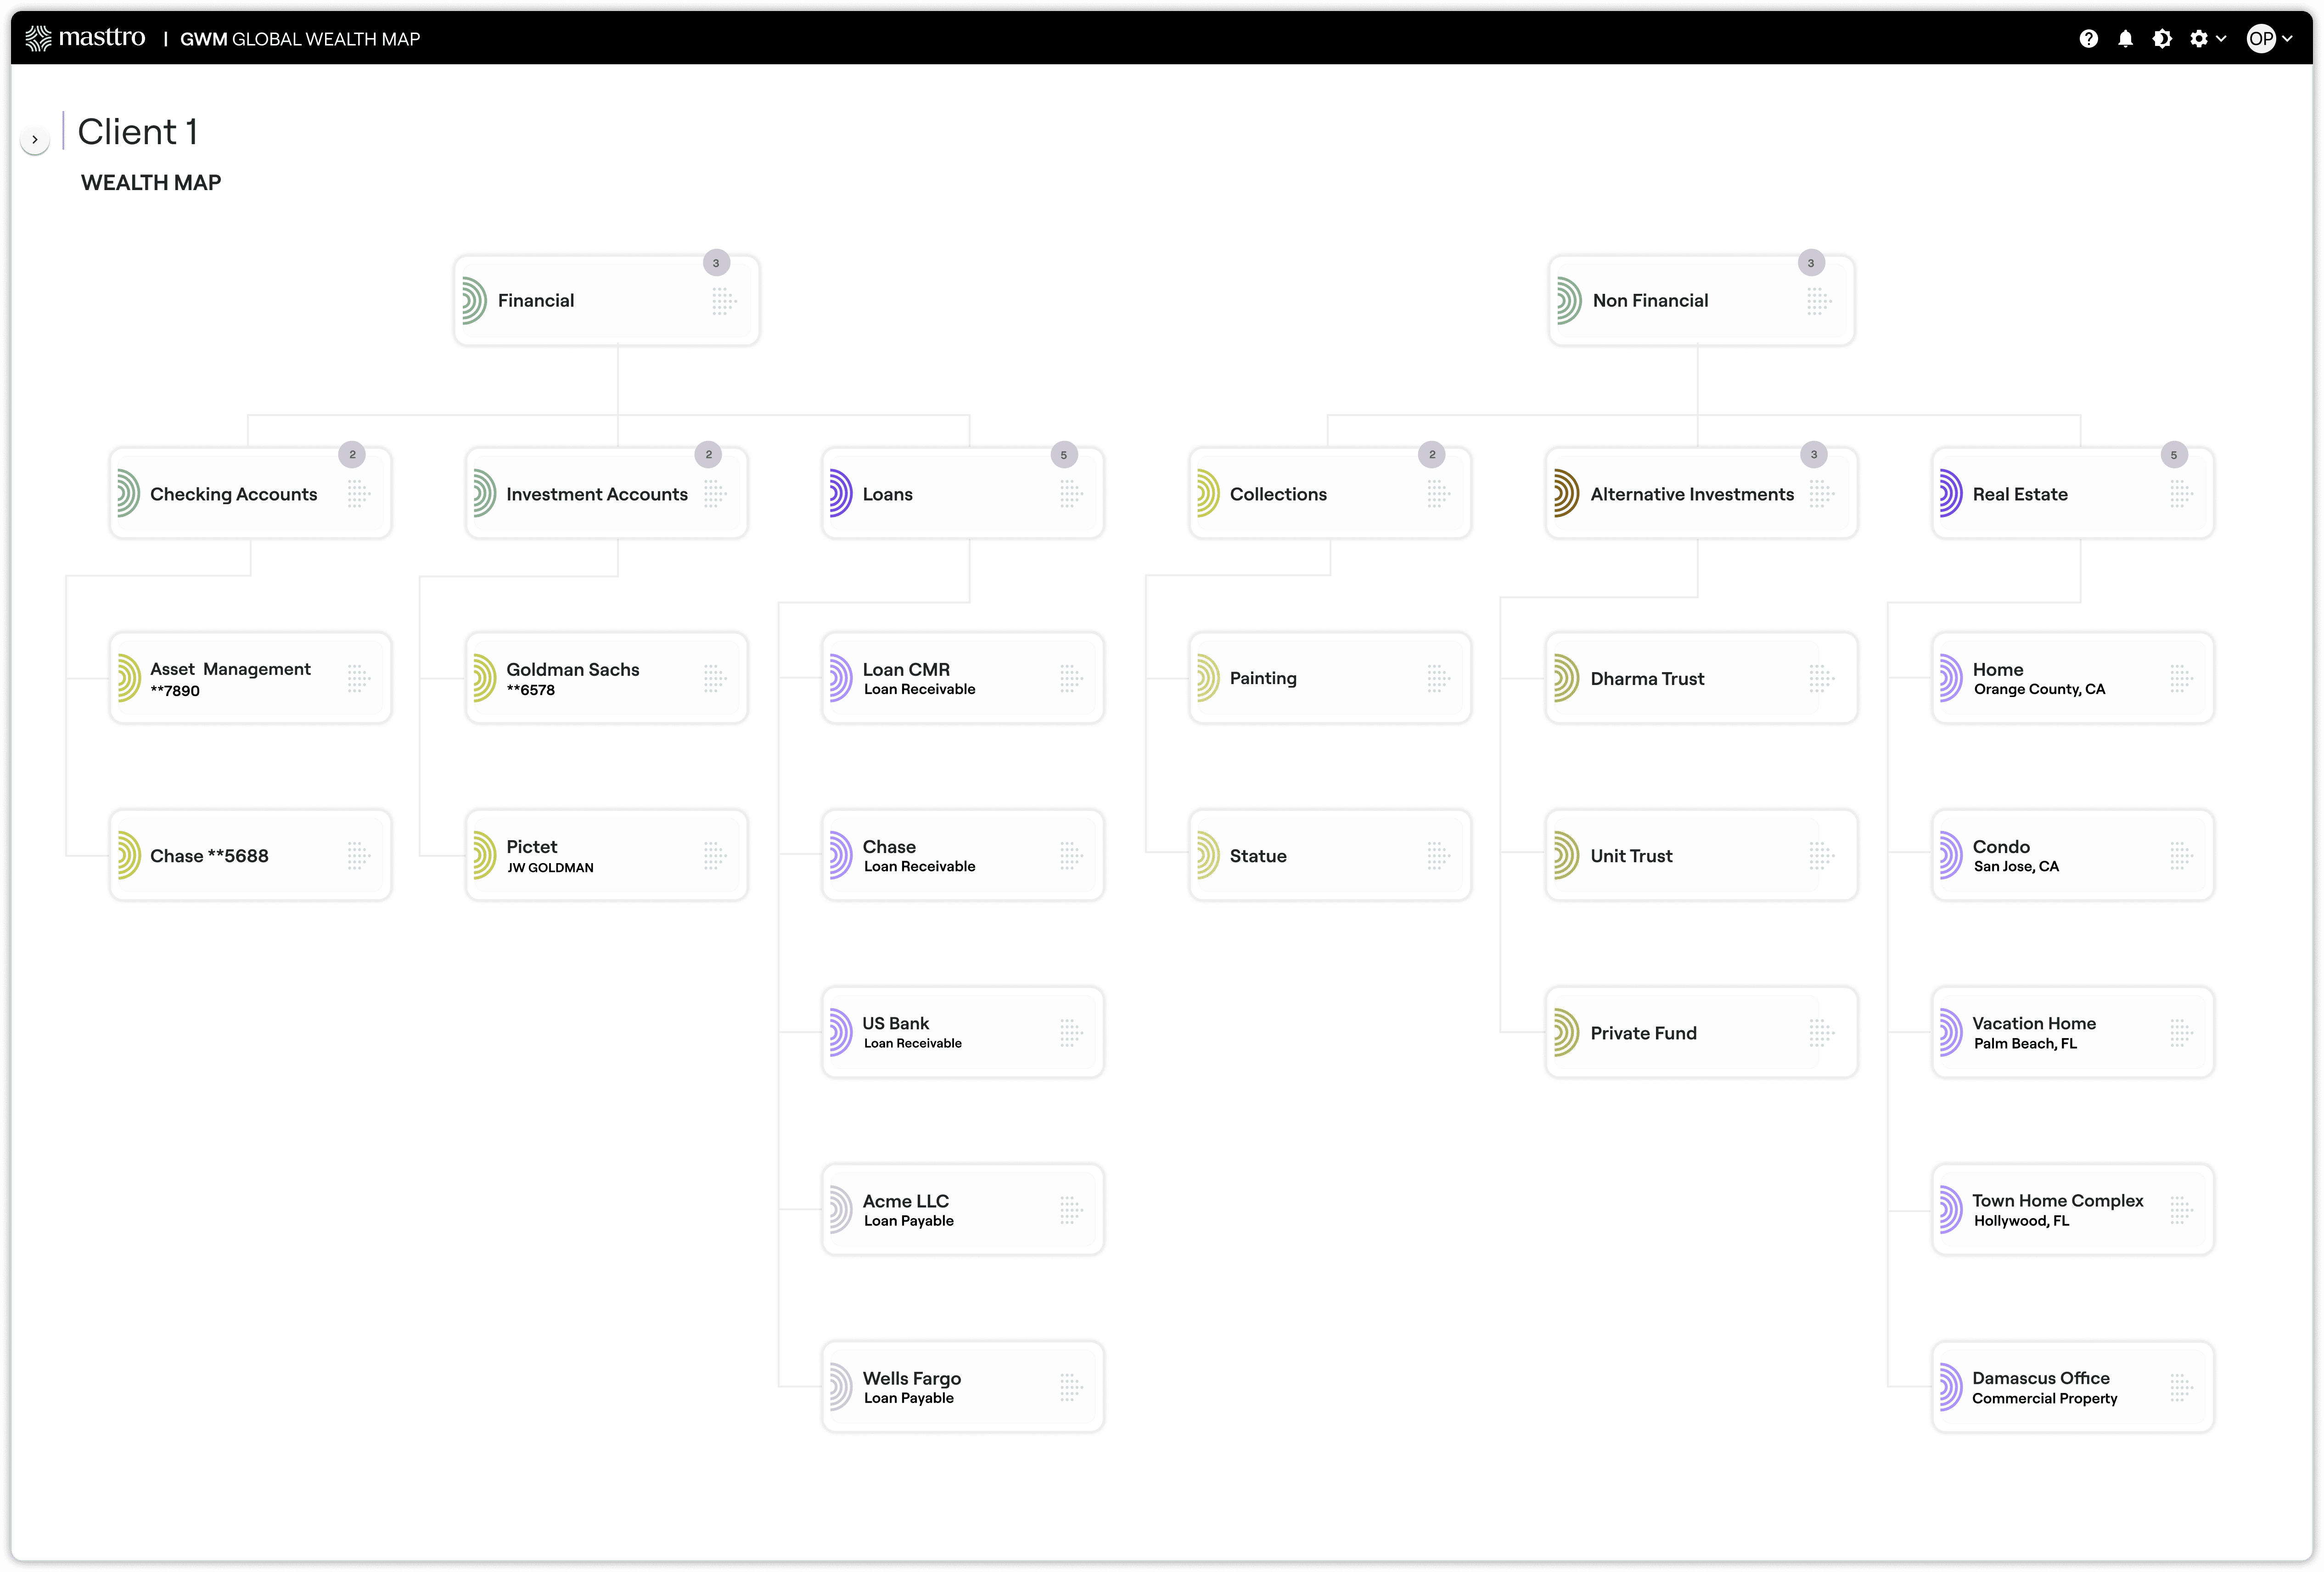
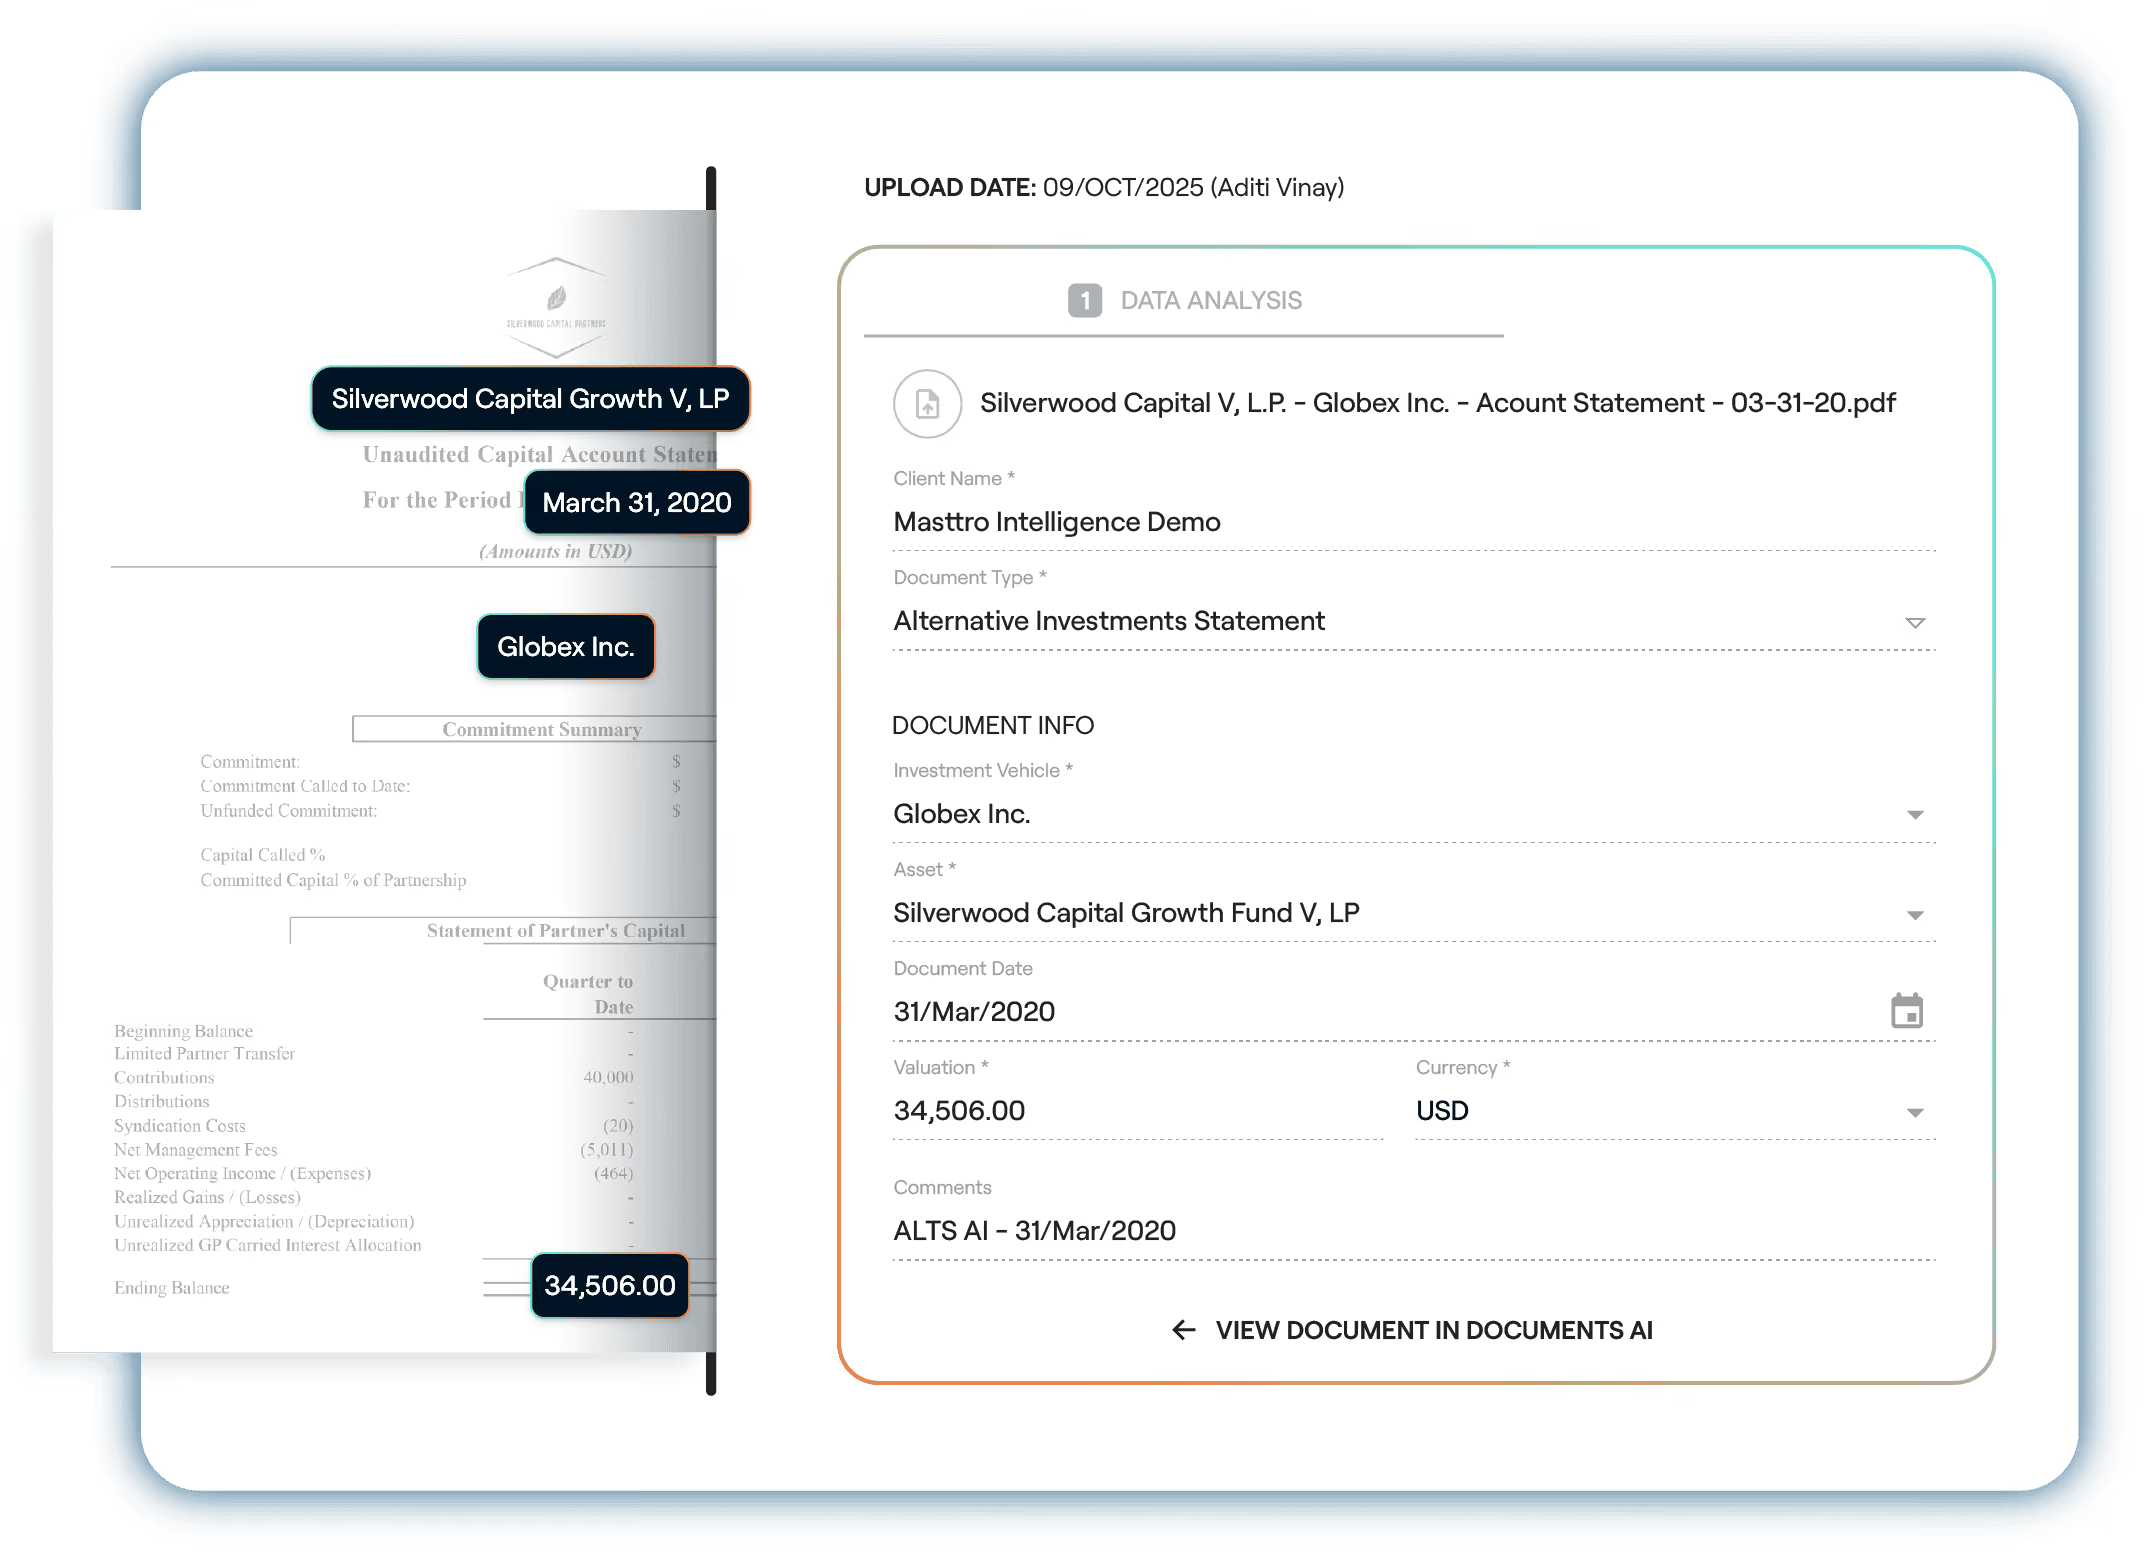
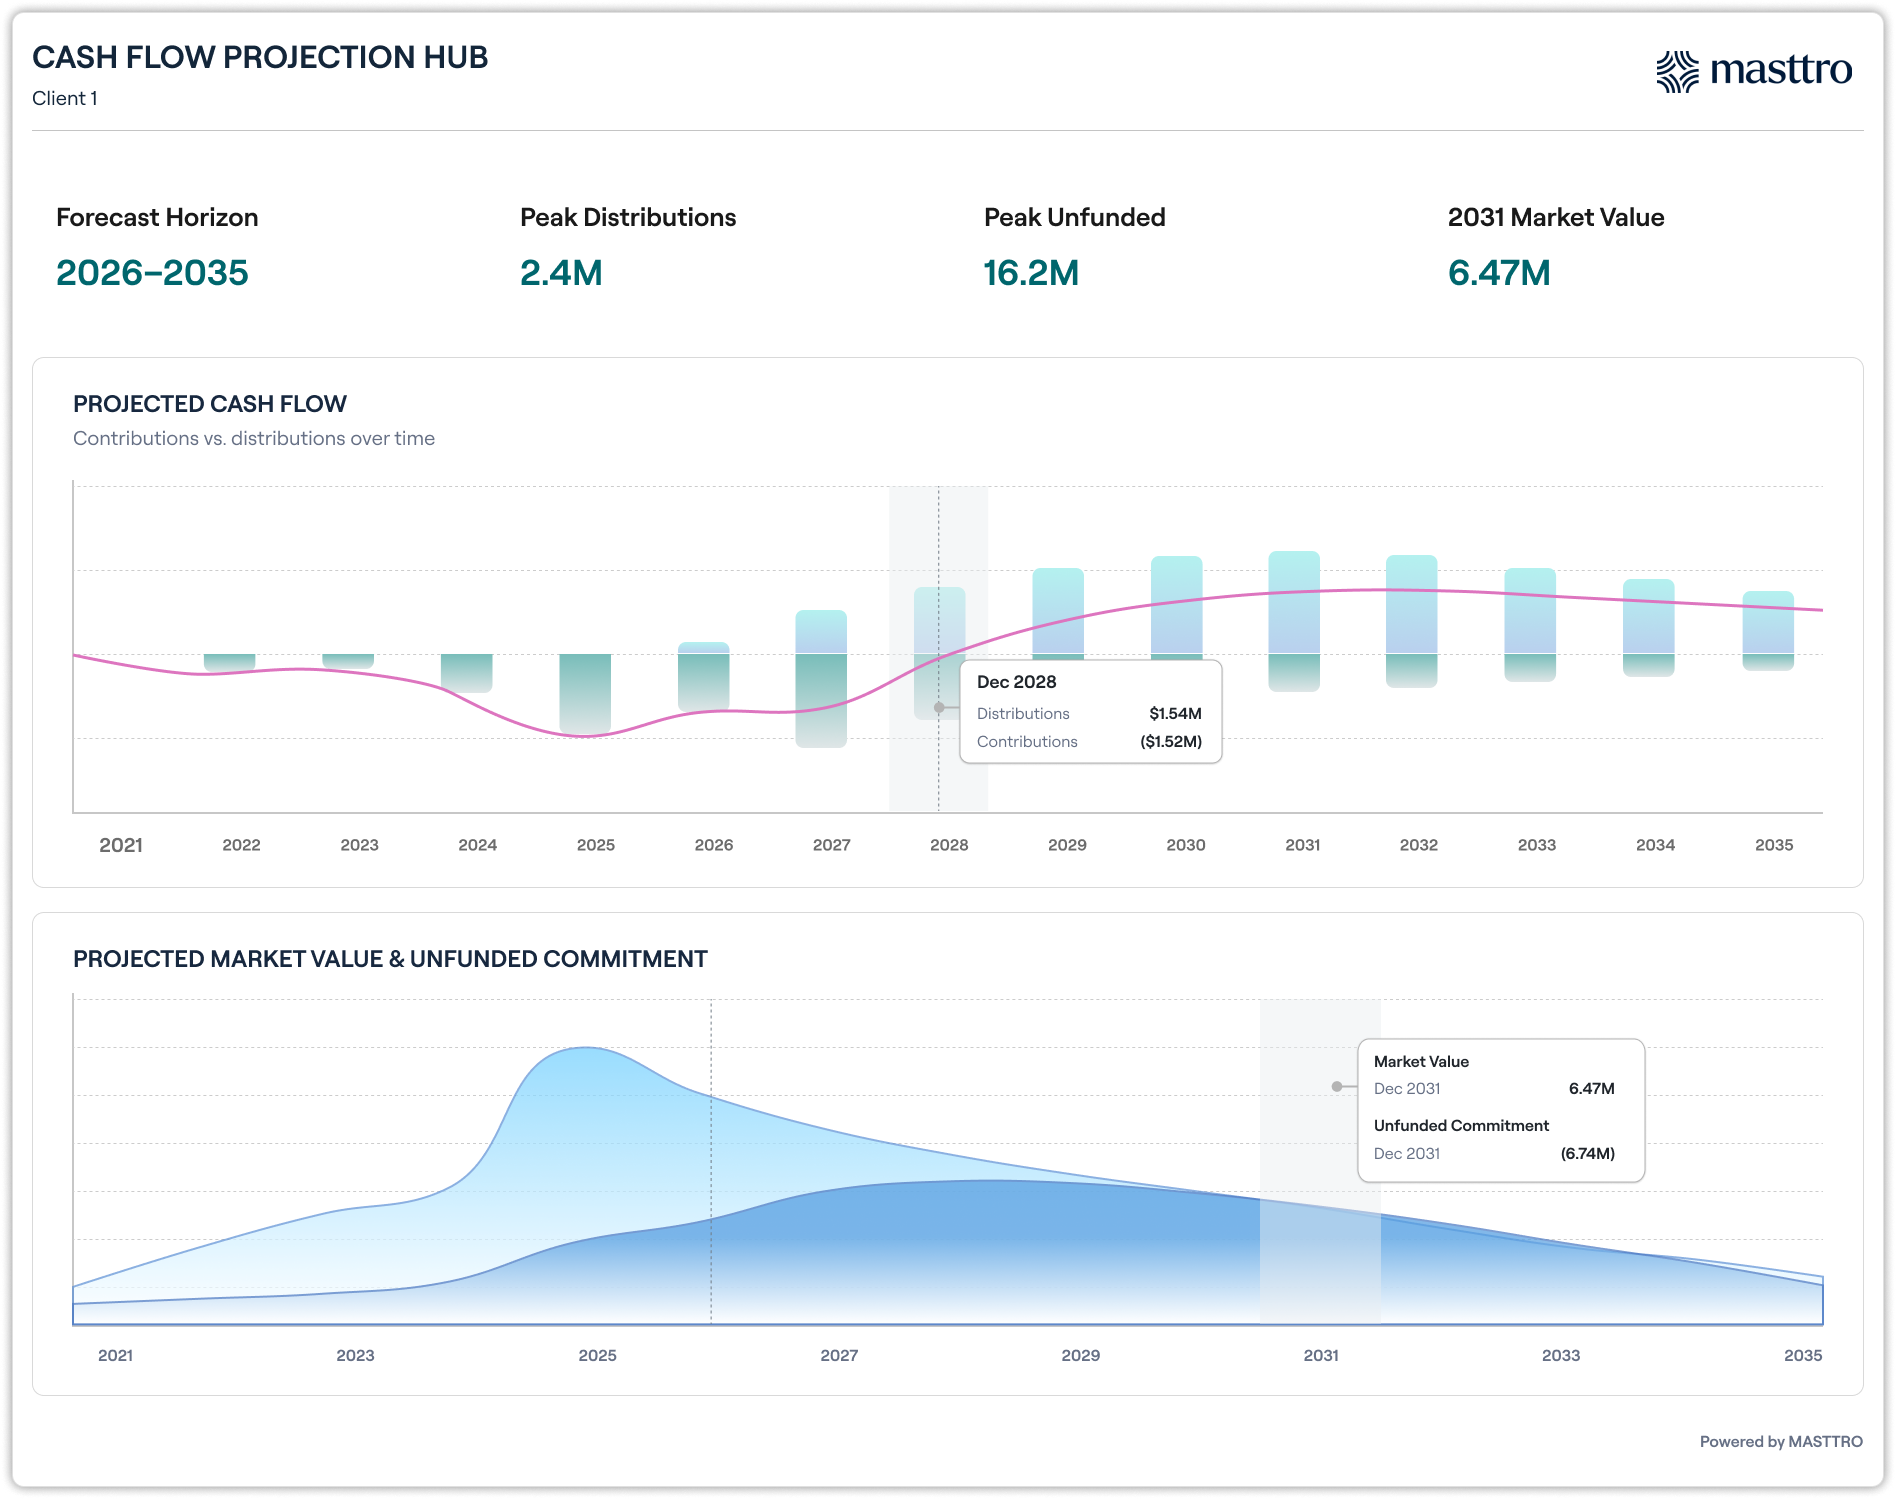
Wo es an Grenzen stößt: Bei Masttro steht das Berichtswesen im Vordergrund. Es umfasst kein vollständiges Hauptbuch nach dem Prinzip der doppelten Buchführung. Das Anlage-Nebenbuch schlägt eine Brücke zwischen Berichtswesen und Buchhaltung und ermöglicht den Export in das von Ihnen bereits genutzte Hauptbuch.
Beleg: Jefferson River Capital (über 1 Mrd. US-Dollar) hat seine mehr als 200 alternativen Anlagen in das System eingepflegt und konnte bereits nach höchstens drei Monaten mit der Leistungserfassung beginnen. Stonebridge Family Office hat den Zeitaufwand für die monatliche Berichterstattung von 8–10 Stunden auf wenige Stunden reduziert und sich für Masttro entschieden, weil „andere Lösungen für uns unerschwinglich waren – sie hätten mindestens doppelt so viel gekostet“.
Preise: nicht veröffentlicht. Die Preise richten sich nicht nach dem verwalteten Vermögen. Siehe Masttro-Preise.
2. Addepar
Entwickelt für: große unabhängige Anlageberater (RIAs), Vermögensverwaltungsgesellschaften für Großkunden und Family Offices, die eine leistungsstarke Datenplattform benötigen.
Addepar gibt an, mehr als 1.500 Kundenunternehmen und ein Vermögen von über 10 Billionen US-Dollar auf seiner Plattform in über 60 Ländern und Märkten zu verwalten. Im März 2026 führte das Unternehmen „Addison“ ein, eine native KI-Anwendung, und im Mai stellte es einen Datenverarbeitungsagenten vor. Auf seiner Family-Office-Seite wird das Produkt als „direkt in Hauptbücher integrierbar“ beschrieben.
Was noch zu wünschen übrig lässt: Da Addepar eine breite Palette von Unternehmensarten bedient, hängen Anwendungsfälle im Family-Office-Bereich oft von Konfigurations- und Implementierungspartnern ab. Addepar veröffentlicht keine Preise, sodass die Gesamtkosten von einem individuellen Angebot und dem Umfang der Konfiguration abhängen.
Warum stattdessen Masttro: Ein Design, bei dem der Auftraggeber im Mittelpunkt steht, sowie eine entsprechende Benutzererfahrung, die in der „Global Wealth Map“ neben den Anlageportfolios abgebildeten Vermögenswerte aus privaten Beteiligungen und eine native KI-Lösung für Kapitalabrufe und K-1-Formulare. Siehe Masttro vs. Addepar.
3. Eton Solutions
Entwickelt für: große Family Offices, die ein All-in-One-ERP-System mit Funktionen für Buchhaltung, Betriebsabläufe und Berichterstellung suchen.
Eton Solutions gibt an, dass mehr als 1.113 Familien seine Plattform „AtlasFive“ nutzen, die das Unternehmen als ERP-System für Investmentgeschäfte positioniert. AtlasFive vereint Hauptbuchhaltung, Rechnungszahlung, Workflow und Berichterstellung. EtonAI verarbeitet mehr als 250 Dokumenttypen, und Eton verfügt über die Zertifizierungen nach ISO 42001, ISO 27001 und ISO 27701. Im November 2025 führte das Unternehmen EtonAlpha für Privatpersonen mit einem Vermögen von mindestens 15 Mio. US-Dollar ein.
Wo es an der Leistung mangelt: Die Einführung eines ERP-Systems betrifft die Buchhaltung, das Zahlungsverkehrsmanagement und andere Arbeitsabläufe, wodurch der Umfang der Implementierung deutlich größer ist als bei einer Berichtsplattform. Daher können die Konfiguration und die Einarbeitung länger dauern als bei anderen Anbietern.
Warum stattdessen Masttro: Eine begrenzte Implementierung mit Schwerpunkt auf konsolidierter Berichterstattung und alternativen Vermögenswerten, mit einer „Principal-First“-Oberfläche, die mit den Buchhaltungssystemen verbunden ist, auf die sich Ihr Büro bereits verlässt.
4. FundCount
Geeignet für: Unternehmen, die Buchhaltungs- und Investitionsdaten ihrer Partner in einem Hauptbuch erfassen möchten.
FundCount beschreibt sich selbst als „integrierte Buchhaltungs- und Anlage-Software“, die auf einem Echtzeit-Hauptbuch basiert. Das Unternehmen gibt folgende Einstiegspreise bekannt: 35.899 US-Dollar pro Jahr für Single-Family-Offices und 26.950 US-Dollar für Multi-Family-Offices, zuzüglich Gebühren für die digitale Transformation und das Hosting. Es listet über 50 native Konnektoren auf, dazu PDF, FTP, API und verwaltete RPA für Verwahrstellen, die ausschließlich über ein Portal arbeiten.
Wo es an Grenzen stößt: Die Plattform ist auf die Buchhaltung ausgerichtet und darauf ausgelegt, Jahresabschlüsse zu erstellen. Die Berichterstattung für Auftraggeber und die direkten Integrationen mit Depotbanken sind eingeschränkter als bei einer Plattform, bei der die Berichterstattung im Vordergrund steht.
Warum stattdessen Masttro: Über 750 direkte Datenfeeds von Verwahrstellen gegenüber über 50 nativen Konnektoren, eine speziell für Familien entwickelte „Global Wealth Map“ und native KI für alternative Anlagen. Siehe Masttro vs. FundCount.
5. Aleta
Entwickelt für: kleinere Family Offices, die Wert auf eine schnelle Einarbeitung legen.
Aleta gibt an, dass sich seine Preisgestaltung nicht nach dem verwalteten Vermögen richtet und dass die meisten Family Offices innerhalb weniger Wochen einsatzbereit sind. Das Unternehmen berichtet von über 100 Integrationen mit Depotbanken und anderen Banken, einer SOC-2-Typ-II-Zertifizierung, offenen APIs und der Unterstützung von KI-Assistenten über MCP. Zudem bietet es ein Prognosetool für private Märkte an, das im Mai 2026 eingeführt wurde.
Was noch zu wünschen übrig lässt: ein kleineres Integrationsnetzwerk, da es sich um ein jüngeres Unternehmen handelt. Familien, die in mehreren Ländern Bankgeschäfte tätigen, könnten feststellen, dass die Unterstützung für Datenfeeds begrenzt ist.
Warum stattdessen Masttro: Über 750 direkte Datenfeeds von Verwahrstellen in mehr als 40 Ländern, umfassende Abdeckung verschiedener Rechtsräume und die Erfassung von über 300.000 alternativen Anlagen in den Bereichen Private Equity, Venture Capital und Immobilienfonds. Siehe Masttro vs. Aleta.
6. Asora
Geeignet für: Einfamilien-Offices in der Anfangsphase mit überwiegend liquiden Vermögenswerten.
Asora veröffentlicht Preisstufen, die sich nach dem Nettovermögen der Familie richten. Eine Familie mit einem Vermögen von 50 bis 100 Millionen US-Dollar zahlt 15.600 US-Dollar pro Jahr zuzüglich einer Einrichtungsgebühr von 3.900 US-Dollar. Die Verwaltung von alternativen Fonds erfolgt über ein kostenpflichtiges Zusatzmodul in Höhe von 3.600 US-Dollar pro Jahr für jeweils 20 Fondspositionen. Asora ist nach ISO 27001 zertifiziert und gibt an, dass die meisten Family Offices innerhalb von vier Wochen einsatzbereit sind.
Was daran zu bemängeln ist: Private Anlagen werden als Zusatzangebot angeboten und abgerechnet, was mit steigendem Volumen des privaten Portfolios zu zusätzlichen Kosten und einer größeren Abhängigkeit führt.
Warum stattdessen Masttro: Eine native KI-Alternative für private Vermögenswerte ohne gebündelte Pakete pro Beteiligung und mit einer Eigentumszuordnung, die speziell für generationenübergreifende Strukturen entwickelt wurde. Siehe Masttro vs. Asora.
7. Asseta
Entwickelt für: Unternehmen, die Hauptbuchhaltung, Bankgeschäfte, Rechnungszahlung und Berichterstellung in einem einzigen, auf die Buchhaltung ausgerichteten System vereinen möchten.
Asseta positioniert sich als „The Intelligent Family Office Suite“ – mit einem Hauptbuch als Kernstück, der Einhaltung der SOC-2-Typ-II- und ISO-27001-Standards sowie über 15.000 Integrationen mit Finanzinstituten. Das Unternehmen hat im November 2025 eine Startkapitalrunde in Höhe von 4,2 Millionen US-Dollar abgeschlossen und gibt an, bereits über 50 Familien als Kunden gewonnen zu haben.
Was daran zu bemängeln ist: Der Schwerpunkt liegt auf der Buchhaltung, sodass sich die Anlageberichterstattung am Hauptbuch und dessen Jahresabschlüssen orientiert und nicht an der Struktur der Familie.
Warum stattdessen Masttro: Berichterstattung und Tiefe bei alternativen Anlagen auf der Ebene von über 400 Family Offices mit über 750 direkten Datenfeeds von Verwahrstellen im Vergleich zu einem neueren, buchhaltungsorientierten Produkt.
8. Landytech
Entwickelt für: Vermögensinhaber und -verwalter, die Funktionen zur Datenaggregation, zur Berichterstattung über verschiedene Anlageklassen und zur Performance-Analyse benötigen.
Landytech gibt an, über 500 Depoten-Feeds, ein verwaltetes Vermögen von über 250 Milliarden US-Dollar, Zertifizierungen nach ISO 27001 und SOC 2 Typ II sowie DPI-, TVPI- und IRR-Kennzahlen auf Fondsebene zu bieten. Das Buchhaltungsmodul, das aus den Portfolioaktivitäten ein Hauptbuch erstellt, soll in Kürze verfügbar sein.
Was es vermissen lässt: Es richtet sich eher an eine breite Gruppe von Vermögensinhabern, Vermögensverwaltern und Beratern als an die Eigentümer und Betreiber von generationenübergreifenden Family Offices.
Warum stattdessen Masttro: eine globale Vermögenskarte und ein „Principal-First“-Konzept, das darauf ausgerichtet ist, wie Familien ihr Vermögen halten. Siehe Masttro vs. Landytech.
9. Asset Vantage
Entwickelt für: Family Offices im mittleren Marktsegment, die ein integriertes Hauptbuch mit Analyse- und Berichtsfunktionen benötigen.
Asset Vantage veröffentlicht seine Preise in indischen Rupien und US-Dollar, gestaffelt nach der Anzahl der Unternehmenseinheiten (Einzel-Family-Offices ab 30.000 US-Dollar pro Jahr), und gibt an, dass keine versteckten Gebühren und keine vom verwalteten Vermögen (AUM) abhängigen Preise anfallen. Die Plattform des Unternehmens kombiniert ein integriertes Hauptbuch mit Analyse- und Berichtsfunktionen und listet Verwahrerdaten auf T+1- oder T+2-Basis auf.
Was noch fehlt: Es werden keine Zahlen zur Anzahl der Verwahrstellen-Anbindungen veröffentlicht, und das KI-Produkt wird als „in Kürze verfügbar“ aufgeführt.
Warum stattdessen Masttro: Die nativen Lösungen „AI“ und „Documents AI“ sind bereits im Einsatz, es gibt über 750 direkte Datenfeeds von Verwahrstellen in mehr als 40 Ländern sowie eine Portfolioüberwachung für private Vermögenswerte.
"Von der Benutzeroberfläche her ist dies die bei weitem einfachste Plattform, um Assets hinzuzufügen und unsere Familienzuordnung zu sehen."

Sichere Sichtbarkeit für moderne Family Offices

Benötigen Sie eine Berichtssoftware oder eine Buchhaltungssoftware?
Diese Frage ist für die meisten Bewertungen entscheidend. Plattformen, bei denen die Buchhaltung im Vordergrund steht, wie FundCount, Eton und Asseta, erfassen jede Transaktion im Hauptbuch und erstellen Jahresabschlüsse. Plattformen, bei denen die Berichterstattung im Vordergrund steht, wie Masttro, bündeln Anlagen, Unternehmen und alternative Anlagen in Leistungs-Dashboards, die der Auftraggeber und das Investmentteam täglich nutzen.
Die meisten Family Offices mit mehr als nur einigen wenigen Unternehmen benötigen beide Funktionen: Buchhaltungssoftware für die Buchführung und die Finanzberichterstattung sowie eine konsolidierte Berichterstattung über Portfoliodaten für die Familie. Die drängende Frage im Jahr 2026 lautet, ob ein System beides gut bewältigen kann oder ob eine Berichtsplattform Daten an ein Hauptbuch weiterleiten sollte.
Wenn die Buchhaltung Teil Ihrer Bewertung ist, sollten Sie bei jeder Plattform vier Aspekte prüfen:
- Ein lückenloser Prüfpfad für jeden Eintrag
- Automatisierte konzerninterne Transaktionen und Verrechnungen zwischen rechtlichen Einheiten
- Konsolidierung mehrerer Unternehmenseinheiten im Jahresabschluss
- Ein eindeutiger Zusammenhang zwischen der Investitionstätigkeit und den Buchhaltungssystemen, die Ihre Wirtschaftsprüfungsgesellschaft einsetzt
Die Buchhaltungsabteilung sollte vom Team niemals verlangen, dass es Datenaggregationen erneut eingibt, die von der Berichtsabteilung bereits vorgenommen wurden.
Allgemeine Hauptbuchprogramme wie Sage Intacct bewältigen die Buchhaltung zwar gut, wurden jedoch nicht für die Bearbeitung von Kapitalabrufen, K-1-Formularen oder der Durchsicht der Eigentumsverhältnisse konzipiert. Aus diesem Grund kombinieren viele Family Offices Sage Intacct mit einer Berichtsplattform.
Das Investment-Nebenbuch von Masttro ist auf das zweite Modell ausgelegt: Es erfasst Details auf Investitionsebene und exportiert über eine Partnerschaft mit Truewind fehlerfreie Buchungen in das Hauptbuch. Weitere Informationen finden Sie in unserem Leitfaden zur Family-Office-Buchhaltungssoftware.
Welche Funktionen sollte eine Family-Office-Software im Jahr 2027 bieten?
- Direkte Datenfeeds der Depotbanken für jede Bank, die Sie nutzen, und in jedem Land, in dem Sie tätig sind.
- Eine KI, die Kapitalabrufe, Ausschüttungen, NAV-Abrechnungen und K-1-Formulare verarbeiten kann.
- Eine konsolidierte Berichterstattung und eine Übersicht über das Vermögen, die Geschäftsführer und andere Familienmitglieder auch ohne spezielle Schulung verstehen können.
- Transparente Eigentümerstrukturen über Trusts, Holdinggesellschaften und Personengesellschaften hinweg, mit Nachverfolgungsmöglichkeiten für jede Änderung.
- Private Vermögenswerte werden als zentraler Bestandteil des Portfolios betrachtet, wobei für jeden Fonds eine Portfolioüberwachung erfolgt und nicht nur vierteljährliche Aktualisierungen in Tabellenkalkulationen.
- Konsolidierung in mehreren Währungen über verschiedene Anlageklassen hinweg, wobei Wechselkurseffekte separat ausgewiesen werden.
- Vermögenswerte aus persönlichen Interessen wie Immobilien, Kunst und Flugzeuge werden in derselben Bilanz wie Anlageportfolios ausgewiesen.
- Sichere Bereitstellung über ein Kundenportal und eine mobile App – mit einer Benutzeroberfläche, die auch Familienangehörige gerne nutzen, rollenbasierten Zugriffskontrollen und Multi-Faktor-Authentifizierung.
- KI auf der Grundlage abgeglichener Daten und automatisierter Arbeitsabläufe. Ein Assistent ist nur so genau wie die Portfoliodaten, die er auswertet.
- Cashflow- und Liquiditätsplanung, bei der Kapitalabrufe nach Unternehmen prognostiziert werden.
- Exportfunktionen und APIs, damit Ihre Daten niemals eingeschlossen sind.
Laut dem „2025 Family Office Software and Technology Report“ von Simple nutzt ein durchschnittliches Family Office bereits mehr als ein Dutzend Systeme zur Verwaltung seiner Daten. Mit der richtigen Plattform können Sie diese Zahl reduzieren.
Wie sollten Sie eine Vorauswahl an Family-Office-Software treffen?
- Dokumentieren Sie Ihre Entity-Map, die Verwahrstellen, die Währungen, die Anlageklassen und die privaten Anlagen noch vor der ersten Demo.
- Bitten Sie jeden Anbieter, einen Ihrer Kapitalabrufe und einen Ihrer Treuhandfonds zu laden.
- Fragen Sie nach einem Referenzkunden mit ähnlicher Komplexität, der seit mindestens 6 Monaten im Betrieb ist.
- Fragen Sie nach, wie sich die Preise ändern, wenn sich die Anzahl der Vermögenswerte verdoppelt oder Sie eine weitere Einheit hinzufügen.
- Fragen Sie nach, wer beim Anbieter Zugriff auf Ihre Daten hat.
Nur drei der neun in diesem Artikel untersuchten Anbieter geben einen Einstiegspreis an: FundCount, Asora und Asset Vantage. Bei allen veröffentlichten Zahlen sind die Kosten für die Einrichtungsphase und das Hosting nicht enthalten; fragen Sie daher nach den Gesamtkosten für drei Jahre.
Häufig gestellte Fragen
Was ist die beste Family-Office-Software im Jahr 2027?
Für Family Offices mit alternativen Anlagen, mehreren Unternehmenseinheiten und Vermögenswerten in verschiedenen Ländern ist Masttro die erste Wahl im Bereich Berichterstattung: über 750 direkte Datenfeeds von Verwahrstellen in mehr als 40 Ländern, integrierte KI für Kapitalabrufe und K-1-Formulare sowie über 400 Family Offices auf der Plattform.
Welche Software nutzen Family Offices?
Die meisten Family Offices nutzen eine Berichtsplattform, ein oder mehrere Buchhaltungssysteme oder ein Hauptbuch, ein Dokumentenarchiv sowie sichere Kommunikationswerkzeuge – ähnlich wie Private-Equity-Gesellschaften und andere Vermögensverwalter. Viele konsolidieren diese mittlerweile auf weniger Plattformen, um den Abstimmungsaufwand zu reduzieren.
Was ist der Unterschied zwischen Masttro und Addepar?
Beide konsolidieren Anlagedaten. Masttro ist in erster Linie für Family Offices konzipiert, erfasst Lifestyle-Vermögenswerte und -Einheiten in seiner „Global Wealth Map“ und verfügt über eine integrierte KI zur Dokumentenanalyse für alternative Anlagen. Addepar richtet sich an ein breiteres Spektrum von Unternehmen, darunter auch große RIAs.
Verfügt Masttro über ein Hauptbuch?
Nein. Bei Masttro steht die Berichterstattung an erster Stelle. Das Investitions-Nebenbuch verbindet Berichterstattung und Buchhaltung und exportiert die Daten in Ihr bestehendes Hauptbuch.
Wie viel kostet eine Family-Office-Software?
Die veröffentlichten Preise reichen von etwa 15.600 US-Dollar pro Jahr für Einstiegsplattformen bis zu mehr als 35.000 US-Dollar pro Jahr für Buchhaltungssuiten, wobei Einrichtungs- und Hosting-Gebühren noch nicht enthalten sind. Preise für Vermögensverwaltungsplattformen für Unternehmen werden in der Regel auf Anfrage mitgeteilt, und das Preismodell unterscheidet sich je nach Anbieter. Die Preisgestaltung von Masttro richtet sich nicht nach dem verwalteten Vermögen.
Wie lange dauert die Implementierung einer Family-Office-Software?
Einstiegsplattformen geben Zeiträume von mehreren Wochen an. Plattformen, die komplexe Strukturen verarbeiten, benötigen in der Regel einige Monate. Jefferson River Capital hat über 200 alternative Anlagen in Masttro eingespielt und konnte bereits nach höchstens drei Monaten mit der Performance-Erfassung beginnen.
Ist Family-Office-Software sicher?
Die Sicherheitsstandards variieren. Erkundigen Sie sich, wo die Daten gehostet werden, wer beim Anbieter Zugriff darauf hat und über welche Zertifizierungen der Anbieter verfügt. Masttro hostet Daten in einer privaten Cloud in der Schweiz, ist nach ISO/IEC 27001:2022 zertifiziert, und seine Mitarbeiter haben keinen Zugriff auf Kundendaten.
Kann Family-Office-Software Kunstwerke, Immobilien und andere Lifestyle-Vermögenswerte nachverfolgen?
Manche Plattformen können das. Masttro vereint Kunst, Immobilien, Yachten, Flugzeuge und Sammlungen zusammen mit Finanzportfolios in einer einheitlichen Übersicht.
Lohnt sich Family-Office-Software für ein kleineres Büro?
Ja, sobald die Tabellenkalkulationen nicht mehr funktionieren: eine dritte Währung, ein neuer Treuhandfonds oder ein Portfolio aus privaten Fonds, das monatlich aktualisiert werden muss.
Quellen
- J.P. Morgan Private Bank, Global Family Office Report 2026: Vermögensallokation und Betriebskosten (Vergleich für 2024 aus dem Bericht der Bank für 2024).
- Einfach, „Family Office Software and Technology Report 2025“: Anzahl der Systeme pro Büro.
- Angaben zu Wettbewerbern, jeweils entnommen aus der eigenen Website oder einer Pressemitteilung des Anbieters, überprüft am 27. Oktober 2026. Wir nennen diese Quellen, ohne auf sie zu verlinken: Addepar (Seite „Über uns“, Seite „Family Offices“, Beitrag zum Meilenstein von 10 Billionen US-Dollar, Pressemitteilungen vom 3. März und 22. Mai 2026); Eton Solutions (Startseite, Seite „AtlasFive“, Pressemitteilung zu EtonAlpha vom 6. November 2025); FundCount (Startseite, Seite „Preise“, Seite „Datenaggregation“); Aleta (Startseite, Artikel zur Echtzeit-Performanceberichterstattung, Veröffentlichung der Prognosen für private Märkte vom Mai 2026); Asora (Seiten „Preise“ und „Sicherheit“); Asseta (Startseite, Seite zu Bankgeschäften und Cash-Management, Ankündigung der Seed-Finanzierungsrunde vom 18. November 2025); Landytech (Startseite, Seite zu Sicherheitsaspekten, SOC-2-Ankündigung, Seite für Vermögensinhaber, Seite zu Buchhaltungsprodukten); Asset Vantage (Startseite und Seite zu den Preisen).
- Masttro im Überblick: Datenaggregation, Datensicherheit, Preise, Über uns sowie Kundenergebnisse von Jefferson River Capital und Stonebridge Family Office.
Nächste Schritte
Laden Sie den Leitfaden zur Family-Office-Software herunter oder vereinbaren Sie einen Termin für eine Einführungsveranstaltung, um zu sehen, wie Masttro auf Ihrer eigenen Unternehmensstrukturkarte funktioniert.
Verwandte Anleitungen: Masttro-Alternativen, Berichtssoftware für Family Offices, Buchhaltungssoftware für Family Offices und Software für die Portfolioberichterstattung.
„Die benutzerfreundliche GWM-Oberfläche ist unglaublich hilfreich, insbesondere wenn es darum geht, neuen Teammitgliedern den Umgang mit der Plattform beizubringen.“
„Benutzerfreundlich und einfach zu bedienen, sehr intuitiv.“
„Die Ersteinrichtung war sehr einfach, und das Masttro-Team war während des gesamten Prozesses äußerst hilfsbereit. Die Effizienzsteigerung, die wir durch die Einführung von Masttro in unserer kleinen Kanzlei mit vier Mitarbeitern erzielt haben, ist großartig.“