
Principaux enseignements

Qu'est-ce qu'un tableau de bord de family office ?
Un tableau de bord de family office est un ensemble structuré de vues personnalisables présentant des indicateurs de performance cohérents pour l'ensemble des dépositaires, des entités juridiques, des devises, des classes d'actifs et des parties prenantes. Il a pour but de répondre aux questions récurrentes sans avoir à reformuler la réponse à chaque fois. Un tableau de bord de family office doit vous fournir des réponses immédiates aux questions suivantes : quels sont nos actifs, quels sont leurs résultats, quelles sont les échéances à venir et quels changements sont intervenus depuis le dernier trimestre ?
Il existe des différences importantes entre un tableau de bord, un rapport et un portail.
- Un tableau de bord est interactif et conçu pour une utilisation fréquente. Il facilite la prise de décision.
- Un rapport est un document finalisé, par exemple un rapport trimestriel, un compte rendu mensuel ou un dossier destiné au conseil d'administration, diffusé à une fréquence régulière. Il facilite la communication.
- Les portails numériques constituent la couche de diffusion, qui permet aux mandants, aux membres de la famille et aux conseillers d'accéder aux informations en toute sécurité.
Un family office a besoin de ces trois éléments, qui s'appuient sur les mêmes données agrégées. En cas de divergence entre le tableau de bord et le dossier trimestriel, c'est le tableau de bord qui l'emporte.
Pourquoi les tableaux de bord des family offices échouent-ils ?
Les tableaux de bord des family offices pèchent par le manque de données, et non par leur conception. Les graphiques sont généralement corrects. Le problème, c’est qu’un dirigeant pose une question complémentaire et que personne n’est en mesure d’y répondre en se basant uniquement sur l’écran. C’est ainsi qu’un tableau de bord perd toute crédibilité auprès de l’auditoire, et que le détenteur de patrimoine cesse de faire confiance aux chiffres qui lui sont présentés.
Les bilans et les portails de gestion centralisée ont été conçus pour afficher un seul compte à la fois. Or, le patrimoine familial des particuliers très fortunés ne se présente pas ainsi. Il est réparti entre des trusts, des coentreprises, des sociétés holding et des fondations, dans plusieurs devises, dont un tiers est constitué d’investissements privés dont la valeur n’est communiquée qu’une fois par trimestre, voire jamais.
Le problème classique est que le tableau de bord donne l'impression d'être complet alors qu'il ne l'est pas. Les avoirs privés ne sont plus à jour depuis quatre mois, deux entités manquent à l'appel et le montant des liquidités inclut de l'argent auquel la famille n'a en réalité pas accès.
La solution ne réside pas dans un meilleur graphique. Elle réside dans un ensemble de chiffres qui sous-tendent chaque vue : chaque compte, chaque entité, chaque participation privée, réconciliés et datés, avec un chemin de retour vers la source. Si vous utilisez les bons outils, les questions complémentaires cessent d'être une menace. Elles deviennent accessibles en un clic, ce qui renforce la confiance dans vos chiffres et votre valeur aux yeux du mandant.
Les dix tableaux de bord ci-dessous sont regroupés en fonction des quatre questions qui sont réellement posées à un family office. Le dernier groupe est celui que la plupart des family offices négligent, et c’est lui qui détermine si l’on accorde du crédit aux trois premiers.
Qu'est-ce que nous possédons ?
1. Carte interactive du patrimoine
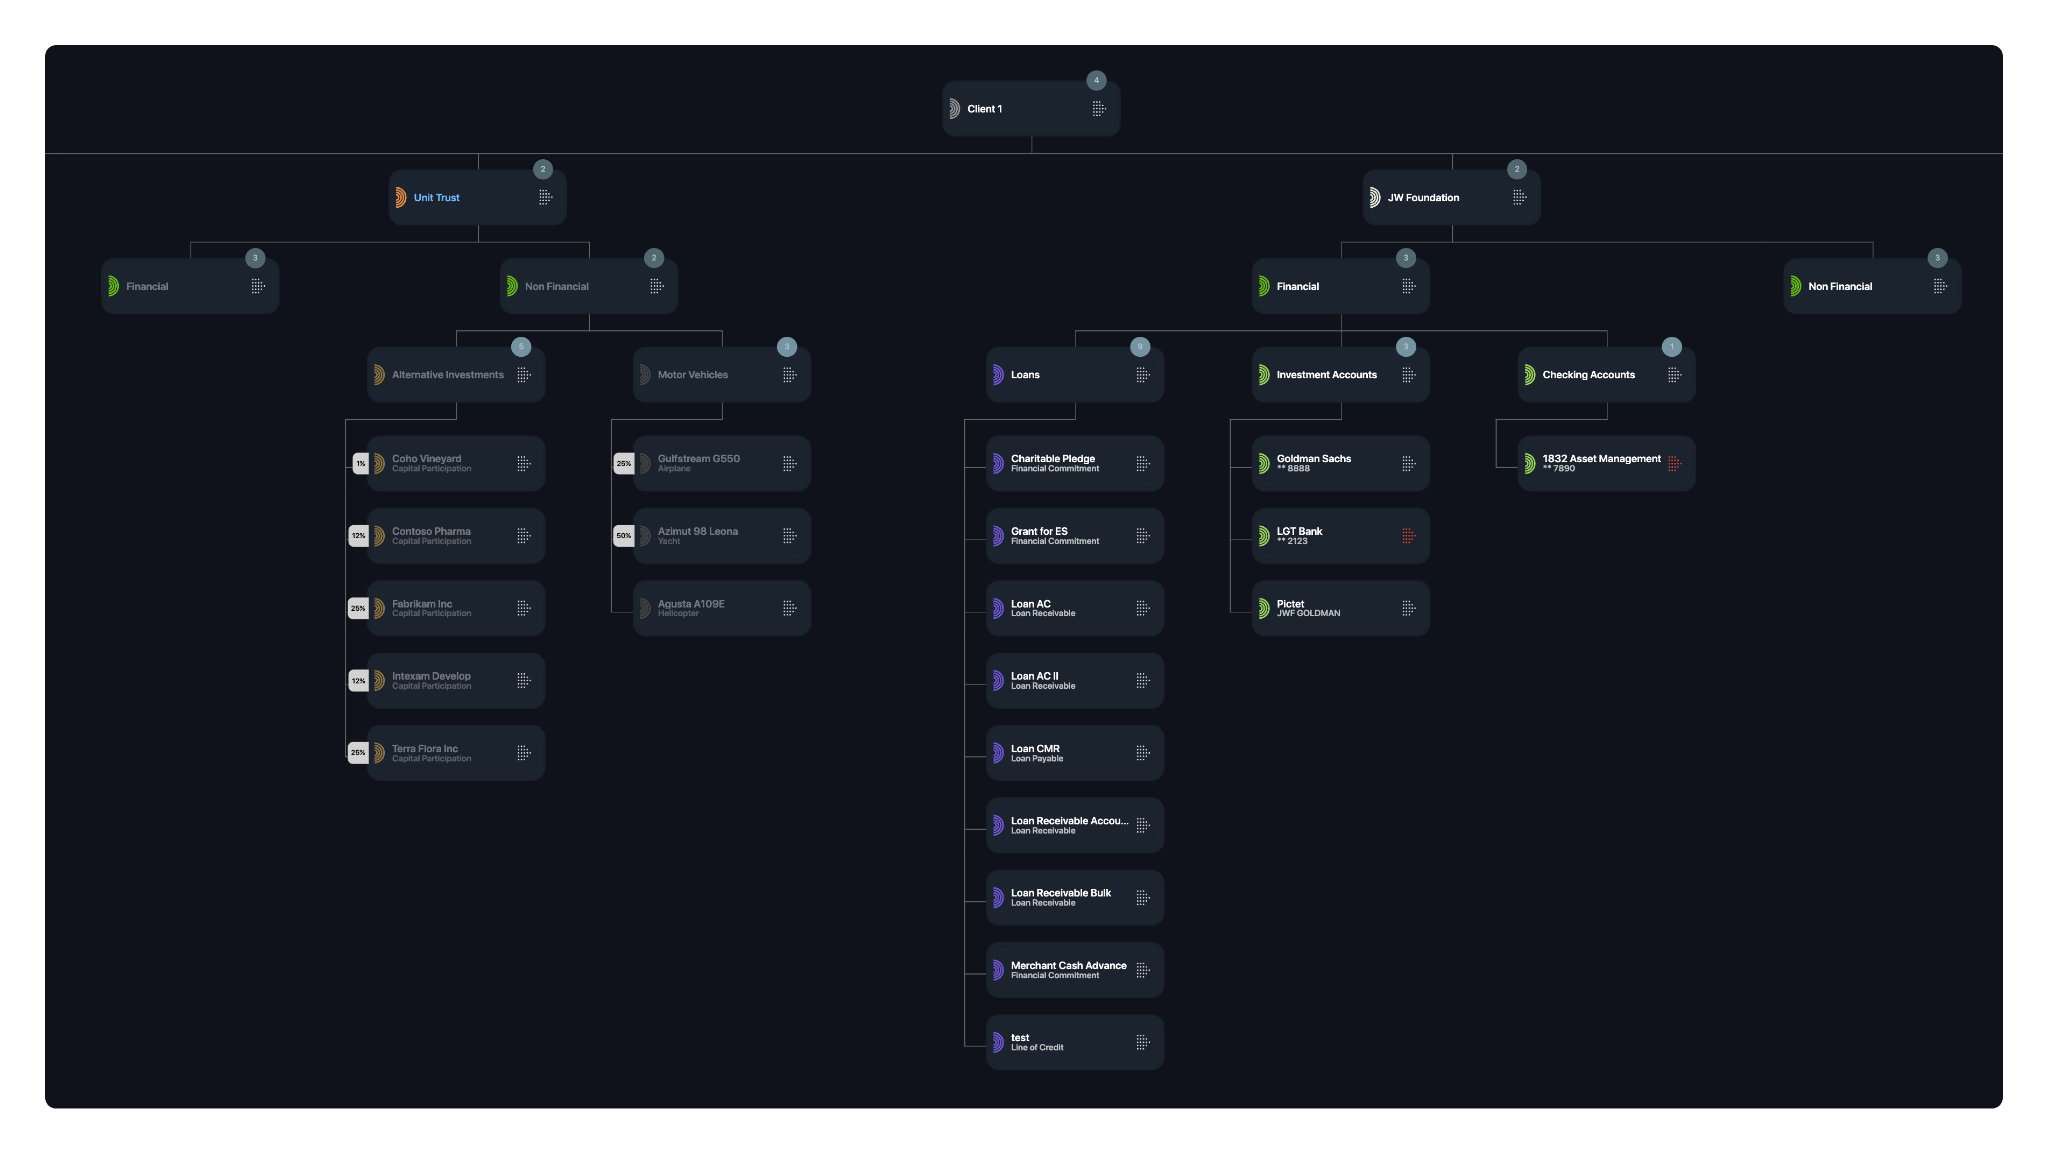
Pour une famille disposant d’un patrimoine très important, la question « Que possédons-nous ? » se traduit rarement par une simple liste. Il s’agit plutôt d’une structure. Les actifs sont détenus, en totalité ou en partie, par le biais de fiducies, de coentreprises, de sociétés holding et de véhicules d’investissement, et un même actif sous-jacent peut apparaître à trois niveaux différents du schéma.
Pourquoi est-ce important ?
Un bilan traditionnel aplatit cette structure et ne permet pas de voir ce dont la famille a réellement besoin : qui détient quoi, à quel pourcentage, par l'intermédiaire de quelle entité. Reconstituer ces informations à l'aide de tableurs est un processus fastidieux et, surtout, impossible à vérifier. La présentation la plus claire est une carte visuelle affichant toutes les entités juridiques du portefeuille et les liens qui les unissent.
Éléments clés
- Une arborescence illustrée répertoriant tous les actifs, associés à chaque participation.
- Tous les types d'actifs : biens immobiliers, objets de collection, investissements en capital-investissement, entreprises en activité, prêts, cryptomonnaies.
- Valeur et pourcentage de participation par actif, avec une vue d'ensemble de la participation sous-jacente.
- Accédez, à partir de n'importe quel nœud, aux comptes, actifs et transactions qui lui sont associés.
- Des tableaux de bord dédiés à la succession qui modélisent les transmissions générationnelles avant qu'elles n'aient lieu.
Questions auxquelles il répond
- Quelle est la vue d'ensemble de tout ce que nous possédons, toutes structures confondues ?
- Si nous souhaitons réaliser un investissement ou faire un don, quels sont les actifs disponibles et libres de toute charge ?
- Quelles sont nos participations dans un actif donné ?
- Comment le patrimoine est-il réparti entre les membres de la famille, les fiducies et les générations ?
À quel endroit ça casse ?
Le double comptage est un problème courant au sein d'une structure patrimoniale complexe. Lorsqu'un actif est détenu à travers plusieurs niveaux hiérarchiques et que la plateforme ne comprend pas la structure de propriété, le chiffre consolidé est erroné d'une manière difficile à détecter, mais facile à repérer pour un membre de la famille.
La « Global Wealth Map » de Masttro a été conçue précisément dans ce but. Vous pouvez consulter un guide pas à pas de cette carte interactive de la richesse si vous souhaitez la voir en action.
Daniel Forman, directeur informatique chez Jefferson River Capital, l’a qualifiée de « plateforme de loin la plus simple pour ajouter des actifs et visualiser la structure de notre patrimoine familial ».
2. Présentation du portefeuille
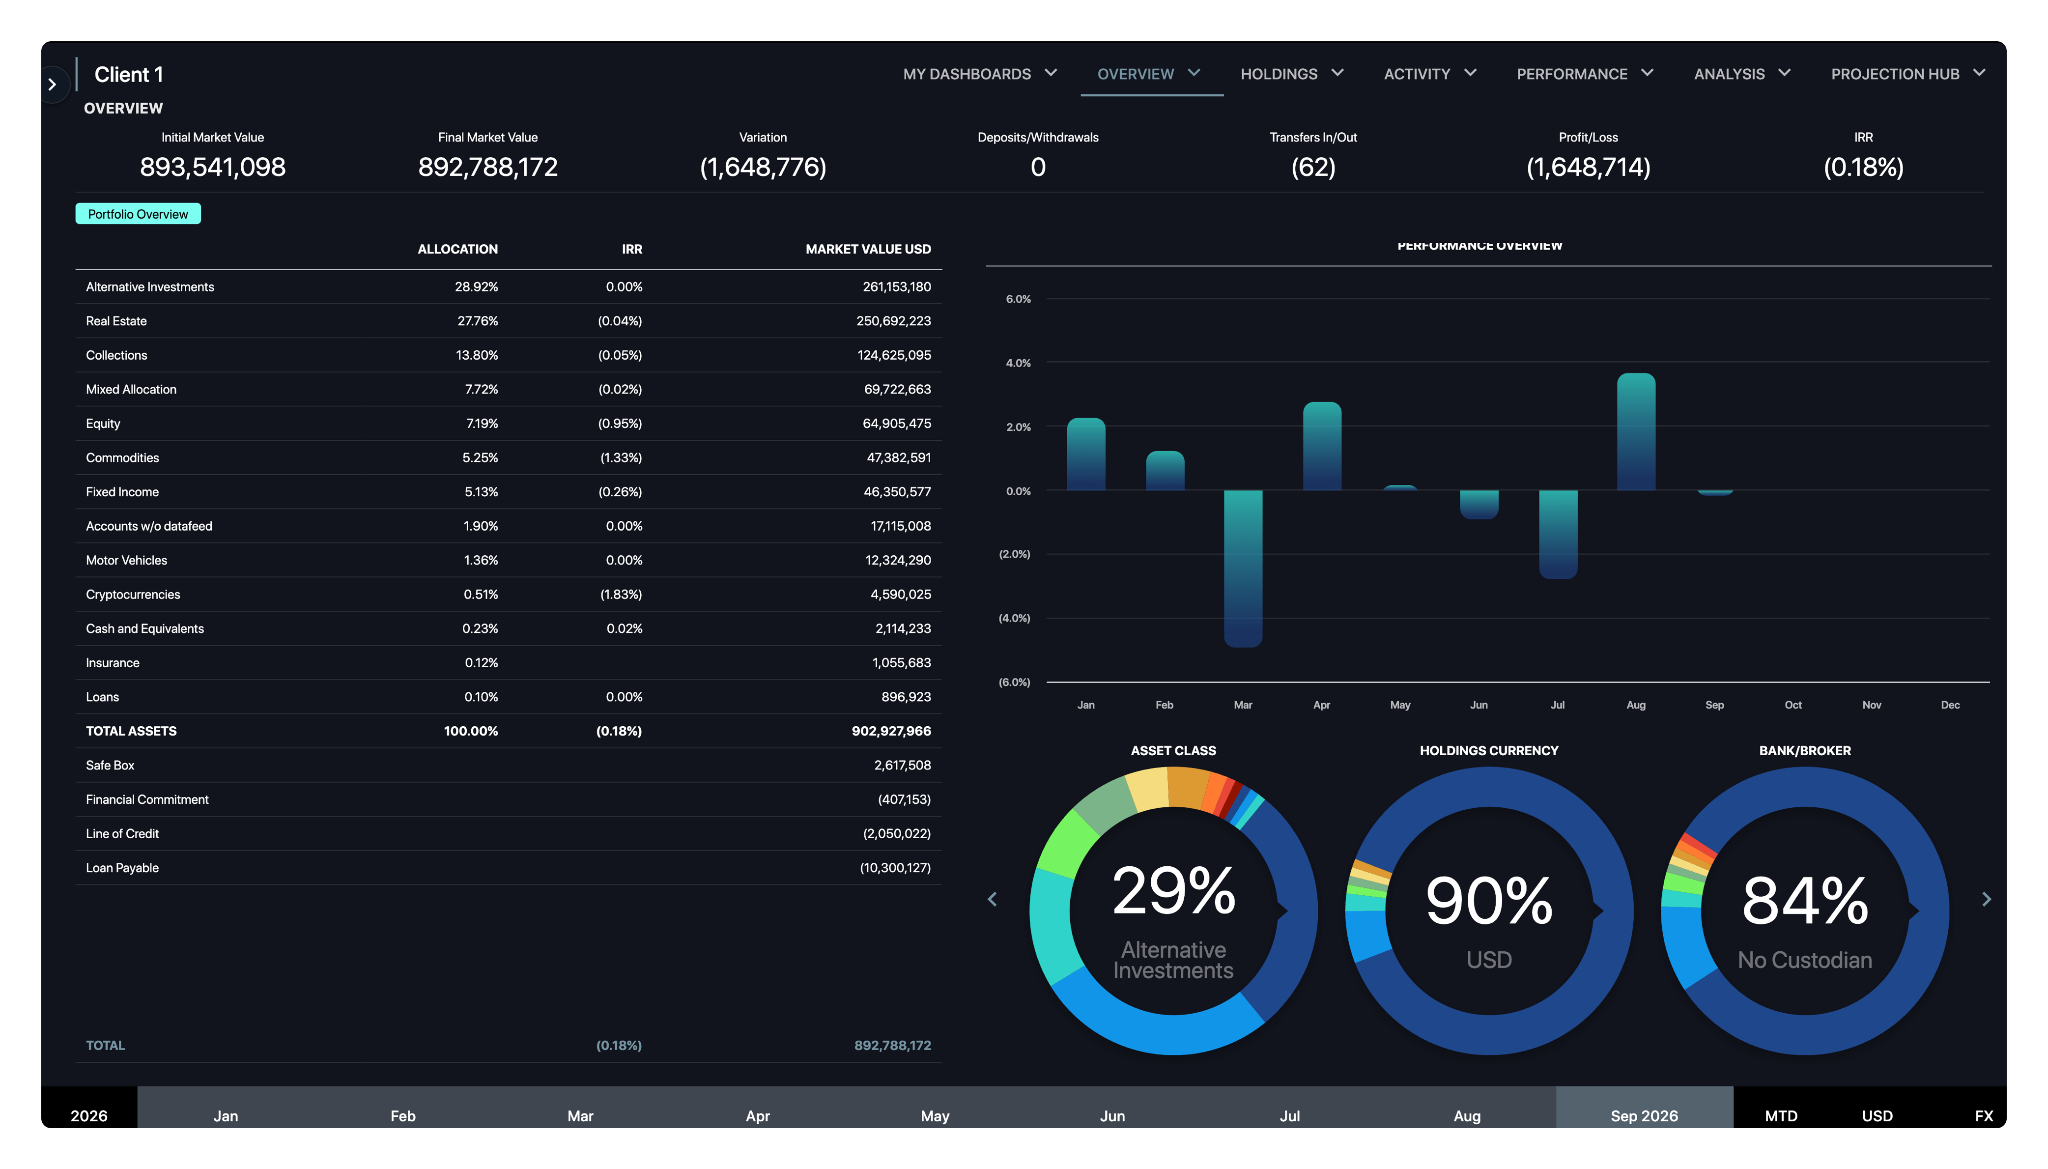
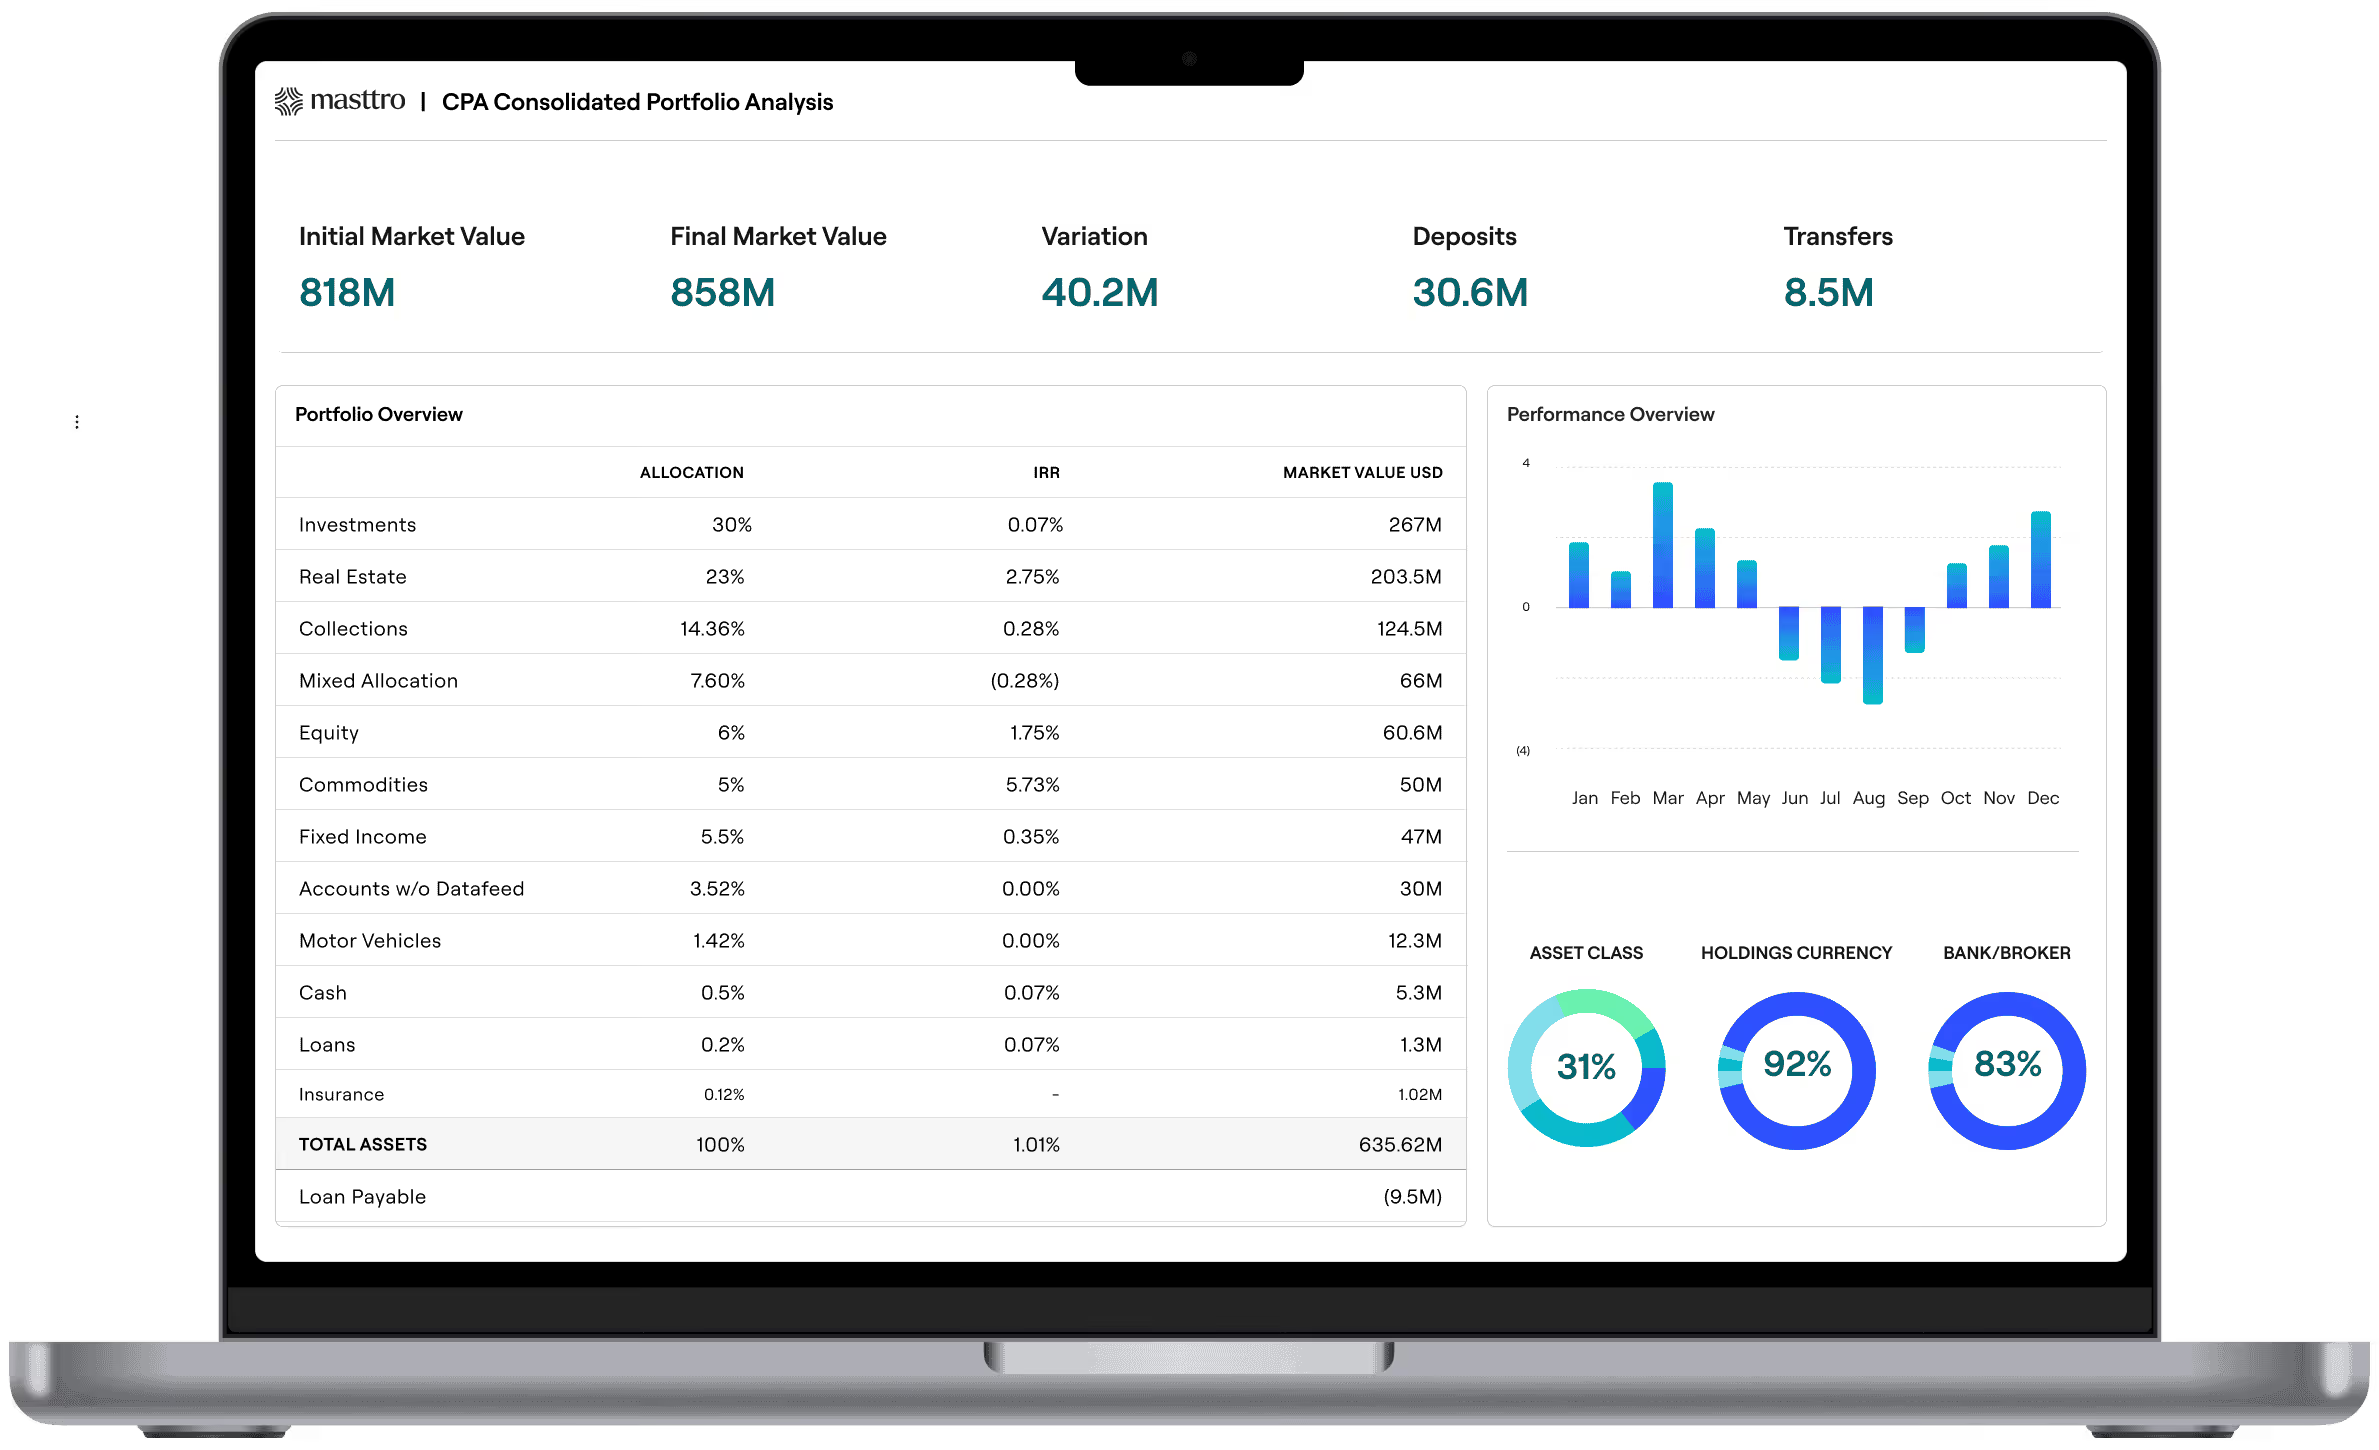
Que vous dirigiez un family office unique ou un family office regroupant plusieurs familles, la vue d'ensemble du portefeuille est l'élément central : c'est la première page que consulte un dirigeant et celle sur laquelle l'équipe d'investissement passe le plus de temps.
Pourquoi est-ce important ?
Les familles souhaitent disposer d’un accès à la demande à l’ensemble d’un portefeuille complexe — soldes de trésorerie, actifs alternatifs et titres cotés — dans une vue intégrée, dans une devise de référence unique, à une date donnée. Pour y parvenir, il faut agréger les données provenant des dépositaires, des banques privées et des gestionnaires d’actifs, mais aussi extraire les informations contenues dans les documents fournis au format PDF. L’agrégation financière couvre les actifs financiers liquides ; la partie la plus délicate concerne tout ce qui ne provient pas d’un flux de données. Masttro extrait les données multi-dépositaires à partir de plus de 700 connexions directes avec des dépositaires dans plus de 40 pays, ce qui permet d’obtenir une vue d’ensemble en temps réel plutôt qu’une reconstitution mensuelle.
Éléments clés.
- Portefeuille classé par catégorie d'actifs, avec une distinction claire entre les actifs publics et privés.
- Performance par période (depuis le début du mois, depuis le début du trimestre, depuis le début de l'année, depuis la création du fonds), avec indication de la méthodologie utilisée.
- Le taux de rendement interne et le rendement pondéré en fonction du temps, accompagnés d'une justification pour chacun d'entre eux.
- Répartition des actifs par rapport aux stratégies d'investissement et aux objectifs politiques, avec mise en évidence des écarts.
- Évaluations de portefeuille sur des comptes multidevises, avec une devise de référence unique.
Les questions auxquelles il répond.
- Dans quoi avons-nous investi, et dans quelles proportions ?
- Quels sont les résultats du portefeuille, et quels sont les facteurs qui les expliquent ?
- En quoi l'affectation des ressources s'est-elle écartée de la politique ?
À quel endroit ça casse ?
Les définitions varient. L'un cite des rendements pondérés en fonction des montants, l'autre des rendements pondérés en fonction du temps ; les deux ont raison, et la réunion se transforme en une dispute sur des questions d'arithmétique. Indiquez clairement la méthode utilisée dans la présentation et veillez à ce qu'elle soit la même partout.
L'analyse consolidée du portefeuille est le module qui sous-tend cette vue, et le centre de gestion de portefeuille permet de comparer la répartition des actifs à la déclaration de politique d'investissement. Stonebridge Family Office l'utilise en direct lors des réunions avec ses clients, en se référant à des indices de référence en temps réel.
3. Atouts liés au mode de vie et aux passions
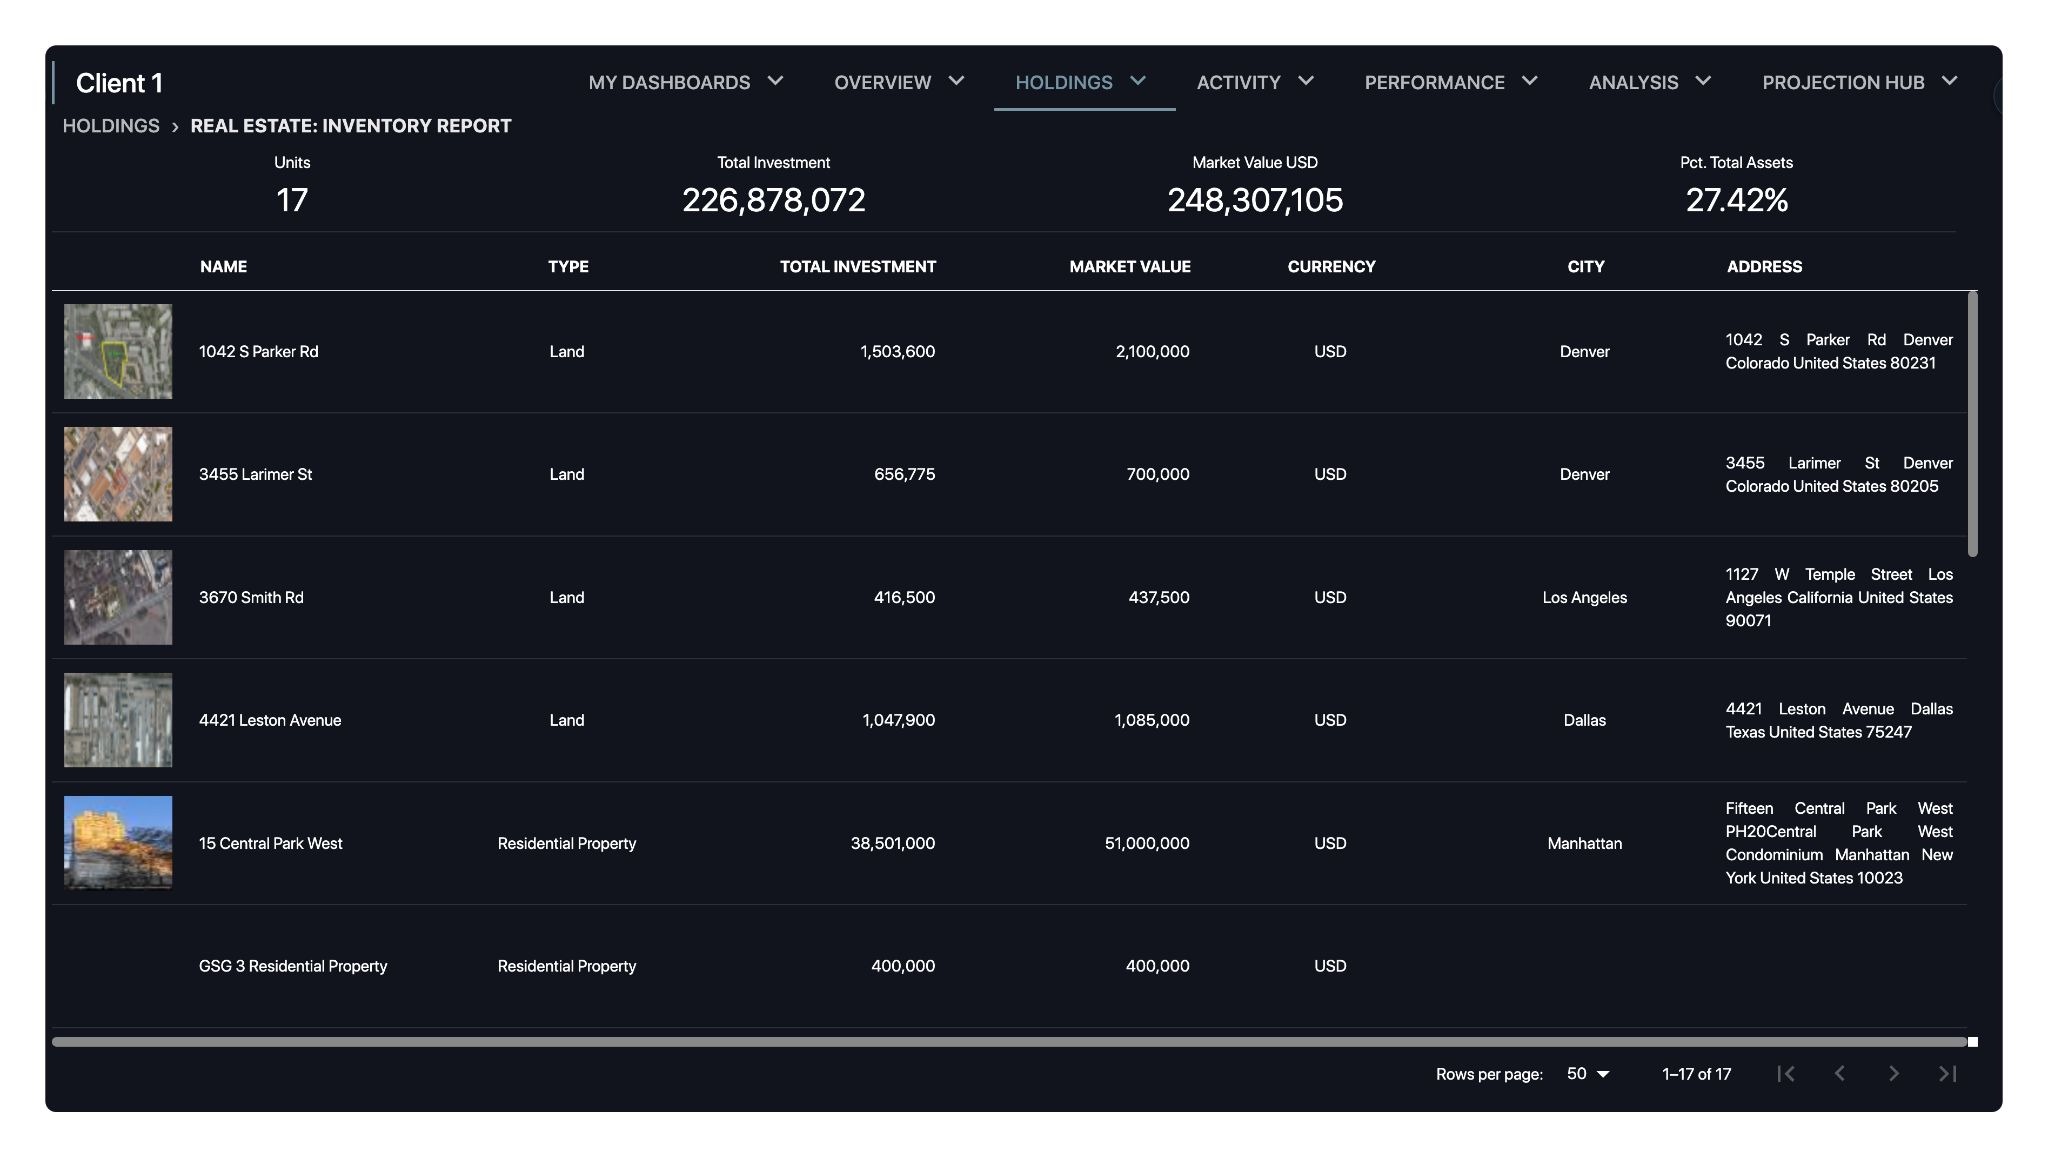
La plupart des plateformes de reporting traitent les œuvres d'art, les biens immobiliers, les avions, les yachts et les collections comme des éléments secondaires, voire les omettent purement et simplement. Pour de nombreuses familles, ces éléments représentent une part importante de leur patrimoine et constituent la quasi-totalité de leur valeur affective.
Pourquoi est-ce important ?
Un tableau de bord présentant 70 % du patrimoine d'une famille ne constitue pas une source unique de vérité. Il s'agit d'un rapport de portefeuille comportant des lacunes que la famille comble de mémoire. Les renouvellements d'assurance, les dates d'évaluation, les transferts de propriété et la planification successorale dépendent tous d'un suivi de ces actifs aussi rigoureux que celui d'une position sur des actions cotées en bourse.
Éléments clés
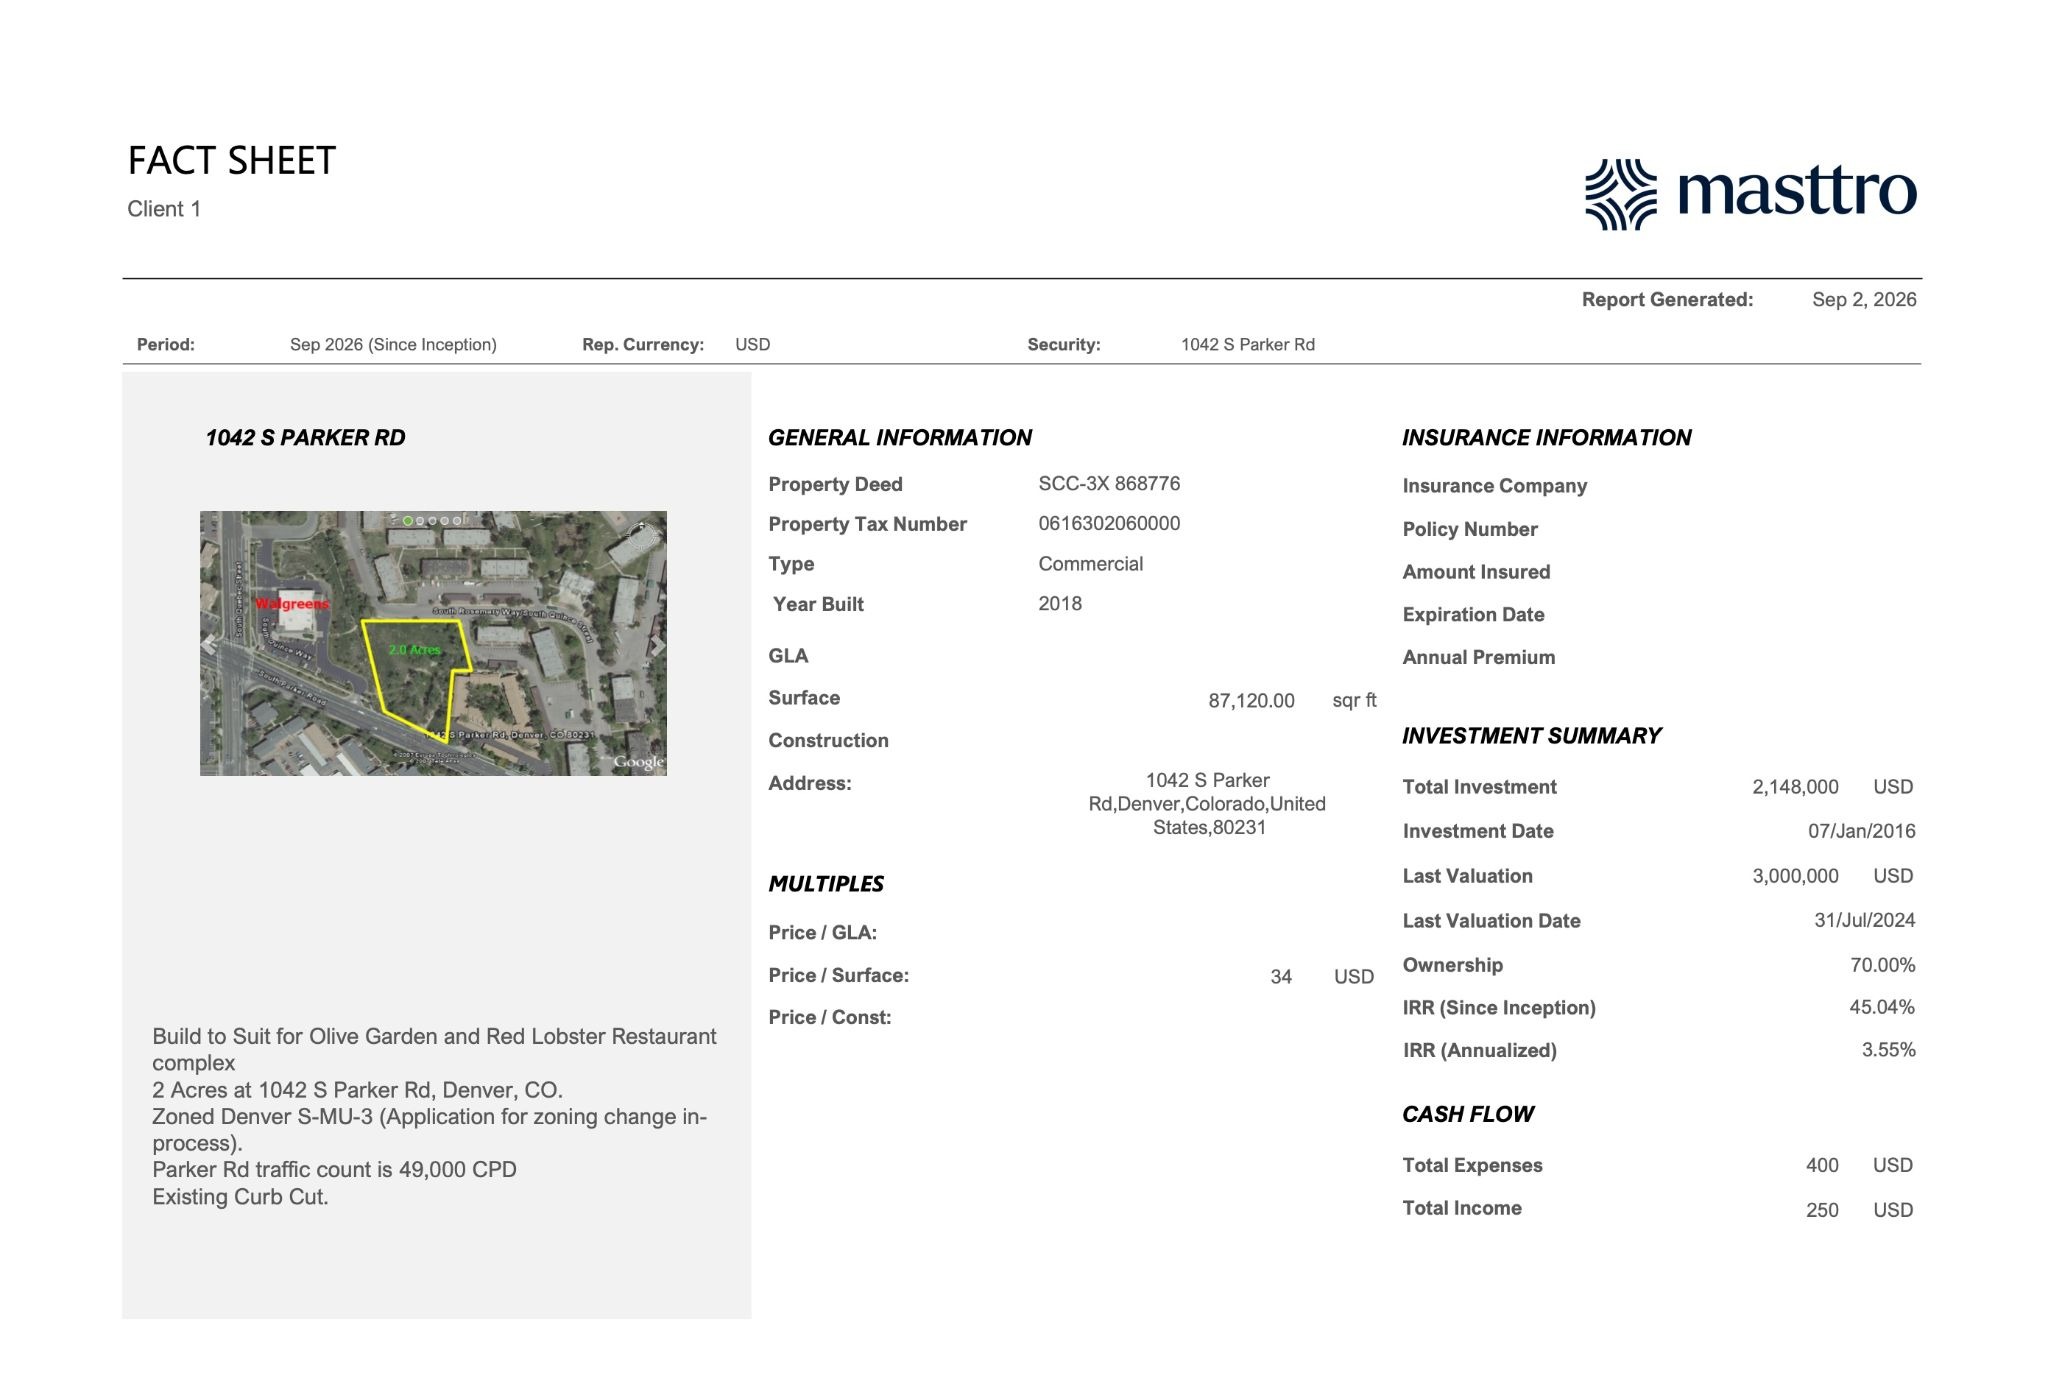
- Chaque actif, avec son coût d'acquisition, sa dernière évaluation et sa date d'évaluation.
- La personne morale ou le membre de la famille qui en est titulaire, ainsi que le pourcentage de participation.
- Documents justificatifs joints au bien : expertises, polices d'assurance, historique de la provenance.
- Part des actifs liés au mode de vie dans le patrimoine net total.
Questions auxquelles il répond
- Quels sont nos actifs en dehors du portefeuille d'investissement, et quelle est leur valeur actuelle ?
- Quelles sont les évaluations qui ne sont plus à jour, et quelles sont celles qui doivent être réalisées ?
- Quelle part du patrimoine de la famille est illiquide par nature plutôt que par choix ?
À quel endroit ça casse ?
Le problème central concernant les actifs liés au mode de vie, comme l’immobilier, est que les évaluations deviennent obsolètes sans que personne ne le signale. Un bien immobilier dont la valeur est basée sur une expertise de 2019 ne reflète pas la réalité actuelle et ne devrait pas être présenté comme tel. La solution consiste à indiquer la date de l’évaluation à côté de la valeur elle-même. Masttro mentionne la date d’évaluation pour chaque actif et signale ceux dont la valeur n’est plus d’actualité, tandis qu’Alternatives AI traite les états de capital dès leur réception et que Documents AI extrait automatiquement la date du relevé de valeur nette d’inventaire (VNI) sans attendre qu’une personne la saisisse manuellement. C’est le fait de savoir quels chiffres sont à jour, et dans quelle mesure ils ne le sont plus, qui influe sur la prise de décision.
Quels sont ses résultats ?
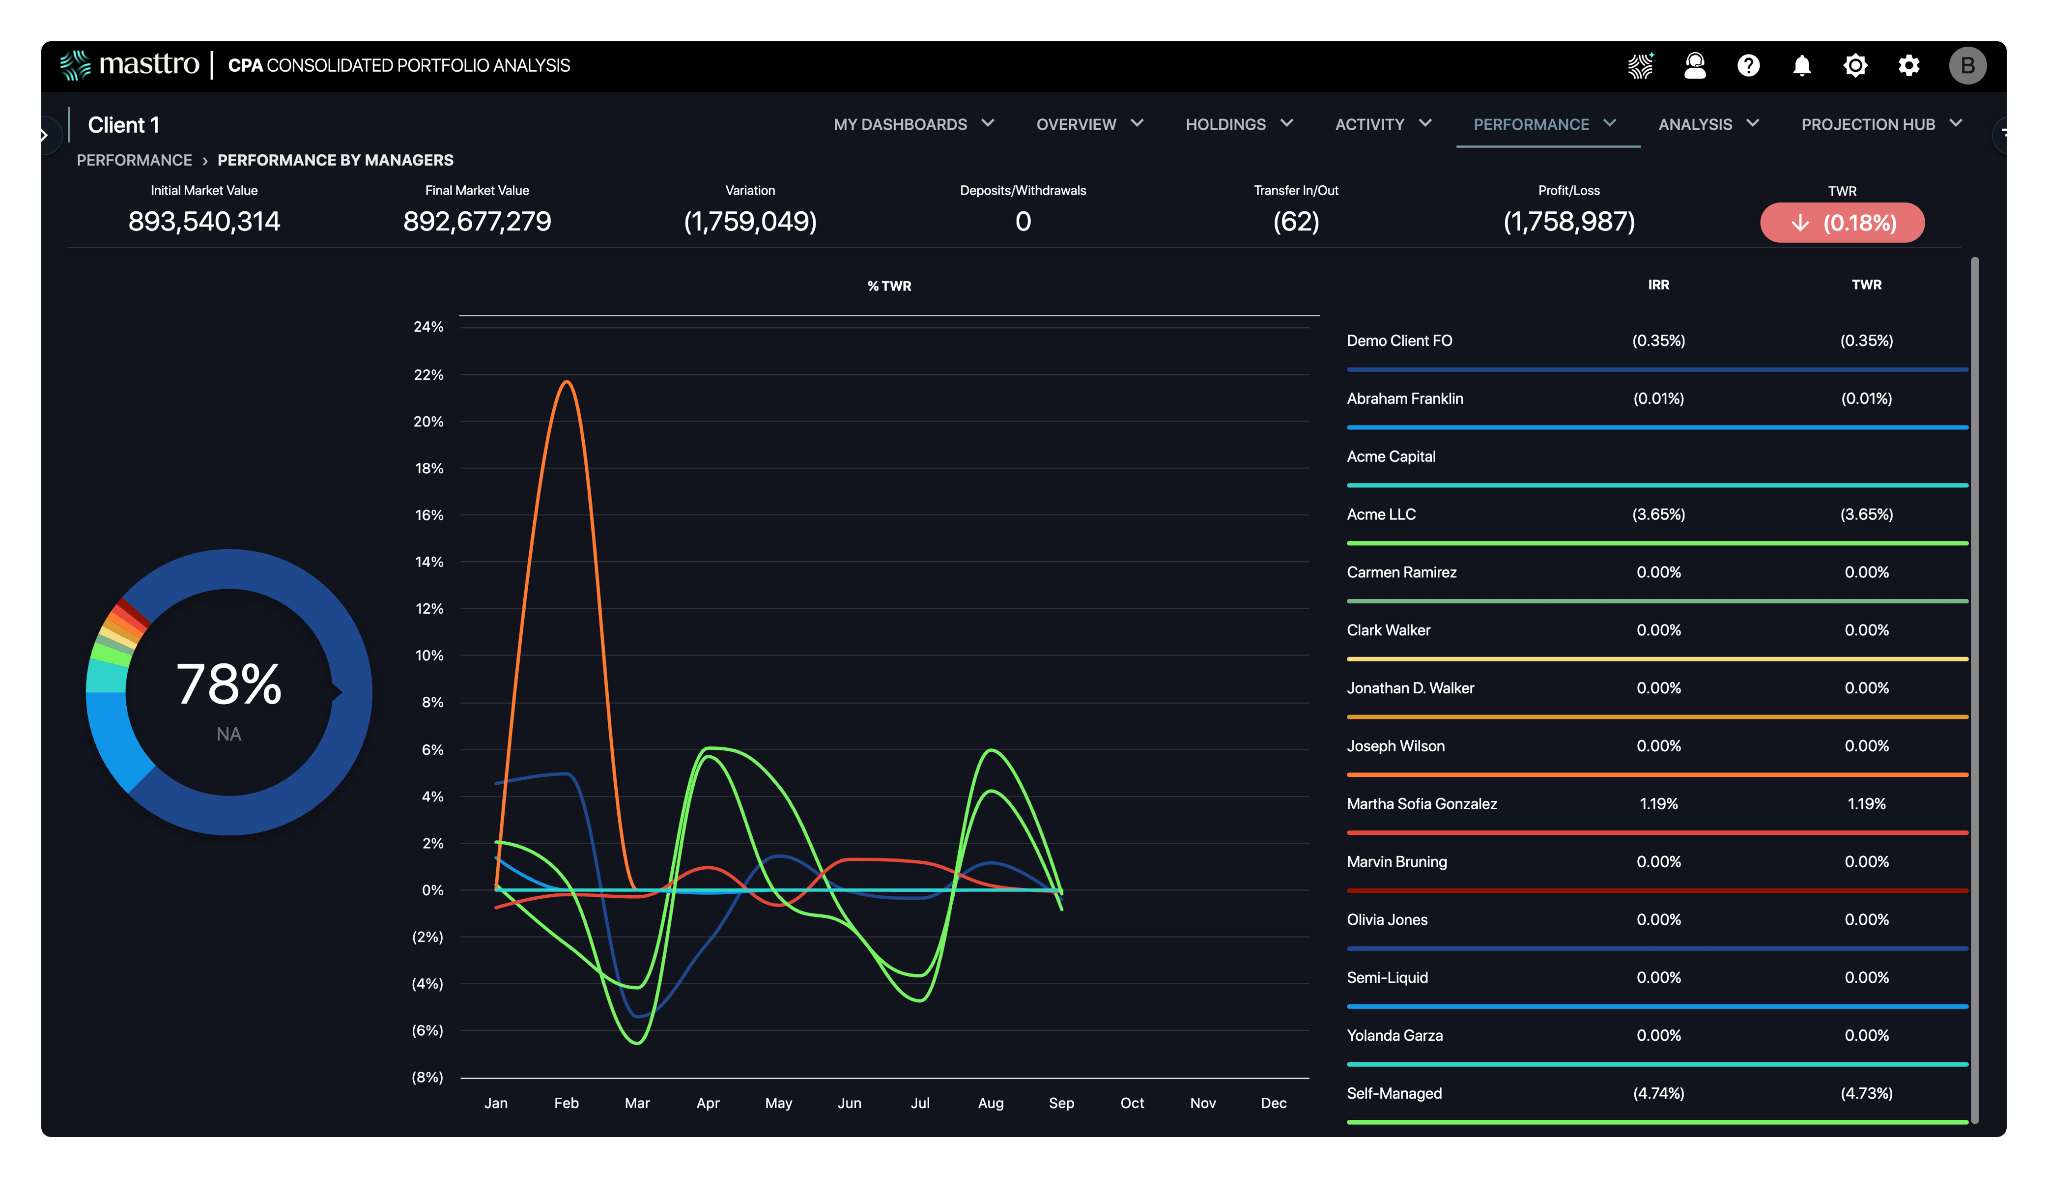
Performance des conseillers et des gestionnaires
Les family offices complexes font appel à plusieurs gestionnaires dans différentes classes d'actifs, du capital-investissement aux actions cotées. Le suivi individuel de chacun d'entre eux, net de frais, sur une base comparable, est une tâche qui nécessite beaucoup de travail manuel.
Pourquoi est-ce important ?
Un rapport sur la performance des conseillers permet à l'équipe du family office de déterminer quelles relations justifient les honoraires versés et quels mandats devraient faire l'objet d'une redéfinition ou être résiliés. Il apporte également une réponse à une question de gouvernance soulevée lors de chaque bilan annuel : la diversification entre différents gestionnaires a-t-elle réellement réduit le risque, ou s'est-elle contentée de multiplier la paperasserie ?
Éléments clés
- Montant alloué à chaque gestionnaire, avec la pondération actuelle et la pondération cible.
- Suivi des performances au fil du temps par rapport à un indice de référence personnalisé.
- Comparaison entre le TRI et le rendement pondéré dans le temps, avec indication de la méthode utilisée pour chacun.
- Analyse et suivi des commissions : rémunération de chaque gestionnaire et rendement net après déduction de ces commissions.
- Rapports trimestriels exportables par mandat.
Questions auxquelles il répond
- Quels sont les résultats de nos gestionnaires financiers par rapport à leurs mandats et à leurs indices de référence ?
- Avons-nous réduit le risque en diversifiant nos choix de gestionnaires, ou avons-nous simplement multiplié les expositions ?
- Combien payons-nous chaque responsable, et qu'obtenons-nous en contrepartie ?
À quel endroit ça casse ?
Les gestionnaires sont comparés sur la base des rendements bruts, car les chiffres nets de frais figurent dans le système comptable, tandis que le tableau de bord est alimenté par le système de reporting. Les commissions de gestion, les honoraires de conseil et les frais liés aux comptes n’apparaissent jamais dans l’affichage ; ainsi, deux gestionnaires qui semblent présenter un écart de 80 points de base à l’écran peuvent s’avérer à égalité une fois pris en compte les coûts de détention de chacun. Celui qui semble le plus performant est parfois simplement celui qui facture le plus cher pour un résultat identique.
La solution consiste à faire du traitement des frais un choix explicite affiché à l'écran, plutôt qu'une hypothèse sous-jacente. Le rapport de performance par gestionnaire de Masttro propose trois options : brut de frais, net de frais de gestion et net de tous les frais, ce qui inclut également les frais de conseil et les frais liés au compte. Vous définissez ces options dans le panneau des filtres, et les frais sous-jacents à tout chiffre net peuvent être consultés et vérifiés ligne par ligne dans les tableaux des frais de conseil, des frais de gestion et des frais de compte. Ainsi, les chiffres soulevés par une famille peuvent être justifiés plutôt que simplement défendus.
5. Risque et concentration
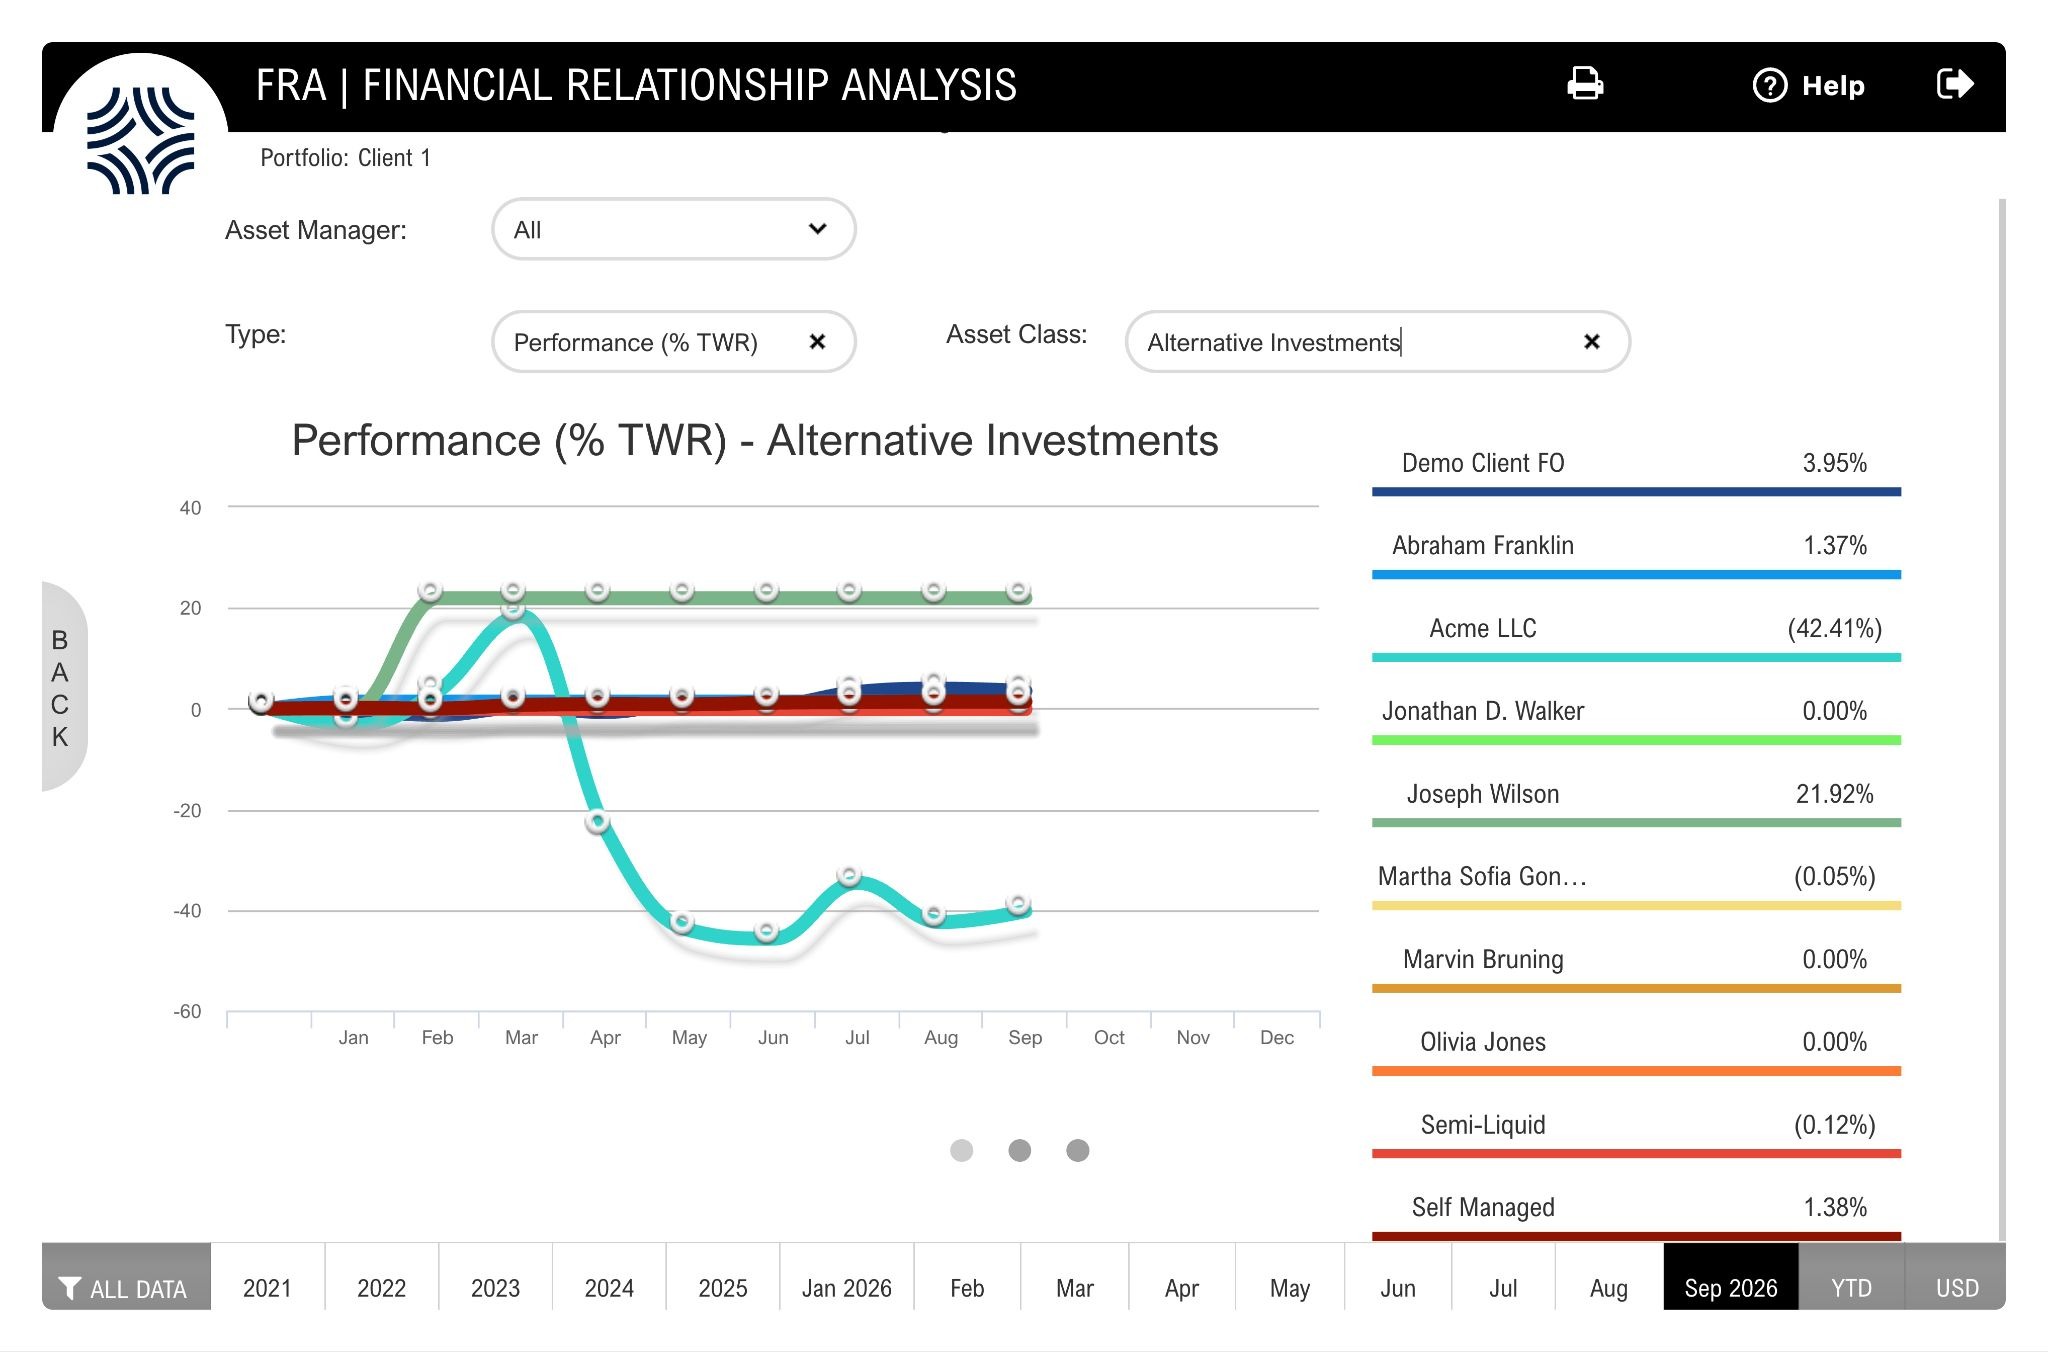
La répartition des actifs vous indique où se trouve l'argent. La concentration vous indique où la famille est exposée en cas de problème.
Pourquoi est-ce important ?
Les portefeuilles des très grands fortunés présentent souvent une concentration involontaire. Une seule entreprise en activité, une participation du fondateur, un seul promoteur présent dans quatre fonds, ou trois biens immobiliers situés sur le même segment de marché. Aucun de ces éléments n'apparaît dans un diagramme circulaire représentant les classes d'actifs, et pourtant, tous ont leur importance.
Éléments clés
- Exposition « transparente » aux émetteurs, promoteurs et contreparties individuels, tous fonds et véhicules confondus.
- Principales participations en pourcentage du patrimoine net total, au niveau de la famille plutôt qu'au niveau du compte.
- Secteur, millésime et stratégie d'exposition au sein des placements sur les marchés privés.
- Profil de liquidité — ce qui peut être converti en liquidités en une semaine, en un trimestre, en un an, ou pas du tout.
Questions auxquelles il répond
- Quelle est notre exposition réelle à une valeur, un promoteur ou un secteur donné lorsque l'on analyse la composition des fonds ?
- Quelle part de notre patrimoine est constituée d'actifs que nous ne pourrions pas vendre en moins d'un an ?
- Où nous retrouvons-nous concentrés par hasard ?
À quel endroit ça casse ?
L'exposition est mesurée au niveau du fonds plutôt qu'au niveau des titres détenus ; ainsi, une même position sous-jacente détenue par trois gestionnaires est considérée comme une diversification.
6. Exposition géographique et monétaire
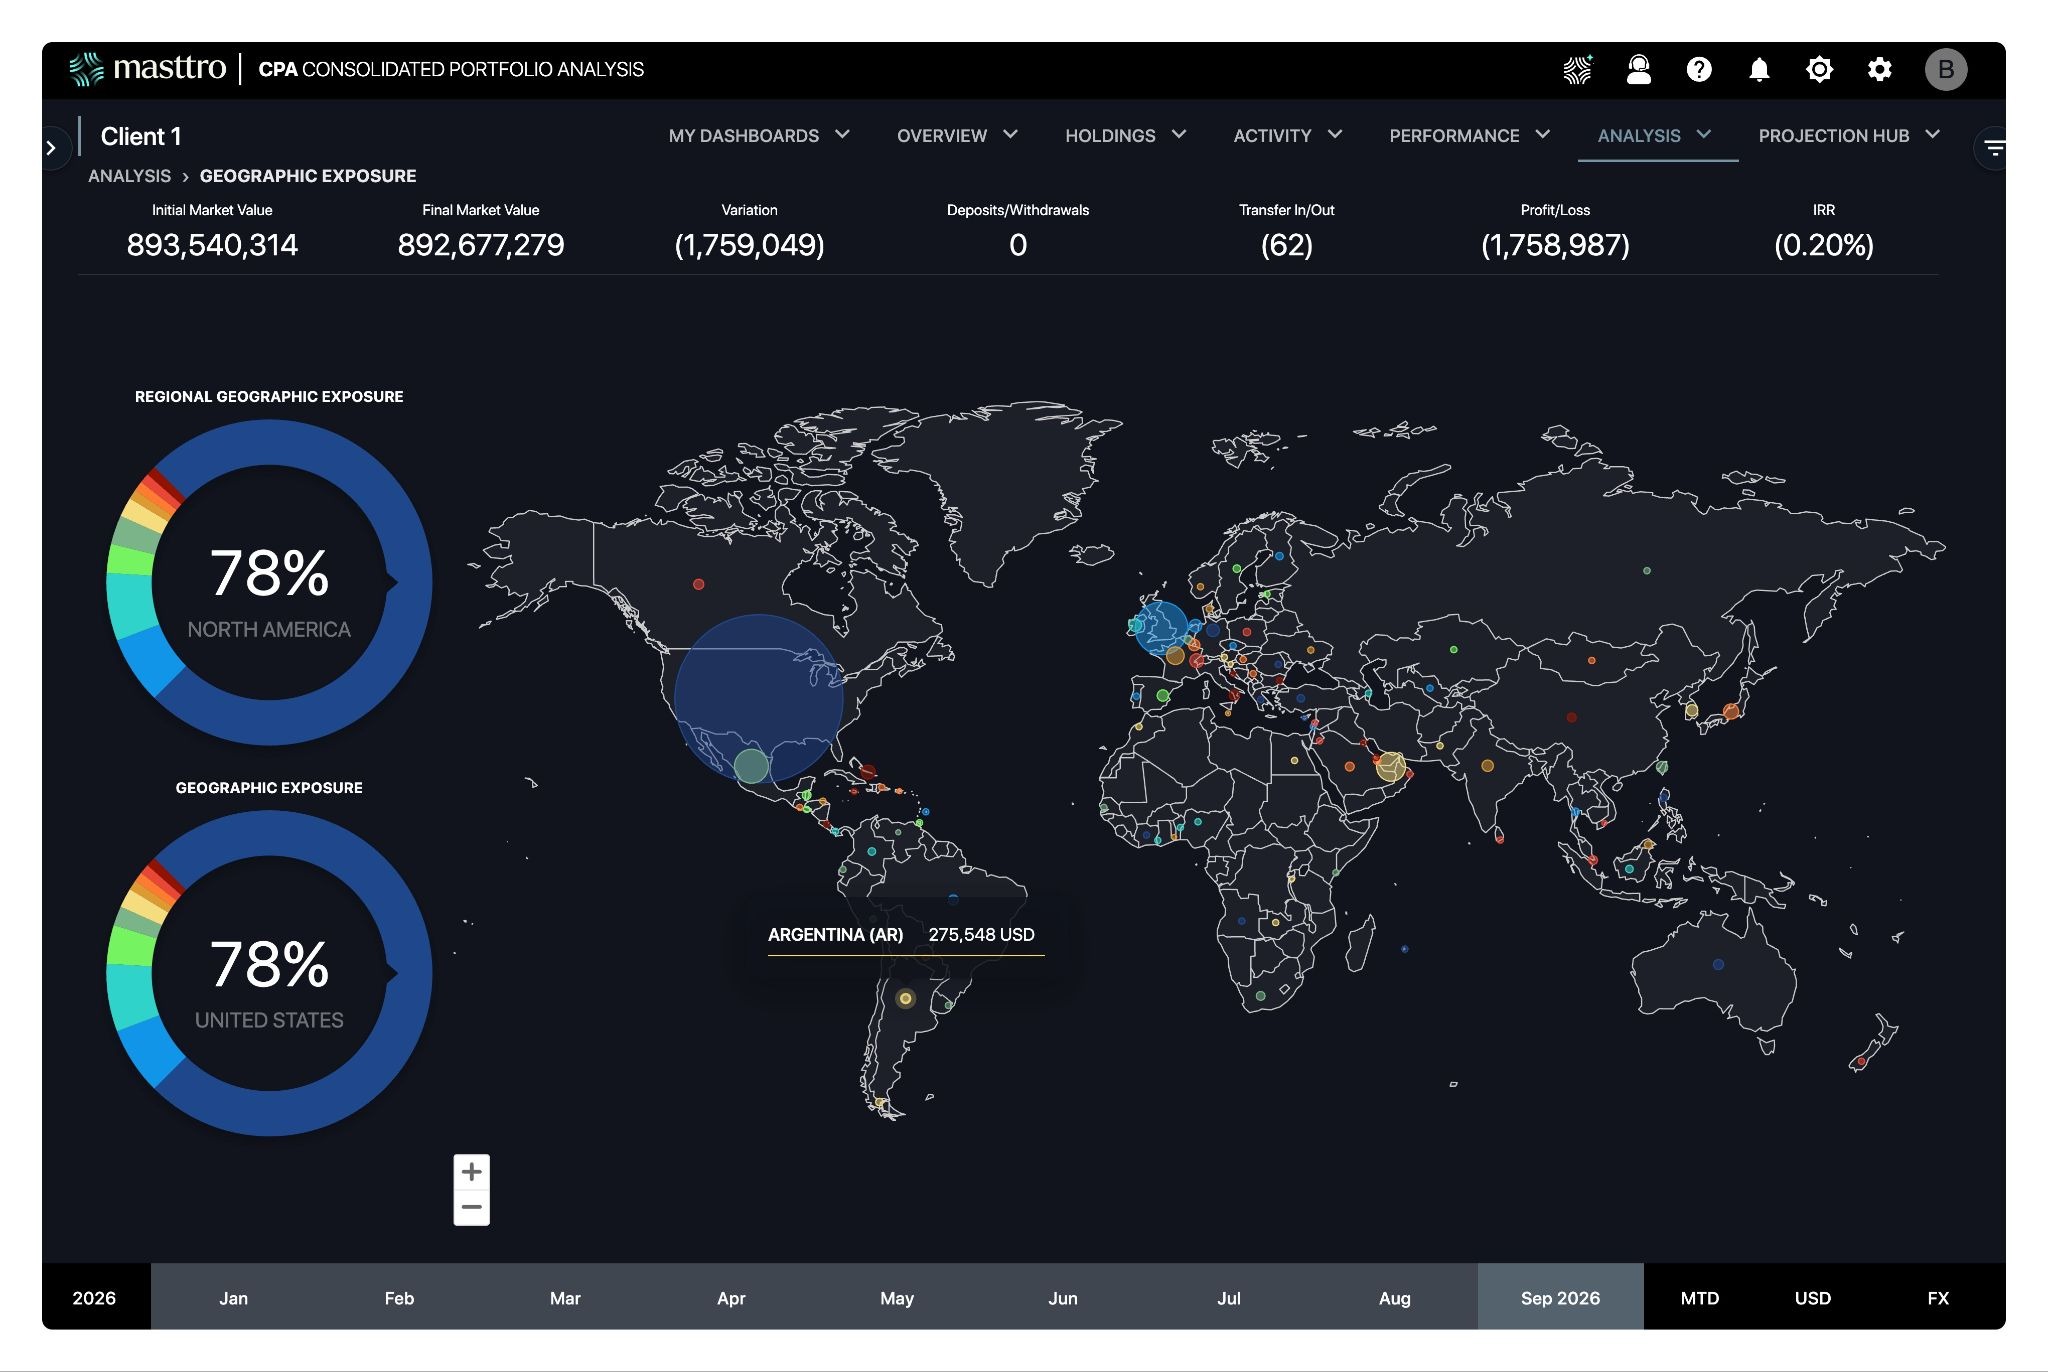
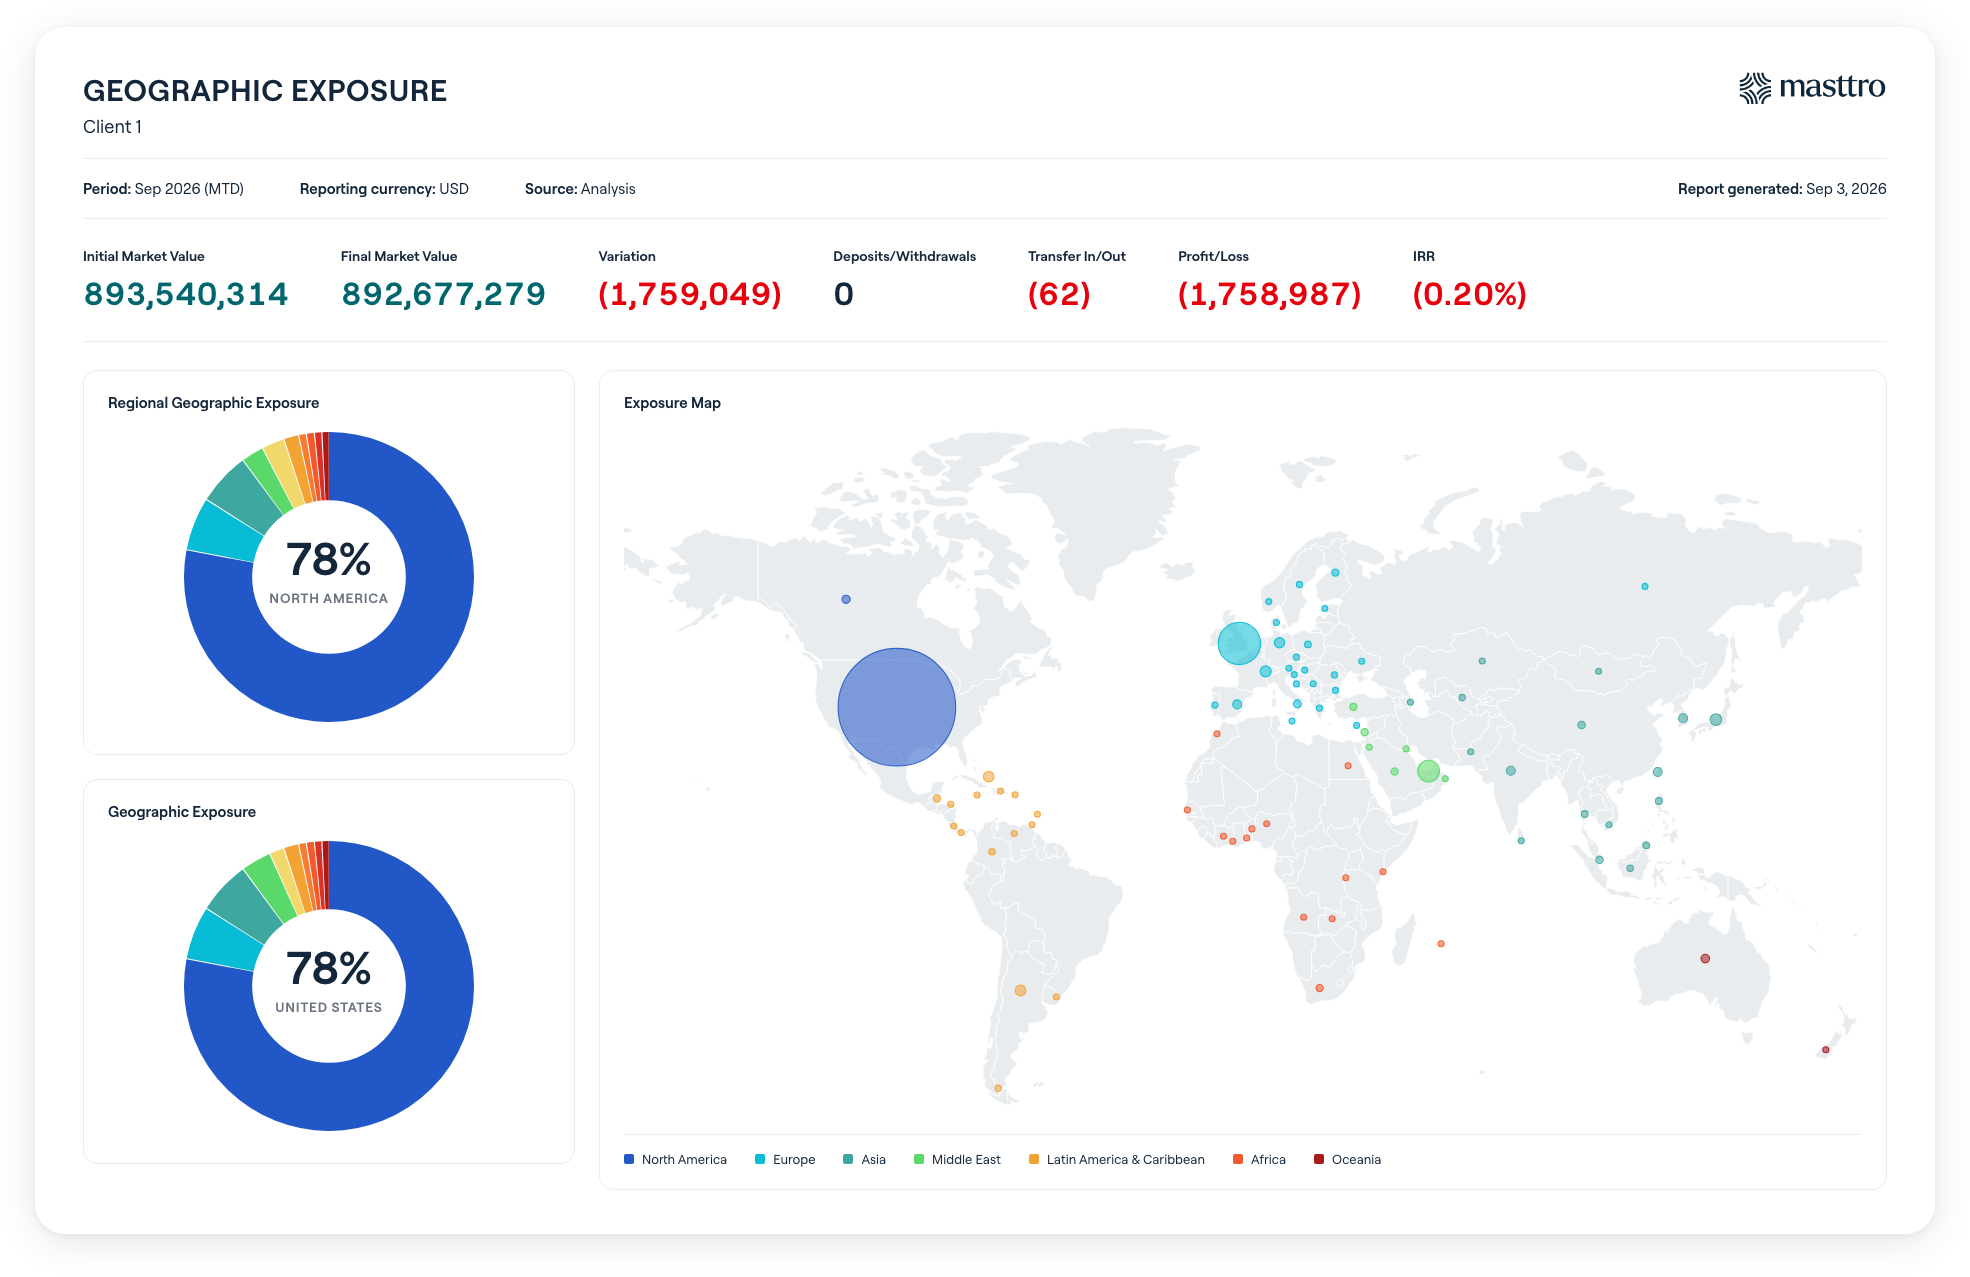
La richesse est de plus en plus répartie entre différentes régions, chacune présentant ses propres dynamiques de marché, son régime fiscal et ses risques géopolitiques. Cela vaut aussi bien pour les familles américaines qui investissent à l'étranger que pour les familles du monde entier qui placent leurs capitaux aux États-Unis.
Pourquoi est-ce important ?
Une vue géographique permet à l'équipe d'un family office d'avoir une vue d'ensemble en un coup d'œil et de repérer une concentration disproportionnée dans un pays donné. En y ajoutant l'exposition aux devises, on obtient la réponse à une question que les rapports consolidés masquent souvent : quelle part du rendement de l'année dernière est due à la performance, et quelle part est due au dollar ?
Éléments clés
- Répartition des investissements par région et par pays, sur une carte du monde avec fonction d'exploration.
- Exposition sur des comptes multidevises, la contribution du marché des changes au rendement étant isolée.
- La juridiction des entités de holding et celle des actifs ne coïncident pas toujours.
- Les filtres de risque régionaux pour l'analyse des scénarios, ainsi que les critères de reporting dont dépendent les tâches liées à la conformité fiscale.
Questions auxquelles il répond
- Dans quelle mesure notre présence est-elle diversifiée sur le plan géographique, et où sommes-nous principalement implantés ?
- Dans quelle mesure notre rendement déclaré est-il dû aux fluctuations des taux de change plutôt qu'à la performance des actifs ?
- Quelles juridictions détiennent les actifs, et lesquelles détiennent les entités juridiques ?
À quel endroit ça casse ?
Les portefeuilles multidevises sont présentés dans une seule devise de référence, sans ventilation des performances par taux de change ; la famille ne peut donc pas distinguer la performance de l'effet de conversion.
Masttro prend en charge par défaut plusieurs devises et plusieurs domiciles dans différents pays, le tout sécurisé par une isolation de niveau souverain sur un cloud privé suisse — même les employés de Masttro ne peuvent pas accéder aux données des clients.
Et maintenant, que va-t-il se passer ?
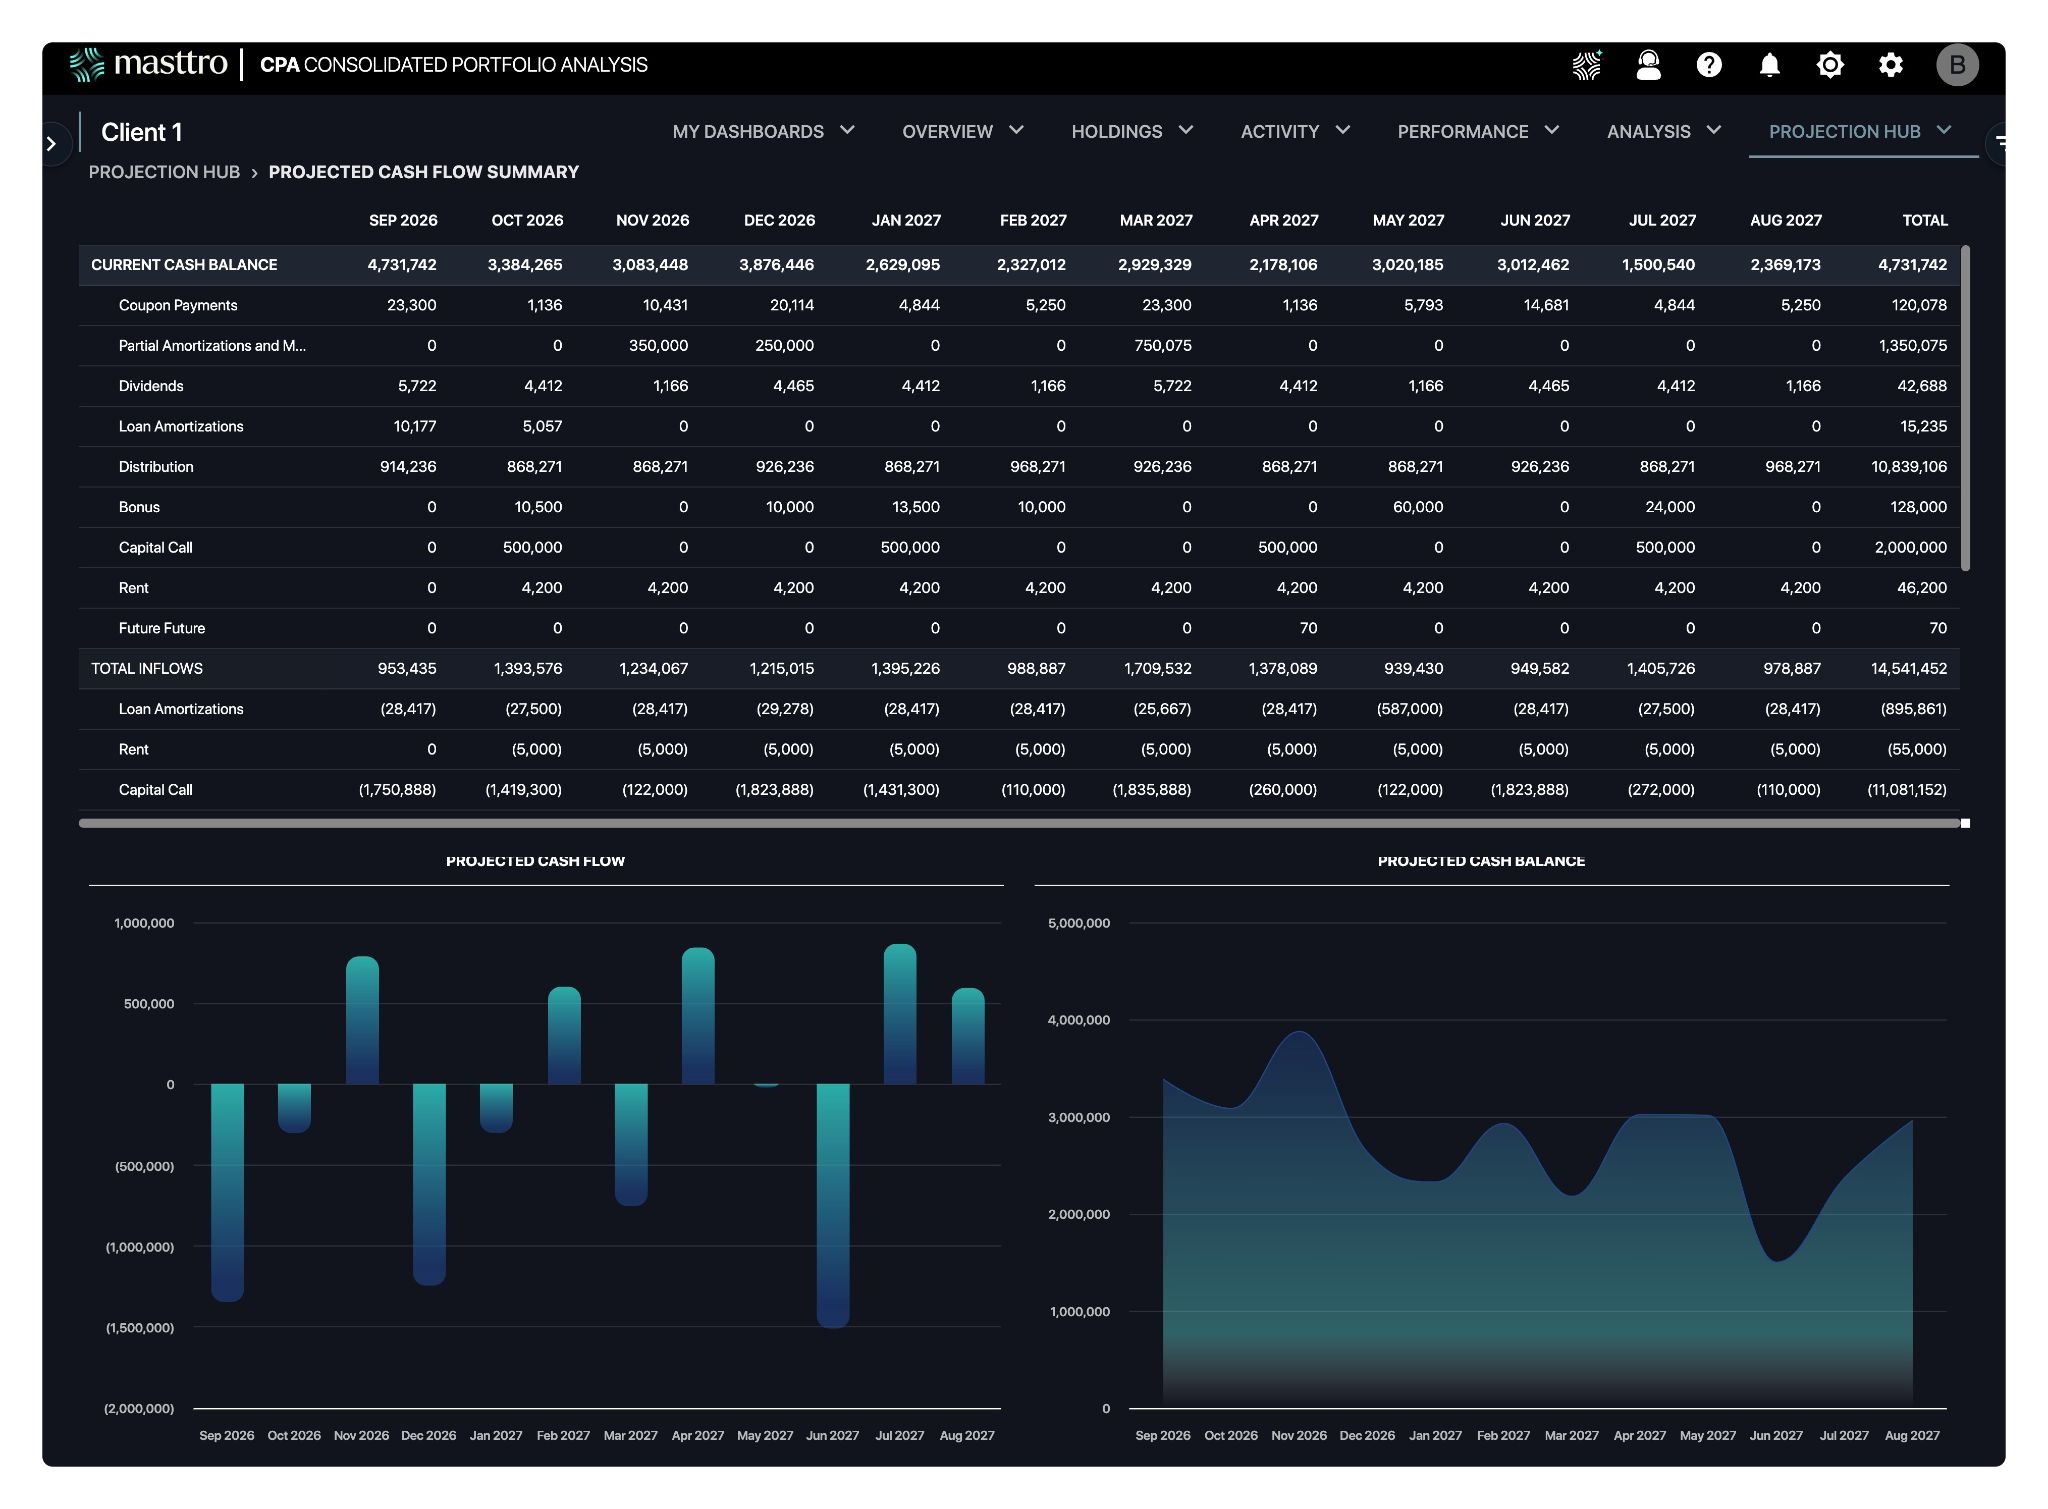
7. Prévisions de trésorerie et autonomie financière
Entre les lignes de crédit, les appels de fonds, les distributions, les provisions fiscales et les dépenses d'exploitation, un family office doit à tout moment avoir une vision claire de sa trésorerie.
Pourquoi est-ce important ?
Les entreprises se retrouvent rarement en difficulté parce qu'elles ont mal évalué un taux de rendement interne (IRR). Elles se retrouvent en difficulté parce qu'un problème de liquidités survient plus tôt que ne le laissaient présager les prévisions. Une visibilité en temps réel sur les entrées et sorties de trésorerie à court terme permet au service financier d'être prêt à honorer un engagement et libre de saisir une opportunité qui n'attendra pas le prochain cycle de reporting. Pour un directeur financier externalisé ou un contrôleur de gestion chargé de superviser la comptabilité de plusieurs entités, c'est cette vision qui rythme la semaine.
Éléments clés
- Prévisions mensuelles des entrées et des dépenses, les postes prévisionnels étant clairement identifiés comme tels.
- Situation de trésorerie nette par entité juridique, et non pas uniquement par compte — les liquidités d'une entité ne sont pas toujours utilisables dans une autre.
- Entrées prévues : dividendes, coupons, distributions, loyers.
- Obligations connues : prévisions fiscales, service de la dette, dépenses prévues, appels de fonds à venir.
- Une prévision de croissance — plusieurs mois de couverture au rythme des dépenses actuelles.
Questions auxquelles il répond
- De quel montant de liquidités disposera-t-on pour dépenser ou investir, et à quel moment ?
- Faut-il dégager des liquidités pour honorer une obligation ?
- À quoi ressemblera notre solde de trésorerie prévu au cours des douze prochains mois ?
À quel endroit ça casse ?
Les liquidités ne sont affichées qu'au niveau des comptes. Le solde global des liquidités semble satisfaisant, alors que l'entité débitrice n'en dispose d'aucune. Pour être efficace, la gestion de trésorerie doit tenir compte des entités.
8. Solutions alternatives et engagements
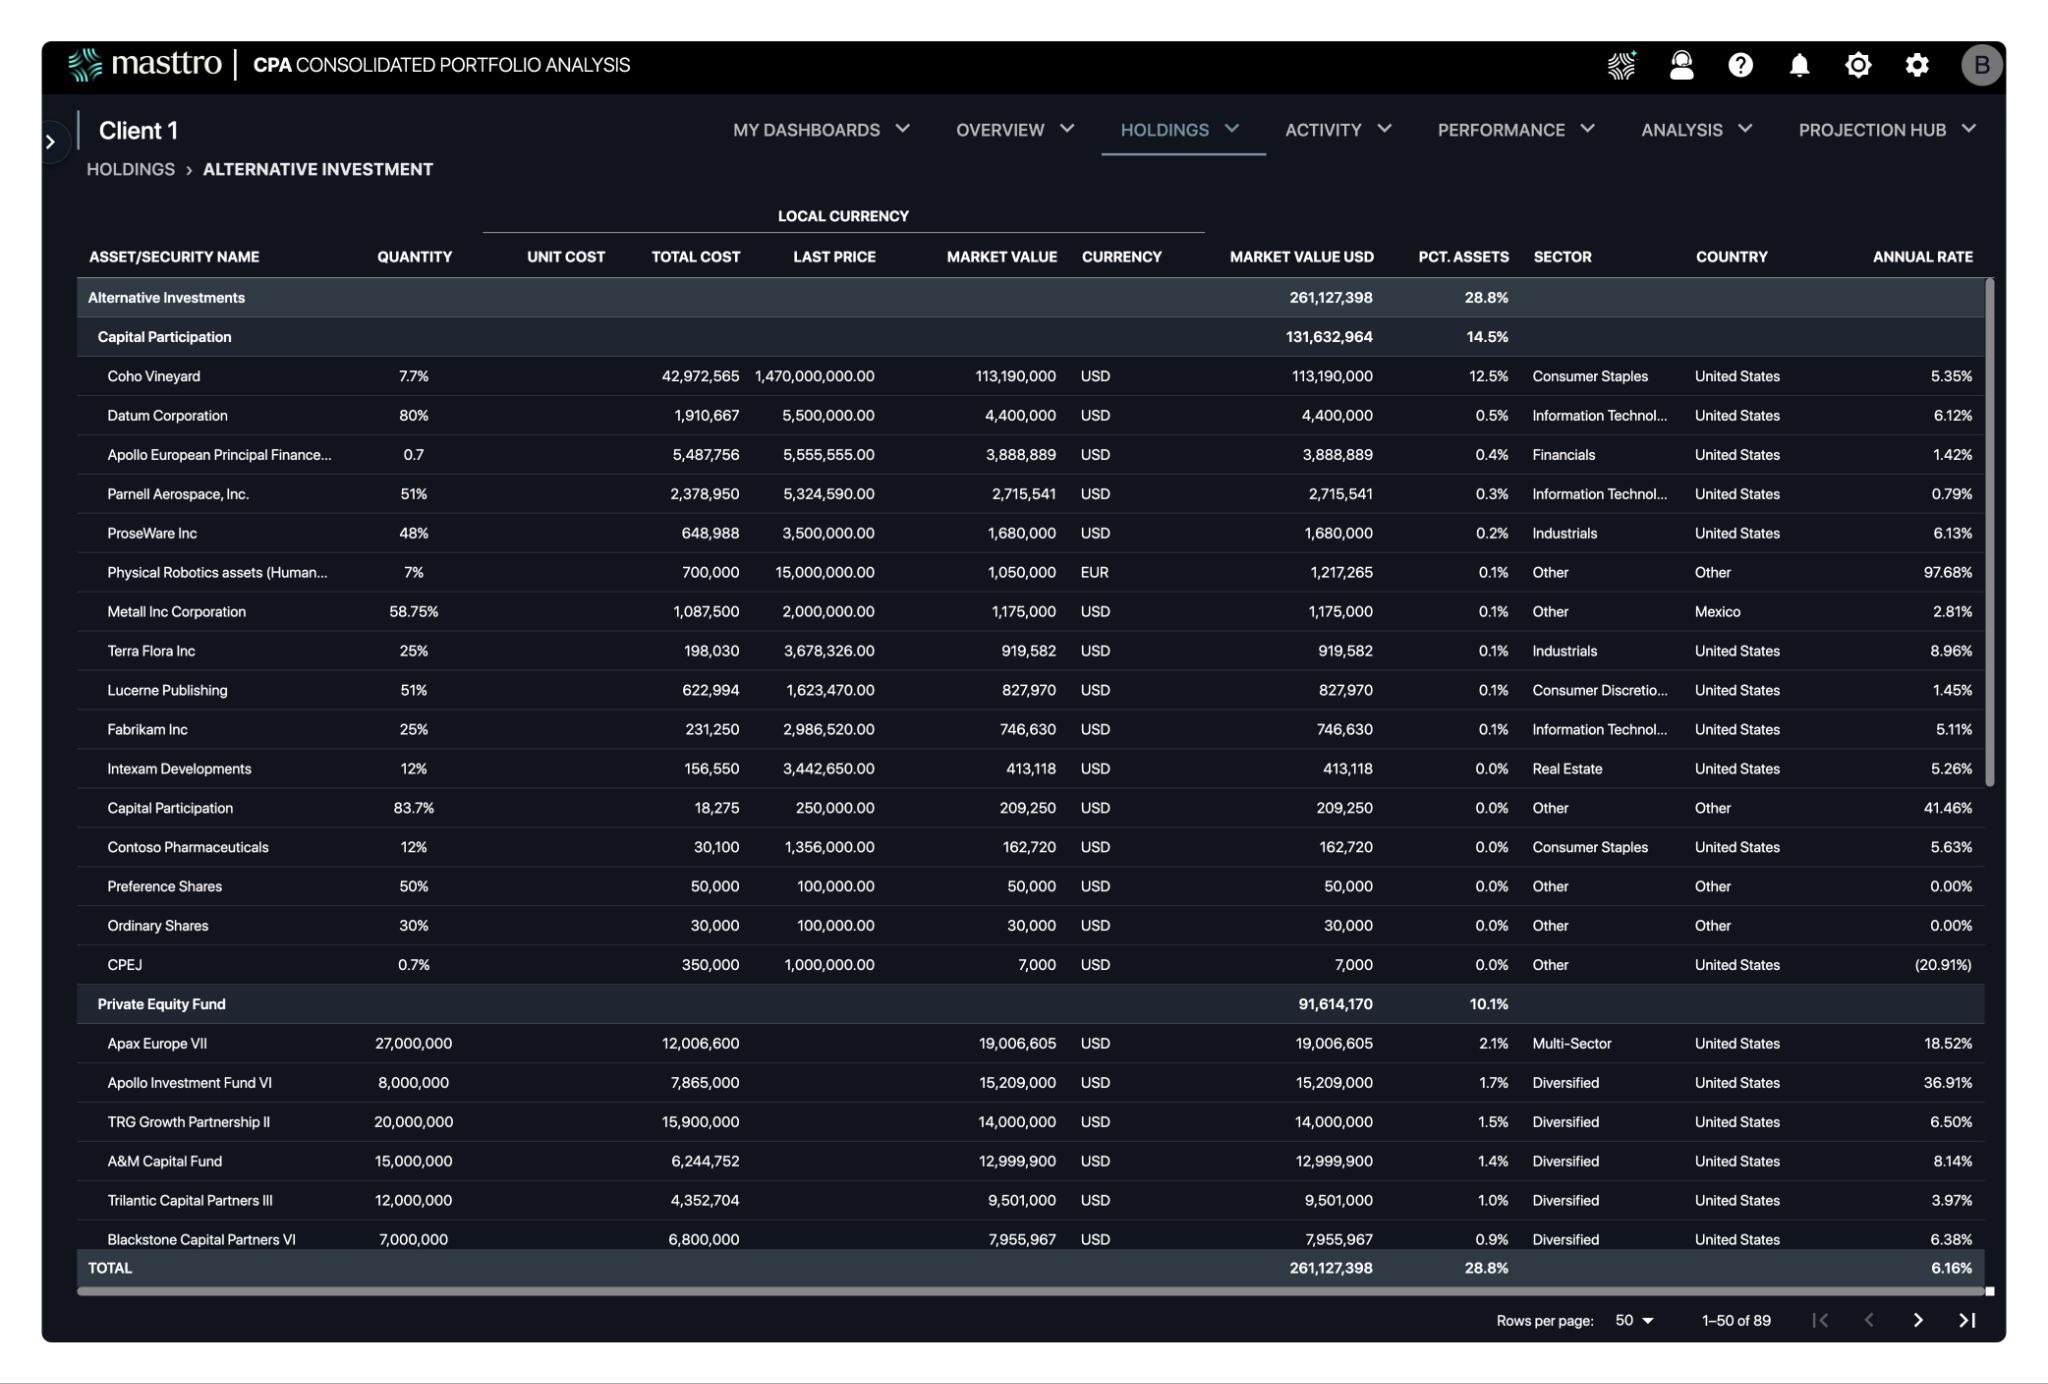
Voici le tableau de bord qui ne figurait pas dans la version précédente de cet article, et qui distingue une plateforme de gestion de patrimoine d'un outil de reporting de portefeuille. Masttro suit plus de 300 000 investissements alternatifs.
Pourquoi est-ce important ?
C’est sur les marchés privés que le reporting devient lent et fragile — c’est pourquoi 73 % des fournisseurs interrogés dans le rapport 2025 de Simple ont cité les données issues des marchés privés comme leur principal problème d’intégration. Les évaluations sont, au mieux, trimestrielles. Les appels de fonds sont envoyés sous forme de fichiers PDF selon le calendrier du fonds, et non selon le vôtre. Les relevés des gestionnaires généraux (GP) doivent être étiquetés, datés et rapprochés d’un compte bancaire. Une plateforme de suivi de portefeuille qui présente le volet privé comme s’il était évalué quotidiennement ne reflète pas la réalité pour la famille.
Éléments clés
- Engagements, dénommés « engagements en capital » et « engagements non provisionnés », ventilés par fonds et par entité.
- Historique de la diffusion, DPI et TVPI.
- Dernière valorisation, date de valorisation et source de la valorisation, affichées directement dans la vue plutôt que dissimulées dans une note de bas de page.
- Taux de rendement interne (IRR) et multiple sur le capital investi, par promotion, promoteur et stratégie — dans les secteurs du capital-investissement, du capital-risque, des fonds spéculatifs et du crédit privé.
- Rythme — prévisions d'appels au cours des quatre prochains trimestres, en lien avec les perspectives de liquidité.
- Statut des documents par poste : avis d'appel de fonds, relevés du commandité, formulaires K-1.
Questions auxquelles il répond
- Quel est le montant que nous avons engagé, quel est celui qui a été mobilisé, et quel est celui qui n'est pas encore financé ?
- À quelles évolutions faut-il s'attendre au cours des prochains trimestres ?
- Dans quelle mesure chaque évaluation privée est-elle à jour, et lesquelles sont obsolètes ?
- Quels sont les résultats de la gamme « Private Sleeve » par millésime et par sponsor ?
À quel endroit ça casse ?
Saisie manuelle. Chaque appel de fonds saisi à la main comporte une date, un montant et un fonds, autant d'éléments susceptibles de présenter des erreurs, sans compter que le rapprochement doit être effectué deux fois.
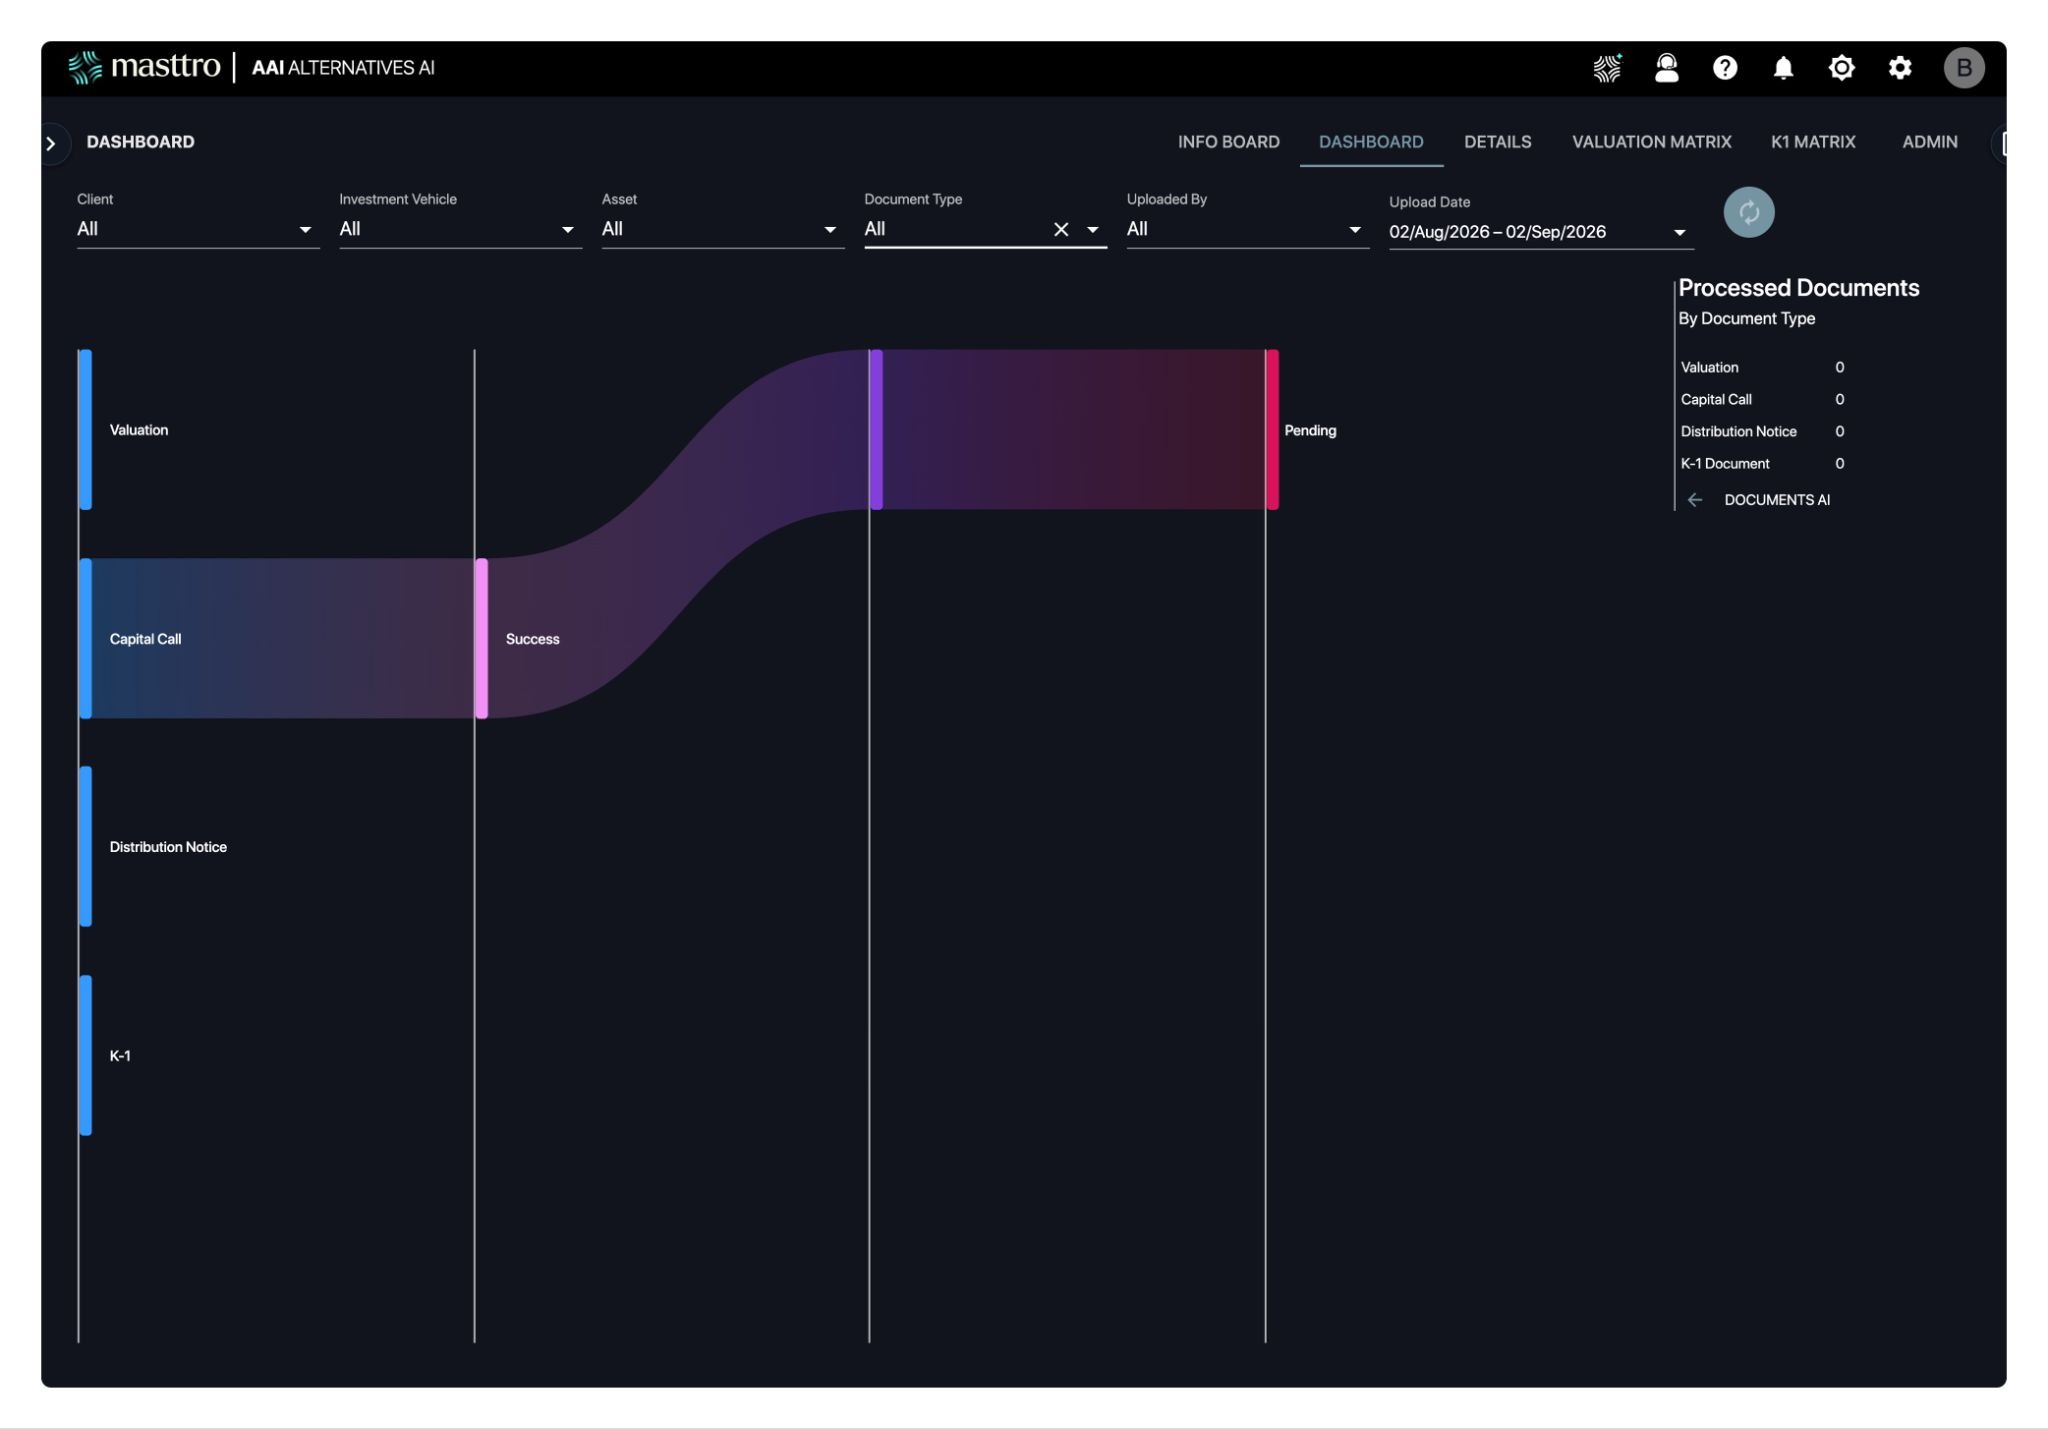
Alternatives AI traite directement les appels de fonds, les distributions et les évaluations des fonds de capital-investissement et de capital-risque, ce dont les équipes chargées des opérations sur les marchés privés ont besoin avant que les décisions relatives au rythme d’investissement n’aient un sens. Jefferson River Capital, qui gère plus de 200 investissements alternatifs dans un portefeuille de plus d’un milliard de dollars, a décrit clairement l’impact de cette solution : « Nous sommes en mesure de les identifier correctement, d’en saisir la date, de déterminer le montant exact, puis de les recouper et de les rapprocher avec précision de nos comptes bancaires. »
Peut-on s'y fier ?
9. Rapprochement et exhaustivité des données
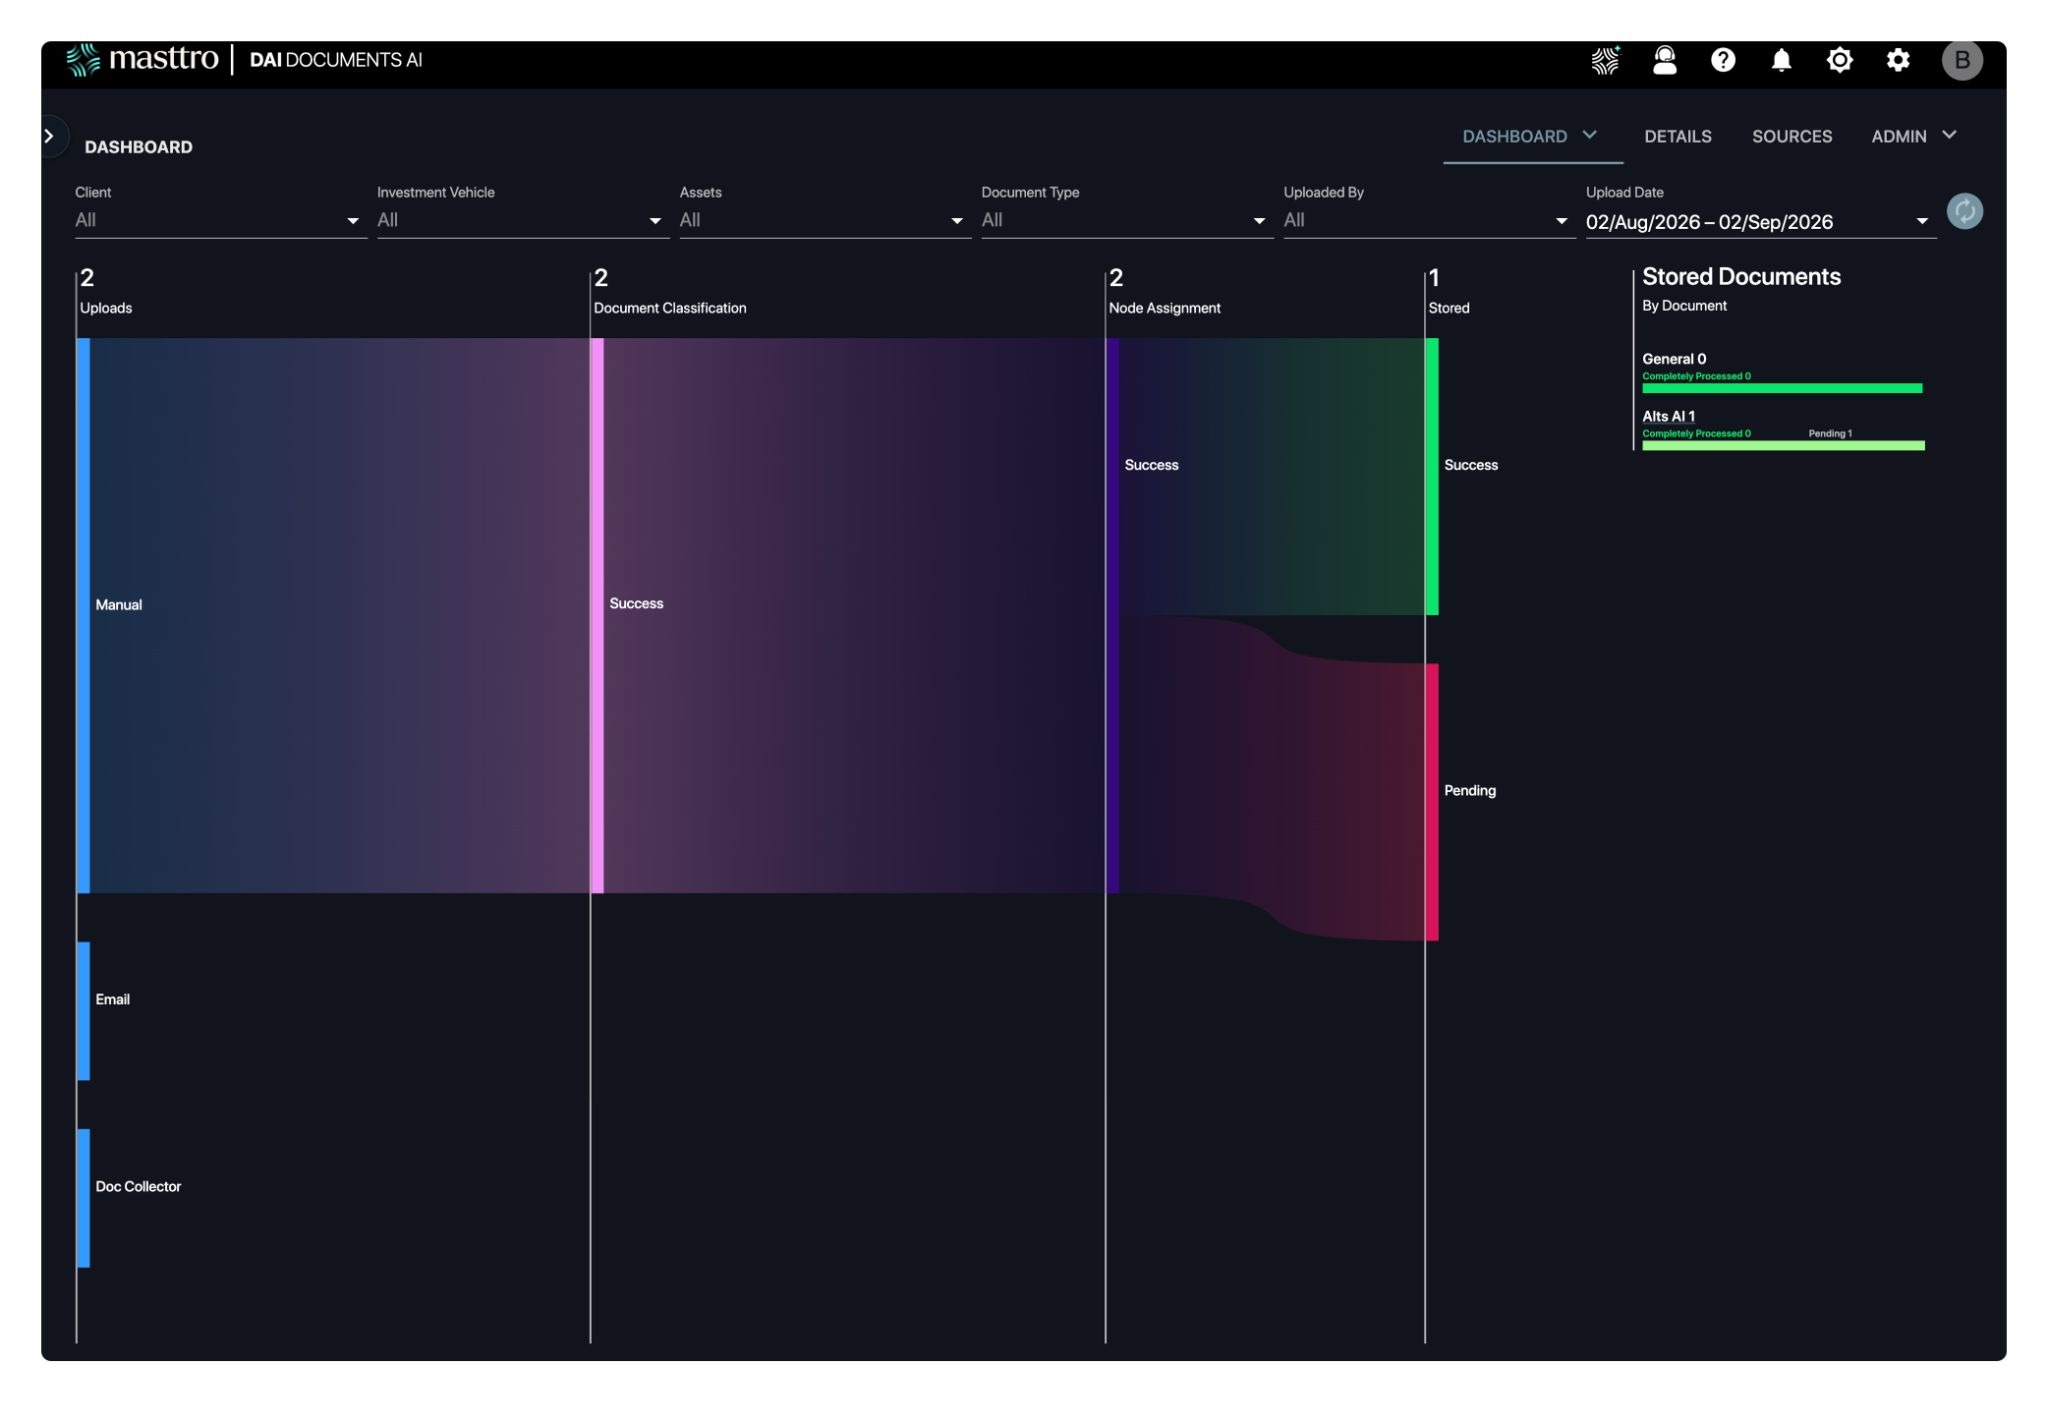
La perspective que la plupart des family offices ne parviennent jamais à se forger, et qui permet de relativiser toutes les autres.
Pourquoi est-ce important ?
Il répond à une question qui se pose implicitement avant chaque réunion : ces chiffres sont-ils prêts à être utilisés ? Un tableau de bord qui semble toujours au point — même lorsque trois flux de données des dépositaires n’ont pas encore été intégrés et que deux évaluations de portefeuille datent de deux trimestres — inspirera confiance jusqu’à la première réunion où il s’avérera erroné. Après cela, plus personne ne l’ouvrira. La transparence des données n’est pas une fonctionnalité que l’on ajoute a posteriori ; c’est ce qui rend les neuf autres tableaux de bord utilisables.
Éléments clés
- Suivi des processus de rapprochement par dépositaire, banque et entité juridique, avec affichage du statut.
- Relevés manquants, flux de données défaillants et lacunes dans l'historique des transactions.
- Indicateurs de prix et d'évaluation périmés, avec un seuil d'ancienneté défini pour chaque type d'actif.
- File d'attente des exceptions avec un propriétaire désigné pour chaque élément.
- Un pourcentage d'achèvement et un état de validation pour la période de reporting en cours.
Questions auxquelles il répond
- Ces chiffres sont-ils suffisamment complets pour être présentés ?
- Qu'est-ce qui manque, et qui s'efforce de le trouver ?
- À quelle date chaque source de données a-t-elle été mise à jour pour la dernière fois ?
À quel endroit ça casse ?
Le statut de rapprochement figure dans les notes de l'équipe comptable plutôt que sur le tableau de bord. Si l'indicateur d'exhaustivité n'apparaît pas à côté du chiffre, cela signifie qu'il n'existe pas.
C'est le traitement en temps réel de plus de 7 millions de transactions quotidiennes qui rend possible le rapprochement automatisé des données à cette échelle — la vérification manuelle ne permettrait pas de faire face à un tel volume.
10. Préparation administrative et fiscale
Chaque chiffre figurant sur chacun des tableaux de bord ci-dessus correspond à un document. La dixième vue permet de vérifier si ces documents sont bien parvenus, s'ils ont été lus et s'ils ont été classés dans le dossier approprié.
Pourquoi est-ce important ?
La fin d’année met à l’épreuve la rigueur d’un family office en matière de gestion des données. Des formulaires K-1 qui arrivent en retard, des relevés de valeur liquidative enregistrés sous des noms incohérents, des avis d’appel de fonds qui s’accumulent dans une boîte de réception… Chaque petit retard s’ajoute aux autres, ce qui se traduit par une clôture d’exercice pénible et une longue liste de questions posées par le comptable au mois de mars.
Éléments clés
- Statut du document par lot : reçu, extrait, rapproché, en attente.
- Suivi K-1 par entité et par fonds, avec une vue d'ensemble de l'état de préparation en matière de conformité fiscale en fin d'exercice.
- Relevés de compte général et relevés de compte de capital, avec leurs dates de référence.
- État de l'extraction — ce que le système a lu et ce qui nécessite encore une intervention humaine.
- Effectuez une recherche parmi les documents relatifs aux marchés privés, en fonction des portefeuilles auxquels ils se rapportent.
- Exporter les données vers un logiciel fiscal et les transmettre aux comptables de la famille.
Questions auxquelles il répond
- Quels sont les K-1 les plus remarquables, et de qui proviennent-ils ?
- Sommes-nous prêts pour la date limite de dépôt, entité par entité ?
- Sur quoi repose cette évaluation ?
À quel endroit ça casse ?
Collecte manuelle. Le référentiel devient un classeur dont personne ne s'occupe, et le tableau de bord qui le surplombe hérite de ces lacunes.
Documents AI gère cela grâce à l’automatisation par l’IA plutôt qu’à un simple logiciel de reconnaissance optique de caractères (OCR) : l’OCR lit les caractères, mais l’attribution d’un appel de fonds au fonds, à l’entité et au compte bancaire appropriés relève d’un problème d’interprétation. C’est là la différence concrète entre les plateformes natives d’IA et l’intégration de l’IA dans un système logiciel existant, et c’est la raison pour laquelle 34 % des family offices avaient adopté des outils d’IA selon le rapport 2025 de Simple, soit environ le triple de l’année précédente.
Élargir les capacités des bureaux familiaux

Qui utilise chaque tableau de bord ?
Un tableau de bord de family office n'est pas un écran unique destiné à tout le monde. Il s'agit d'un ensemble partagé de définitions présentées avec différents niveaux de détail selon les personnes — ce qui permet également de résoudre les problèmes de collaboration qui surgissent lorsque les dirigeants, le personnel et les conseillers externes travaillent à partir de différentes versions des mêmes données.
L'interface principale revêt une importance bien plus grande que ne l'admettent la plupart des prestataires. Un membre d'une famille doit pouvoir ouvrir une application mobile et trouver lui-même la réponse à sa question sans passer par le bureau, tandis que l'équipe opérationnelle travaille sur une vue bien plus détaillée des mêmes données. La collaboration entre ces deux équipes s'effectue via un portail de communication sécurisé plutôt que par le biais de pièces jointes à des e-mails, et les « multi-family offices » fournissent l'ensemble de ces services aux ménages sous leur propre marque grâce à des rapports en marque blanche.
Si vous développez une première version, commencez par la carte du patrimoine, la vue d'ensemble du portefeuille, les flux de trésorerie et les alternatives — puis ajoutez le panneau de rapprochement avant toute autre chose.
Quels sont les points faibles des tableaux de bord des family offices, et comment les éviter ?
Évolution des définitions
Un mois, les « liquidités » incluent les fonds monétaires ; le mois suivant, elles ne les incluent plus. Notez les définitions une seule fois, utilisez-les dans toutes les vues et considérez tout changement comme une décision stratégique plutôt que comme une simple préférence.
Les alternatives arrivent tardivement
Les fonds privés ne font pas l'objet d'une valorisation quotidienne. Indiquez systématiquement les dates « à la date du » et veillez à préciser que le portefeuille privé correspond à la situation du dernier trimestre. Mieux encore, automatisez la collecte des données afin que le décalage ne soit que de quelques jours.
La « colle » des feuilles de calcul devient permanente
Un classeur reliant deux systèmes devient le processus lui-même. Le fait de copier des données hors de la plateforme vers un tableur — ou vers Power BI pour créer un graphique que la couche de reporting devrait déjà générer — crée une deuxième version de la vérité que personne ne recoupe. Si un tableur est exécuté chaque mois, cela signifie qu’il s’agit d’un workflow qui n’a pas encore été mis en place.
Pas de contrôles de rapprochement
Si personne ne confirme l'état de la trésorerie et que les opérations concordent, le tableau de bord présente une estimation comme s'il s'agissait d'un fait avéré.
Ni propriétaire, ni signature de validation
Les données sont constamment en mouvement ; il faut donc que quelqu'un indique quand elles sont prêtes. Il suffit de préciser : « Le responsable confirme que le dossier mensuel est complet au plus tard le huitième jour ».
La sécurité, considérée comme un problème secondaire
Les données patrimoniales constituent les informations les plus sensibles dont dispose une famille, et les risques liés à la sécurité et à la conformité augmentent à chaque exportation, intégration ou boîte de réception supplémentaire. L’accès par rôle et par entité, les pistes d’audit et l’isolation visant à empêcher l’accès de tiers à ces données sont des exigences incontournables pour les tableaux de bord, et non de simples préférences informatiques.
Les considérations relatives à l'évolutivité interviennent tardivement
Un tableau de bord conçu pour une seule entité et deux dépositaires résiste rarement à l'ajout d'une troisième juridiction. Renseignez-vous sur ce qui se passe avec dix entités, six devises et 200 positions alternatives avant de vous engager.
Comment mettre en place un tableau de bord de family office qui reste fiable ?
Étape 1 — Rédigez un résumé d'une page sur le tableau de bord
À qui s'adresse-t-il, quelles décisions facilite-t-il, quelles versions ne sont pas prises en charge, fréquence de mise à jour par type d'actif, et définitions des notions de performance, de trésorerie et de date d'évaluation. Si tout cela ne tient pas sur une page, le périmètre n'est pas prêt.
Étape 2 — Mettre en correspondance les sources de données
Dépositaires, banques, relevés de GP, évaluations, comptabilité des entités et toute saisie manuelle attribuée à un responsable désigné. Définissez ensuite des règles de mise à jour par source et marquez les éléments de prévision comme « prévision ».
Étape 3 — Commencez par corriger la table des droits de propriété
La structure des entités et les pourcentages de participation constituent la base de tous les chiffres consolidés. Si ces éléments sont erronés, tous les chiffres agrégés qui en découlent le sont également.
Étape 4 — Automatisation de la couche « document »
Les appels de fonds, les relevés de valeur liquidative et les formulaires K-1 constituent les tâches manuelles les plus volumineuses au sein d'un family office et la source la plus courante de données obsolètes. C'est grâce à l'automatisation de ces processus que le portefeuille privé est mis à jour en temps réel, et non plus seulement tous les trimestres.
Étape 5 — Ajouter des éléments de contrôle et une validation
Contrôles de rapprochement, alertes en cas de relevé manquant, alertes en cas de valorisation obsolète, accès basé sur les rôles, piste d'audit pour les dérogations et une étape de révision avant l'envoi du dossier de réunion.
Étape 6 — Concevez le parcours d'exploration. Chaque chiffre global doit suivre un parcours : patrimoine total → entité → compte → actif → transaction ou source d'évaluation. C'est ce qui permet de transformer un chiffre affiché sur un tableau de bord en un chiffre que l'équipe peut justifier.
Étape 7 — Prévoyez les issues de secours avant de signer
Renseignez-vous sur la manière dont les données quittent la plateforme : une API ouverte vers des systèmes d'analyse en aval, des exportations programmées vers des logiciels de comptabilité et de fiscalité, ainsi qu'une procédure documentée permettant de conserver l'historique de vos données. Un tableau de bord dont vous ne pouvez pas exporter les données constitue une contrainte, et non un atout — et c'est justement la question que les acheteurs négligent le plus souvent jusqu'au moment du renouvellement.
Liste de contrôle des exigences relatives au tableau de bord d'un family office
Couverture des données
- Prend en charge toutes les entités juridiques de la structure familiale sans avoir à effectuer de regroupements manuels
- Gère plusieurs dépositaires et banques grâce à des connexions directes
- Intègre les actifs publics et privés ainsi que les actifs liés au mode de vie dans un modèle de reporting unique
- Prend en charge les comptes multidevises avec un reporting clair sur la devise de référence et l'imputation des opérations de change
- Répartit les participations afin d'éviter le double comptage des actifs
Gestion des alternatives
- Permet de suivre les engagements, appelés « engagements en capital » et « engagements non provisionnés »
- Permet de suivre les appels de fonds et les distributions, avec l'historique complet
- Affiche la date d'évaluation et la source d'évaluation dans la vue
- Extrait automatiquement les avis d'appel de fonds, les relevés du commandité et les formulaires K-1
- Permet de mettre en évidence les évaluations obsolètes plutôt que de les masquer
Commandes et fiabilité
- Statut du rapprochement des données visible sur le tableau de bord
- Signalement des flux manquants et des relevés manquants
- Les exceptions ont des responsables et font l'objet d'un processus de révision
- Suivi des dérogations et des modifications de classification
- Un moment précis pour valider que la réunion est prête
Rapports et livraison
- Permet de générer des rapports mensuels et trimestriels sans avoir à repartir de zéro
- Tableaux de bord personnalisables, avec différents niveaux de détail, destinés aux dirigeants, aux équipes d'investissement et aux conseillers
- Exploration en profondeur à des fins d'explication et d'audit
- Diffusion sécurisée auprès des proches sur ordinateur et sur mobile
Sécurité et accès
- Accès basé sur les rôles, par personne et par entité
- Isolation des données : les informations des clients ne tombent pas entre les mains de tiers
- Journal d'audit des accès et des modifications
- Des procédures claires d'intégration et de départ
Aspects commerciaux et mise en œuvre
- Tarification indépendante des actifs sous gestion
- Une API ouverte et des exportations structurées, pour garantir la portabilité des données
- Une vision claire de la migration des données et de l'historique
- Un responsable désigné pour les définitions des tableaux de bord et la gouvernance
Guide de référence du tableau de bord du family office
Questions fréquemment posées
Qu'est-ce qu'un tableau de bord de family office ?
Un ensemble de vues classées par rôle qui résument le patrimoine d'une famille, ses performances, les liquidités disponibles et le caractère exhaustif des données sous-jacentes — tous dépositaires, entités juridiques, devises et classes d'actifs confondus. Cet outil facilite la prise de décision plutôt que de se contenter d'afficher des graphiques.
Que doit comporter le tableau de bord d'un family office ?
Au minimum : une carte du patrimoine présentant les structures des entités et leur actionnariat, une vue d'ensemble du portefeuille, une vue des flux de trésorerie et de la liquidité, une vue des placements alternatifs et des engagements, ainsi qu'un tableau de rapprochement confirmant que les données sont prêtes. Les bureaux disposant d'actifs liés au mode de vie, de plusieurs gestionnaires ou de participations transfrontalières doivent ajouter les autres vues mentionnées ci-dessus.
À quelle fréquence le tableau de bord d'un family office doit-il être mis à jour ?
Les positions en liquidités et les fonds disponibles peuvent être mis à jour quotidiennement grâce au traitement des données en temps réel. Les actifs alternatifs sont mis à jour dès la réception des documents et des évaluations du portefeuille. L’important est que chaque chiffre soit assorti d’une date de référence, afin que personne ne confonde une évaluation trimestrielle avec une évaluation en temps réel.
Quelle est la partie la plus difficile dans la construction d'un tel objet ?
Marchés privés, complexité des entités et définitions. Si la cartographie de l'actionnariat n'est pas claire, les chiffres consolidés seront erronés. Si les notions de performance et de trésorerie ne sont pas définies une fois pour toutes et utilisées de manière cohérente, chaque réunion remettra en cause les calculs.
Comment éviter de se retrouver avec un tableau de bord qui a l'air bien, mais qui est erroné ?
Affichez l'état du rapprochement sur le tableau de bord, signalez les flux manquants et les valorisations obsolètes, ajoutez à chaque chiffre clé un lien permettant d'accéder à sa source, et désignez un responsable ainsi qu'une date de validation pour chaque période de reporting.
Les membres de la famille peuvent-ils accéder directement au tableau de bord ?
C'est en effet ce qu'ils devraient faire. Grâce aux portails numériques et à une interface principale accessible sur mobile, les membres de la famille peuvent trouver eux-mêmes les réponses à leurs questions sans avoir à faire passer chaque demande par le bureau. Stonebridge Family Office considère la connexion en libre-service comme l'un des principaux atouts de la plateforme.
Avons-nous besoin d'un logiciel spécifique, ou pouvons-nous créer des tableaux de bord directement dans notre logiciel de comptabilité ?
Les solutions comptables destinées aux family offices sont conçues pour la comptabilité générale, et non pour la consolidation du patrimoine entre différentes entités, devises et placements alternatifs. La plupart de ces offices utilisent un logiciel de gestion de portefeuille d’investissement comme interface et le relient à leur système comptable : le grand livre auxiliaire d’investissement de Masttro exporte ses données vers un grand livre général existant, sans le remplacer.
Combien de temps faut-il pour se relever ?
Cela dépend de la complexité de la structure et du volume des actifs alternatifs. Jefferson River Capital, qui gère un portefeuille de plus d'un milliard de dollars et compte plus de 200 investissements alternatifs, a été opérationnel en trois mois ou moins.
Fournir la richesse d'informations attendue par les propriétaires
Les détenteurs de patrimoine s'attendent à obtenir des réponses immédiates, tout comme ils s'attendent à pouvoir suivre n'importe quel autre élément en temps réel. Les tableaux de bord à la demande ne constituent plus un facteur de différenciation pour les family offices et les gestionnaires de patrimoine. Ils constituent désormais la norme, et ce qui fait désormais la différence, c'est le caractère exhaustif des données sur lesquelles ils s'appuient.
C'est le fil conducteur qui relie ces dix analyses. Les huit premières indiquent à une famille ce qu'elle possède et quelle est sa situation financière. Les deux dernières justifient la lecture des huit premières.
Masttro regroupe les données provenant de plus de 700 dépositaires répartis dans plus de 40 pays au sein d’une vue d’ensemble en temps réel couvrant toutes les classes d’actifs, toutes les entités et toutes les générations, et automatise les tâches opérationnelles associées — appels de fonds, relevés des gestionnaires généraux et formulaires Schedule K-1 — grâce à une intelligence artificielle intégrée. Plus de 400 family offices l’utilisent, à un tarif qui n’est pas lié aux actifs sous gestion.
Prêt à découvrir ces tableaux de bord en fonction de la structure de votre propre entité ? Réservez une démonstration ou commencez par consulter le guide « Cinq tableaux de bord indispensables à tout détenteur de patrimoine ».