
Principaux enseignements

Aperçu des alternatives à Aleta
Six alternatives à Aleta, comparées en fonction du profil d'entreprise auquel chacune s'adresse, de la connectivité des données, de la gestion des alternatives, des tarifs et des limites de chacune.
Deux éléments distinguent ces deux groupes. Aleta et Asora se font concurrence sur la rapidité et le prix d'entrée ; Masttro et Addepar se font concurrence sur la profondeur. Et la connectivité des données publiées varie d'environ un ordre de grandeur — la variable unique la plus susceptible de déterminer si un portefeuille géré par plusieurs dépositaires peut être rapproché sans difficulté.
Masttro contre Aleta, face à face
En quoi les deux plateformes diffèrent-elles quant aux critères qui déterminent le choix d'une plateforme destinée aux particuliers très fortunés (UHNW) ?
La rapidité de mise en service et la rapidité à gagner la confiance ne sont pas la même chose. La question à poser à tout fournisseur qui annonce un délai de six semaines est la suivante : qu’est-ce qui sera exactement opérationnel à la sixième semaine ? Quels dépositaires seront connectés ? Les solutions alternatives seront-elles automatisées ? Et quel est l’engagement en matière de qualité des données ?
Pourquoi les family offices recherchent-ils des alternatives à Aleta ?
Même avec une interface épurée et un déploiement rapide, les family offices ne retiennent pas Aleta pour quatre raisons, qui apparaissent toutes après la démonstration plutôt que pendant celle-ci.
Le nombre maximal d'intégrations est limité à environ 100
Le chiffre publié par Aleta est de « plus de 100 intégrations avec des dépositaires et des banques ». Pour un bureau opérant dans une seule juridiction et travaillant avec une poignée d’établissements, cela peut suffire. Pour un patrimoine s’étendant sur plusieurs pays, impliquant des banques privées et des fiduciaires, cette contrainte devient un frein. Il s’agit généralement d’un processus de chargement manuel que personne n’a approuvé lors de la démonstration. Une architecture ouverte n’a d’intérêt que si les données qui y transitent sont d’abord complètes et rapprochées. Des canaux ouverts remplis de données non rapprochées ne font que déplacer le problème vers d’autres outils au lieu de le résoudre.
Les alternatives sont signalées, mais ne sont pas automatisées
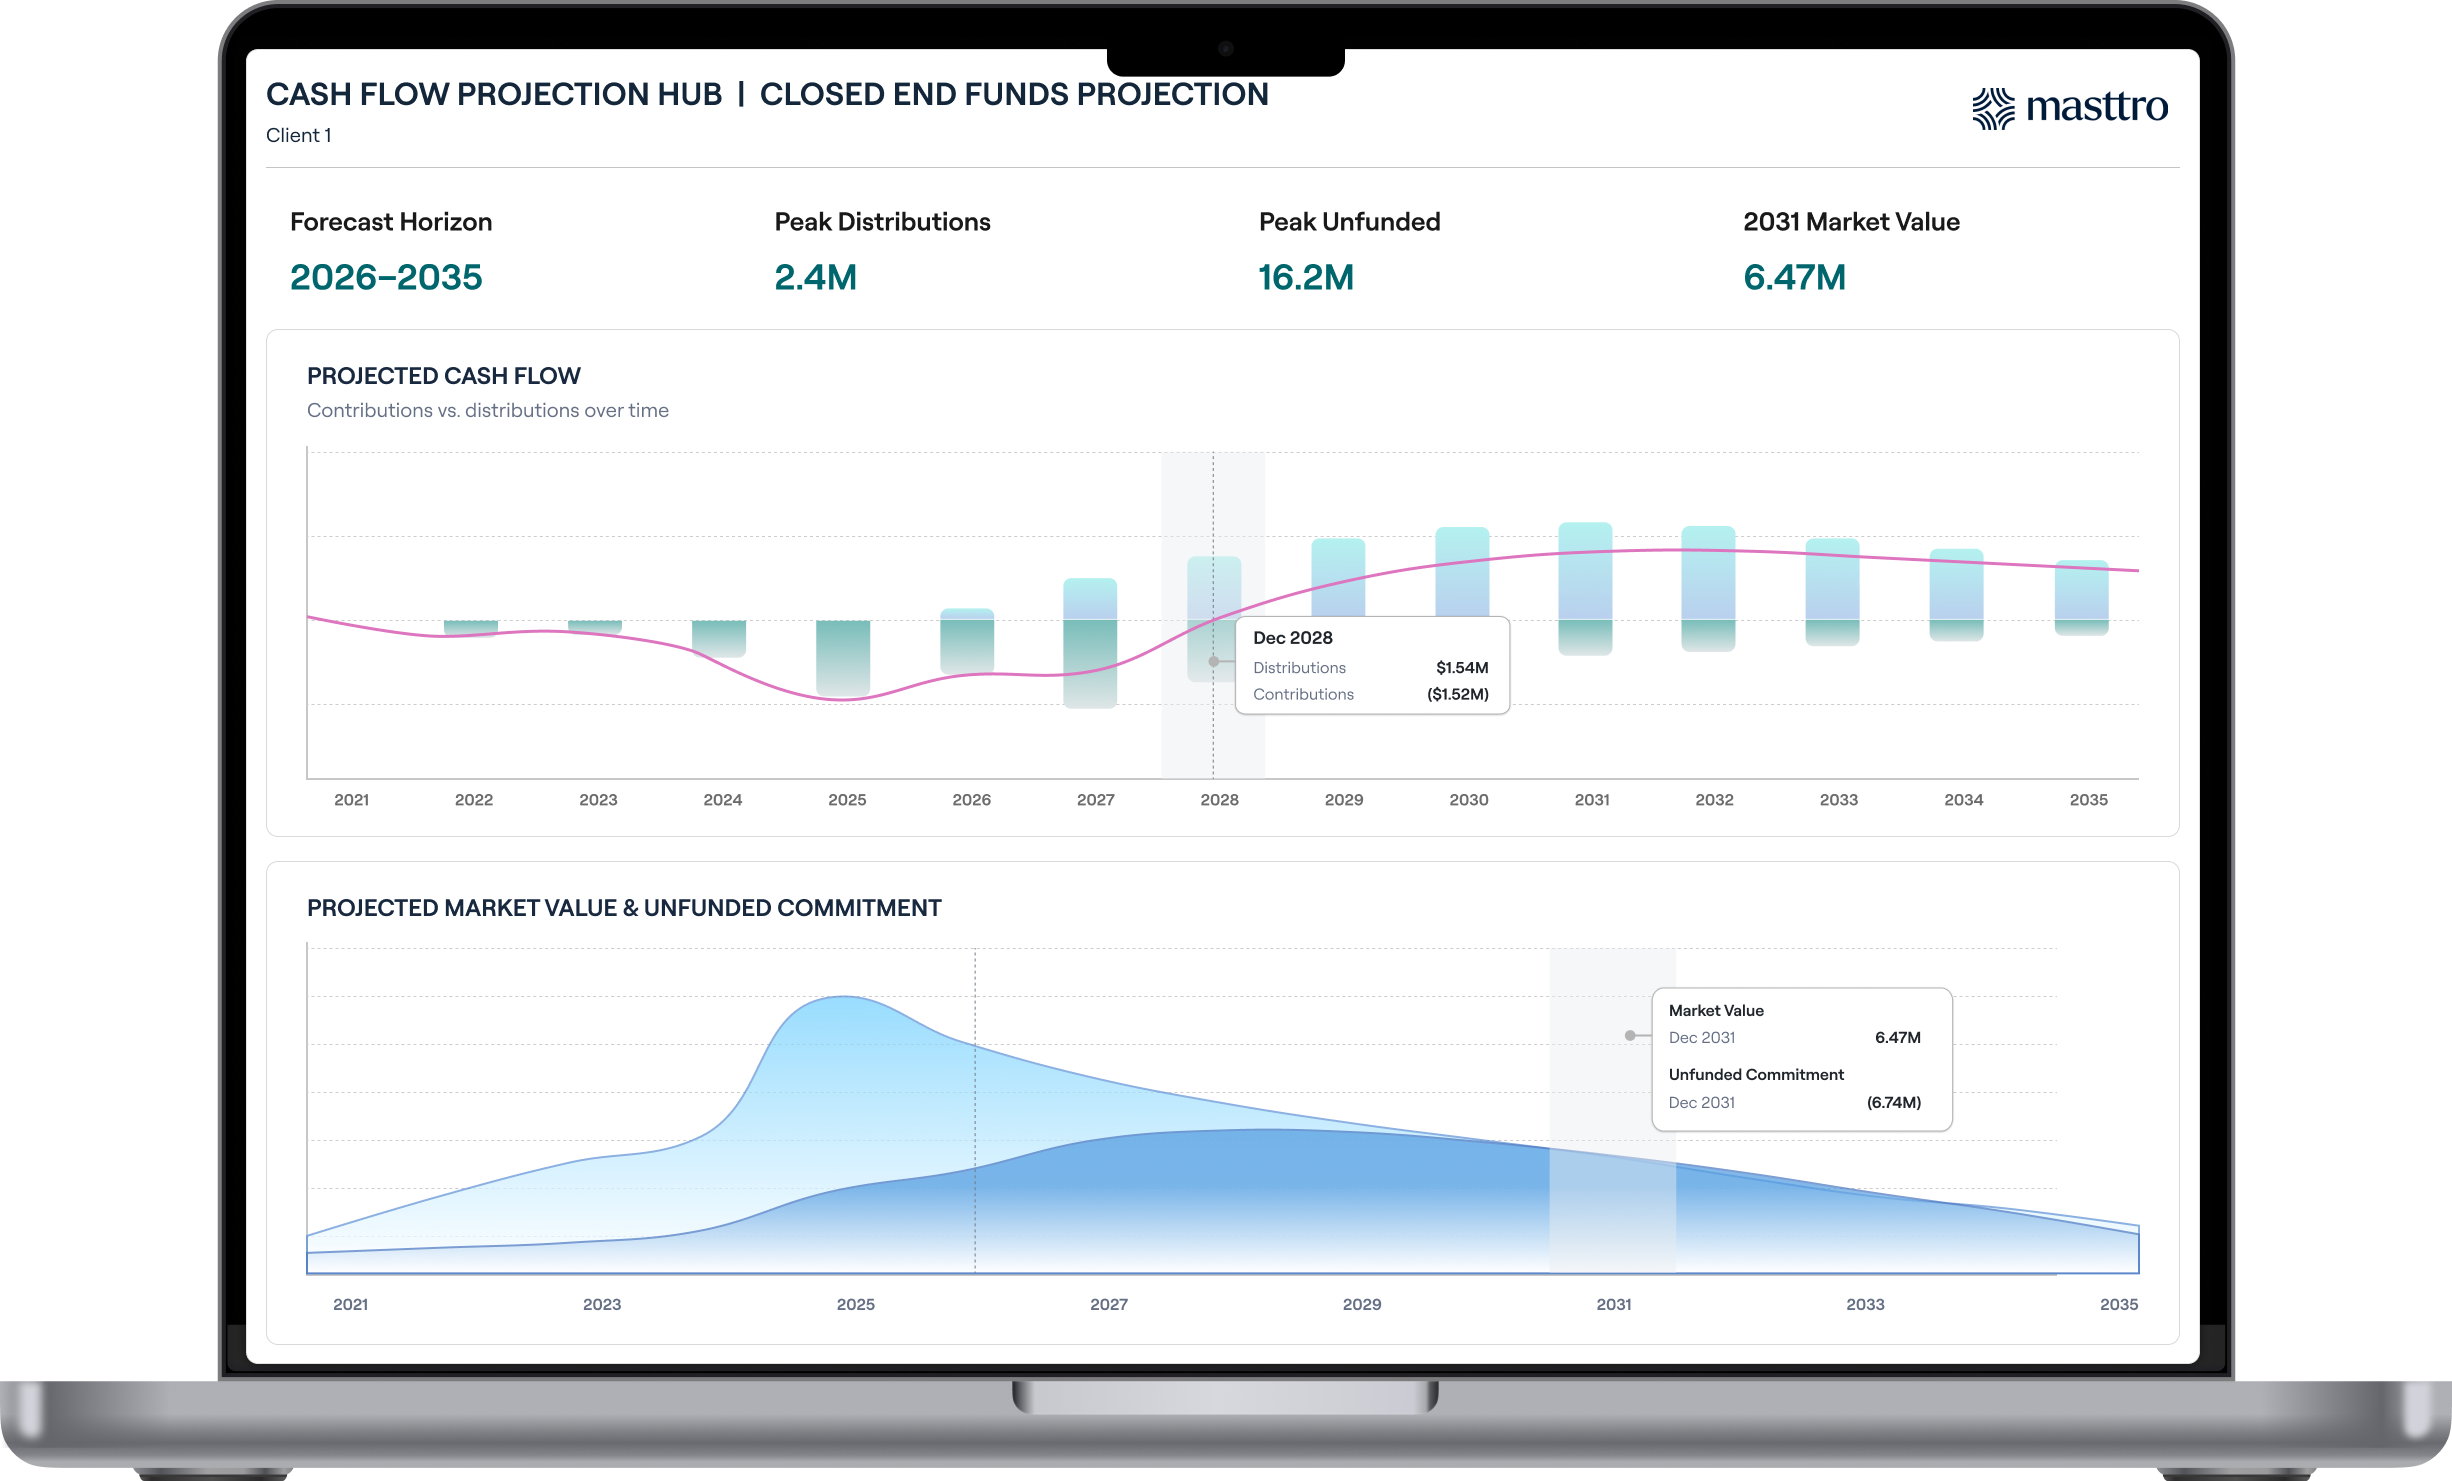
Les informations fournies par Aleta concernant les marchés privés portent sur les appels de fonds, les distributions et les engagements non financés. Ce qu’elles ne couvrent pas, c’est la saisie des documents — pas d’OCR, pas d’extraction automatisée des avis d’appel de fonds, des relevés de valeur liquidative ou des formulaires K-1 — ni l’analyse de transparence, l’analyse comparative, le TVPI, le DPI ou le MOIC. Pour un portefeuille où les placements alternatifs représentent une part significative, cela fait toute la différence entre un simple rapport et un véritable flux de travail opérationnel, et se traduit par des heures de travail manuel pour l’équipe opérationnelle chaque trimestre.
Il n'existe aucune validation indépendante permettant de vérifier la véracité de ces affirmations par rapport à
Aleta ne fait l'objet d'aucun avis d'utilisateurs sur G2, Capterra ou SourceForge — la fiche Capterra indique « D'après 0 avis d'utilisateurs ». Elle ne publie aucun chiffre concernant le nombre de clients et n’a cité qu’un seul client publiquement. Cela ne signifie pas pour autant que la qualité soit médiocre ; les logiciels destinés aux family offices font l’objet de bien moins d’avis publics que les logiciels grand public. Cela signifie toutefois que chaque chiffre publié par Aleta relève d’une affirmation du fournisseur, sans aucune source indépendante pour le corroborer, et qu’un prospect ne peut pas facilement trouver de référence comparable.
Aleta se positionne comme une couche, et non comme une plateforme
Une analyse indépendante de la catégorie réalisée en 2026 conclut qu’Aleta « est conçue pour servir de couche de consolidation et de visualisation, et non pour se substituer à un outil dédié à l’analyse des investissements ». Une autre comparaison indépendante souligne comme limite d’Aleta « l’absence de couche de gouvernance ou de planification ». Le tour d’horizon des logiciels de family office réalisé par Forbes en 2025 classe Aleta dans la catégorie « Consolidation des données et reporting patrimonial » — une catégorie plus restreinte que celles des plateformes avec lesquelles elle est en concurrence. Un family office qui achète Aleta doit s’attendre à devoir l’associer à un autre outil.
Comment nous avons évalué ces plateformes de family office
Chaque plateforme a été évaluée selon cinq critères : l’étendue et la simplicité de la connectivité avec les dépositaires ; la richesse des solutions alternatives et le niveau d’automatisation documentaire ; la gestion des structures impliquant plusieurs entités, plusieurs devises et plusieurs juridictions ; l’architecture de sécurité et de protection des données ; et la prévisibilité des tarifs sur un horizon générationnel.
Les informations présentées sont tirées de la documentation publique sur les produits et des tarifs publiés par chaque fournisseur, consultés en juillet 2026 ; des documents déposés par les entreprises ; des plateformes d’avis de tiers ; et d’analyses indépendantes par catégorie, répertoriées dans la section « Sources ». Aucune plateforme n’a fait l’objet d’un test comparatif pratique, et les délais de mise en œuvre sont ceux indiqués par chaque fournisseur. Lorsqu’un fournisseur ne publie aucun chiffre, cette comparaison fait état de cette absence plutôt que de proposer une estimation.
Les 6 meilleures alternatives à Aleta pour les family offices
Classées selon le degré de complexité du service auquel chaque plateforme est la mieux adaptée, en commençant par le profil correspondant à la plupart des personnes qui recherchent ce terme : un service qui considère que le concept de reporting consolidé est pertinent, mais qui a besoin d’une base plus solide pour l’étayer.
1. Masttro — l'idéal pour les familles relevant de plusieurs juridictions et souhaitant s'exposer de manière significative à des placements alternatifs
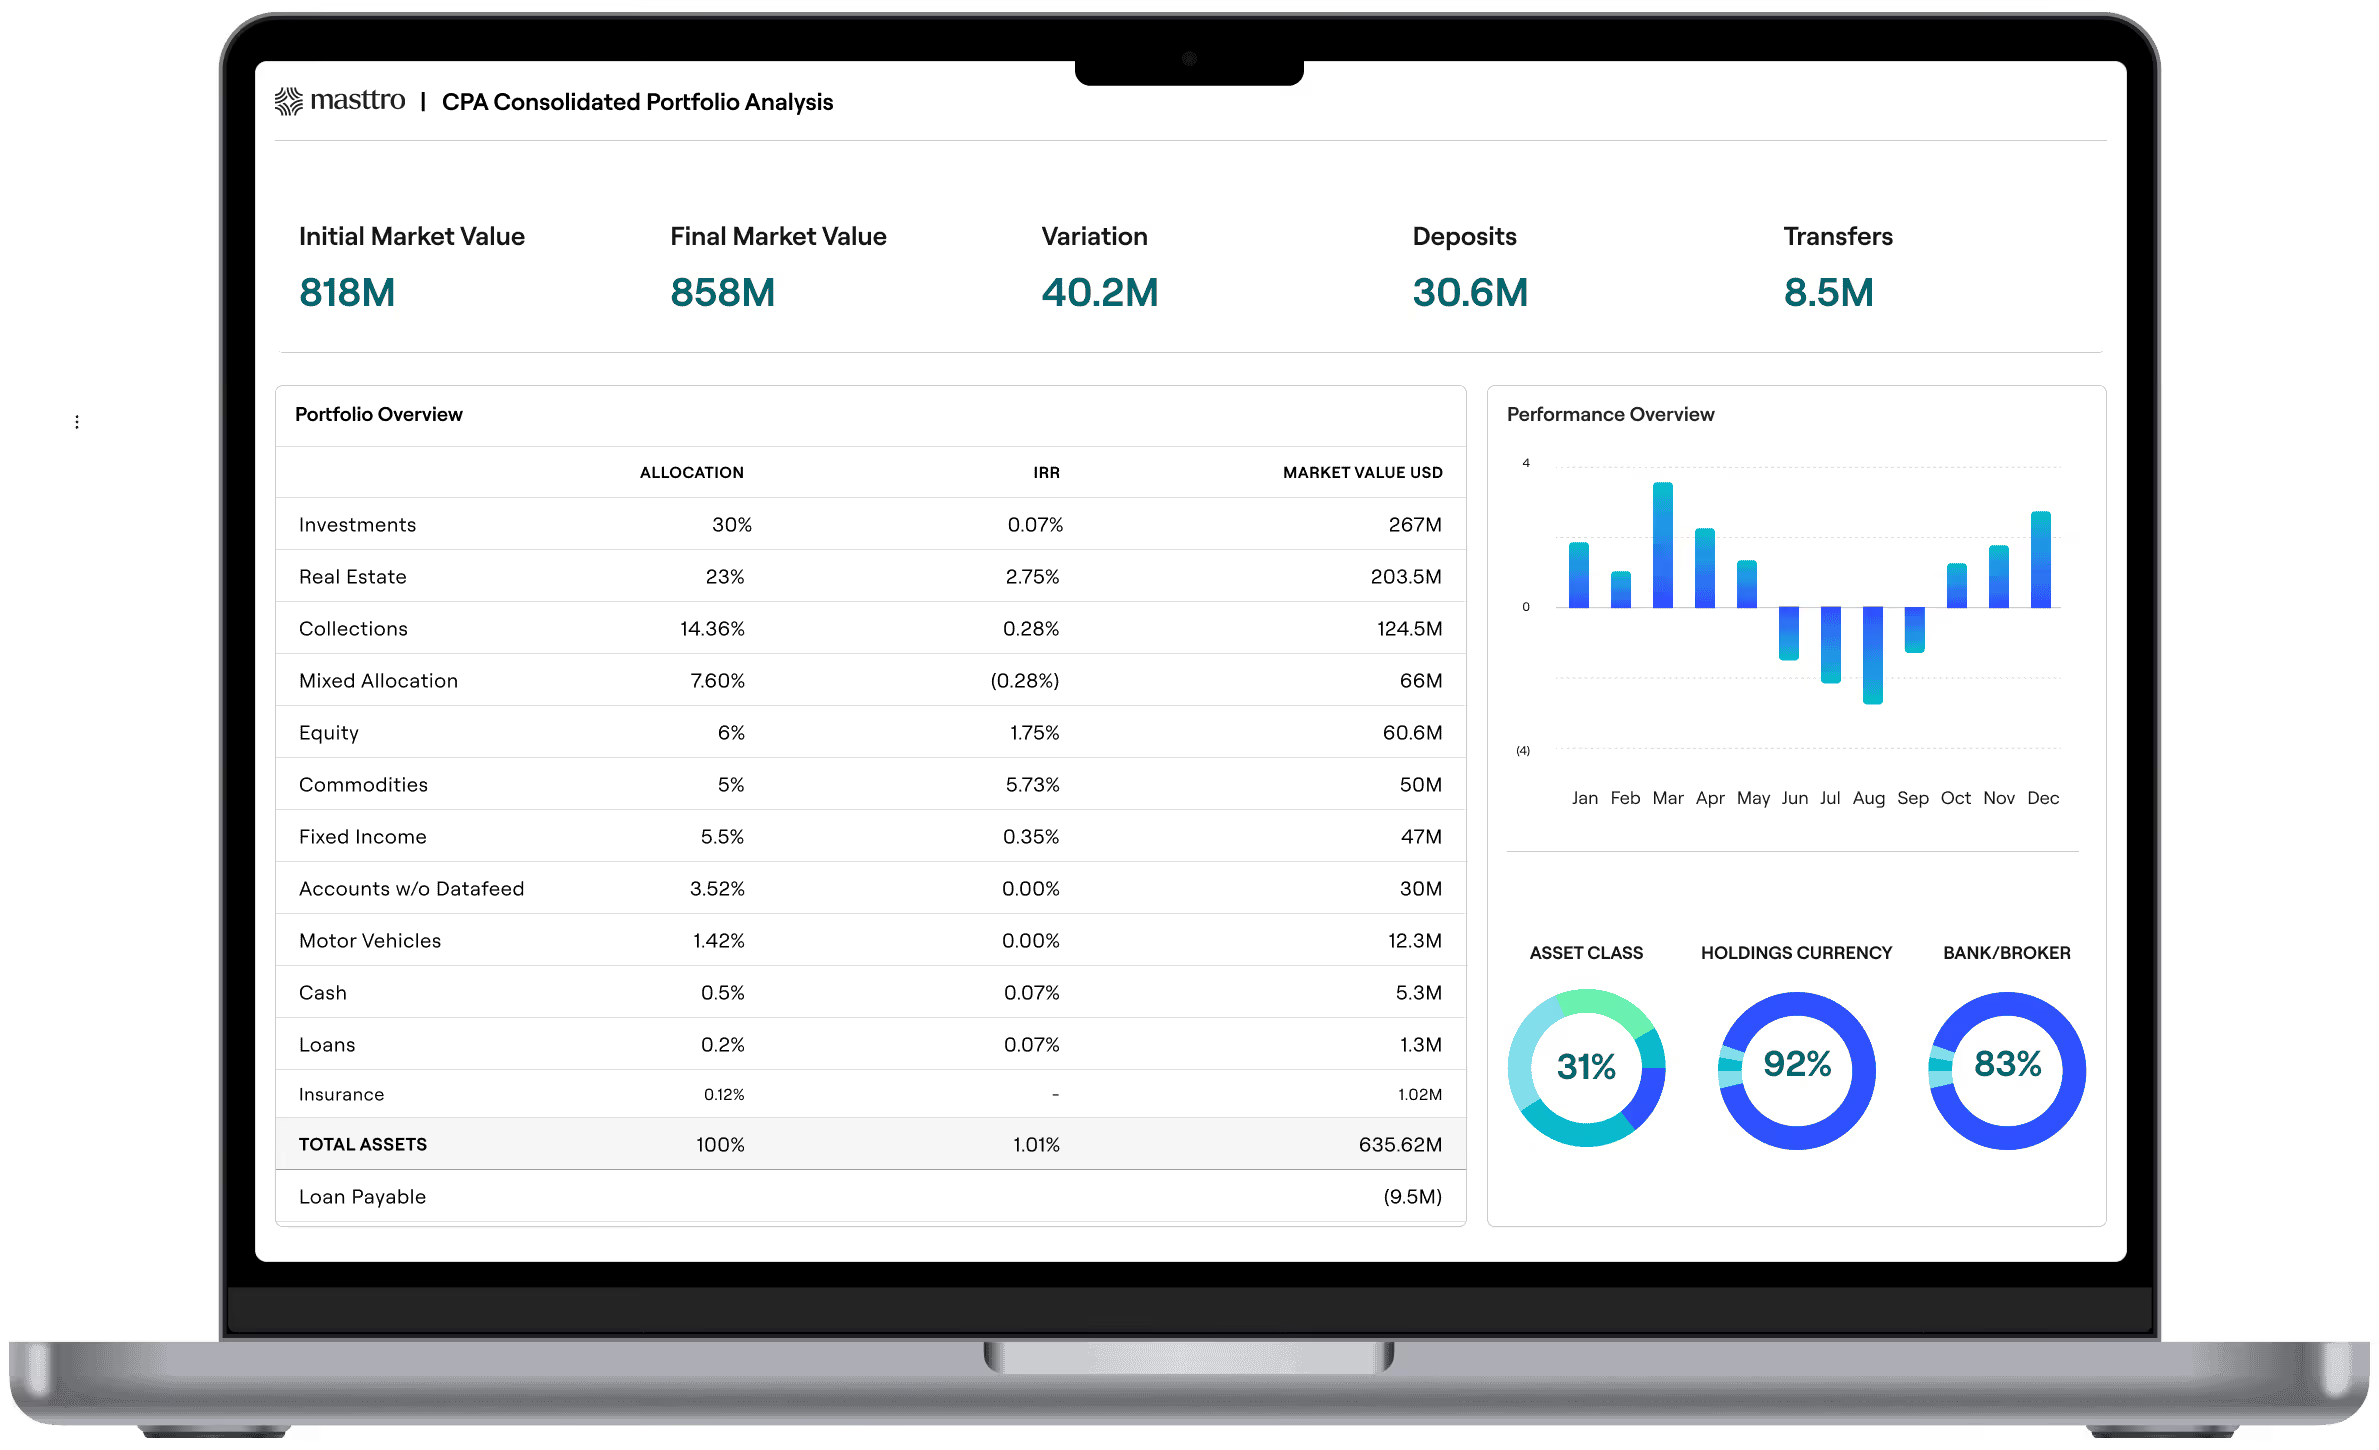
Masttro a été créé au sein d’un family office multigénérationnel par son directeur financier et son directeur technique ; l’entreprise compte aujourd’hui plus de 400 clients à travers le monde et plus de 10 000 utilisateurs finaux, et agrège les données provenant de plus de 700 flux directs de dépositaires à travers le monde.
Ses points forts
Toutes les classes d’actifs et tous les types d’entités réunis dans une vue globalisée et harmonisée : marchés publics, titres à revenu fixe, capital-investissement, fonds spéculatifs, capital-risque, crédit privé, immobilier, œuvres d’art et actifs liés au mode de vie, détenus par le biais de sociétés, de trusts, de SARL et de fondations. L’IA « Alternatives » traite les appels de fonds, les distributions et les évaluations de capital-investissement et de capital-risque ; l’IA « Documents » ingère les formulaires K-1 et les relevés de valeur liquidative. La tarification est forfaitaire et ne dépend pas des actifs sous gestion (AUM). Les données sont hébergées en Suisse avec un chiffrement contrôlé par le client ; ainsi, même les employés de Masttro ne peuvent y accéder. Jefferson River Capital décrit le résultat comme « une source unique de vérité pour tous nos investissements… une infrastructure de middle-office de classe mondiale et de qualité institutionnelle ».
Limites
Masttro est avant tout un outil de reporting et ne comprend pas de grand livre général complet en partie double. Des partenariats avec des logiciels de comptabilité complémentaires tels que Truewind permettent des intégrations plus automatisées avec des outils comptables comme Sage, QuickBooks et Intuit Enterprise Suite. Les tarifs sont communiqués sur demande et ne sont pas publiés.
Pourquoi choisir Masttro plutôt qu'Aleta ?
Avec une connectivité aux dépositaires sept fois supérieure, une automatisation des placements alternatifs fonctionnant comme un flux de travail plutôt que comme un simple module de reporting, et une architecture de protection de la vie privée conçue pour les familles pour lesquelles l'exposition des données constitue le risque le plus important, Aleta vous permet d'être opérationnel plus rapidement. Masttro vous permet d'être opérationnel avec des données sur lesquelles vous pouvez agir.
2. Addepar — la meilleure solution pour l'analyse de portefeuilles de niveau institutionnel
Addepar est la solution de référence pour les conseillers en investissement enregistrés (RIA) et les grands family offices, avec 9 000 milliards de dollars d'actifs gérés sur sa plateforme. Alors qu'Aleta assure la consolidation et la visualisation des données, Addepar se charge de la modélisation.
Ses points forts
Analyses approfondies des performances et des risques, modélisation de scénarios et reporting flexible, même dans le cadre de structures de propriété complexes.
Limites
Addepar fixe ses tarifs en fonction des actifs sous gestion ; ainsi, le coût de la plateforme augmente à mesure que le patrimoine de la famille s'accroît, et la société ne publie aucune page consacrée à ses tarifs. La plateforme présente une courbe d'apprentissage abrupte, s'adresse davantage à un directeur des investissements ou à une équipe d'analystes qu'à un particulier, et s'appuie sur des partenaires externes pour la collecte de documents relatifs aux placements alternatifs.
Pourquoi choisir Masttro plutôt que…
Masttro offre une consolidation comparable à celle des solutions natives, ainsi qu’une automatisation des documents plutôt que de recourir à des partenaires externes ; une ergonomie axée sur les clients plutôt que sur une interface destinée aux analystes ; et une tarification forfaitaire qui ne change pas à mesure que le portefeuille s’étoffe.
3. Altoo — l'idéal pour obtenir une vue d'ensemble de votre patrimoine hébergée en Suisse
Altoo propose une vue d'ensemble claire et centralisée destinée aux détenteurs de patrimoine, hébergée en Suisse et — ce qui est inhabituel dans ce secteur — dont le prix est affiché en toute transparence à 15'000 CHF par an pour la licence logicielle, hors connexions bancaires.
Ses points forts
Une interface destinée davantage au détenteur du patrimoine qu'à l'opérateur, un reporting consolidé sur l'ensemble des comptes et la gestion des documents. Les tarifs publiés sont rares dans ce domaine.
Limites
Altoo opère à plus petite échelle, ne publie aucun chiffre relatif à la garde d’actifs et gère les placements alternatifs de manière moins rigoureuse que ne l’exigerait un portefeuille principalement axé sur les marchés privés. La licence mentionnée exclut les liens avec le secteur bancaire ; il convient donc de comparer le coût total plutôt que le prix affiché.
Pourquoi choisir Masttro plutôt que…
Masttro respecte les normes suisses en matière de confidentialité et y ajoute une couche opérationnelle sous-jacente : plus de 700 flux directs, l'automatisation des alternatives et une modélisation multi-entités qui va bien au-delà d'une simple vue d'ensemble.
4. Landytech (Sesame) — la meilleure solution pour la validation des données d'investissement à grande échelle
Landytech a conçu sa plateforme Sesame dans le but d'assurer l'exactitude des données d'investissement : agrégation des données provenant de plus de 500 dépositaires, rapprochement, analyse des performances et comptabilité automatisée.
Ses points forts
Validation des données et niveau de rapprochement, analyse des performances, ainsi qu'une couche de reporting conçue aussi bien pour les intermédiaires professionnels que pour les familles.
Limites
Landytech est axé sur les rapports et n'offre pas une analyse aussi approfondie des structures d'entités multigénérationnelles et des actifs liés au mode de vie qu'une famille modélisant quatre générations de propriété pourrait en avoir besoin.
Pourquoi choisir Masttro plutôt que…
Masttro offre une rigueur comparable en matière de données tout en couvrant un plus grand nombre de dépositaires, et apporte une dimension patrimoniale que Landytech ne propose pas : la cartographie visuelle des entités, la prise en compte des actifs liés au mode de vie en plus des portefeuilles, ainsi que des rapports conçus pour le client final plutôt que pour l'intermédiaire.
5. Asora — l'idéal pour les petites entreprises qui souhaitent afficher leurs tarifs
Asora est une solution moderne, transparente et rapide à mettre en place, destinée aux family offices individuels et collectifs agiles. Les tarifs annoncés commencent à 15 600 dollars par an, auxquels s'ajoute un coût de mise en œuvre unique correspondant à 25 % de ce montant.
Ses points forts
Des barèmes tarifaires publiés, une interface moderne, une mise en route rapide, ainsi qu'un suivi des ressources et du pipeline adaptés à un bureau fonctionnant avec des effectifs réduits.
Limites
Les participations dans des fonds alternatifs sont soumises à des limites plutôt qu’illimitées ; elles sont vendues par lots de vingt, ce qui modifie rapidement la rentabilité d’un portefeuille fortement orienté vers les marchés privés. La profondeur du marché s’amenuise à mesure que les structures des entités se complexifient.
Pourquoi choisir Masttro plutôt que…
Masttro assure le suivi de plus de 300 000 investissements alternatifs sans limitation de volume, s'adapte à la multiplication des structures d'entités et propose des tarifs fixes — ainsi, la plateforme que vous choisirez cette année restera le bon choix même après la prochaine transition générationnelle.
Comment établir des relations plus approfondies avec les familles aisées ?

Comment choisir : cinq questions à poser à chaque fournisseur
- Avec combien de mes gestionnaires êtes-vous en contact direct ? Demandez la liste, pas le chiffre global, et demandez ce qu'il advient de ceux qui n'y figurent pas.
- Montrez-moi un appel de fonds traité de bout en bout. Observez comment le document arrive, est étiqueté, est acheminé vers la bonne entité et fait l'objet d'un rapprochement avec le compte bancaire. C'est là que les portefeuilles à forte composante alternative montrent leurs limites.
- Qu'est-ce qui sera opérationnel à la sixième semaine ? Si un fournisseur prévoit une mise en service dans six semaines, demandez-lui quels dépositaires seront connectés d'ici là, si les solutions alternatives sont automatisées et quel est son engagement en matière de qualité des données.
- Quel en sera le coût dans cinq ans si le portefeuille double, et sur quelle base sera-t-il calculé ? Les modèles liés aux actifs sous gestion (AUM), forfaitaires et à l'unité divergent fortement sur un horizon générationnel. Demandez ce qui est pris en compte : les entités, les utilisateurs, les dépositaires, les placements alternatifs.
Questions fréquemment posées
Quelle est la meilleure alternative à Aleta pour un family office ?
Masttro, pour tout cabinet confronté à une complexité liée à la multiplicité des juridictions et des entités, ou à une exposition significative aux placements alternatifs. Il agrège les données de plus de 700 sources directes de dépositaires dans plus de 40 pays, automatise nativement les appels de fonds et les formulaires K-1 grâce à Alternatives AI et Documents AI, et propose un tarif forfaitaire plutôt qu’un tarif basé sur les actifs sous gestion. Pour des analyses institutionnelles approfondies, Addepar. Pour une vue d’ensemble plus succincte, Altoo.
À combien de dépositaires Aleta est-elle connectée ?
Le chiffre publié par Aleta est de « plus de 100 intégrations de dépositaires et de banques ». À titre de comparaison, Landytech annonce plus de 500 dépositaires et Masttro gère plus de 700 flux directs provenant de dépositaires dans plus de 40 pays, sans recourir au « screen scraping » ni à des agrégateurs tiers.
Aleta propose-t-elle des placements alternatifs ?
Les pages produits d'Aleta décrivent les appels de fonds, les distributions et les engagements non financés. Elles ne traitent pas de l'ingestion de documents issus des avis d'appel de fonds, des relevés de valeur liquidative ou des formulaires K-1, ni de l'analyse « look-through », de l'analyse comparative, du TVPI, du DPI ou du MOIC. Masttro gère nativement ces flux de travail et assure le suivi de plus de 300 000 investissements alternatifs sur sa plateforme.
Combien coûte Aleta ?
Aleta propose un « SaaS transparent à partir de 1 000 $ par mois », mais ne dispose d'aucune page dédiée aux tarifs : ce chiffre n'apparaît que dans ses propres tableaux comparatifs avec la concurrence. La structure tarifaire, les prestations incluses, les limites relatives aux entités ou aux dépositaires, les frais d'installation et la durée du contrat ne sont pas publiés. Une étude comparative indépendante indique que les tarifs d'Aleta sont « non communiqués ; démonstration requise ».
Combien de temps faut-il pour mettre en place Masttro ?
Douze à quatorze semaines, y compris la connexion au dépositaire et la mise en service des placements alternatifs. Jefferson River Capital, un portefeuille comptant plus de deux cents placements alternatifs, a été intégré et ses performances ont pu être suivies en trois mois ou moins. Les affirmations concernant des délais de mise en service plus courts dans ce secteur méritent d’être vérifiées par rapport à ce qui est réellement connecté et automatisé dès le premier jour.
Vous voulez voir Masttro en action ?
Participez à une démonstration en ligne et nous vous présenterons le produit et les fonctionnalités qui répondent exactement à vos besoins. Réservez une démonstration.