
Anlageklassen im Vergleich zum Portfolio
Eine Rangliste der Renditen verschiedener Anlageklassen, in der die Nachzügler hervorgehoben sind.
Ordnen Sie unsere Anlageklassen nach ihrer TWR seit Jahresbeginn (Stand: [Monatsende]) und kennzeichnen Sie alle, die hinter dem konsolidierten Portfolio zurückbleiben.
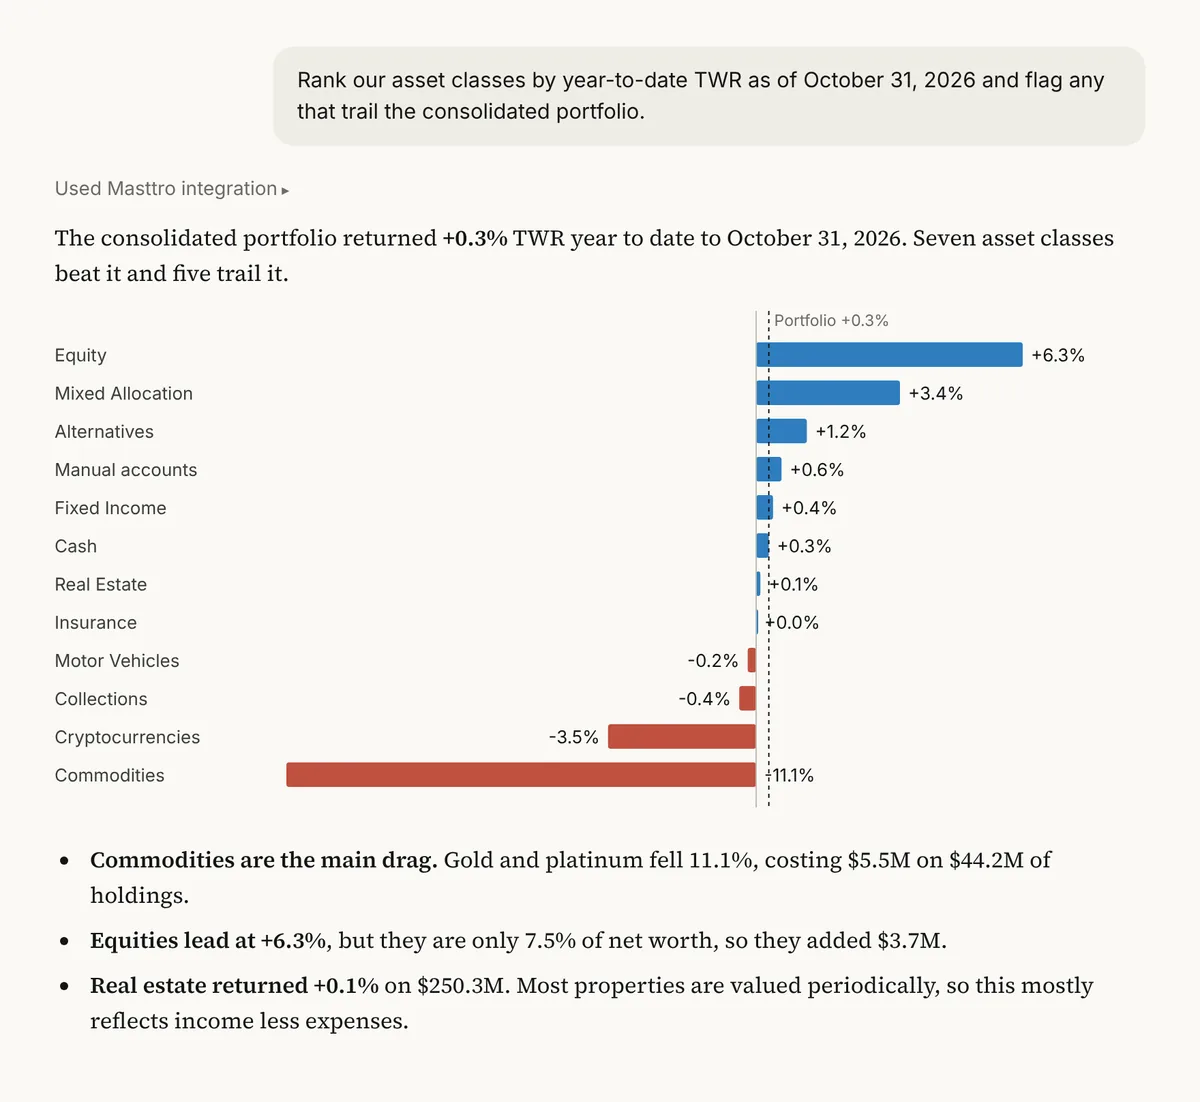
Beispielhafte Ausgabe auf der Grundlage der Demo-Daten von Masttro zum Family Office.
Alle Anlageklassen, sortiert nach ihrer zeitgewichteten Rendite seit Jahresbeginn.
Der konsolidierte TWR für denselben Zeitraum, sodass jede Klasse im Vergleich zum Gesamtwert bewertet wird.
Anlageklassen, deren Rendite hinter der konsolidierten Rendite zurückbleibt, werden zur genaueren Prüfung markiert.
Ersetzen Sie [Monatsende] durch das Datum, bis zu dem die Renditen ermittelt werden sollen.
Warum sollte man jede Anlageklasse mit dem gesamten Portfolio vergleichen?
Eine Anlageklasse mit positiver Rendite kann dennoch eine Belastung darstellen. Wenn Aktien, alternative Anlagen und festverzinsliche Wertpapiere alle gestiegen sind, eine davon jedoch deutlich weniger stark als das Gesamtergebnis der Familie, sollte man bei dieser Anlageklasse genauer hinschauen.
Bei dieser Kennzahl wird jede Klasse mit der konsolidierten zeitgewichteten Rendite für denselben Zeitraum verglichen, sodass ein Vergleich auf gleicher Basis erfolgt, der unabhängig vom Zeitpunkt der Ein- und Auszahlungen ist.
TWR gleicht die Auswirkungen von Geldeingängen und -abflüssen aus.
Maßstab ist das Portfolio der Familie, nicht ein allgemeiner Index.
Bei Folgeanalysen wechselt man zu IRR oder untersucht die Bestände hinter einem Nachzügler genauer.
Fragen zu dieser Aufgabenstellung
Warum die zeitgewichtete Rendite?
TWR filtert die Auswirkungen von Einzahlungen und Auszahlungen heraus, sodass jede Anlageklasse anhand ihrer Investitionen bewertet wird und nicht danach, wann das Geld eingegangen ist.
Was gilt als „Trailing“?
Jede Anlageklasse, deren TWR seit Jahresbeginn unter dem TWR des konsolidierten Portfolios für denselben Zeitraum liegt.
Kann ich stattdessen den IRR verwenden?
Ja. Bei der ersten Nachberechnung wird dieselbe Rangfolge unter Verwendung der IRR neu berechnet, wodurch der zeitliche Ablauf der Cashflows berücksichtigt wird.
Welche Anlageklassen sind enthalten?
Alle Anlageklassen in Ihrem Masttro-Portfolio, für die Sie eine Zugriffsberechtigung haben.


