Nuestro equipo habla a diario con family offices, propietarios y sus asesores. Una de las primeras preguntas que nos plantean es si una familia dispone de patrimonio suficiente para justificar la creación de su propia family office, y la mayoría de las respuestas que se encuentran en Internet se limitan a una simple cifra. Esta guía explica cuáles son los factores que realmente determinan ese umbral mínimo, para que su familia pueda elegir la estructura que mejor se adapte a sus necesidades antes de comprometer capital y personal en una de ellas.
Utilizamos herramientas de inteligencia artificial para recopilar información y agilizar la redacción del primer borrador. Así pudimos dedicar más tiempo a contrastar cada dato con el informe original y a añadir lo que observamos en las conversaciones con los clientes. Un editor de Masttro revisó cada afirmación, y los miembros de nuestro equipo leyeron el artículo antes de su publicación.
- J.P. Morgan Private Bank, Informe global sobre family offices de 2026
- UBS, Informe sobre las family offices a nivel mundial 2025
- Estudio de Deloitte sobre empresas privadas y family offices (2024)
- Knight Frank, Informe sobre la riqueza 2026
- BMO Family Office, formulario CRS (enero de 2026)
- Norma de la SEC de EE. UU. sobre las «family offices», 17 CFR 275.202(a)(11)(G)-1
- Duane Morris, Singapur: criterios de admisión para los programas 13O y 13U
Principales conclusiones
La mayoría de los asesores fijan el patrimonio neto mínimo de una «family office» unifamiliar en 100 millones de dólares en activos invertibles, y muchos prefieren que sea de 250 millones de dólares o más. El motivo es el coste: incluso las «family offices» que gestionan 250 millones de dólares o menos gastan alrededor de 0,9 millones de dólares al año en su funcionamiento, según el Informe Global sobre «Family Offices» de 2026 de J.P. Morgan Private Bank.
Por debajo de ese nivel, las familias con un patrimonio neto muy elevado siguen disponiendo de buenas opciones. Una «multi-family office» reparte el coste de un equipo profesional entre varias familias, mientras que una «family office» externalizada coordina a especialistas en banca privada, fiscalidad y asuntos jurídicos en nombre de la familia. Esta guía detalla los niveles de patrimonio correspondientes a cada modelo, el coste de cada uno de ellos y los demás factores que determinan qué estructura es la más adecuada.
¿Cuál es el patrimonio neto mínimo que debe tener una family office?
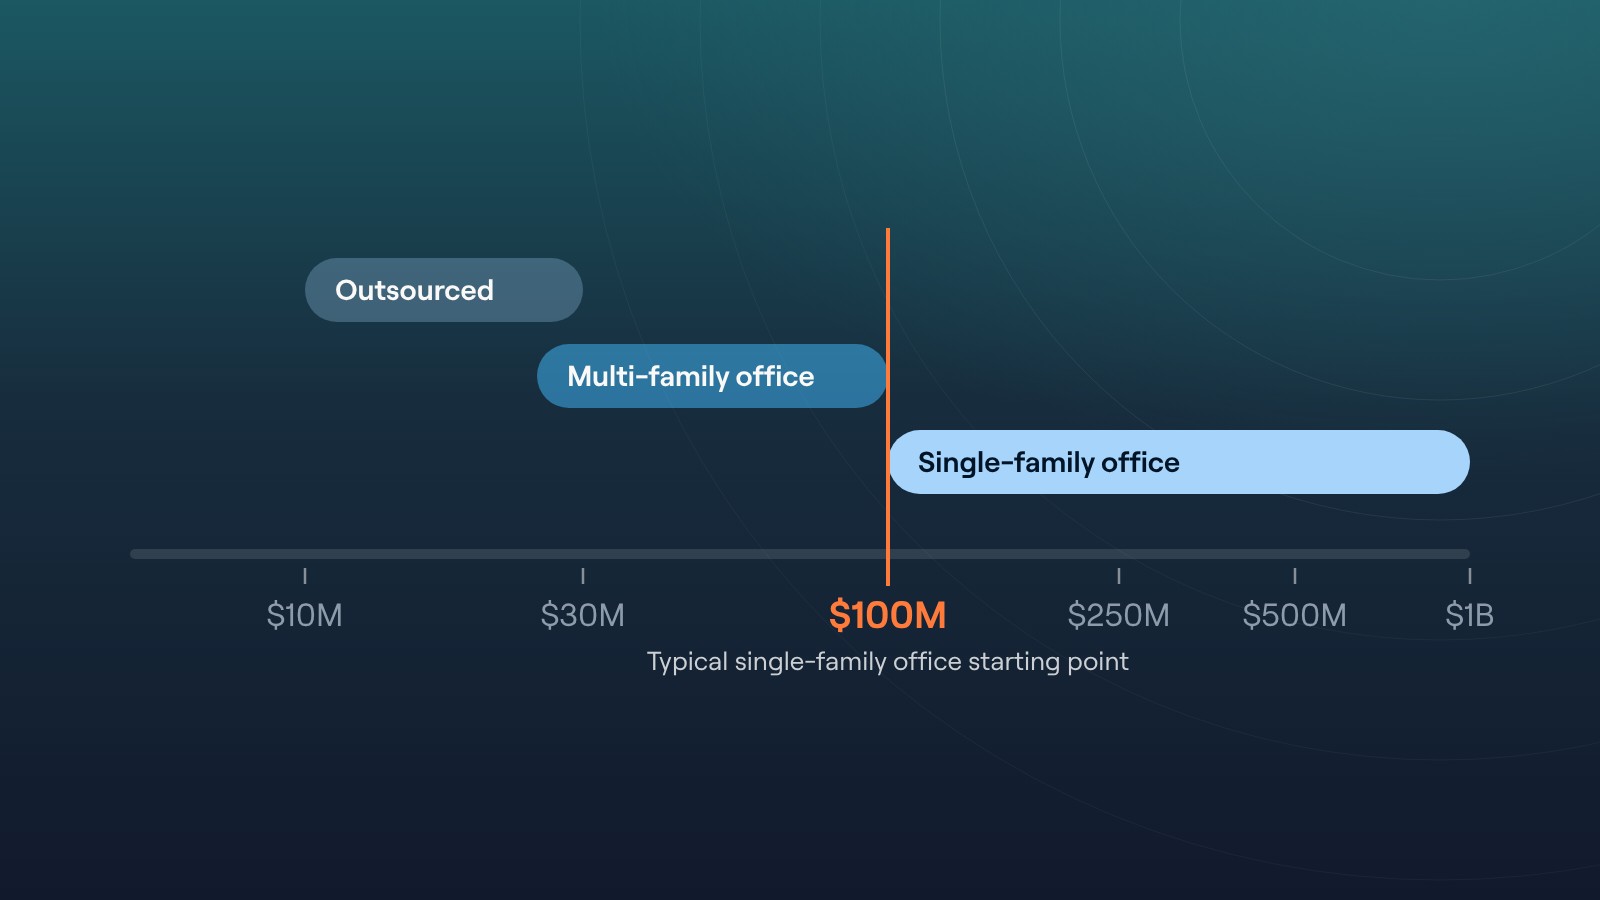
No existe un mínimo legal. Una «family office» es una empresa privada, y cualquier familia puede crear una. El mínimo práctico viene dado por la aritmética: la «family office» debe suponer un porcentaje lo suficientemente pequeño del patrimonio familiar como para que merezca la pena mantenerla en funcionamiento. Aquí es donde suele partir cada modelo.
| Modelo de «family office» | Punto de partida habitual | Lo que recibe la familia | Coste anual |
|---|---|---|---|
| Oficina familiar individual (SFO) | Más de 100 millones de dólares en activos invertibles; más de 250 millones de dólares es una cifra cómoda | Un equipo especializado y un control total sobre las inversiones, la planificación patrimonial y la gobernanza | Alrededor de 0,9 millones de dólares para importes de 250 millones de dólares o menos, y hasta 6,6 millones de dólares para importes superiores a 1.000 millones de dólares |
| Oficina multifamiliar (MFO) | Entre 25 y 100 millones de dólares; algunas empresas exigen 50 millones de dólares o más | Un equipo profesional común con los servicios institucionales | Normalmente, un porcentaje de los activos o unos honorarios fijos por adelantado |
| Oficina familiar externalizada o virtual | ENTRE 10 Y 30 MILLONES DE DÓLARES | Especialistas coordinados por un banco privado, una gestora de patrimonios o un asesor | Importe abonado a cada proveedor |
Estos rangos son puntos de partida, no normas. Una familia con 80 millones de dólares repartidos entre 30 entidades en cuatro países puede necesitar una oficina dedicada antes que una familia con 300 millones de dólares en una sola cuenta de corretaje.
¿Por qué se suele considerar que el umbral habitual para una «family office» unifamiliar es de 100 millones de dólares?
Una «family office» unifamiliar (SFO) es una empresa privada que presta servicios a una sola familia. Cuenta con sus propios profesionales de inversión y personal, que suele incluir un director de inversiones, un director financiero o un interventor, gestores de inversiones, personal especializado en asuntos fiscales y jurídicos, y administradores. Ese equipo se encarga de la gestión de inversiones, la asignación de activos, las decisiones de inversión, la gestión de riesgos, la planificación y la preparación de la declaración de impuestos, la planificación sucesoria, la planificación filantrópica y la gobernanza familiar para un único grupo de miembros de la familia, sin que haya otros clientes que compitan por su atención.
¿Cuánto cuesta el funcionamiento de una SFO?
J.P. Morgan encuestó a 333 gestores financieros independientes (SFO) de más de 30 países para su informe de 2026. Los costes operativos anuales aumentan de forma constante a medida que crecen los activos gestionados:
Según el informe publicado por J.P. Morgan, una oficina media gasta unos 3 millones de dólares al año, y el 40 % gasta menos de 1 millón de dólares. El personal es la partida más importante. El «UBS Global Family Office Report 2025» reveló que una oficina media cuenta con 12 empleados.
¿Qué porcentaje del patrimonio familiar supone eso?
UBS sitúa el coste operativo puro medio en 41,1 puntos básicos (0,41 %) de los activos al año. Si se divide el coste medio de J.P. Morgan para cada tramo de patrimonio entre los activos de la familia, queda claro por qué 100 millones de dólares es el umbral mínimo que utilizan la mayoría de los asesores:
| Activos invertibles | El coste medio de J.P. Morgan para ese rango de tamaño | Coste como porcentaje de los activos |
|---|---|---|
| $50M | 0,9 millones de dólares (oficinas de 250 millones de dólares o menos) | 1.8% |
| $100M | 0,9 millones de dólares (oficinas de 250 millones de dólares o menos) | 0.9% |
| $200M | 0,9 millones de dólares (oficinas de 250 millones de dólares o menos) | 0.45% |
| $500M | 1,7 millones de dólares (entre 250 y 500 millones de dólares) | 0.34% |
| $750M | 3,3 millones de dólares (entre 501 y 999 millones de dólares) | 0.44% |
Con 50 millones de dólares, una pequeña oficina típica consumiría casi el 2 % del patrimonio familiar cada año, sin contar las comisiones de inversión, lo cual resulta difícil de justificar en comparación con la rentabilidad de las inversiones. Con 100 millones de dólares, la cifra desciende por debajo del 1 %, y al llegar a los 200 millones de dólares se sitúa cerca de la media de UBS. Por eso, muchos asesores consideran que 100 millones de dólares es el mínimo y que 250 millones de dólares o más es el rango óptimo.
¿Por qué algunos asesores hablan de 250 millones o 500 millones de dólares?
Los asesores que ponen el listón más alto tienen en cuenta lo que hace una oficina «completa». Una SFO que gestiona sus propios equipos de inversión, realiza inversiones directas en capital riesgo y capital de empresa, y se encarga de la gestión inmobiliaria y de las sociedades operativas necesita más personal y más sistemas. Una familia con 100 millones de dólares puede mantener una oficina reducida, de dos o tres personas, que recurre a gestores de inversión externos para la ejecución de las inversiones. Una familia con 500 millones de dólares puede permitirse contar con equipos internos de investigación y análisis de riesgos, así como una gama más amplia de inversiones privadas.
¿Cuánto dinero se necesita para incorporarse a una «multi-family office»?
Una «multi-family office» (MFO) presta servicio a varias familias con un único equipo compartido. La mayoría de las MFO buscan familias con activos invertibles de entre 25 y 100 millones de dólares, aunque los mínimos varían considerablemente según la empresa. BMO Family Office, por ejemplo, establece en su formulario CRS un mínimo de 50 millones de dólares para las cuentas discrecionales y de 100 millones de dólares para las cuentas no discrecionales.
Las MFO suelen ofrecer los mismos servicios de «family office» que una SFO: estrategias de inversión, planificación sucesoria y estrategias de transferencia de patrimonio, gestión de fideicomisos y sucesiones, planificación fiscal, asesoramiento filantrópico para donaciones benéficas y otras actividades filantrópicas, y gobernanza familiar. Cada familia paga una parte de los honorarios del equipo, en lugar de la totalidad. Los honorarios suelen consistir en un porcentaje de los activos o en una retribución fija. Pregunte a cualquier MFO cómo se le remunera, si cobra una comisión basada en el rendimiento o si obtiene ingresos de los productos que recomienda, y cómo gestiona los conflictos de intereses.
Muchas oficinas multifamiliares (MFO) son asesores de inversión registrados, lo que conlleva obligaciones de cumplimiento normativo que una oficina familiar (SFO) suele evitar. El principal reto operativo para una MFO es la escala: el servicio al cliente depende de la elaboración de informes consolidados para docenas de familias con un patrimonio neto muy elevado, a menudo bajo la propia marca de la empresa. El software para oficinas multifamiliares de Masttro facilita esta tarea mediante portales de cliente de marca blanca, análisis de carteras e informes para los clientes de todos los hogares.
¿Qué opciones hay para las familias con un patrimonio de entre 10 y 30 millones de dólares?
Para las familias que se encuentran en este rango, una oficina familiar dedicada resulta demasiado cara y muchas oficinas familiares (MFO) no aceptan su cuenta. La solución habitual es una oficina familiar externalizada. En una oficina familiar externalizada, un banco privado, un gestor patrimonial o un asesor financiero independiente coordina a especialistas en planificación patrimonial, fiscalidad, planificación sucesoria, asuntos jurídicos y seguros. La mayoría de los grupos de banca privada y las empresas de gestión patrimonial ofrecen una versión de este servicio a través de sus servicios de gestión patrimonial. Una «family office» virtual funciona de la misma manera, con los especialistas conectados de forma remota, mientras que una «family office» fraccionada comparte personal directivo a tiempo parcial.
La externalización no es algo exclusivo de las pequeñas empresas familiares. Las grandes organizaciones de servicios financieros (SFO) también recurren a la externalización:
J.P. Morgan ha constatado que alrededor del 52 % de las oficinas externalizan las tareas jurídicas y más del 45 % externalizan las operaciones bursátiles, mientras que solo una de cada cinco, aproximadamente, lo gestiona todo internamente. La cuestión para una familia más pequeña no es si externalizar o no, sino qué parte de las funciones de la oficina contratar a proveedores externos. Una familia que comience con una «family office» externalizada puede ir incorporando funciones internamente, una por una, a medida que crecen sus activos.
¿Es el patrimonio neto o los activos invertibles lo que determina el mínimo?
Los activos invertibles son los que marcan la diferencia. El patrimonio neto incluye la empresa familiar, las viviendas principales, las obras de arte y otros activos que no generan ingresos con los que sufragar los gastos de funcionamiento de una oficina. Un fundador cuyo patrimonio asciende a 300 millones de dólares sobre el papel, con 280 millones invertidos en la empresa familiar, dispone de unos 20 millones de dólares en activos invertibles. Esto sitúa al fundador en el ámbito de la externalización o de la gestión financiera externa (MFO) hasta que se produzca un evento de liquidez, como una venta o una salida a bolsa.
A la hora de evaluar la preparación, ten en cuenta las inversiones líquidas, los compromisos en fondos privados a su valor liquidativo y los inmuebles que generan ingresos. A continuación, comprueba si los activos restantes añaden una complejidad que requiera gestión. Un yate, una colección o una participación en una empresa familiar no sufragan los gastos de una oficina, pero sí suponen una carga adicional en materia de presentación de informes, seguros y protección de activos.
¿Qué otros factores determinan si necesitas una «family office»?
El nivel de patrimonio determina lo que una familia puede permitirse. La complejidad determina lo que necesita. Hay cuatro factores que llevan a las familias a contratar los servicios de una oficina especializada antes de lo que sugieren las cifras por sí solas.
¿Cuántas entidades, países y monedas intervienen?
Los fideicomisos familiares, las sociedades de cartera, las fundaciones privadas y las sociedades colectivas necesitan, cada una de ellas, sus propios registros, declaraciones fiscales e informes. Si a esto le sumamos los custodios en varios países y las múltiples divisas, una familia puede llegar a superar con creces lo que ofrecen los extractos bancarios privados, incluso con un patrimonio muy inferior a los 100 millones de dólares. Ver la estructura de propiedad completa en un «Mapa de Patrimonio Global» suele ser el primer paso.
¿Qué porcentaje de la cartera está invertido en mercados privados?
El capital riesgo, los fondos de cobertura, el capital de riesgo y el crédito privado generan solicitudes de aportación de capital, distribuciones, estados del valor liquidativo (NAV) y formularios K-1 según sus propios calendarios. Los participantes en la encuesta de J.P. Morgan mantenían, de media, alrededor del 35 % de sus carteras en activos alternativos. Cada fondo supone un volumen adicional de papeleo que alguien tiene que supervisar, conciliar y comunicar, por lo que una familia con una fuerte exposición a inversiones privadas y fondos de cobertura necesita más capacidad operativa que una familia con los mismos activos en valores cotizados. Obtén más información en nuestra guía sobre inversiones alternativas para family offices.
¿Se avecina una transición generacional?
Las oficinas familiares existen, en gran medida, para gestionar la transferencia de patrimonio y la planificación de la sucesión. Cuando se incorpora una segunda o tercera generación, los miembros de la familia necesitan un marco de gobernanza: un consejo familiar, políticas de inversión y normas claras sobre quién tiene acceso a qué información. Una oficina familiar proporciona al legado familiar un hogar permanente. Nuestra guía estratégica sobre oficinas familiares explica cómo las familias organizan todo esto.
¿Cuánta intimidad necesita la familia?
Algunas familias crean una oficina familiar principalmente para mantener la información financiera en el seno de un equipo reducido y de confianza. Esto depende tanto de la seguridad de los sistemas como de las personas. Nuestra guía de ciberseguridad para oficinas familiares aborda los principales riesgos.
¿Cuántas «family offices» hay?
Deloitte Private estimó que en 2024 había alrededor de 8.030 SFO en todo el mundo, con un patrimonio de 3,1 billones de dólares, y prevé que en 2030 habrá 10.720. El número de posibles fundadores también está creciendo: Knight Frank contabilizó 713 626 personas con un patrimonio neto ultraelevado (superior a 30 millones de dólares) en 2026, lo que supone un aumento de 162 191 en cinco años. Muchas de estas familias con un elevado patrimonio llegarán a un punto en el que la relación con un banco privado ya no cubra todo lo que poseen.
¿Tienen que registrarse las «family offices» ante los organismos reguladores?
En EE. UU., la mayoría de las oficinas familiares (SFO) se acogen a la exención para oficinas familiares de la SEC para evitar registrarse como asesores de inversión. Para poder acogerse a ella, la oficina no debe tener más clientes que los de la familia, debe ser propiedad exclusiva de los clientes de la familia y estar controlada por miembros de la misma, y no debe presentarse ante el público como asesora de inversión. El hecho de prestar servicios incluso a una sola familia ajena suele poner fin a la exención, razón por la cual las oficinas de gestión familiar (MFO) suelen registrarse.
Algunas jurisdicciones condicionan los incentivos fiscales para las family offices a un tamaño mínimo del fondo. En Singapur, los fondos que soliciten acogerse a los regímenes de incentivos fiscales de los artículos 13O y 13U deben contar con un capital mínimo de 20 millones y 50 millones de dólares singapurenses, respectivamente, desde el momento de la solicitud, según Duane Morris. Las familias que deseen constituir una family office fuera de su país de origen deben solicitar asesoramiento jurídico local antes de elegir un domicilio.
"Masttro es un motor de oficina familiar que puede consolidar todo tipo de información relacionada con la familia. No solo la financiera, los activos de estilo de vida, también legados y diferentes actividades que estén relacionadas con la familia."

La guía definitiva sobre software para oficinas familiares en 2026

¿Está tu familia preparada para contar con una oficina familiar exclusiva?
Si los criterios anteriores te dejan en una situación dudosa, estas seis preguntas suelen servir para zanjar la cuestión.
Si has respondido «sí» a menos de cuatro preguntas, es probable que, por ahora, un MFO o un modelo externalizado sea la mejor opción para la familia. Nuestra guía paso a paso sobre cómo crear una family office aborda las siguientes decisiones si estás preparado.
¿En qué medida influye la tecnología en el salario mínimo?
El software reduce el mínimo práctico, ya que sustituye tareas que, de otro modo, requerirían más personal. Una oficina con una plantilla reducida de tres personas puede elaborar informes consolidados de calidad institucional si los datos se reciben automáticamente, en lugar de tener que descargarlos y volver a introducirlos manualmente.
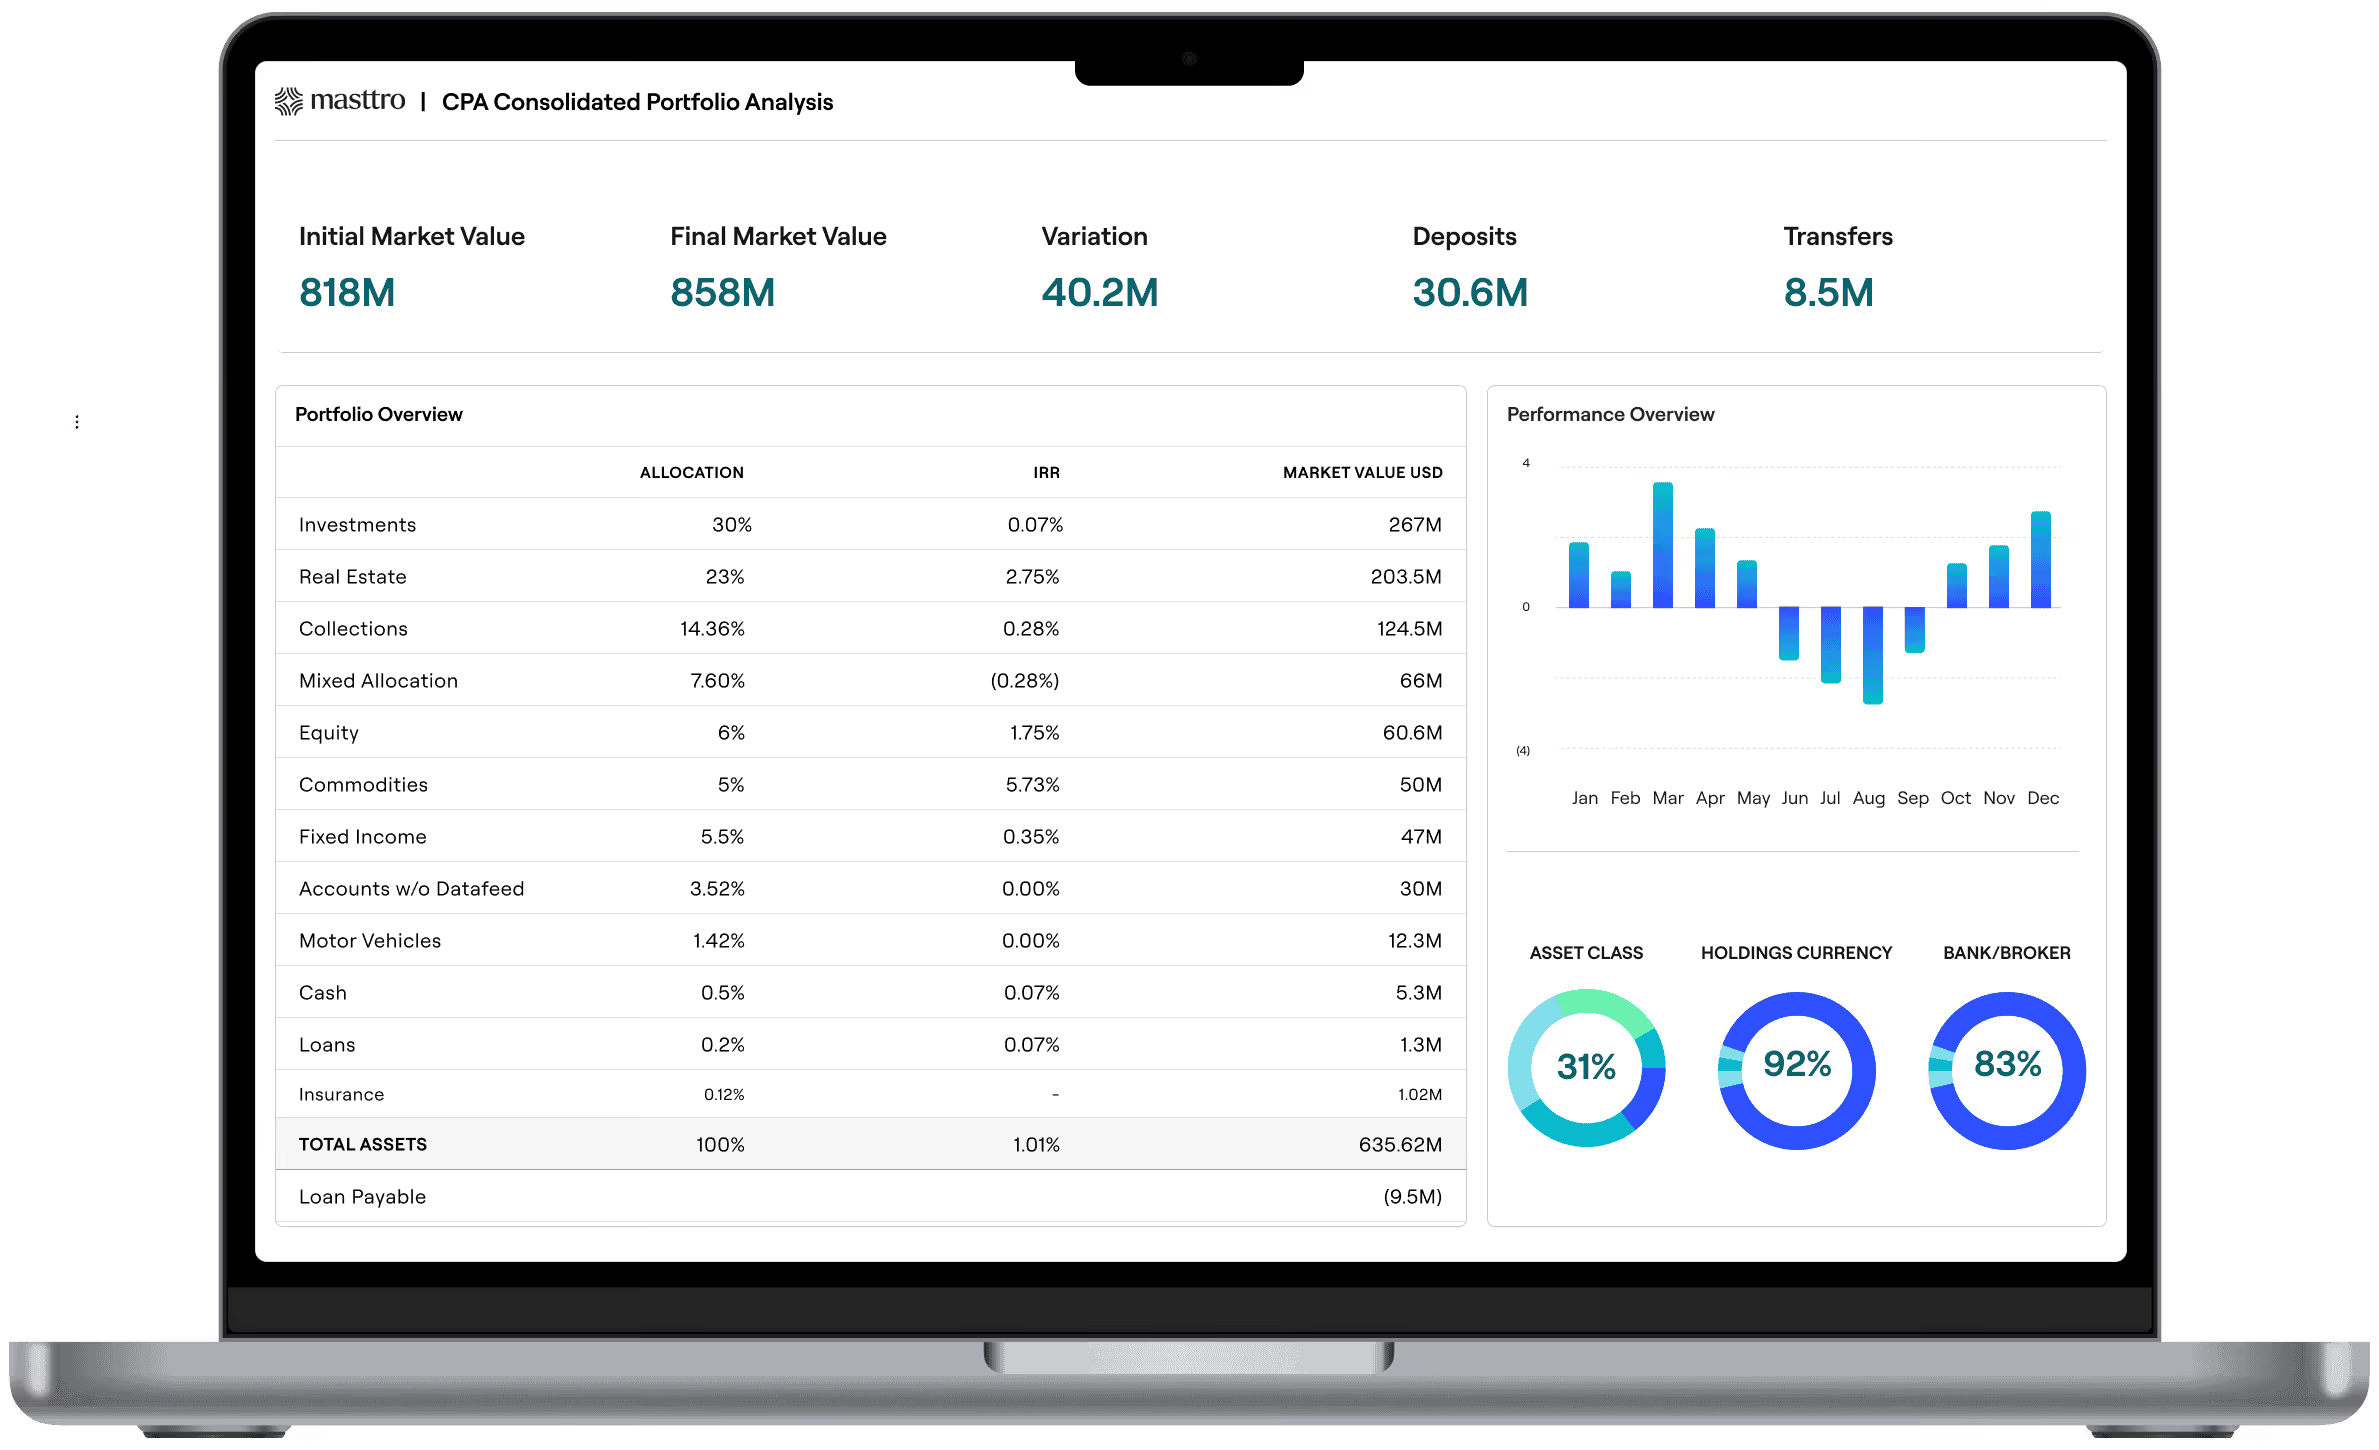
El software para family offices de Masttro se conecta con más de 750 entidades de custodia y bancos en más de 40 países, consolida todas las clases de activos y entidades en una única vista en tiempo real con acceso a datos en tiempo real, y utiliza la inteligencia artificial de Documents AI para leer notificaciones de solicitud de capital, extractos del valor liquidativo y formularios K-1. Stonebridge Family Office redujo el tiempo dedicado a la elaboración de informes mensuales de entre 8 y 10 horas a unas pocas horas tras pasarse a Masttro, y Jefferson River Capital gestiona una cartera de más de 1.000 millones de dólares con más de 200 inversiones alternativas con un equipo reducido. La tarifa de Masttro es fija y no está vinculada a los activos gestionados, por lo que el coste no aumenta a medida que crece el patrimonio de la familia.
Si quieres comparar las plataformas que utilizan las familias, consulta nuestra lista de los mejores programas de gestión de patrimonios familiares o descarga «La guía definitiva sobre programas de gestión de patrimonios familiares » para conocer las características, los modelos de precios y cuál es la opción más adecuada.
¿Qué modelo de «family office» se adapta mejor a tu patrimonio neto?
- Más de 100 millones de dólares en activos invertibles: un fondo de inversión (SFO) es viable y resulta rentable a partir de unos 250 millones de dólares.
- Entre 25 y 100 millones de dólares: una MFO ofrece servicios compartidos de gestión profesional de inversiones a una fracción del coste.
- Entre 10 y 30 millones de dólares: una «family office» externalizada o virtual coordina a los bancos privados y a los asesores.
- Cualquier nivel: la complejidad (entidades, países, mercados privados, generaciones) puede elevar o reducir el umbral.
Preguntas más frecuentes
¿Cuánto dinero se necesita para crear una «family office»?
La mayoría de los asesores recomiendan que una «family office» unifamiliar cuente con al menos 100 millones de dólares en activos invertibles, considerándose que el rango óptimo es de 250 millones de dólares o más. Las «family offices» que gestionan 250 millones de dólares o menos siguen gastando alrededor de 0,9 millones de dólares al año en su funcionamiento, según el informe de J.P. Morgan de 2026.
¿Son suficientes 10 millones de dólares para una family office?
No es adecuado para una SFO. Con 10 millones de dólares, los gastos de funcionamiento se llevarían la mayor parte de la rentabilidad de la cartera. Las familias de este nivel suelen recurrir a una family office externalizada o a una family office virtual articulada en torno a un banco privado o un asesor independiente.
¿Son suficientes 50 millones de dólares para una «family office» unipersonal?
Es posible, pero resulta caro. Una pequeña oficina típica que cuesta alrededor de 0,9 millones de dólares al año consumiría cerca del 2 % de 50 millones de dólares anuales. La mayoría de las familias de este nivel obtienen una mejor relación calidad-precio con una MFO.
¿Cuánto cuesta al año una family office?
La encuesta de J.P. Morgan de 2026 reveló que los costes medios anuales ascendían a 0,9 millones de dólares para las oficinas que gestionaban 250 millones de dólares o menos, a 1,7 millones de dólares para las que gestionaban entre 250 y 500 millones de dólares, a 3,3 millones de dólares para las que gestionaban entre 501 y 999 millones de dólares, y a 6,6 millones de dólares para las que gestionaban 1.000 millones de dólares o más.
¿Cuál es la diferencia entre una «family office» unifamiliar y una «family office» multifamiliar?
Una SFO presta servicio a una sola familia y es propiedad de esta, que también la controla. Una MFO presta servicio a varias familias con un equipo compartido y suele ser una asesora de inversiones registrada. Las MFO tienen un coste menor por familia, pero ofrecen a cada una de ellas menos control sobre las estrategias de inversión y la dotación de personal.
¿Cuál es el capital mínimo para una «family office» en Singapur?
En virtud de los regímenes de incentivos fiscales previstos en los artículos 13O y 13U, los fondos de family office deben disponer de un mínimo de 20 millones y 50 millones de dólares singapurenses, respectivamente, desde el momento de la solicitud.
«Utilizamos el CPA en todos los comités de inversión, sobre todo sus funciones de desglose de la cartera».
«Valoro mucho la facilidad de uso y la biblioteca de informes predefinidos que ofrece Masttro. Ha agilizado considerablemente nuestros procesos, lo que nos permite elaborar en cuestión de minutos informes que antes nos habrían llevado horas».
«Valoro mucho su excelente servicio de atención al cliente. El equipo es atento y comprometido, y no se limita únicamente a la implementación del software. Me han ayudado mucho en diferentes situaciones».