Principales conclusiones
Pide a tres personas de tu oficina familiar que esbocen la estructura de la misma y es probable que obtengas tres diagramas diferentes. El abogado tiene la versión de la última reestructuración, el contable tiene la que se ajusta a las declaraciones de impuestos y el titular tiene una tercera, elaborada en función de las dinámicas intrafamiliares.
Esa brecha se amplía con cada nuevo fideicomiso, sociedad de responsabilidad limitada (LLC) o jurisdicción. Deloitte Private estima que en 2024 había 8.030 oficinas familiares independientes en todo el mundo, y prevé que habrá 10.720 en 2030 (Deloitte Private, 2024). Más oficinas, todas ellas enfrentadas al mismo problema: el organigrama suele ser el primer documento que queda obsoleto.
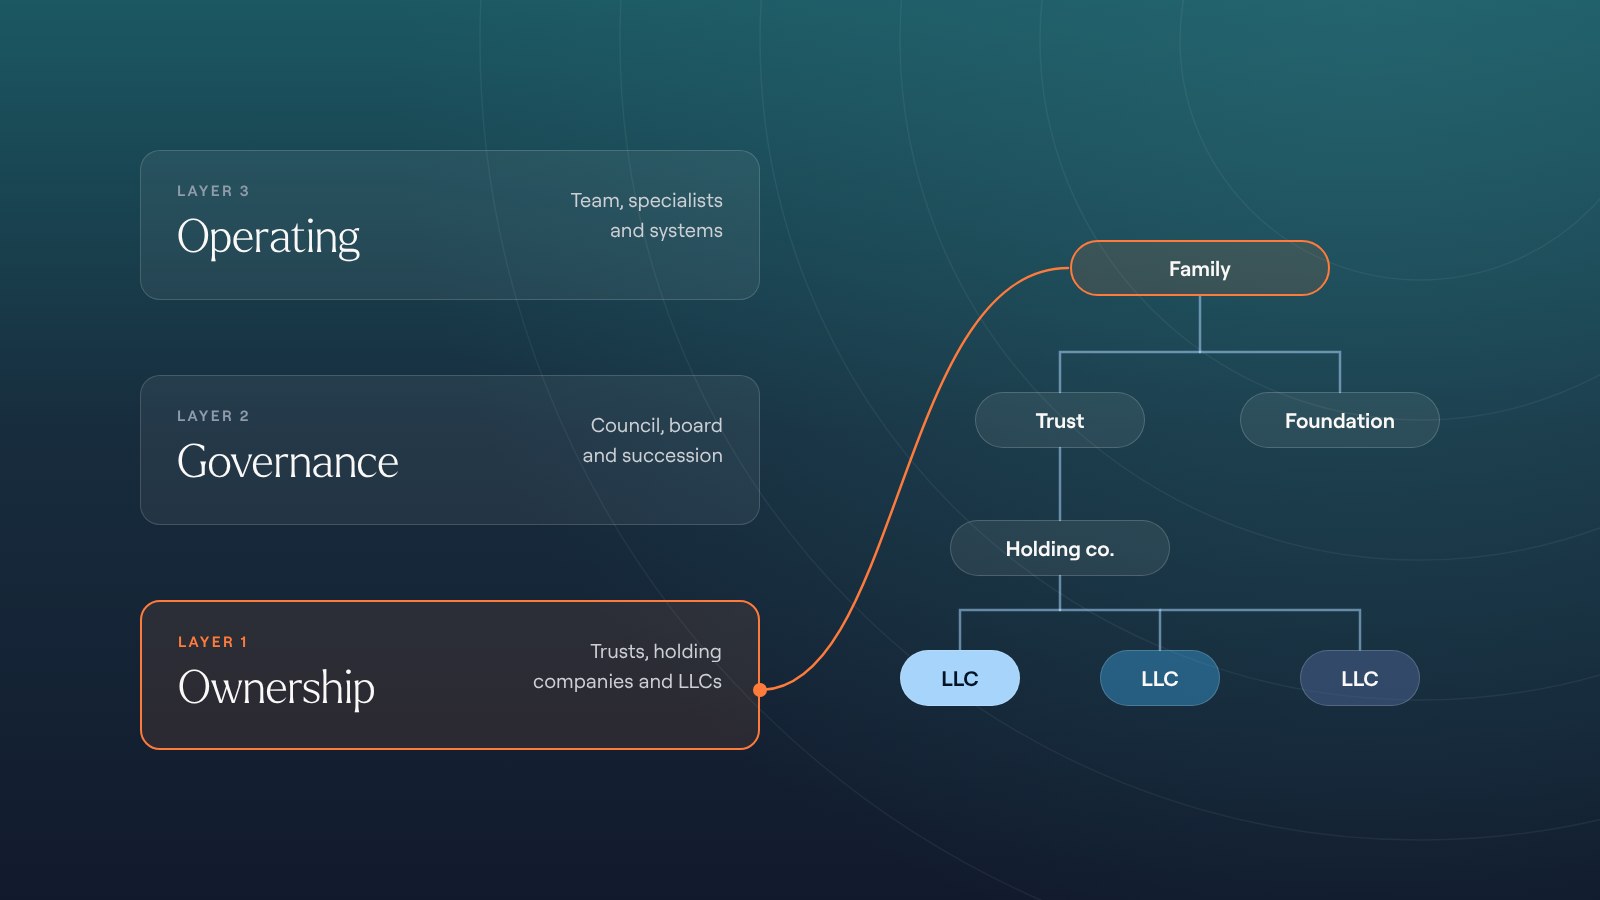
La estructura de una oficina familiar resulta más fácil de comprender una vez que se divide en tres niveles: quién es el propietario, quién toma las decisiones y quién realiza el trabajo. En este artículo se describe cómo elegir un modelo de oficina, organizar la propiedad, establecer los órganos de decisión y mantener una visión general actualizada a medida que aumentan el número de miembros de la familia y las participaciones.
¿En qué consiste la estructura de una «family office»?
La estructura de una «family office» consiste en la forma en que una familia organiza tres niveles distintos: el patrimonio que posee, las personas que deciden qué se hace con ese patrimonio y el equipo que lleva a cabo esas decisiones. La propiedad se sitúa en la base, las decisiones en el nivel intermedio y las operaciones en la cúspide.
Cada capa responde a una pregunta diferente y tiene un propietario distinto.
| Capa | Qué contiene | ¿Quién tiene la última palabra? |
|---|---|---|
| Titularidad | La estructura jurídica: sociedades de cartera, sociedades de responsabilidad limitada (LLC), fideicomisos, fundaciones y los activos que contienen | El director, junto con los asesores en materia de fideicomisos, sucesiones e impuestos |
| Gobernanza | Consejo familiar, junta directiva, comité de inversiones, constitución familiar, plan de sucesión | El consejo y la junta directiva |
| Funcionamiento | Personal, especialistas externos, sistemas y datos | El director general o el director de operaciones de la oficina, que depende del consejo de administración |
Muchas oficinas familiares surgen a raíz de un evento de liquidez, como la venta de una empresa en activo. De la noche a la mañana, la familia se encuentra con una gran cantidad de efectivo, una elevada carga fiscal y nadie cuyo trabajo a tiempo completo sea gestionar ninguna de las dos cosas. Los abogados suelen establecer primero la estructura de propiedad: los fideicomisos, las sociedades de cartera y las entidades que mantienen los activos. Las capas de inversión y de presentación de informes se añaden posteriormente.
Ese orden está al revés, porque la estructura tiene que funcionar a lo largo de varias generaciones, no solo para la persona que ganó el dinero. Si aún no has creado una «family office», empieza por informarte sobre cómo poner en marcha una.
Analizaremos los distintos aspectos por orden, empezando por una decisión que determina los tres: qué tipo de oficina quieres dirigir.
¿Qué modelo de «family office» se adapta mejor a tu familia?
El modelo de «family office» es una decisión que tiene que ver con el control, los costes y la cantidad de trabajo que la familia decide gestionar internamente. El modelo adecuado depende del tamaño del patrimonio, del número de ramas familiares y de la actitud de la familia respecto a la privacidad.
Aunque muchas oficinas familiares funcionan con una estructura mucho más reducida, una oficina media cuenta con 12 empleados (Informe Global sobre Oficinas Familiares de UBS 2025).
| Modelo | Riqueza típica | Controlar | Coste | Ideal para |
|---|---|---|---|---|
| Oficina unifamiliar | Personas con un patrimonio neto muy elevado, cuyo patrimonio les permite contar con un equipo dedicado | Completo | El coste fijo más elevado | Una vivienda unifamiliar con una estructura en niveles y de carácter privado |
| Oficinas multifamiliares | Por debajo de ese nivel | Compartido | Menores; comisiones de gestión, a menudo vinculadas a los activos gestionados | Servicios institucionales sin necesidad de construirlos |
| Oficina familiar virtual | Amplia gama | Más importancia a las decisiones, menos a la ejecución | Paga a los especialistas según los vayas utilizando | Una estructura central ágil con empresas externas de confianza |
| Oficina familiar integrada | Vinculado a la empresa operadora | Informal | Oculto en la nómina de la empresa | Los primeros años, cuando la empresa aún era líder del sector |
No existe un mínimo legal para constituir una «family office». Nuestra guía sobre el patrimonio neto mínimo requerido para una «family office » explica cuáles son los umbrales habituales.
Oficina unifamiliar
Una «family office» exclusiva responde únicamente ante una familia. Disfrutas de control total, total privacidad y un equipo que conoce cada una de las inversiones por su nombre. Además, asumes la totalidad de los costes, independientemente del rendimiento de la cartera.
Oficinas multifamiliares
Una «multi-family office» (MFO) distribuye un único equipo y un único conjunto de sistemas entre varias familias. Los costes se reducen, pero también la capacidad de personalización. Muchas MFO surgieron de un banco privado o de una empresa de gestión patrimonial, por lo que los titulares deben asegurarse de que el asesoramiento esté libre de conflictos de intereses. Las oficinas que utilizan software específico para «multi-family offices» pueden proporcionar a cada familia sus propios informes desde una única plataforma.
Oficina familiar virtual
Una oficina familiar virtual cuenta con un pequeño equipo básico (que a veces se compone de un único asesor de confianza) y contrata a especialistas en materia fiscal, jurídica y de gestión de inversiones. Este modelo resulta adecuado para aquellas familias que desean mantener el control sin tener que asumir los costes de personal para cada función. La clave está en la coordinación, un aspecto que abordamos en nuestros servicios de oficina familiar virtual.
Oficina familiar integrada
Dentro de la empresa familiar hay una oficina integrada. El director financiero de la empresa se encarga de pagar las facturas de la familia, y el personal de la empresa supervisa las inversiones de la familia. Da la sensación de que hay libertad, pero no es así.
Cuando la empresa familiar y el patrimonio privado de la familia comparten personal, es habitual que surjan conflictos de intereses y puntos ciegos. ¿De qué lado se posiciona el director financiero cuando la empresa y la familia tienen intereses divergentes? ¿Quién tiene una visión global de la situación cuando los activos personales figuran en los libros de la empresa? Una oficina integrada suele ser la etapa de transición antes de que se pueda establecer una estructura más permanente.
Sea cual sea el modelo que elijas, contará con una base más sólida: las estructuras que, de hecho, son titulares de los activos.
¿Cómo se deben estructurar las entidades que poseen el patrimonio?
El nivel de propiedad determina quién es responsable si algo sale mal, cómo se grava cada activo y quién controla qué. También es el nivel que las familias pierden de vista en primer lugar. Cada nuevo fideicomiso, sociedad de responsabilidad limitada (LLC) o sociedad holding extranjera añade una casilla al esquema, y este no se mantiene actualizado a menos que alguien se encargue de ello.
Sociedades de cartera y sociedades de responsabilidad limitada (LLC)
Una sociedad de cartera familiar suele situarse en la cúspide de la estructura y consolida la propiedad. Por debajo de ella, distintas sociedades de responsabilidad limitada (LLC) gestionan los activos individuales. La ventaja es la protección frente a la responsabilidad civil. Si un inquilino demanda a una de las LLC que gestiona un inmueble, la reclamación se limita a esa sociedad, en lugar de afectar al resto.
Fideicomisos y sociedades fiduciarias privadas
Las estructuras fiduciarias transfieren la titularidad del nombre del fideicomitente a un vehículo con sus propias condiciones, en beneficio de cada uno de los beneficiarios designados. Las familias con varios fideicomisos de gran envergadura a veces constituyen sociedades fiduciarias privadas para que actúen como fideicomisarios, lo que permite que esas decisiones se mantengan dentro de la familia. ¿Estás valorando la posibilidad de crear un fideicomiso por tu cuenta? Consulta la comparación entre fideicomiso y «family office».
Fundaciones privadas y entidades filantrópicas
La filantropía suele tener su propia rama en el esquema. Las fundaciones privadas permiten a la familia controlar las subvenciones, a cambio de una mayor carga administrativa y de la obligación de presentar documentación ante las autoridades públicas. Un fondo asesorado por donantes es más sencillo y fácil de constituir, pero ofrece menos control.
Estructuras interjurisdiccionales
Cuando una familia tiene empresas en dos países, las dudas se duplican. ¿Qué país grava los ingresos? ¿En qué moneda hay que presentar la declaración? ¿Qué administrador responde ante qué tribunal? La planificación y la optimización fiscales transfronterizas son tareas complejas, por lo que conviene consultar a asesores de prestigio que cuenten con la autorización necesaria en cada jurisdicción. Mientras tanto, invierte en un sistema de información compartida que permita a todos trabajar a partir de un mismo esquema.
Un ejemplo de cuadro de propiedad
A continuación se muestra una estructura simplificada e hipotética.
El gráfico muestra la cadena de propiedad. Obsérvese que el avión, el yate y la colección de arte también forman parte de sus respectivas sociedades de responsabilidad limitada (LLC), justo al lado de la cartera.
| Nivel | Vehículo | Qué contiene |
|---|---|---|
| 1 | Director y cónyuge (G1) | Constituir el fideicomiso familiar; aportar fondos directamente a la fundación privada |
| 2 | Fideicomiso familiar (dinástico), con una sociedad fiduciaria privada como fideicomisaria | El 100 % de la sociedad matriz |
| 2 | Fundación privada, financiada por el capital, al margen del fideicomiso | Fondo de dotación destinado a la concesión de subvenciones |
| 3 | Sociedad de cartera | Las sociedades de responsabilidad limitada que figuran a continuación |
| 4 | Sociedad de Responsabilidad Limitada de Inversiones | Cartera pública y efectivo |
| 4 | Mercados privados, S.L. | Fondos de capital riesgo y otros activos alternativos |
| 4 | Sociedades de responsabilidad limitada inmobiliarias, una por inmueble | Viviendas, edificios comerciales |
| 4 | Sociedades de responsabilidad limitada del sector aeronáutico y marítimo | Aviones, yates |
| 4 | Art, S.L. | La colección |
Incluso este ejemplo básico combina activos líquidos y no líquidos, y añade una segunda moneda en el momento en que se incorpora una propiedad en el extranjero. Ahí es donde las hojas de cálculo empiezan a fallar. No pueden mostrar porcentajes de propiedad por niveles, y una tercera moneda no hace más que aumentar aún más la complejidad.
Masttro se creó en el seno de una «family office» multigeneracional en 2010 por parte de profesionales que se propusieron resolver precisamente este problema: ofrecer una visión global del patrimonio repartido entre distintas entidades, jurisdicciones, divisas y clases de activos. El «Global Wealth Map» elabora el esquema de propiedad a partir de datos en tiempo real de empresas, fideicomisos, sociedades de responsabilidad limitada (LLC) y fundaciones, mientras que la plataforma mantiene los activos relacionados con el estilo de vida en la misma vista que la cartera.
Jefferson River Capital implementó Masttro en una cartera de más de 1.000 millones de dólares, con más de 200 inversiones alternativas, en tres meses o menos. Descubre cómo. Lee el caso práctico
¿Cómo se crea la capa de gobernanza?
Este nivel determina quién puede tomar qué decisiones y cómo resuelve la familia los desacuerdos. La mayoría de las oficinas lo formalizan: casi tres cuartas partes de las oficinas familiares cuentan con consejos de administración, con una media de cuatro miembros (Deloitte Private, 2024).
Consejo familiar y constitución familiar
Un consejo familiar representa a la familia, no a la oficina familiar. Otorga un puesto a cada rama y generación, lo cual cobra importancia con el paso del tiempo, a medida que un pequeño grupo de hermanos se convierte en un conjunto de primos que quizá apenas se conozcan entre sí. Una constitución familiar recoge por escrito lo acordado: la misión, quién se considera parte de la familia y cómo se resuelven los conflictos.
Consejo de administración y comité de inversiones
El consejo de administración supervisa la oficina: el presupuesto, la contratación de altos cargos y los riesgos. El comité de inversiones establece los objetivos de asignación de activos y aprueba a los gestores de acuerdo con una política de inversión. ¿Deberían los miembros de la familia formar parte tanto del consejo como del comité? Algunos lo hacen, pero contar con un miembro independiente en cada uno de ellos aporta objetividad y facilita decir «no» a un familiar.
Planificación de la sucesión
La sucesión forma parte de la estructura. Sin embargo, solo el 53 % de las familias cuenta con un plan de sucesión patrimonial, frente al 47 % registrado en 2024 (Informe Global de Family Offices de UBS de 2025). El resto confía en la memoria y la buena voluntad para llevar a cabo la mayor transferencia de patrimonio que jamás realizarán. Un plan real establece quién asumirá cada función, cómo se prepararán las generaciones futuras y quién controlará cada instrumento a continuación.
Antes de dar por terminada esta capa, comprueba que estos documentos existan y estén actualizados:
- Constitución familiar
- Declaración de política de inversión
- Plan de sucesión, que abarca tanto los cargos como los activos
- Documentos de planificación sucesoria de cada mandante, correspondientes al cuadro de titularidad
- Estatutos de la junta directiva y de las comisiones
Los marcos de gobernanza por escrito perduran. Son la clave para que el patrimonio generacional sobreviva a la retirada del fundador. Una vez establecidas las normas, estas determinan todas las decisiones de inversión y gasto. Nuestra guía sobre estrategia de family office parte de ahí.
Pero ten en cuenta que no son los documentos los que dirigen una oficina, sino las personas.
El equipo operativo: el equipo que se encarga de la gestión de la oficina
El nivel operativo lo conforman el equipo de la family office y las empresas externas que ejecutan las instrucciones del consejo de administración. La mayoría de las family offices mantienen una estructura reducida, y los presupuestos explican el motivo: los gastos de personal, infraestructura y tecnologías de la información representaron el 56 % de los costes de las family offices en 2024 (Informe Global sobre Family Offices de UBS, 2025).
Entre las funciones habituales de una «family office» se incluyen:
- Director general o director: marca la dirección a seguir y rinde cuentas ante la junta directiva y el consejo.
- Director de inversiones: establece las estrategias de inversión, supervisa las carteras de inversión y se encarga de la gestión de riesgos.
- Director financiero: tesorería, fiscalidad, planificación financiera, contables externos.
- Director de Operaciones (COO): servicios administrativos, proveedores, elaboración de informes y ciberseguridad.
- Contables: conciliación, pago de facturas, solicitudes de aportación de capital, formularios K-1.
Pocas oficinas necesitan contratar a los cinco. La verdadera decisión es qué se externaliza y qué se gestiona internamente. Muchas familias confían la gestión de sus inversiones a gestores patrimoniales o a un director de inversiones (CIO) externo, y recurren a despachos externos para los asuntos fiscales y jurídicos. Mantén internamente todo aquello que requiera un profundo conocimiento de la familia y externaliza todo aquello que un especialista pueda llevar a cabo más fácilmente a gran escala.
Un equipo reducido solo funciona si los sistemas se encargan del trabajo repetitivo. Dos personas no pueden conciliar manualmente una docena de custodios cada mes y, además, responder al director ese mismo día. Para eso existe el software específico para family offices.
Un equipo ágil necesita los sistemas adecuados. Consigue la guía para crear una infraestructura tecnológica para una family office. Descarga el libro electrónico
Para las familias estadounidenses, existe una restricción más, impuesta por Washington, D.C.
Normativa estadounidense: la exención para las «family offices» de la SEC
Según la norma de la SEC sobre las oficinas familiares, una oficina familiar que cumpla los requisitos queda excluida de la definición de «asesor de inversiones» que figura en la Ley de Asesores de Inversiones, por lo que no está obligada a registrarse. La SEC aprobó la Norma 202(a)(11)(G)-1 el 22 de junio de 2011 (SEC), después de que la Ley Dodd-Frank eliminara la exención en la que se habían basado muchas oficinas.
La oficina debe cumplir tres condiciones:
- Solo asesora a «clientes familiares», tal y como los define la normativa.
- Es propiedad al 100 % de clientes familiares y está controlada exclusivamente por miembros de la familia o entidades familiares.
- No se presenta ante el público como una asesoría de inversiones.
Si incorporas a un copropietario que no tenga relación contigo o empiezas a asesorar a la familia de un amigo, es posible que la exención deje de aplicarse.
Esto no constituye asesoramiento jurídico; consulta con un abogado para aclarar tu situación. Las empresas con activos o familiares fuera de EE. UU. también se enfrentan a otros regímenes, por lo que las estructuras transfronterizas requieren la asistencia de un abogado local.
En cualquier caso, solo se puede demostrar quién es el propietario y quién controla la oficina si el organigrama está actualizado el día en que alguien lo solicite.
"Masttro nos permite responder a todas las preguntas desde la perspectiva del propietario. ¿Qué activos tengo? ¿Dónde los tengo? ¿Quién conoce esta información y quién se encarga de ella?".

Cinco cuadros de mando que todo propietario de patrimonio necesita

¿Cómo se consigue que la estructura siga siendo visible a medida que crece?
Un organigrama solo resulta útil si está actualizado. Cada nueva empresa, cuenta y jurisdicción debe situarse en el lugar adecuado el mismo día de su creación; de lo contrario, el organigrama pasa a ser obsoleto.
«Visible» significa que, en cualquier momento, puedes responder a cuatro preguntas: quién es el propietario de este activo, a través de qué vehículo, en qué moneda y cuál es su valor actual.
La presentación de informes consolidados en toda la estructura del grupo lo hace posible para cada activo. La alternativa es que los responsables reciban un PDF trimestral que ya está desactualizado al recibirlo, y que el director de operaciones se pase la semana previa a cada reunión del consejo de administración reconstruyendo el gráfico a partir de los extractos.
Así pues, deja de considerar el gráfico como un simple documento y conviértelo en una fuente de información fiable. Alimenta el gráfico con datos en tiempo real de los depositarios e incorpóralo a los paneles de control de inversiones que la familia ya utiliza. El director de inversiones de Jefferson River Capital lo expresó con claridad:
«Desde el punto de vista visual y de la interfaz de usuario, esta es, con diferencia, la plataforma más sencilla para añadir activos y visualizar nuestro mapa familiar». Daniel Forman, director de sistemas de información de Jefferson River Capital
Se trata del «Mapa de la riqueza mundial», alimentado por la agregación de datos de Masttro, procedente de más de 750 fuentes de custodios de más de 40 países, en una nube privada suiza a la que ni siquiera los empleados de Masttro pueden acceder a tus datos.
Descubre cómo un mapa interactivo puede mostrar todas las entidades, fideicomisos y activos que posee una familia, en distintas jurisdicciones y divisas. Explora el Mapa de la Riqueza Global
Preguntas frecuentes
¿De cuánto patrimonio se necesita para crear una «family office» unifamiliar?
No existe un mínimo legal. El criterio determinante es si el patrimonio permite mantener un equipo dedicado año tras año; las oficinas familiares emplean a una media de 12 personas (UBS, 2025). Por debajo de ese umbral, una oficina multifamiliar o virtual suele resultar más económica.
¿Qué porcentaje del presupuesto de una family office se destina al personal y a los sistemas?
La mayor parte. Los gastos en personal, infraestructura y tecnologías de la información representaron el 56 % de los costes de las family offices en 2024 (UBS, 2025).
¿Debería una «family office» constituirse como una sociedad de responsabilidad limitada (LLC) o como un fideicomiso?
Normalmente ambas cosas, ya que desempeñan funciones diferentes. La propia oficina suele ser una sociedad de responsabilidad limitada (LLC) que contrata a personal y firma contratos. Los fideicomisos gestionan los activos en nombre de los beneficiarios. Tu asesor fiscal y tu asesor en materia de fideicomisos deberían determinar la combinación adecuada.
¿Puede una «family office» prestar servicios a más de una familia y seguir estando exenta del registro ante la SEC?
En general, no. Según la normativa de la SEC, se consideran miembros de la familia los descendientes de un antepasado común que no se encuentre a más de diez generaciones de distancia de la generación más joven de la familia, así como sus cónyuges. También pueden ser clientes determinados empleados clave y los fideicomisos familiares. Una asesoría que preste servicios a familias sin vínculo familiar suele estar obligada a registrarse o a buscar otra exención.
¿De cuántas personas necesita disponer una family office?
La media es de 12 (UBS, 2025), pero muchas funcionan con una plantilla reducida y subcontratan los servicios de inversión, fiscales y jurídicos.
¿Cómo gestionan las family offices las entidades que tienen en varios países?
Asesores jurídicos locales en cada jurisdicción y una visión global de todas ellas. El trabajo jurídico se lleva a cabo a nivel local; la información sobre quién es propietario de qué y en qué moneda se centraliza en un único lugar.
¿Puede Masttro trazar un mapa de las entidades y la estructura de propiedad de nuestra familia?
Sí. El «Global Wealth Map» muestra empresas, fideicomisos, sociedades de responsabilidad limitada (LLC) y fundaciones en una única vista en tiempo real. La plataforma Masttro, más amplia, incluye activos inmobiliarios, obras de arte, aeronaves y yates junto a la cartera, con datos de más de 750 custodios de más de 40 países.
«Lo más valioso para nosotros ha sido obtener una visión completa y organizada de toda nuestra estructura patrimonial. Hoy en día, tenemos una idea mucho más clara de lo que poseemos, dónde se encuentra y cómo se relacionan entre sí las diferentes entidades e inversiones».
"Masttro nos permite consolidar todos los custodios y configurar toda la estructura legal para ofrecer a nuestros clientes una visión integral de sus activos."

«Un punto de inflexión para el rendimiento de la cartera y la visualización del organigrama».