
Wichtigste Erkenntnisse

Was ist ein Family-Office-Dashboard?
Ein Family-Office-Dashboard ist eine strukturierte Sammlung anpassbarer Ansichten, die einheitliche Leistungskennzahlen über Verwahrstellen, juristische Personen, Währungen, Anlageklassen und Interessengruppen hinweg darstellen. Es dient dazu, wiederkehrende Fragen zu beantworten, ohne die Antwort jedes Mal neu erstellen zu müssen. Ein Family-Office-Dashboard sollte Ihnen sofortige Antworten darauf liefern, welche Vermögenswerte wir besitzen, wie sich diese entwickeln, welche Zahlungen anstehen und was sich seit dem letzten Quartal geändert hat.
Es gibt wichtige Unterschiede zwischen einem Dashboard, einem Bericht und einem Portal.
- Ein Dashboard ist interaktiv und für den häufigen Gebrauch konzipiert. Es unterstützt die Entscheidungsfindung.
- Ein Bericht ist eine gebündelte Ausgabe, beispielsweise Quartalsberichte, ein Monatsbericht oder eine Vorstandsunterlage, die in regelmäßigen Abständen verteilt wird. Er dient der Kommunikation.
- Digitale Portale bilden die Bereitstellungsebene und bieten eine Lösung dafür, wie Auftraggeber, Familienangehörige und Berater sicher auf die Informationen zugreifen können.
Ein Family Office benötigt alle drei Komponenten, die auf denselben aggregierten Daten basieren. Wenn das Dashboard und das Quartalspaket voneinander abweichen, hat das Dashboard den Kürzeren gezogen.
Warum scheitern Family-Office-Dashboards?
Bei Family-Office-Dashboards liegt das Problem nicht im Design, sondern in den Daten. Die Diagramme sind in der Regel korrekt. Das Problem ist, dass ein Auftraggeber eine Folgefrage stellt und niemand diese anhand der Angaben auf dem Bildschirm beantworten kann. Auf diese Weise verliert ein Dashboard die Aufmerksamkeit der Anwesenden, und ein Vermögensinhaber verliert das Vertrauen in die Zahlen, die ihm vorgelegt werden.
Bilanzauszüge und Portale einzelner Verwahrstellen wurden so konzipiert, dass jeweils nur ein Konto angezeigt wird. Das Vermögen von UHNW-Familien ist jedoch nicht in dieser Form strukturiert. Es verteilt sich auf Trusts, Joint Ventures, Holdinggesellschaften und Stiftungen, in verschiedenen Währungen, wobei ein Drittel des Wertes auf private Anlagen entfällt, deren Wert – wenn überhaupt – nur einmal pro Quartal gemeldet wird.
Das typische Problem ist, dass das Dashboard den Anschein erweckt, fertig zu sein, obwohl dies nicht der Fall ist. Die Angaben zu den privaten Vermögenswerten sind vier Monate veraltet, zwei Unternehmen fehlen, und bei den Bargeldbeständen wird Geld berücksichtigt, auf das die Familie tatsächlich keinen Zugriff hat.
Die Lösung liegt nicht in einem besseren Diagramm. Es ist ein einziger Satz von Zahlen, der hinter jeder Ansicht steht: jedes Konto, jede Einheit, jede private Beteiligung – abgeglichen und datiert, mit einem Rückverweis auf die Quelle. Wenn Sie dies mit den richtigen Tools umsetzen, ist die Folgefrage keine Bedrohung mehr. Sie ist nur noch einen Klick entfernt und stärkt das Vertrauen in Ihre Zahlen und Ihren Wert für den Auftraggeber.
Die folgenden zehn Dashboards sind nach den vier Fragen gruppiert, die einem Family Office tatsächlich gestellt werden. Die letzte Gruppe ist diejenige, die die meisten Family Offices überspringen – und die darüber entscheidet, ob den ersten drei Glauben geschenkt wird.
Was gehört uns?
1. Interaktive Vermögenskarte
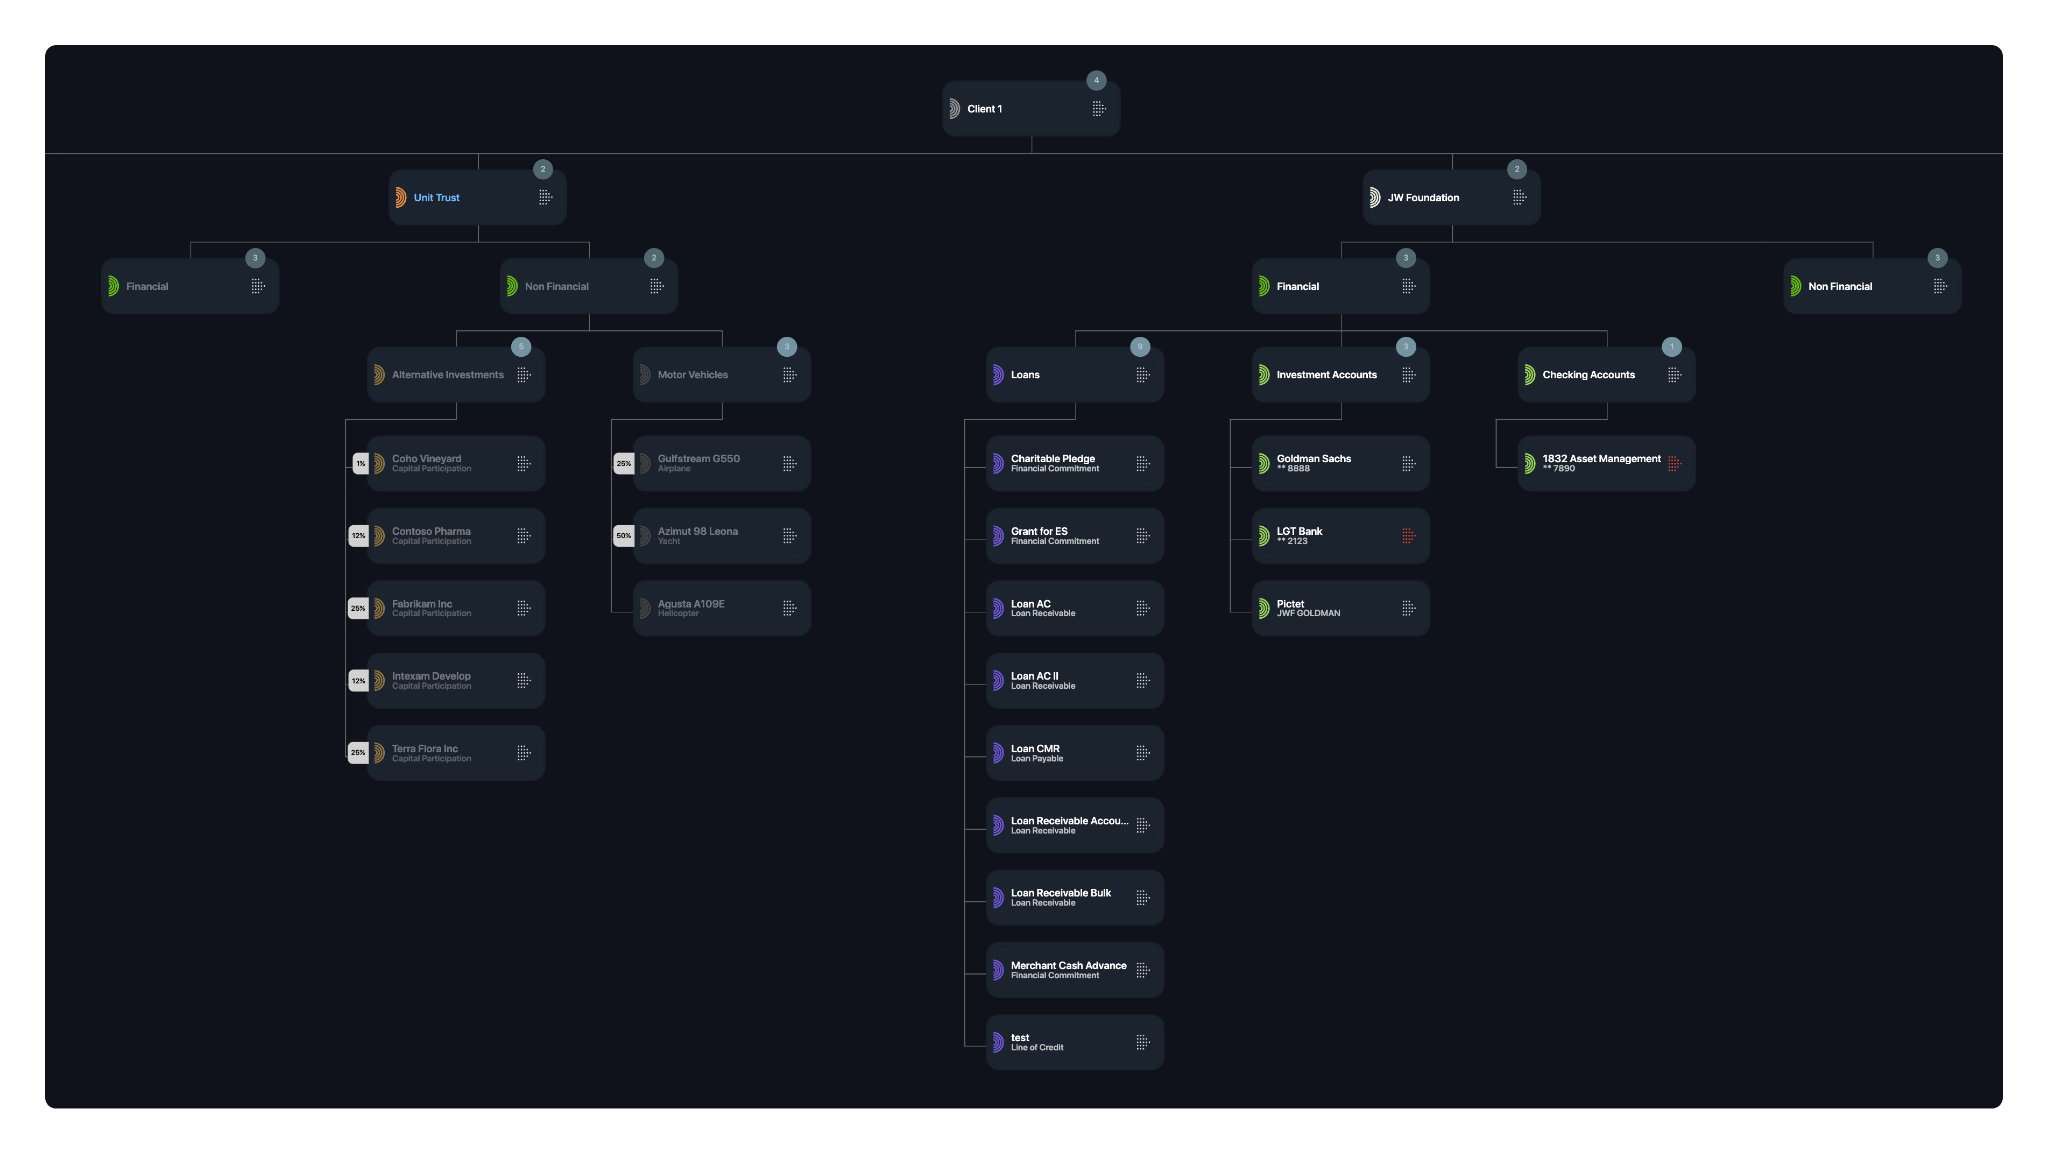
Für eine sehr vermögende Familie ist die Frage „Was besitzen wir?“ selten eine einfache Auflistung. Es handelt sich vielmehr um eine Struktur. Vermögenswerte werden ganz oder teilweise über Treuhandgesellschaften, Joint Ventures, Holdinggesellschaften und Anlagevehikel gehalten, und ein und derselbe zugrunde liegende Vermögenswert kann auf drei Ebenen der Übersicht erscheinen.
Warum es wichtig ist
Eine herkömmliche Bilanz glättet diese Struktur und lässt außer Acht, was die Familie eigentlich wissen muss: Wer besitzt was, zu welchem Anteil und über welche Gesellschaft? Das Nachbilden dieser Struktur in Tabellenkalkulationen ist zeitaufwendig und – was noch wichtiger ist – nicht überprüfbar. Am übersichtlichsten ist eine visuelle Darstellung, die alle juristischen Personen im Portfolio sowie die Verbindungen zwischen ihnen aufzeigt.
Kernelemente
- Eine grafische Baumstruktur, die alle Vermögenswerte abbildet und mit den jeweiligen Beteiligungen verknüpft ist.
- Alle Arten von Vermögenswerten: Immobilienbestände, Sammlerstücke, Private-Equity-Beteiligungen, operative Unternehmen, Kredite, Kryptowährungen.
- Wert und Beteiligungsquote pro Vermögenswert, mit Durchsicht auf die zugrunde liegende Beteiligung.
- Von jedem Knoten aus können Sie einen Drilldown zu den darunterliegenden Konten, Vermögenswerten und Transaktionen durchführen.
- Dashboards zur Nachfolgeplanung, die Generationswechsel simulieren, bevor sie stattfinden.
Fragen, die darin beantwortet werden
- Wie sieht das Gesamtbild all unserer Bestände über alle Strukturen hinweg aus?
- Wenn wir eine Investition tätigen oder eine Schenkung vornehmen möchten, welche Vermögenswerte stehen dann zur Verfügung und sind unbelastet?
- Wie hoch sind unsere Beteiligungsanteile an einem bestimmten Vermögenswert?
- Wie verteilt sich das Vermögen auf Familienmitglieder, Treuhandfonds und Generationen?
Wo es bricht
Doppelzählungen sind ein häufiges Problem innerhalb komplexer Vermögensstrukturen. Wenn ein Vermögenswert über mehrere Ebenen hinweg gehalten wird und die Plattform die Eigentumsverhältnisse nicht nachvollziehen kann, ist die konsolidierte Zahl auf eine Weise falsch, die schwer zu erkennen ist, einem Familienmitglied jedoch leicht auffällt.
Die „Global Wealth Map“ von Masttro wurde genau für diesen Zweck entwickelt. Wenn Sie sehen möchten, wie sie funktioniert, können Sie sich eine Schritt-für-Schritt-Anleitung zur interaktiven Vermögenskarte ansehen.
Daniel Forman, CIO von Jefferson River Capital, bezeichnete sie als „die mit Abstand einfachste Plattform, um Vermögenswerte hinzuzufügen und unsere Familienstruktur zu visualisieren“.
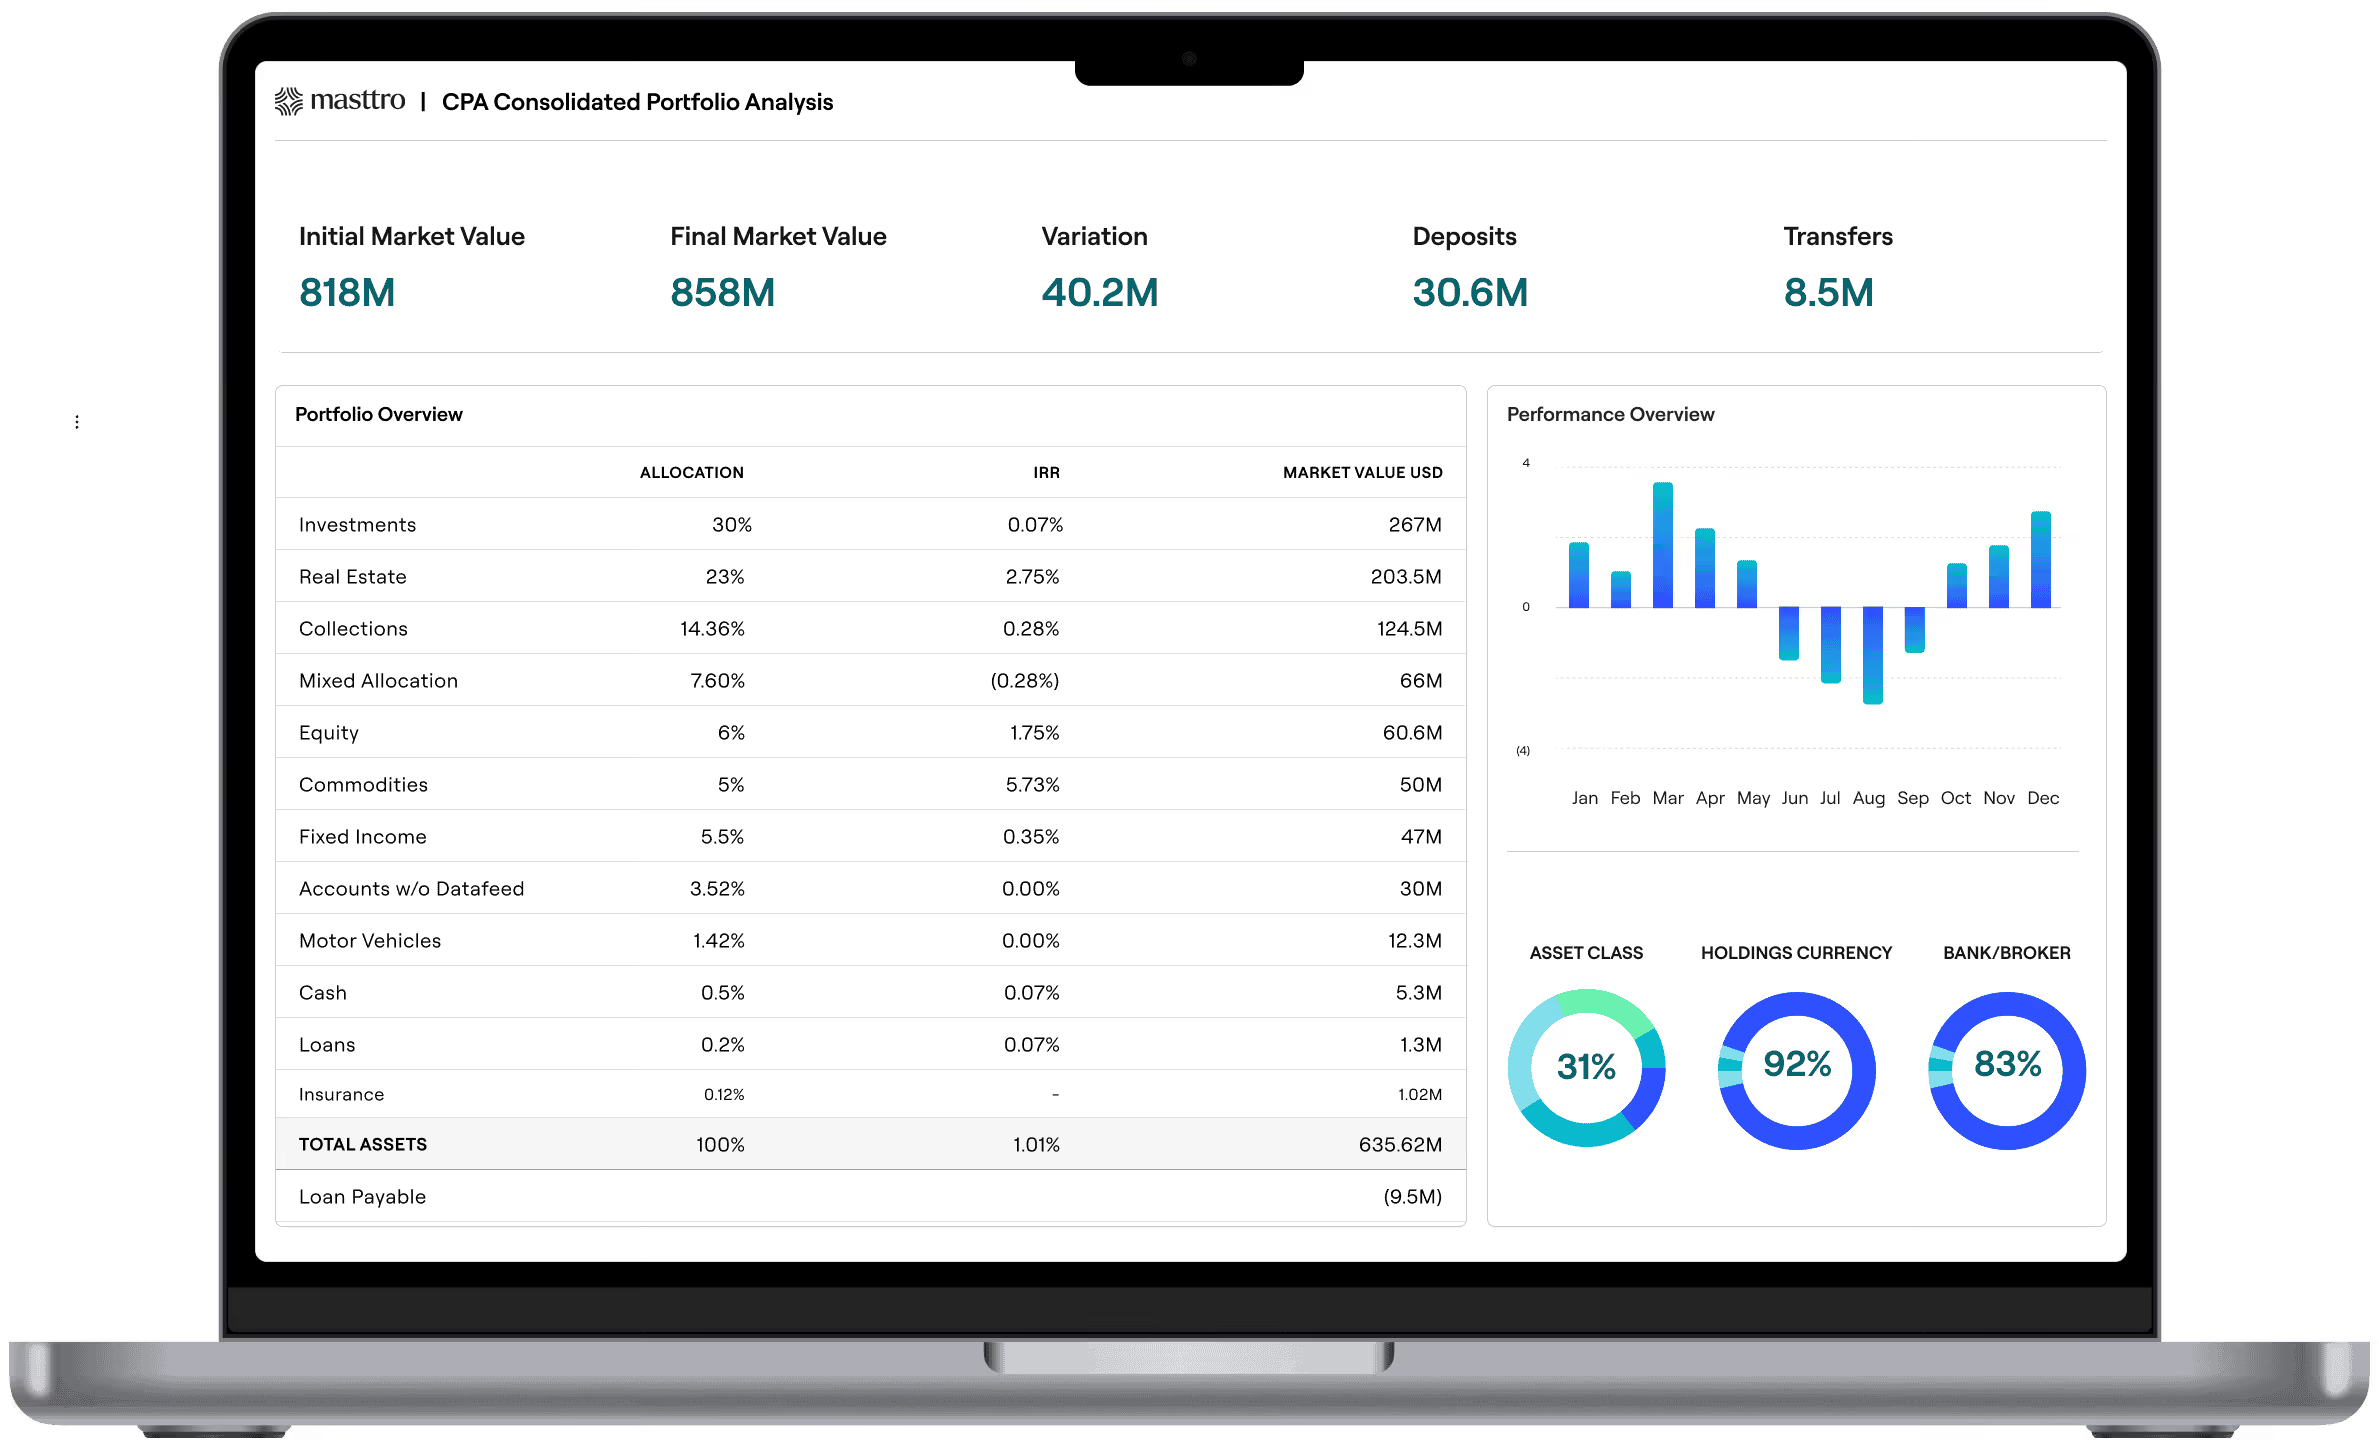
2. Portfolioübersicht
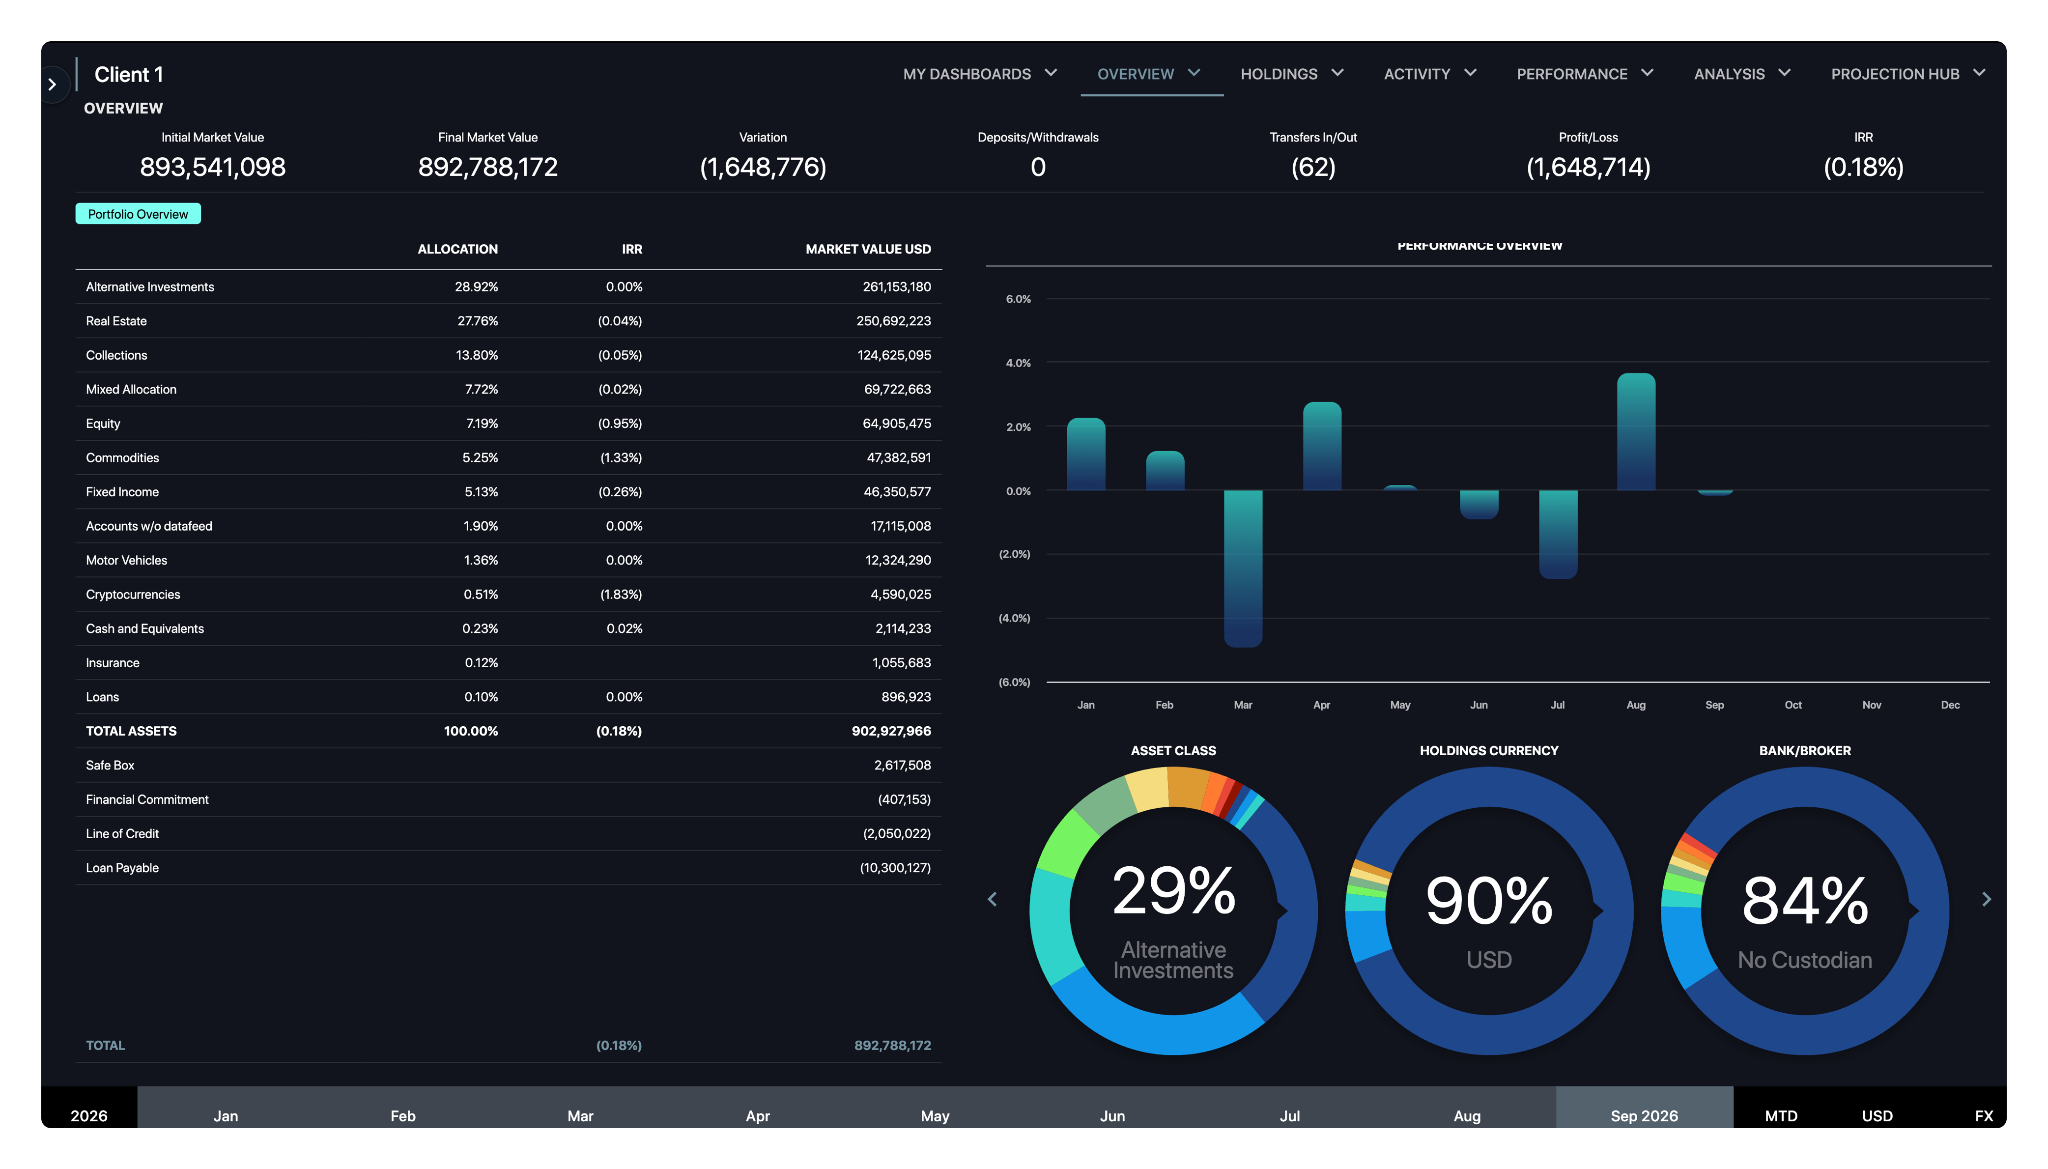
Ganz gleich, ob Sie ein Einzel- oder ein Multi-Family-Office betreiben: Die Portfolioübersicht ist die zentrale Ansicht – diejenige, die ein Auftraggeber als Erstes öffnet und in der sich das Investmentteam täglich zurechtfindet.
Warum es wichtig ist
Familien wünschen sich einen On-Demand-Zugriff auf alle Bestandteile eines komplexen Portfolios – Bargeldbestände, alternative Anlagen und börsennotierte Wertpapiere – in einer integrierten Übersicht, in einer Basiswährung und zum Stichtag. Um dies zu erreichen, ist eine Datenaggregation über Depotbanken, Privatbanken und Vermögensverwalter hinweg erforderlich, ergänzt durch die Extraktion von Daten aus Dokumenten, die als PDF-Dateien eingehen. Die Finanzaggregation umfasst die liquiden Finanzanlagen; die größere Herausforderung besteht in allem, was nicht über einen Datenfeed eingeht. Masttro bezieht Daten von mehreren Depotbanken aus über 700 direkten Verbindungen zu Depotbanken in mehr als 40 Ländern, sodass der Überblick in Echtzeit vorliegt und nicht erst monatlich rekonstruiert werden muss.
Kernelemente.
- Nach Anlageklassen gegliederte Bestände, wobei öffentliche und private Vermögenswerte klar voneinander getrennt sind.
- Wertentwicklung nach Zeitraum (MTD, QTD, YTD, seit Auflegung) mit Angabe der Methodik.
- Interner Zinsfuß sowie zeitgewichtete Rendite, jeweils mit einer Begründung.
- Vermögensallokation im Vergleich zu Anlagestrategien und politischen Zielen, wobei Abweichungen hervorgehoben sind.
- Portfoliowerte für Konten in verschiedenen Währungen mit einer einheitlichen Basiswährung.
Fragen, die es beantwortet.
- In welche Anlagen investieren wir, und in welchem Verhältnis?
- Wie entwickelt sich das Portfolio, und worauf ist dieses Ergebnis zurückzuführen?
- In welchen Bereichen weicht die Mittelzuweisung von den politischen Vorgaben ab?
Wo es bricht
Begriffe werden unterschiedlich interpretiert. Der eine nennt geldgewichtete Renditen, der andere zeitgewichtete – beide haben Recht, und aus dem Treffen wird eine Diskussion über Rechenweisen. Geben Sie die Methode in der Ansicht an und halten Sie sie überall einheitlich.
Hinter dieser Ansicht steht das Modul „Konsolidierte Portfolioanalyse“, und im Portfoliomanagement-Center wird die Allokation anhand der Anlagepolitik überprüft. Stonebridge Family Office nutzt dieses Modul live in Kundengesprächen anhand von Echtzeit-Benchmarks.
3. Lifestyle- und Leidenschafts-Assets
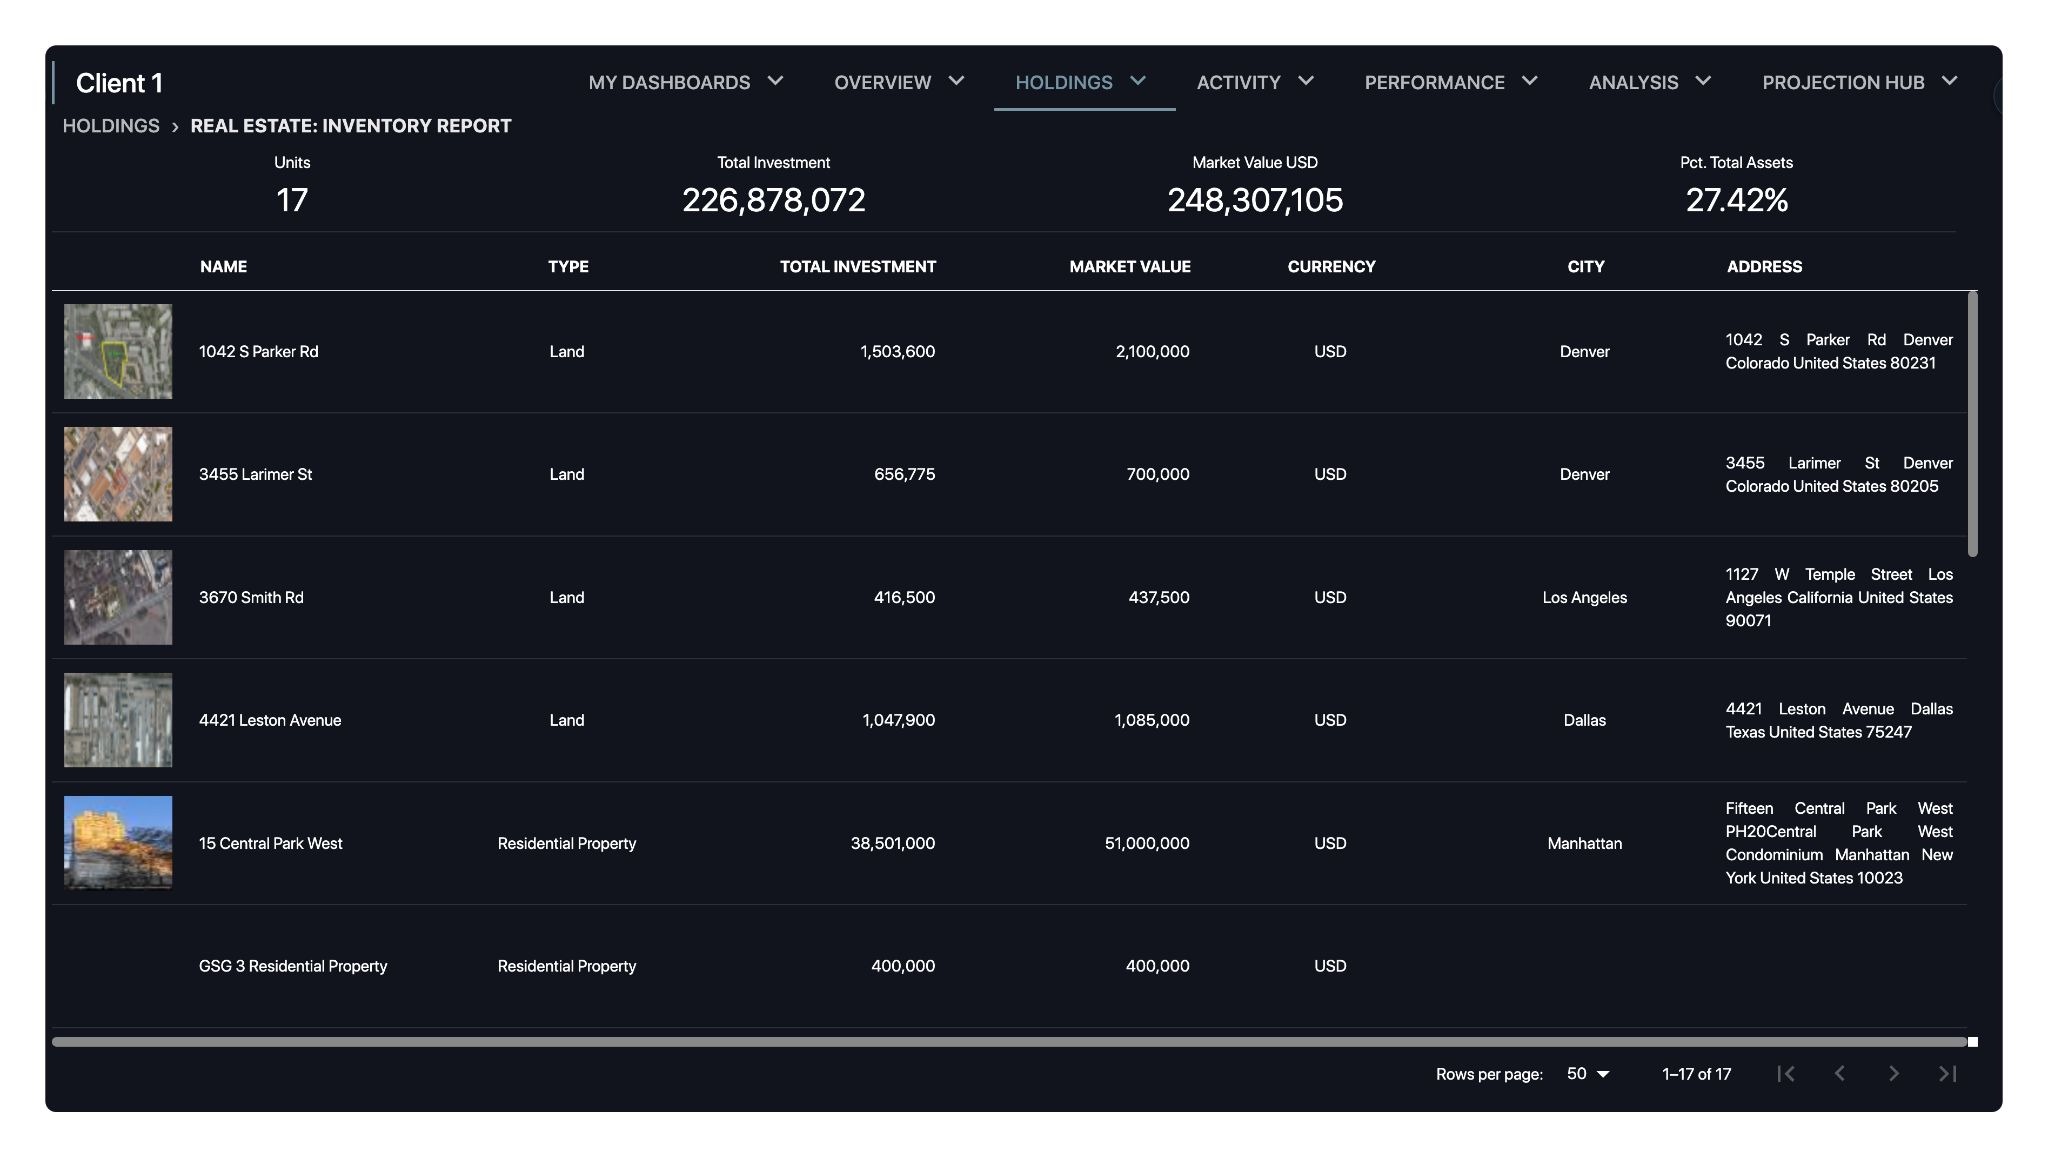
Die meisten Berichtsplattformen behandeln Kunst, Immobilienbesitz, Flugzeuge, Yachten und Sammlungen nur am Rande oder lassen sie ganz außer Acht. Für viele Familien machen sie jedoch einen wesentlichen Teil des Nettovermögens aus und haben fast den gesamten emotionalen Stellenwert.
Warum es wichtig ist
Ein Dashboard, das 70 % des Familienvermögens abbildet, ist keine einzige Quelle der Wahrheit. Es handelt sich um einen Portfoliobericht mit einer Lücke, die die Familie aus dem Gedächtnis füllt. Versicherungsverlängerungen, Bewertungstermine, Eigentumsübertragungen und Nachlassplanung hängen alle davon ab, dass diese Vermögenswerte mit derselben Sorgfalt nachverfolgt werden wie eine börsennotierte Aktienposition.
Kernelemente
- Jeder Vermögenswert mit Anschaffungskosten, letzter Bewertung und Bewertungsstichtag.
- Die juristische Person oder das Familienmitglied, in deren bzw. dessen Besitz sich die Anteile befinden, sowie der Beteiligungsanteil.
- Dem Vermögenswert beigefügte Unterlagen – Gutachten, Versicherungspolicen, Herkunftsnachweise.
- Anteil der Lifestyle-Vermögenswerte am gesamten Nettovermögen.
Fragen, die darin beantwortet werden
- Was besitzen wir außerhalb des Anlageportfolios, und welchen Wert hat es heute?
- Welche Bewertungen sind veraltet, und welche Gutachten stehen an?
- Wie viel des Familienvermögens ist eher naturgemäß als aus eigener Entscheidung illiquide?
Wo es bricht
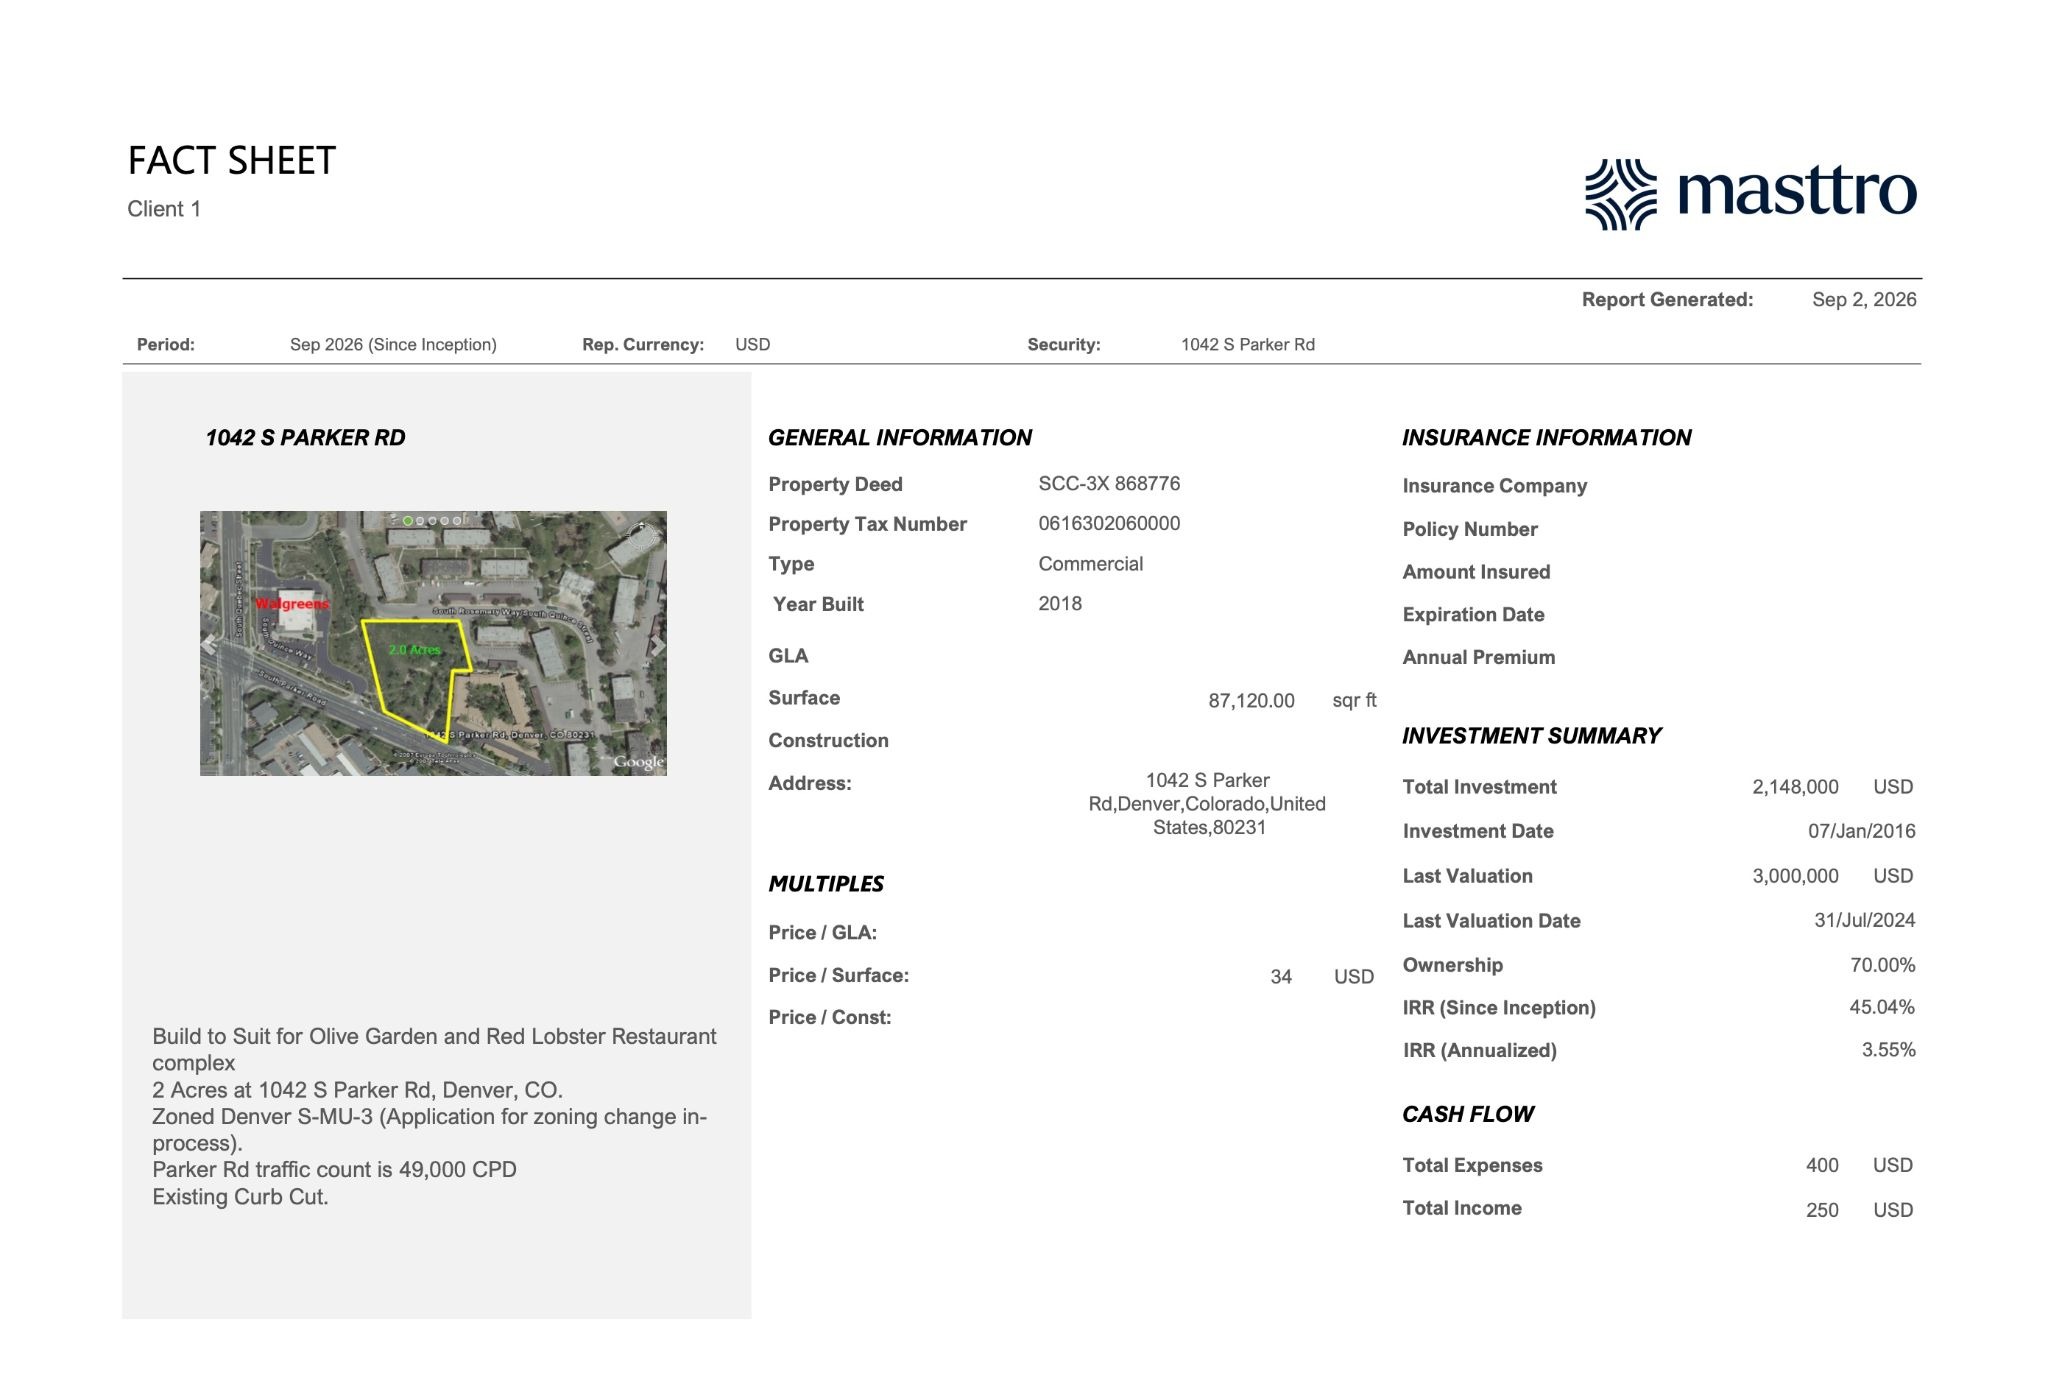
Das Kernproblem bei Lifestyle-Vermögenswerten wie Immobilien besteht darin, dass Bewertungen veralten, ohne dass jemand darauf hinweist. Eine Immobilie, deren Wert auf der Grundlage einer Bewertung aus dem Jahr 2019 ausgewiesen wird, entspricht nicht dem aktuellen Stand und sollte auch nicht als solcher dargestellt werden. Die Lösung besteht darin, das Alter eines Wertes neben dem Wert selbst anzugeben. Masttro vermerkt bei jedem Bestand das Bewertungsdatum und kennzeichnet veraltete Werte, während Alternatives AI Kapitalaufstellungen sofort nach Eingang verarbeitet und Documents AI das Datum direkt aus der NAV-Aufstellung entnimmt, anstatt darauf zu warten, dass es jemand manuell eingibt. Zu wissen, welche Zahlen aktuell sind und um wie viel sie veraltet sind, ist entscheidend für die Entscheidungsfindung.
Wie läuft es?
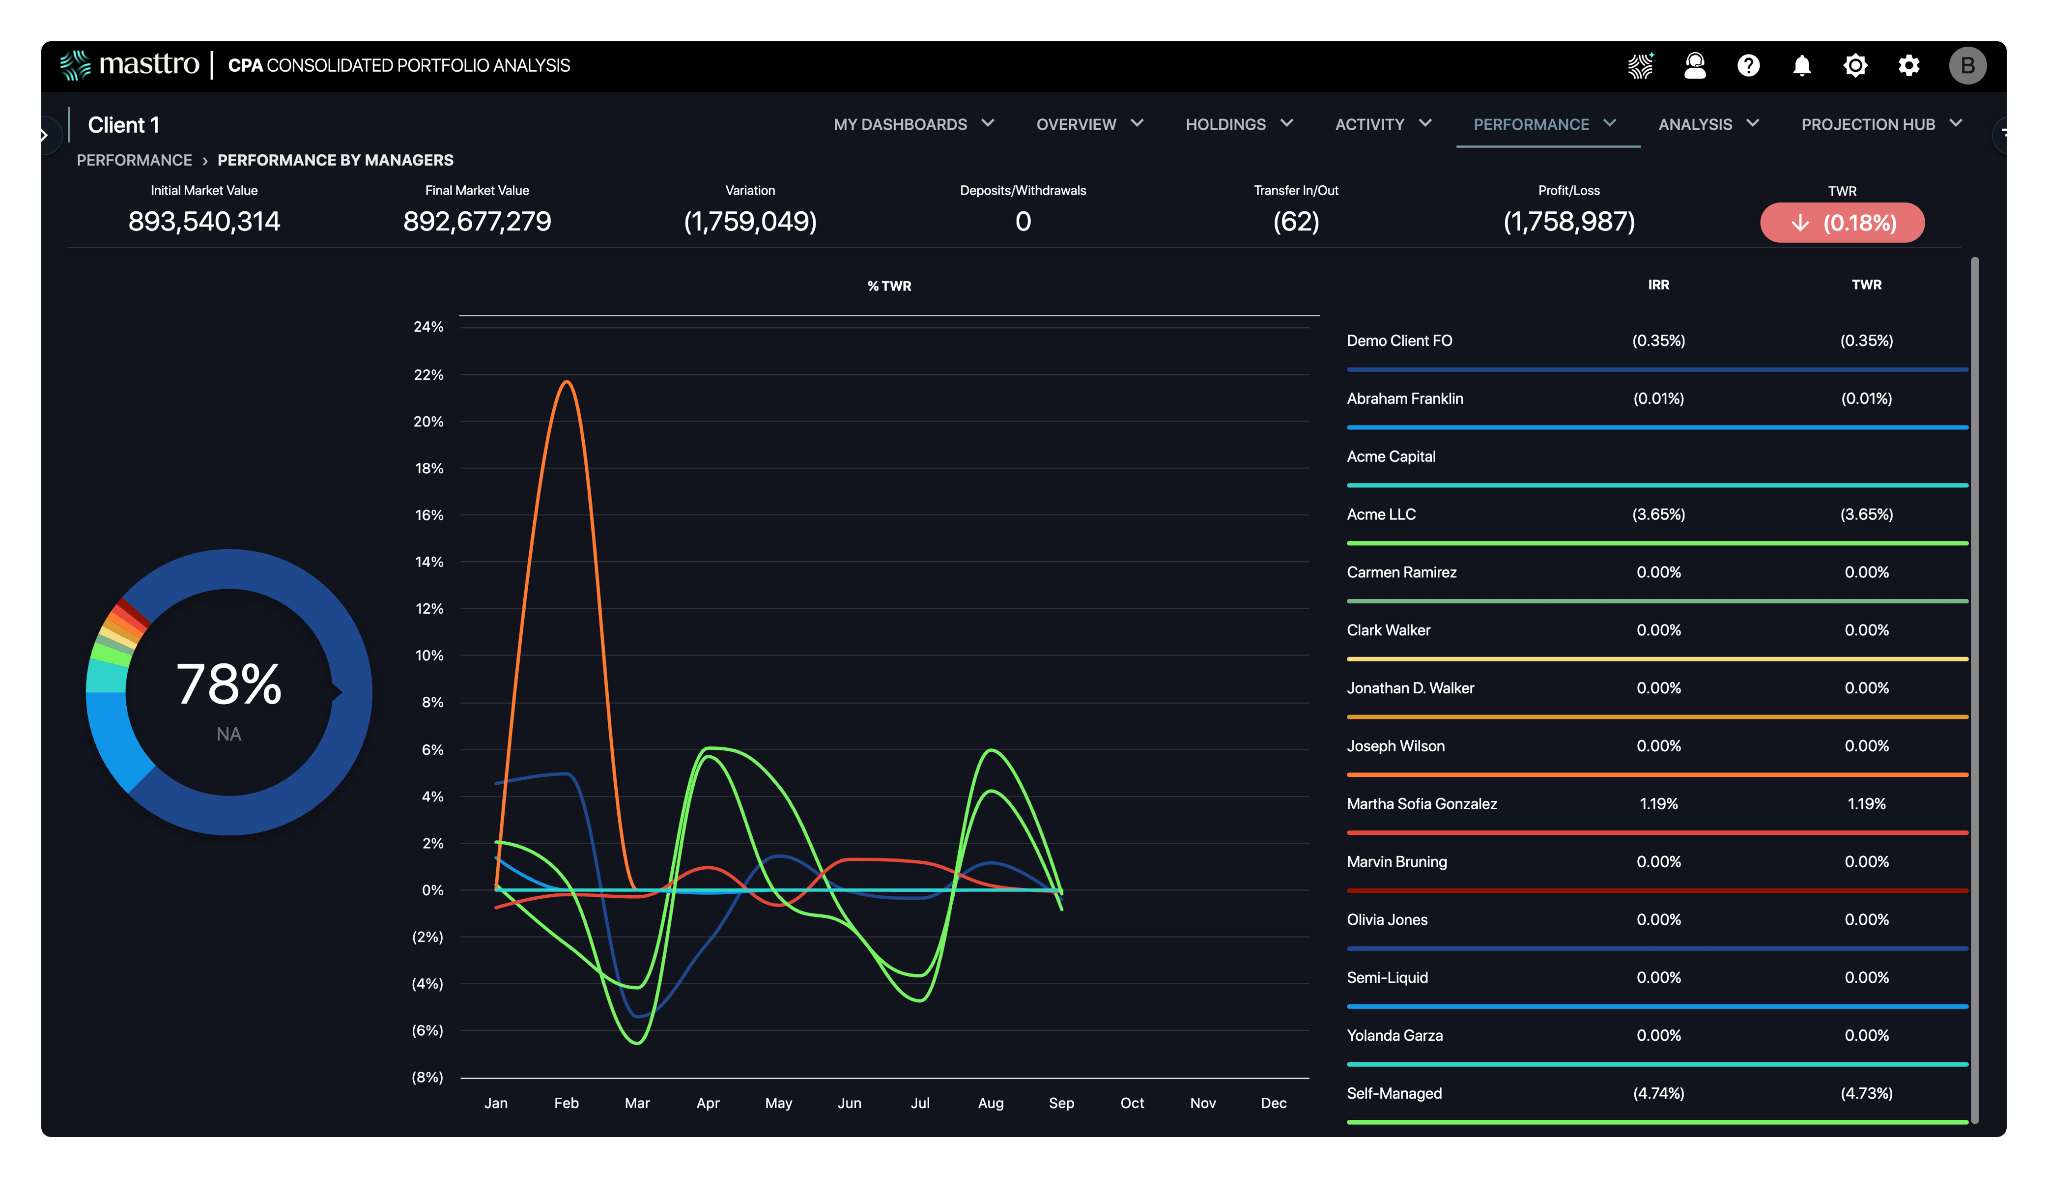
Leistung von Beratern und Managern
Komplexe Family Offices setzen auf mehrere Vermögensverwalter in verschiedenen Anlageklassen, von Private Equity bis hin zu börsennotierten Aktien. Die individuelle Nachverfolgung jedes einzelnen Vermögensverwalters auf vergleichbarer Basis und nach Abzug der Gebühren ist mit einem hohen manuellen Aufwand verbunden.
Warum es wichtig ist
Eine Leistungsübersicht für Berater zeigt dem Family-Office-Team, welche Kundenbeziehungen ihr Honorar rechtfertigen und bei welchen Mandaten der Umfang neu festgelegt oder das Mandat beendet werden sollte. Außerdem gibt sie Antwort auf eine Frage zur Unternehmensführung, die bei jeder jährlichen Überprüfung aufkommt: Hat die Diversifizierung über verschiedene Manager hinweg das Risiko tatsächlich verringert oder lediglich den Verwaltungsaufwand vervielfacht?
Kernelemente
- Jedem Fondsmanager zugewiesener Betrag mit aktueller und angestrebter Gewichtung.
- Leistungsüberwachung im Zeitverlauf im Vergleich zu einem benutzerdefinierten Referenzwert.
- IRR und zeitgewichtete Rendite im direkten Vergleich, wobei jeweils die verwendete Methode angegeben ist.
- Einblicke in die Vergütung und deren Steuerung – was jeder Manager verdient und wie hoch die Rendite nach Abzug der Vergütung ist.
- Exportierbare Quartalsberichte pro Mandat.
Fragen, die darin beantwortet werden
- Wie schneiden unsere Vermögensverwalter im Vergleich zu ihren Mandaten und Referenzindizes ab?
- Haben wir das Risiko durch eine Streuung über verschiedene Fondsmanager hinweg verringert oder das Engagement verdoppelt?
- Wie viel zahlen wir jedem Manager, und was bekommen wir dafür?
Wo es bricht
Fondsmanager werden anhand der Bruttorenditen verglichen, da die um Gebühren bereinigten Zahlen im Buchhaltungssystem gespeichert sind und das Dashboard aus dem Berichtswesen gespeist wird. Verwaltungsgebühren, Beratungshonorare und Aufwendungen auf Kontoebene werden dabei nie angezeigt. Daher können zwei Fondsmanager, die auf dem Bildschirm einen Unterschied von 80 Basispunkten aufweisen, auf gleicher Höhe liegen, sobald die jeweiligen Haltekosten berücksichtigt werden. Derjenige, der am besten abschneidet, ist manchmal einfach derjenige, der für dasselbe Ergebnis am meisten verlangt.
Die Lösung besteht darin, die Behandlung der Gebühren zu einer expliziten Auswahlmöglichkeit in der Ansicht zu machen, anstatt sie als stillschweigende Annahme im Hintergrund zu behandeln. Der Bericht „Performance nach Fondsmanager“ von Masttro bietet drei Optionen: brutto (vor Gebühren), netto (nach Verwaltungsgebühren) und netto (nach allen Gebühren), wobei letztere auch Beratungs- und Kontogebühren berücksichtigt. Die Einstellung erfolgt im Filterbereich, und die hinter jedem Netto-Wert stehenden Gebühren lassen sich in den Tabellen zu Beratungs- und Verwaltungsgebühren sowie zu Kontokosten Zeile für Zeile aufschlüsseln und überprüfen, sodass viele Fragen der Familie nachvollziehbar gemacht werden können, anstatt sie verteidigen zu müssen.
5. Risiko und Konzentration
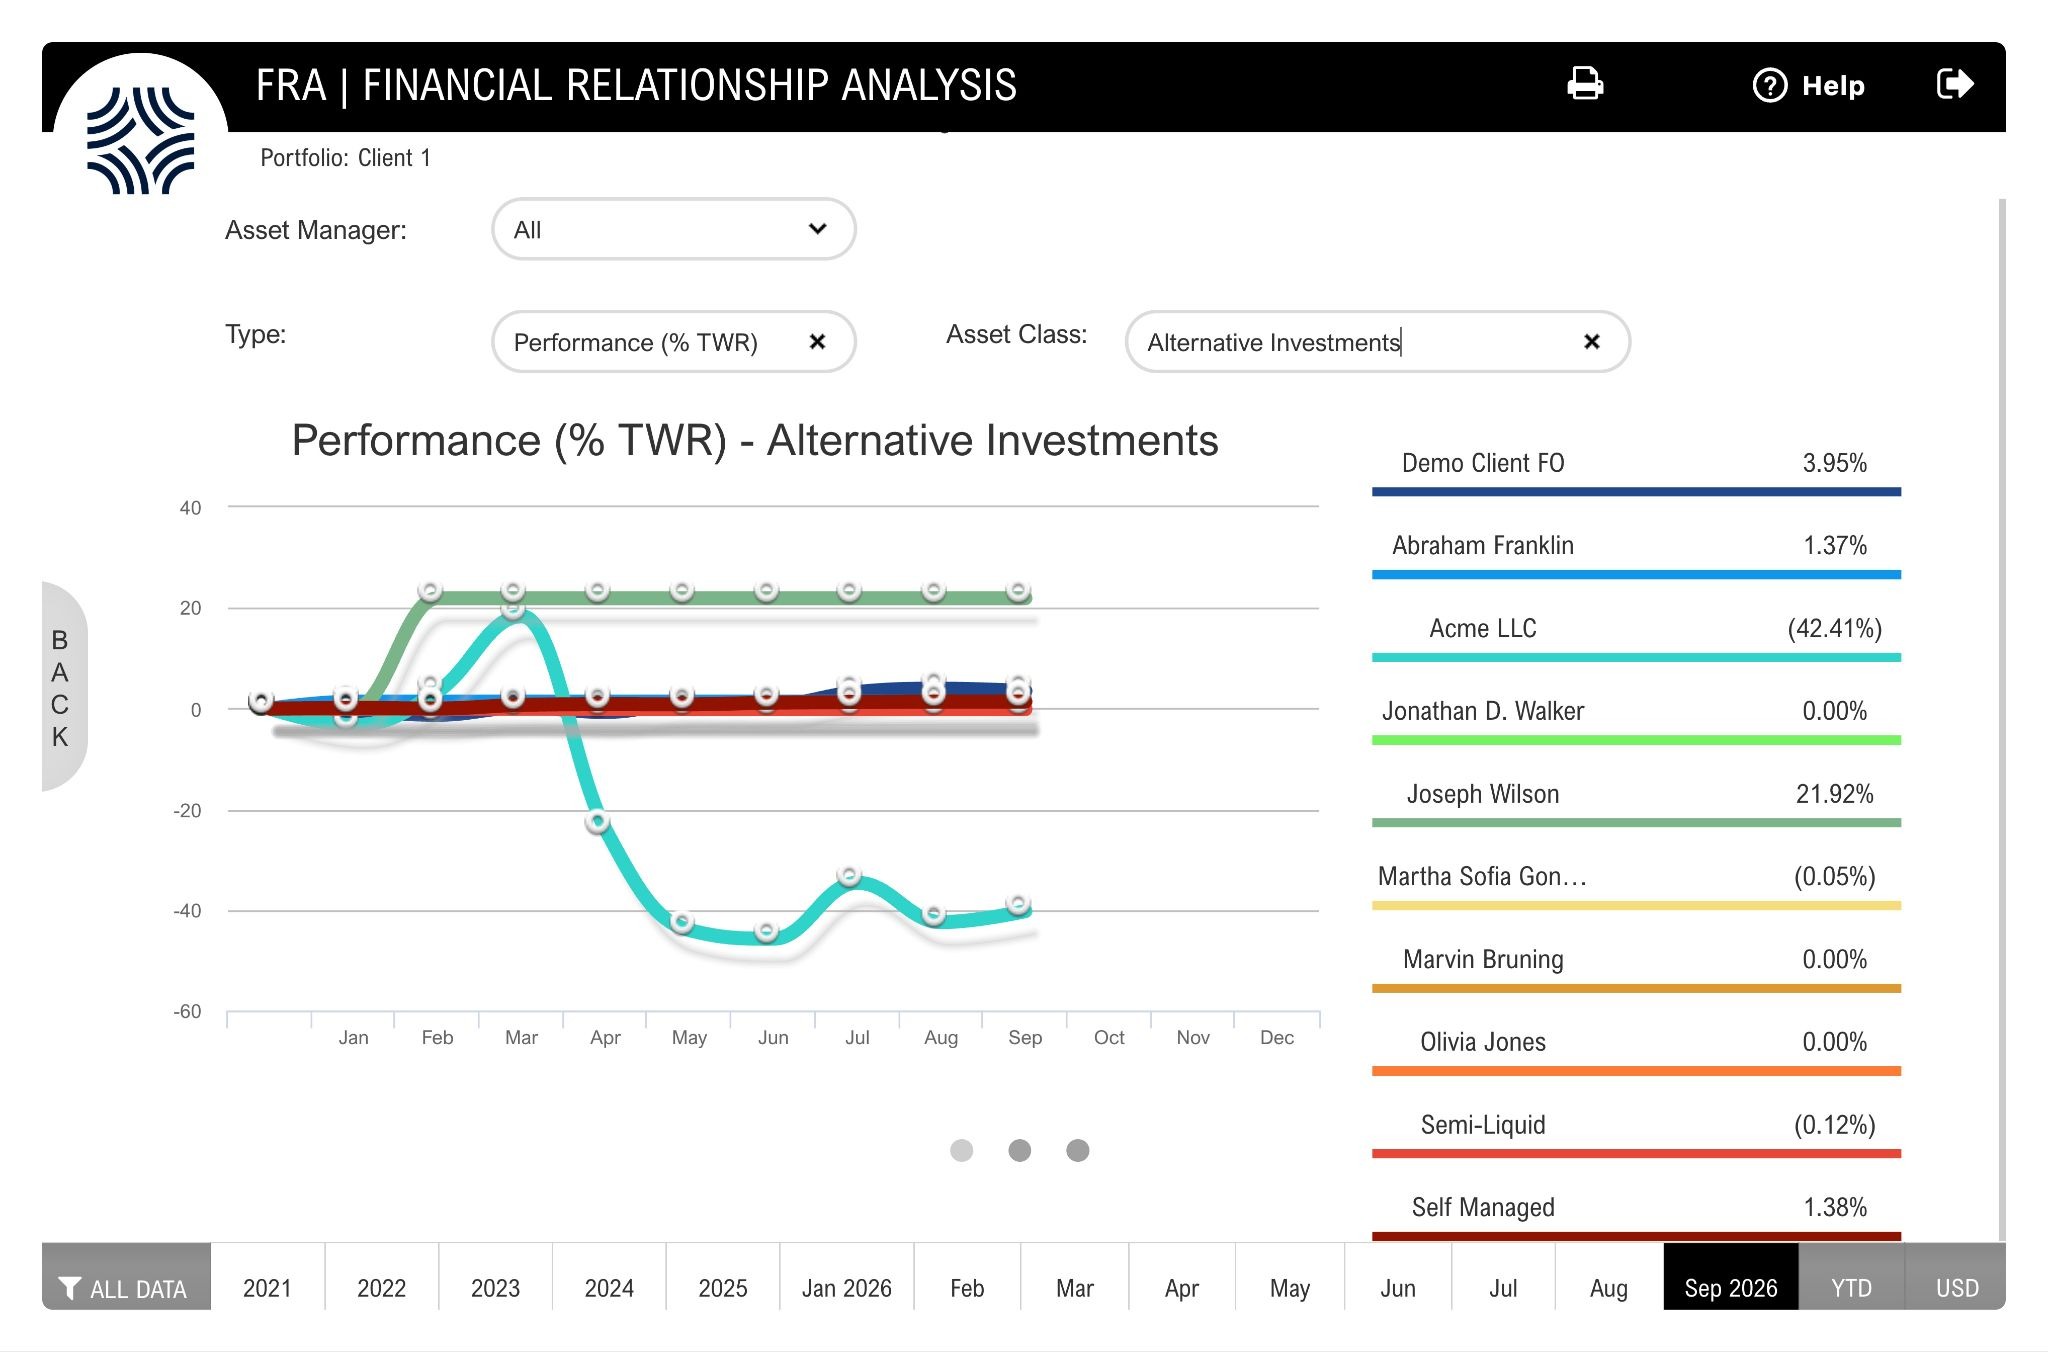
Die Vermögensaufteilung gibt Aufschluss darüber, wo das Geld angelegt ist. Die Risikokonzentration zeigt, wo die Familie einem Risiko ausgesetzt ist, falls etwas schiefgeht.
Warum es wichtig ist
In Portfolios von sehr vermögenden Privatkunden kommt es ungewollt zu Konzentrationen. Ein einzelnes operatives Unternehmen, die Aktienbeteiligung eines Gründers, ein Sponsor, der in vier Fonds vertreten ist, oder drei Immobilienbeteiligungen im selben Teilmarkt. Nichts davon taucht in einem Kreisdiagramm zur Anlageklassenverteilung auf, und doch spielt all das eine Rolle.
Kernelemente
- Durchsichtige Engagements gegenüber einzelnen Emittenten, Trägern und Gegenparteien in allen Fonds und Anlagevehikeln.
- Größte Beteiligungen als Anteil am Gesamtnettovermögen, auf Familienebene statt auf Kontoebene.
- Sektor, Jahrgang und strategische Gewichtung der Engagements auf dem Privatmarkt.
- Liquiditätsprofil – was lässt sich innerhalb einer Woche, eines Quartals, eines Jahres in Bargeld umwandeln und was überhaupt nicht.
Fragen, die darin beantwortet werden
- Wie hoch ist unser tatsächliches Engagement gegenüber einem einzelnen Wert, einem einzelnen Sponsor oder einem einzelnen Sektor, wenn wir hinter die Fonds blicken?
- Welcher Anteil des Nettovermögens entfällt auf Vermögenswerte, die wir nicht innerhalb eines Jahres verkaufen könnten?
- Wo konzentrieren wir uns ungewollt?
Wo es bricht
Das Engagement wird auf Fondsebene und nicht auf Einzelpositionsebene gemessen, sodass dieselbe zugrunde liegende Position, die über drei Fondsmanager gehalten wird, als Diversifizierung ausgewiesen wird.
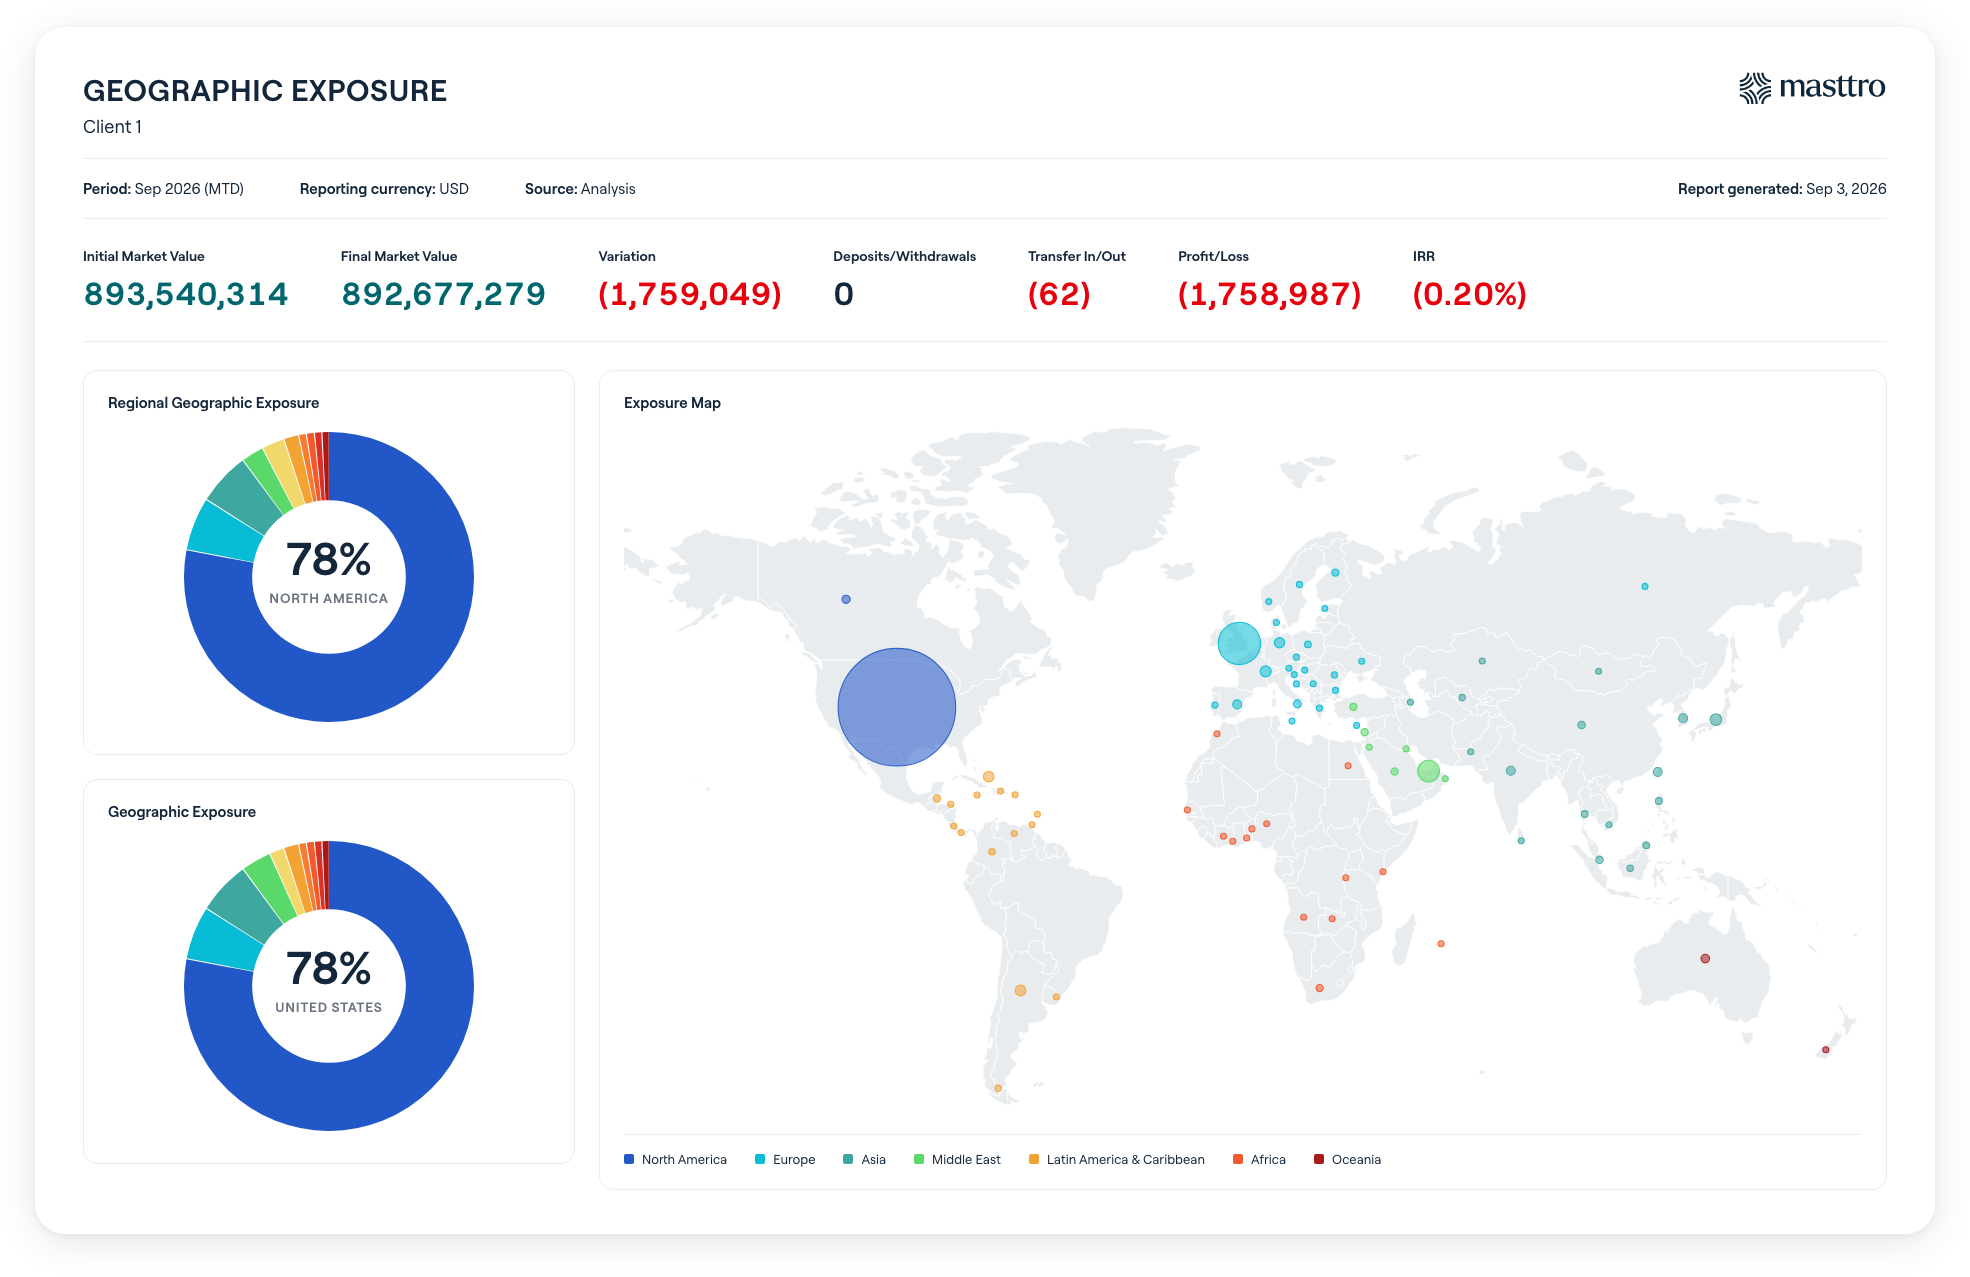
6. Geografisches und Währungsrisiko
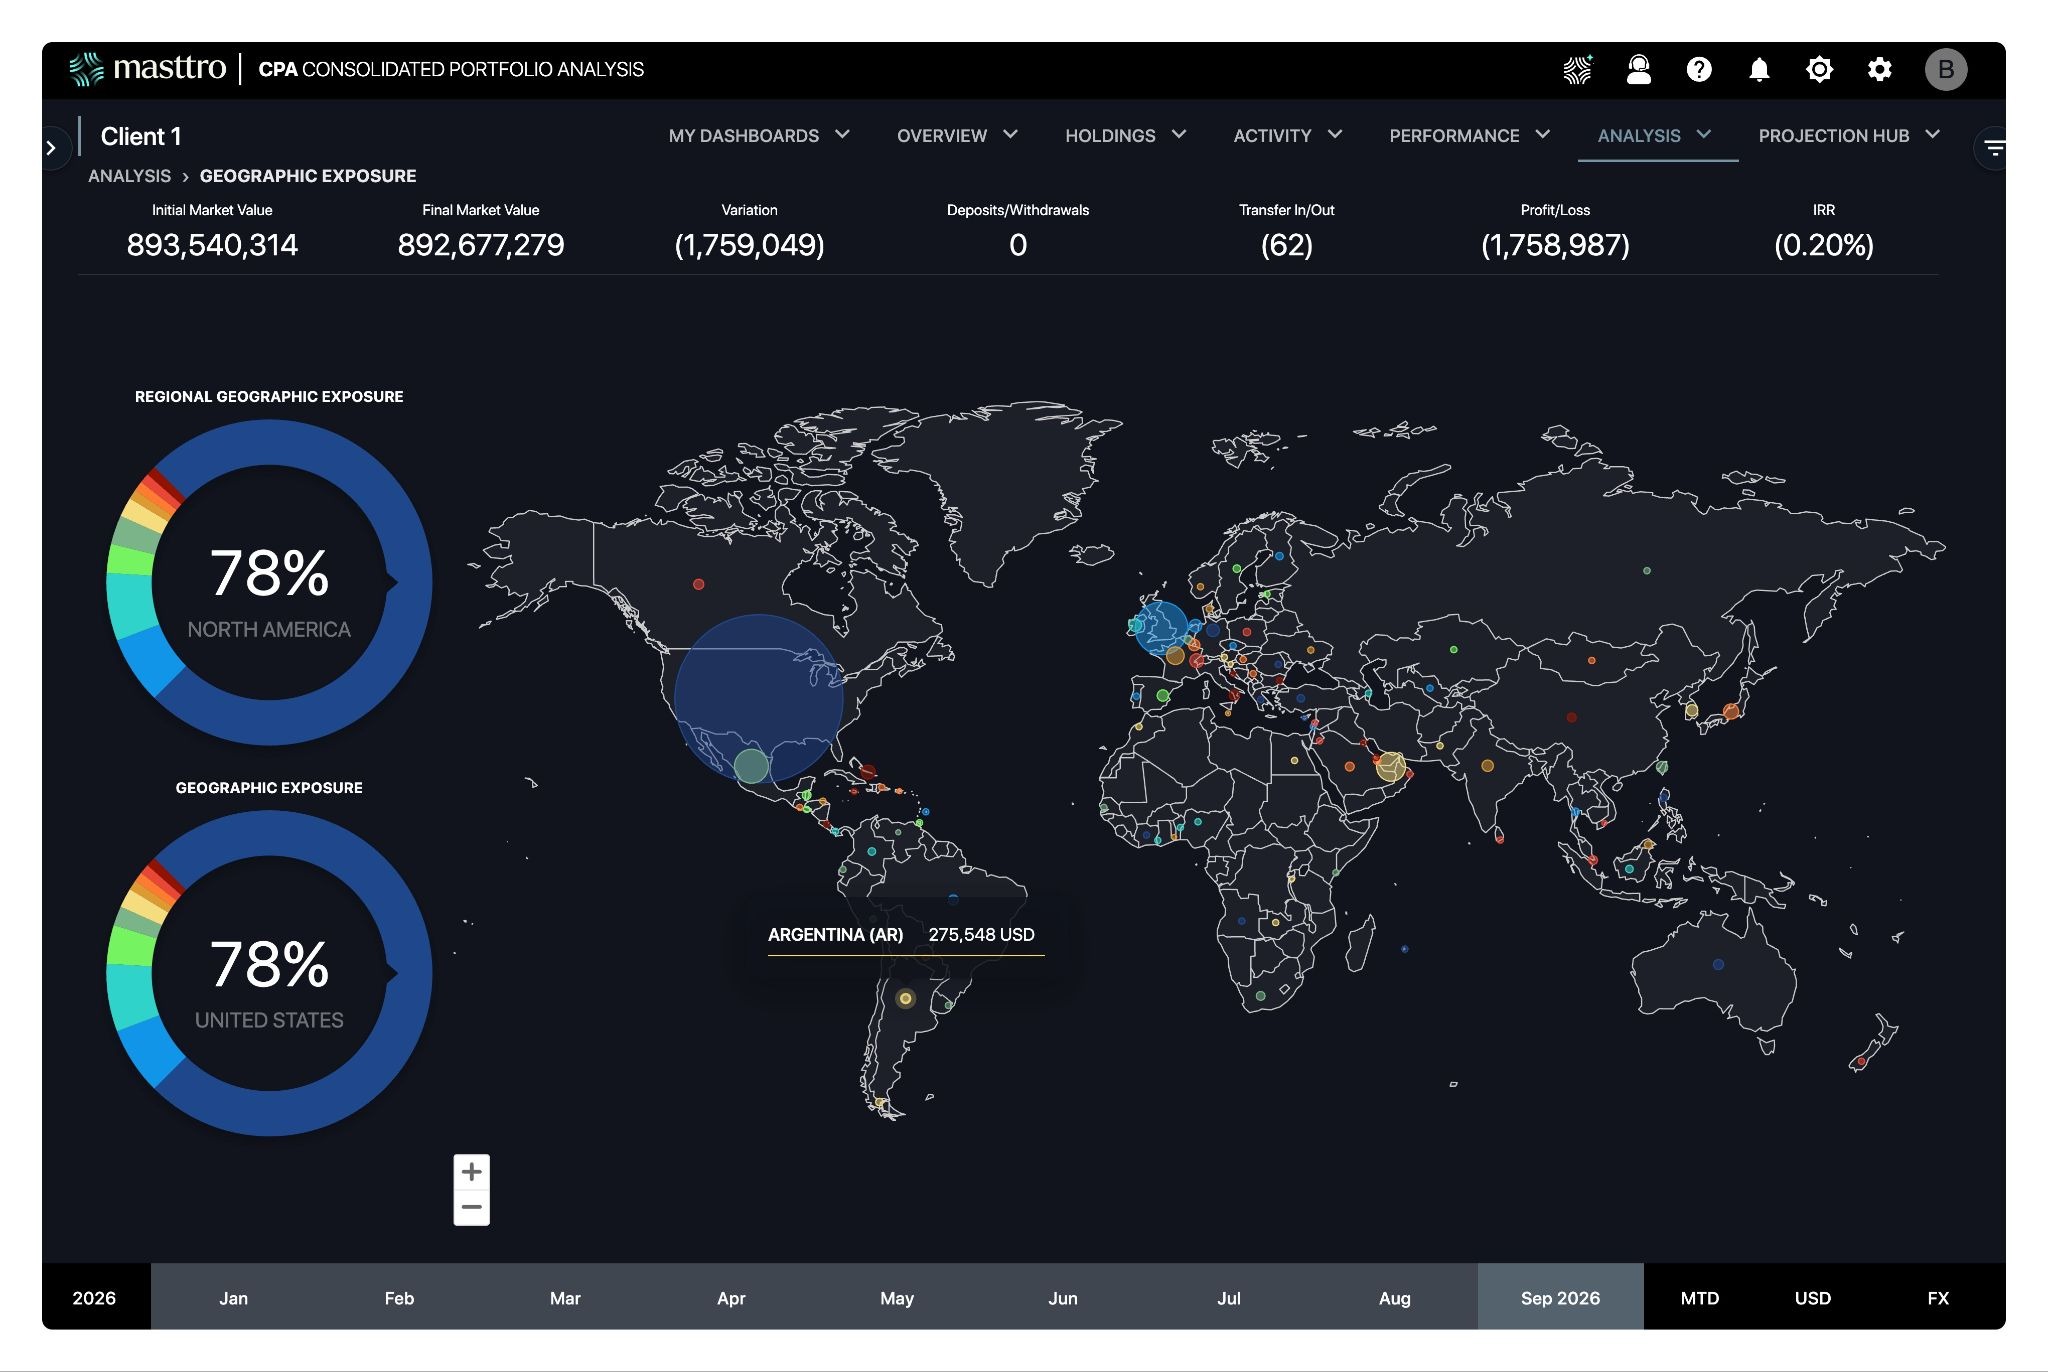
Vermögen verteilt sich zunehmend auf verschiedene Regionen, von denen jede ihre eigene Marktdynamik, steuerliche Behandlung und geopolitischen Risiken aufweist. Dies gilt sowohl für amerikanische Familien, die im Ausland investieren, als auch für internationale Familien, die Kapital in den Vereinigten Staaten anlegen.
Warum es wichtig ist
Eine geografische Übersicht ermöglicht es dem Team eines Family Office, auf einen Blick das globale Gesamtbild zu erfassen und eine überproportionale Konzentration in einem Land zu erkennen. In Verbindung damit liefert das Währungsrisiko eine Antwort auf eine Frage, die in der konsolidierten Berichterstattung oft im Hintergrund bleibt: Wie viel der Rendite des letzten Jahres ist auf die Wertentwicklung zurückzuführen, und wie viel auf den Dollar?
Kernelemente
- Anlageverteilung nach Region und Land, dargestellt auf einer Weltkarte mit Detailansicht.
- Risikoaufteilung auf Konten in verschiedenen Währungen, wobei der Beitrag des Devisenhandels zur Rendite separat ausgewiesen wird.
- Die Gerichtsbarkeit der Holdinggesellschaften und die Gerichtsbarkeit der Vermögenswerte – diese sind nicht immer identisch.
- Regionale Risikofilter für die Szenarioanalyse und die Berichtsfunktionen, von denen die Arbeit im Bereich der Steuerkonformität abhängt.
Fragen, die darin beantwortet werden
- Wie stark sind wir geografisch diversifiziert, und wo konzentrieren sich unsere Standorte?
- Inwieweit ist unsere ausgewiesene Rendite eher auf Währungsschwankungen als auf die Wertentwicklung der Vermögenswerte zurückzuführen?
- In welchen Rechtsordnungen befinden sich die Vermögenswerte und in welchen die juristischen Personen?
Wo es bricht
Portfolios in mehreren Währungen werden in einer einzigen Basiswährung ohne Währungsaufschlüsselung ausgewiesen, sodass die Fondsfamilie die Wertentwicklung nicht von den Umrechnungseffekten trennen kann.
Masttro bietet standardmäßig länderübergreifende Unterstützung für mehrere Währungen und Standorte, gesichert durch eine Isolierung auf Staatsniveau in einer privaten Schweizer Cloud – nicht einmal Masttro-Mitarbeiter haben Zugriff auf Kundendaten.
Wie geht es weiter?
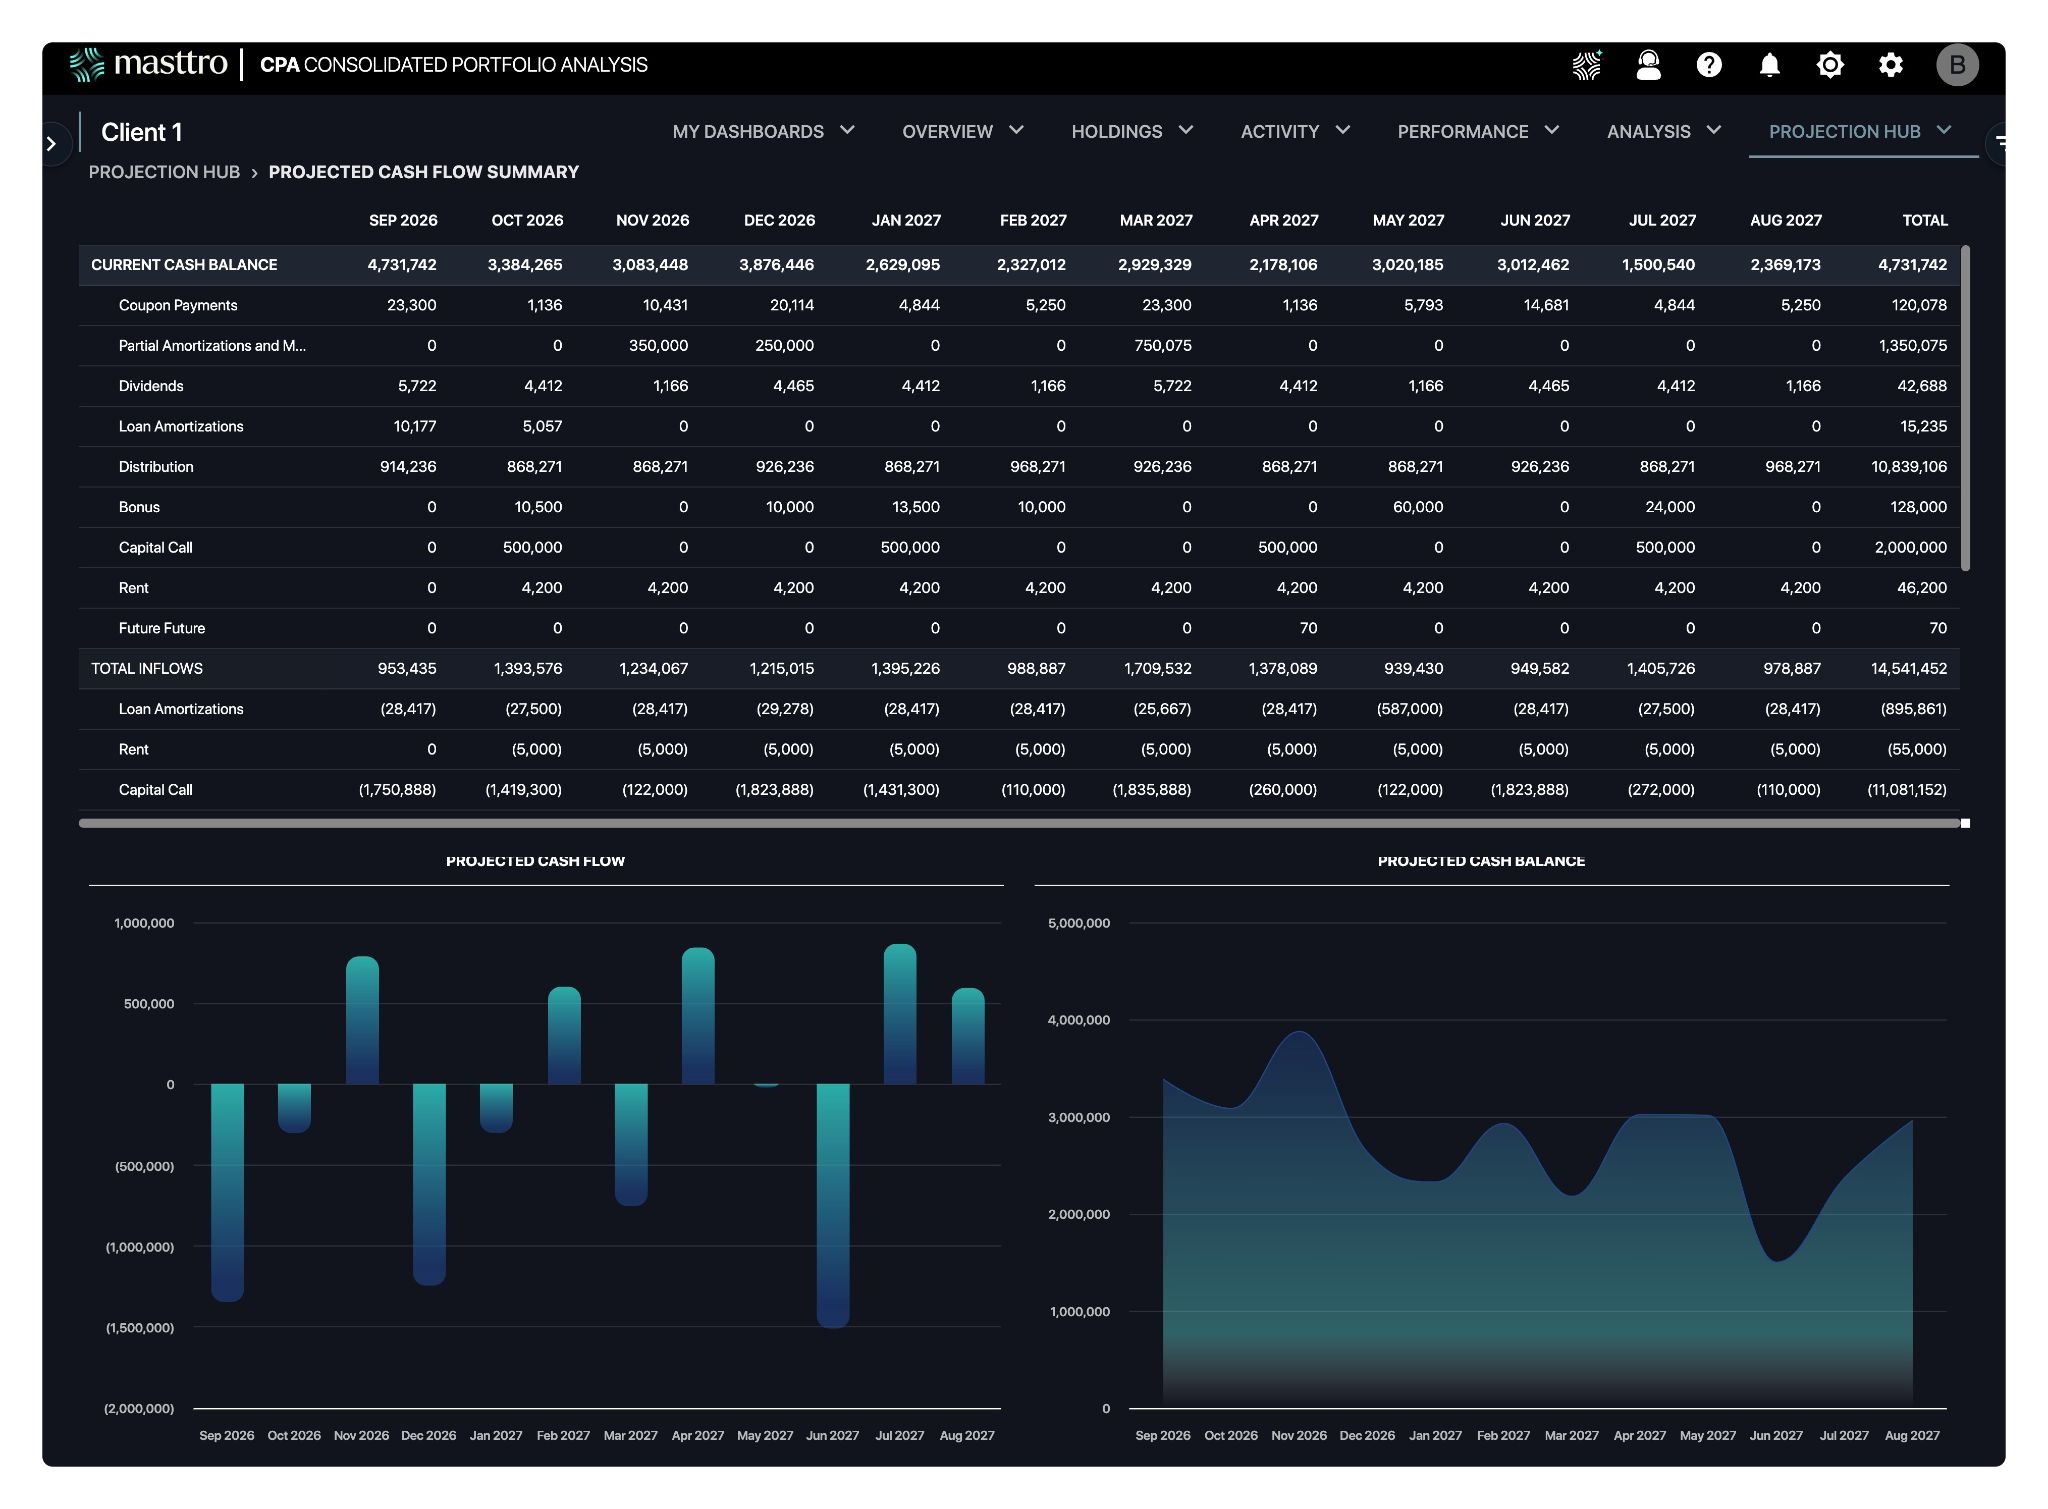
7. Cashflow-Prognose und Liquiditätsreichweite
Angesichts von Kreditlinien, Kapitalabrufen, Ausschüttungen, Steuervoranschlägen und Betriebsausgaben muss ein Family Office jederzeit einen klaren Überblick über die Liquidität haben.
Warum es wichtig ist
Familien geraten selten in Schwierigkeiten, weil sie den IRR falsch eingeschätzt haben. Sie geraten in Schwierigkeiten, weil ein Liquiditätsengpass früher eintrat, als die Prognose vermuten ließ. Durch den jederzeitigen Überblick über kurzfristige Ein- und Auszahlungen ist das Büro stets in der Lage, Verpflichtungen zu erfüllen und Chancen zu nutzen, die nicht bis zum nächsten Berichtszyklus warten können. Für einen externen CFO oder einen Controller, der die Buchhaltung mehrerer Unternehmenseinheiten überwacht, ist dies der Blickwinkel, der die Woche bestimmt.
Kernelemente
- Monatliche Prognose der Einnahmen und Ausgaben, wobei die Prognoseposten als „Prognose“ gekennzeichnet sind.
- Netto-Cash-Position nach juristischer Person, nicht nur nach Konto – Barmittel einer juristischen Person sind nicht immer in einer anderen nutzbar.
- Geplante Zahlungseingänge: Dividenden, Kupons, Ausschüttungen, Mieteinnahmen.
- Bekannte Verpflichtungen: Steuervorauszahlungen, Schuldendienst, geplante Ausgaben, anstehende Kapitalabrufe.
- Eine Runway-Zahl – monatelange Berichterstattung bei den derzeitigen Ausgaben.
Fragen, die darin beantwortet werden
- Wie viel Bargeld wird für Ausgaben oder Investitionen zur Verfügung stehen, und wann?
- Müssen wir liquide Mittel freisetzen, um eine Verbindlichkeit zu begleichen?
- Wie sieht unser voraussichtlicher Kassenbestand in den nächsten zwölf Monaten aus?
Wo es bricht
Bargeld wird nur auf Kontoebene ausgewiesen. Die Gesamtbargeldbestände sehen zwar solide aus, doch die Einheit, die das Geld schuldet, verfügt über kein Bargeld. Das Cash-Management muss einheitsorientiert sein, um sinnvoll zu sein.
8. Alternativen und Verpflichtungen
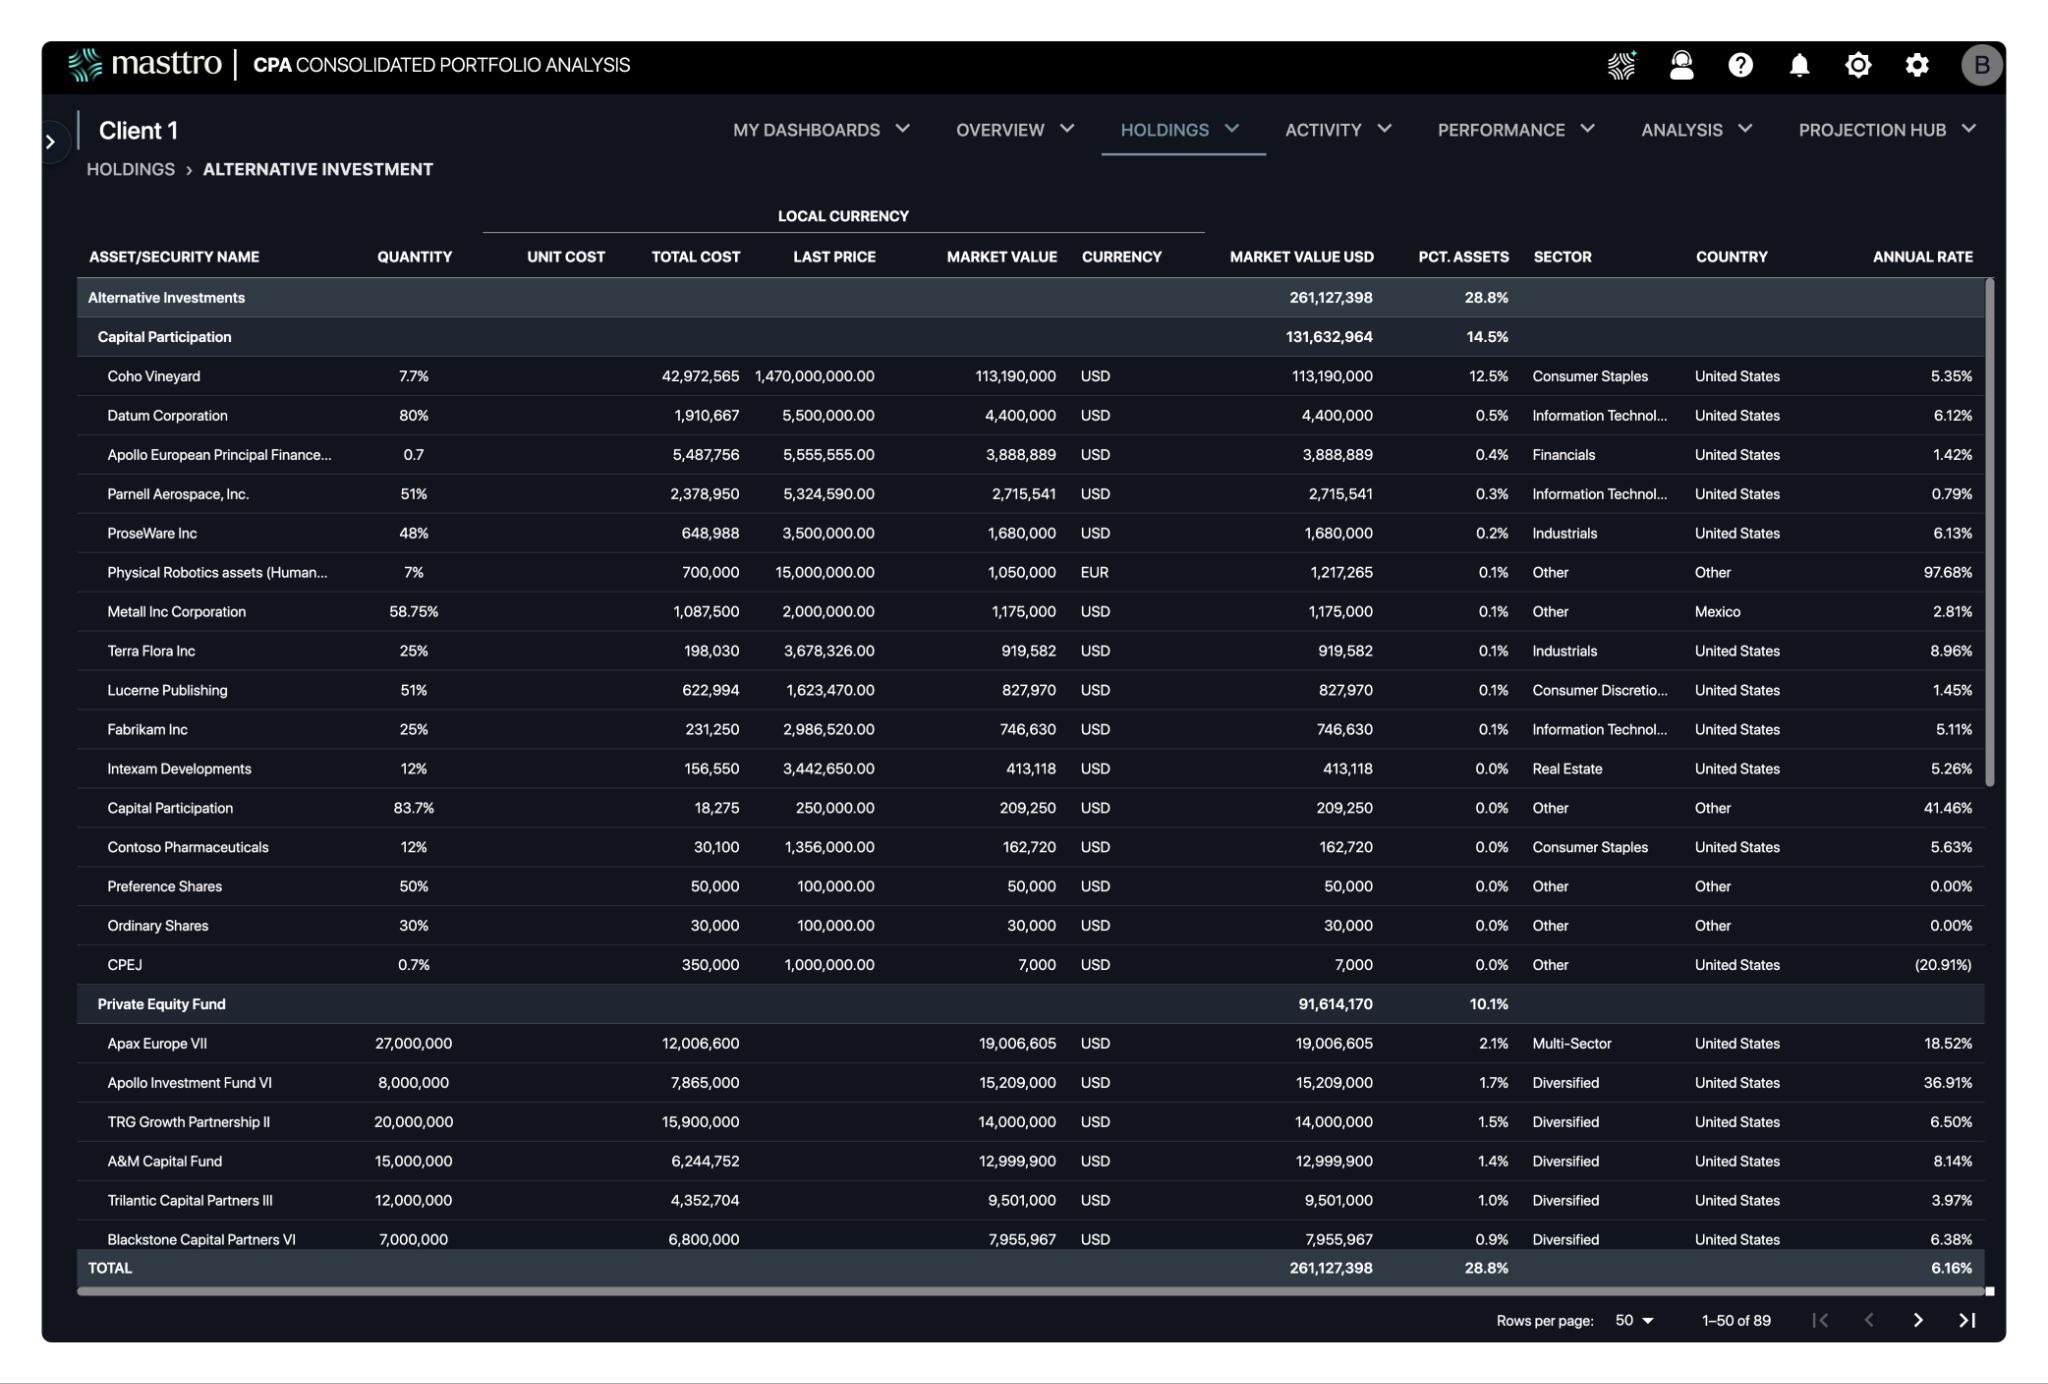
Dies ist das Dashboard, das in der früheren Version dieses Artikels noch nicht enthalten war und das den Unterschied zwischen einer Vermögensverwaltungsplattform und einem Tool zur Portfolioauswertung ausmacht. Masttro erfasst mehr als 300.000 alternative Anlagen.
Warum es wichtig ist
Auf den privaten Märkten verläuft die Berichterstattung oft schleppend und ist anfällig – weshalb 73 % der Anbieter im Simple-Bericht 2025 Daten aus dem privaten Markt als ihr größtes Integrationsproblem nannten. Bewertungen erfolgen bestenfalls vierteljährlich. Kapitalabrufe kommen als PDF-Dateien nach dem Zeitplan des Fonds, nicht nach Ihrem. GP-Abrechnungen müssen gekennzeichnet, datiert und mit einem Bankkonto abgeglichen werden. Eine Plattform zur Portfolioüberwachung, die den privaten Teil so darstellt, als würde er täglich bewertet, zeigt der Familie nicht die Wahrheit.
Kernelemente
- Verpflichtungen, aufgeschlüsselt nach Fonds und Trägereinrichtung als Kapitalverpflichtungen und nicht gedeckte Verpflichtungen.
- Vertriebsgeschichte, DPI und TVPI.
- Aktuelle Bewertung, Bewertungsdatum und Bewertungsquelle – diese Angaben werden direkt in der Ansicht angezeigt und sind nicht in einer Fußnote versteckt.
- IRR und Multiplikator auf das investierte Kapital nach Jahrgang, Sponsor und Strategie – über die Bereiche Private Equity, Risikokapital, Hedgefonds und Private Credit hinweg.
- Tempo — erwartete Anrufe in den nächsten vier Quartalen, in Verbindung mit der Liquiditätsprognose.
- Dokumentstatus pro Position: Kapitalabrufmitteilungen, GP-Abrechnungen, Formulare „Schedule K-1“.
Fragen, die darin beantwortet werden
- Wie viel haben wir zugesagt, wie viel wurde bereits abgerufen und wie viel ist noch nicht finanziert?
- Mit welchen Entwicklungen ist in den nächsten Quartalen zu rechnen?
- Wie aktuell sind die einzelnen privaten Bewertungen, und welche sind veraltet?
- Wie entwickelt sich die „Private Sleeve“-Reihe nach Jahrgang und nach Sponsor?
Wo es bricht
Manuelle Eingabe. Jeder manuell eingegebene Kapitalabruf besteht aus einem Datum, einem Betrag und einem Fonds – allesamt Elemente, bei denen Fehler auftreten können –, und erfordert zudem eine doppelte Abstimmung.
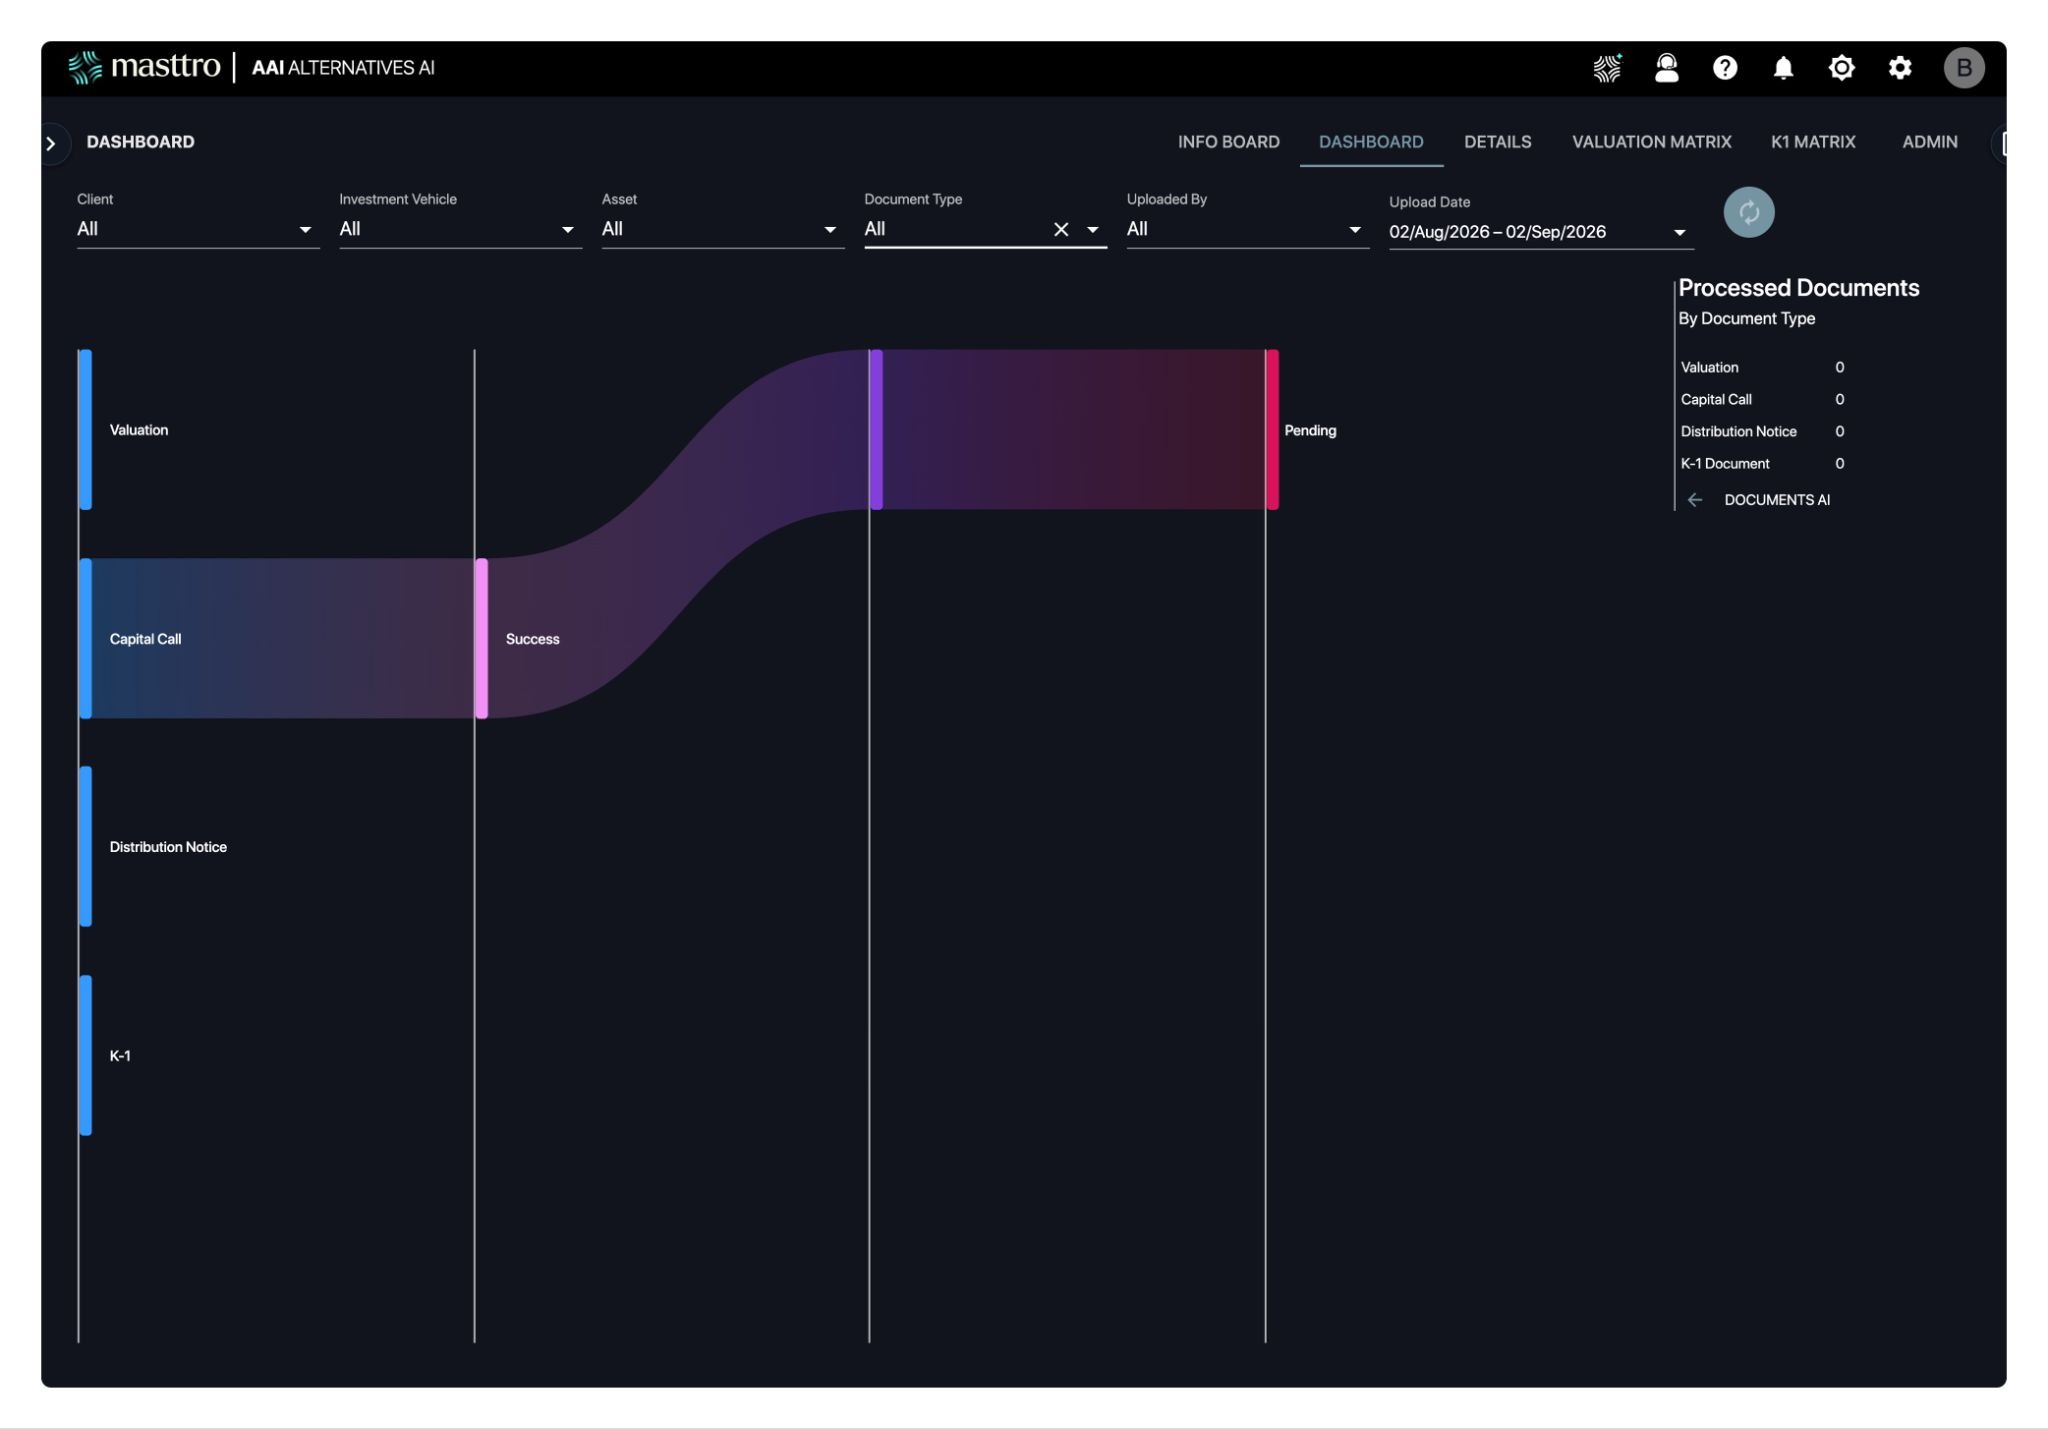
Alternatives AI verarbeitet Kapitalabrufe, Ausschüttungen und PE/VC-Bewertungen direkt – genau das, was Transaktionsteams im Privatmarkt benötigen, bevor Entscheidungen über das Tempo überhaupt Sinn ergeben. Jefferson River Capital, das über mehr als 200 alternative Anlagen in einem Portfolio von über 1 Mrd. US-Dollar verfügt, beschrieb den Effekt ganz klar: „Wir sind in der Lage, die Transaktionen korrekt zu kennzeichnen, das Datum einzutragen, den Betrag richtig anzugeben und sie präzise unseren Bankkonten zuzuordnen und abzugleichen.“
Können wir dem vertrauen?
9. Datenabgleich und Vollständigkeit
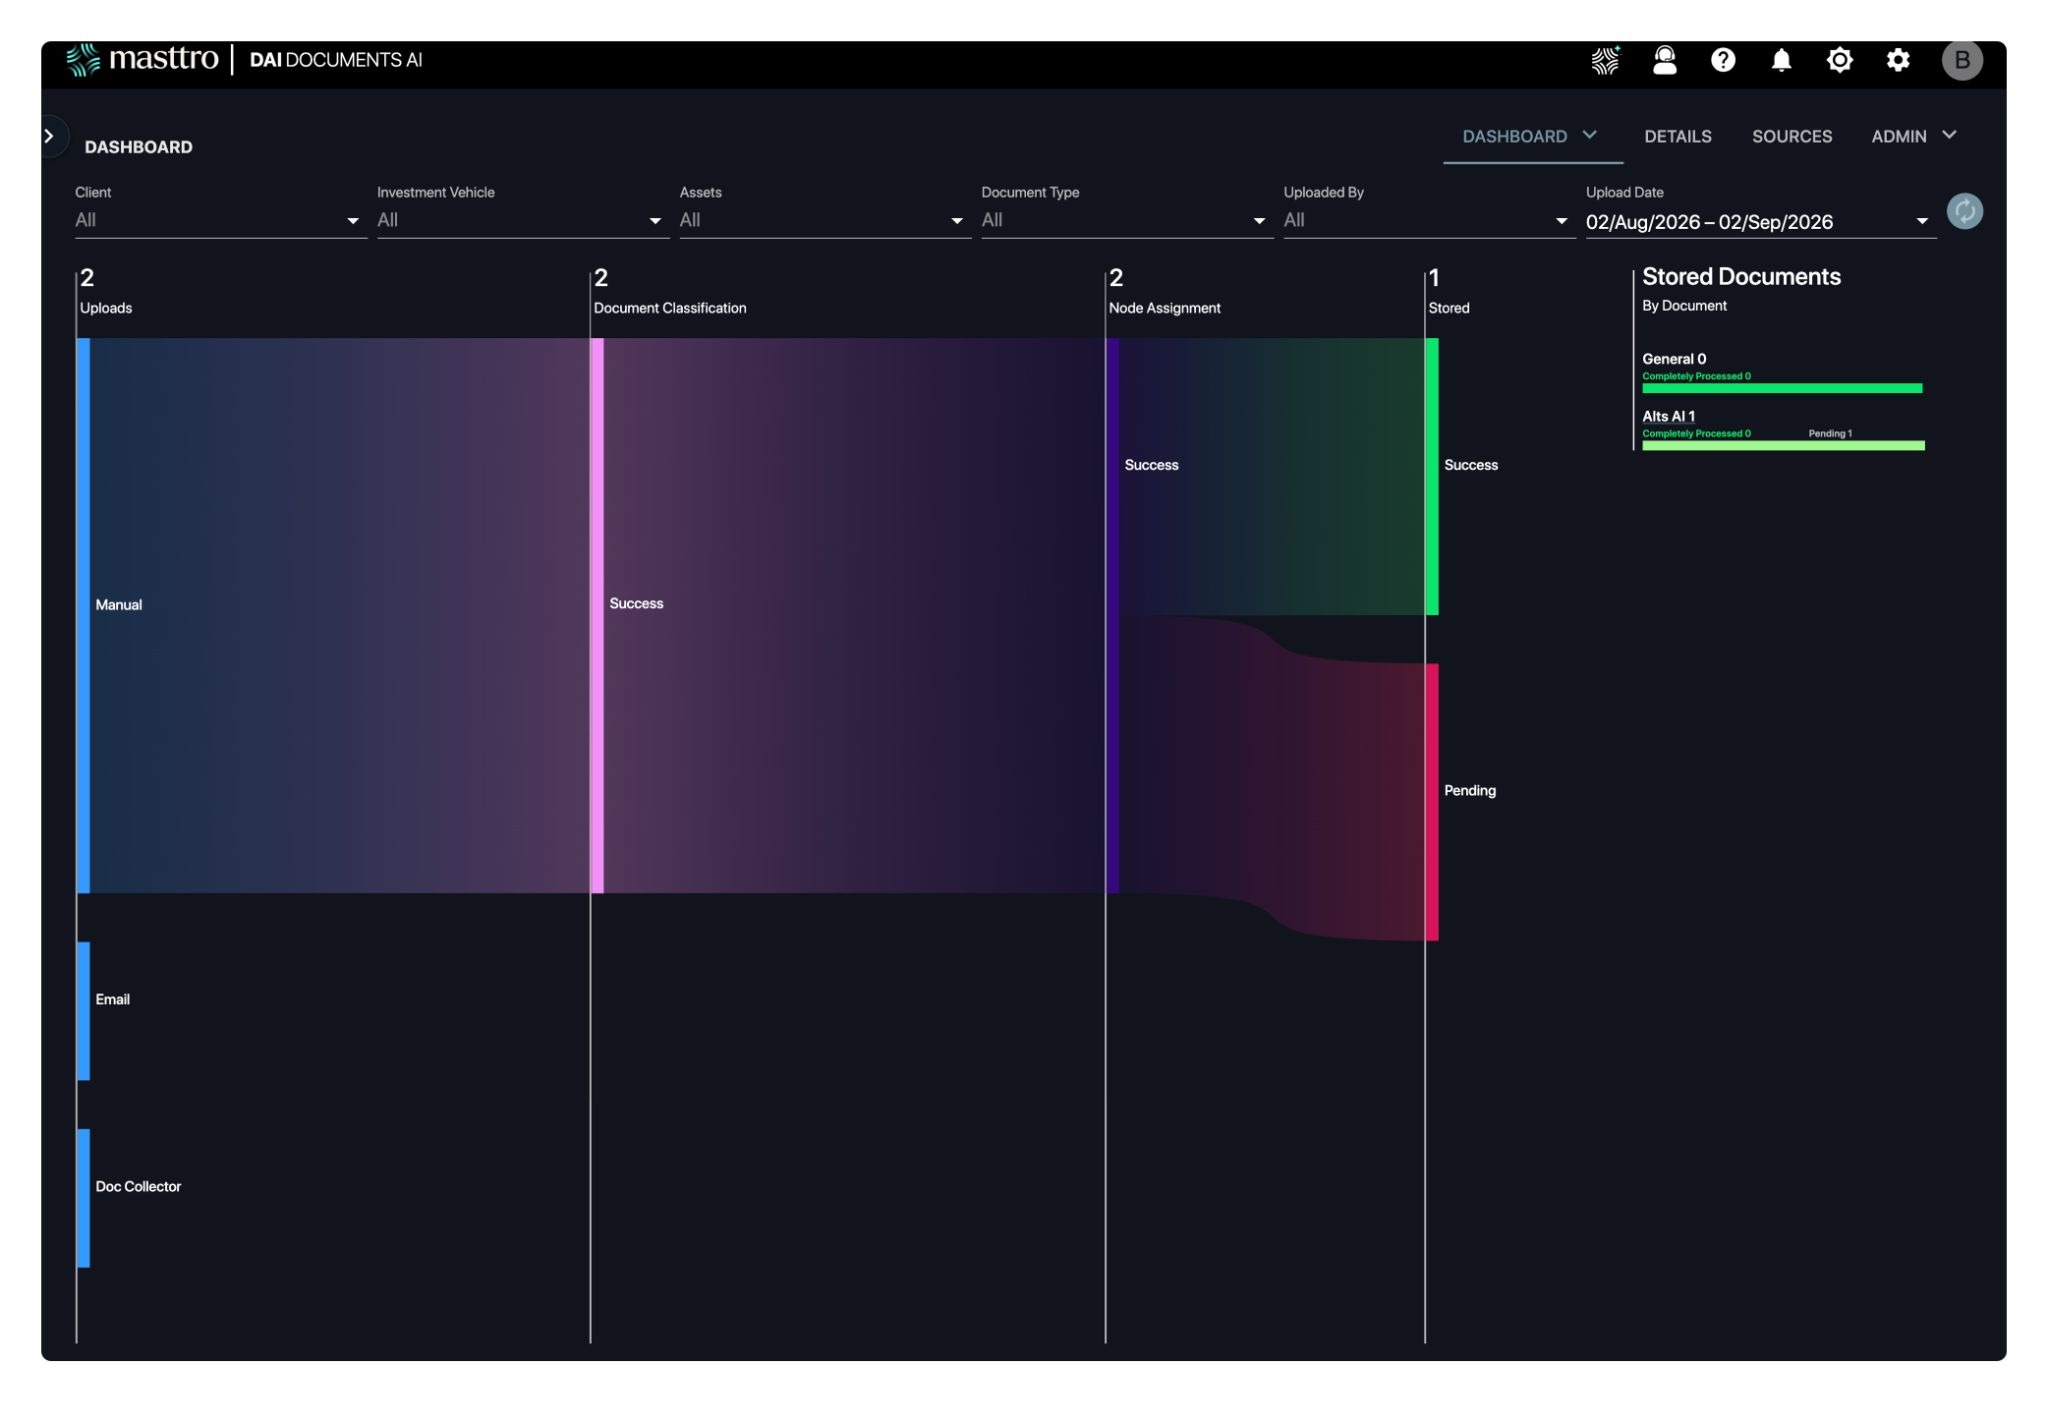
Die Perspektive, die die meisten Family Offices nie entwickeln – und die alle anderen Perspektiven auf den Boden der Tatsachen zurückholt.
Warum es wichtig ist
Es beantwortet eine Frage, die vor jeder Besprechung implizit gestellt wird: Sind diese Zahlen einsatzbereit? Ein Dashboard, das immer fertig aussieht – selbst wenn drei Datenfeeds der Verwahrstellen noch nicht eingegangen sind und zwei Portfoliobewertungen bereits zwei Quartale alt sind –, wird bis zur ersten Besprechung, in der es fehlerhaft ist, als vertrauenswürdig angesehen. Danach öffnet es niemand mehr. Datentransparenz ist keine Funktion, die man nachträglich hinzufügt; sie ist das, was die anderen neun Dashboards nutzbar macht.
Kernelemente
- Abstimmungsprozesse, nach Verwahrstelle, Bank und juristischer Person nachverfolgt, mit einsehbarem Status.
- Fehlende Kontoauszüge, fehlgeschlagene Datenübermittlungen und Lücken im Transaktionsverlauf.
- Warnmeldungen zu veralteten Preisen und Bewertungen, wobei für jede Anlageklasse ein Schwellenwert für das Alter festgelegt ist.
- Ausnahme-Warteschlange mit einem benannten Eigentümer für jedes Element.
- Ein Fertigstellungsgrad in Prozent und ein Freigabestatus für den aktuellen Berichtszeitraum.
Fragen, die darin beantwortet werden
- Sind diese Zahlen vollständig genug, um sie zu präsentieren?
- Was fehlt, und wer ist auf der Suche danach?
- Wann wurde die jeweilige Datenquelle zuletzt aktualisiert?
Wo es bricht
Der Abstimmungsstatus ist in den Notizen des Buchhaltungsteams zu finden und nicht auf dem Dashboard. Wenn das Vollständigkeitssymbol nicht neben der Zahl angezeigt wird, ist es nicht vorhanden.
Die Echtzeit-Datenverarbeitung von täglich über 7 Millionen Transaktionen macht eine automatisierte Datenabgleichung in dieser Größenordnung erst möglich – eine manuelle Überprüfung wäre angesichts dieses Volumens nicht durchführbar.
10. Dokumentations- und Steuerbereitschaft
Jede Zahl auf jedem der oben gezeigten Dashboards lässt sich auf ein Dokument zurückführen. Die zehnte Ansicht erfasst, ob diese Dokumente eingegangen sind, gelesen wurden und der richtigen Bestandsposition zugeordnet wurden.
Warum es wichtig ist
Zum Jahresende wird die Datendisziplin eines Family Office auf die Probe gestellt. Verspätet eintreffende K-1-Formulare, unter uneinheitlichen Namen eingereichte NAV-Abrechnungen, Kapitalabrufmitteilungen, die im Posteingang liegen bleiben – all das sind kleine Verzögerungen, die sich zu einem mühsamen Jahresabschluss summieren und im März zu einer ganzen Liste von Fragen seitens des Wirtschaftsprüfers führen.
Kernelemente
- Dokumentstatus nach Bestand: eingegangen, extrahiert, abgeglichen, ausstehend.
- K-1-Nachverfolgung nach Unternehmen und Fonds mit einer Übersicht über die Einhaltung der steuerlichen Vorschriften zum Jahresende.
- GP-Abrechnungen und Kapitalkontoauszüge mit den jeweiligen Stichtagen.
- Extraktionsstatus – was das System bereits ausgelesen hat und was noch manuell erledigt werden muss.
- Durchsuchen Sie Dokumente aus dem Bereich der privaten Märkte, die den jeweiligen Portfolios zugeordnet sind.
- Exporte sauber in die Steuersoftware und an die Steuerberater der Familie übertragen.
Fragen, die darin beantwortet werden
- Welche K-1-Modelle sind besonders empfehlenswert, und von welchem Hersteller?
- Sind wir bereit für die Abgabefrist – Unternehmen für Unternehmen?
- Wo ist die Begründung für diese Bewertung?
Wo es bricht
Manuelle Erfassung. Das Repository wird zu einem Aktenschrank, den niemand pflegt, und das darüber liegende Dashboard übernimmt diese Lücken.
Documents AI bewältigt dies durch KI-Automatisierung und nicht allein durch Software zur automatischen optischen Zeichenerkennung (OCR) – OCR liest zwar Zeichen, doch die Zuordnung eines Großbuchstaben-Verweises zum richtigen Fonds, Unternehmen und Bankkonto ist ein Interpretationsproblem. Dies ist der praktische Unterschied zwischen KI-nativen Plattformen und einer KI-Integration, die an ein bestehendes Softwaresystem angehängt wurde, und genau deshalb hatten laut dem Simple-Bericht von 2025 bereits 34 % der Family Offices KI-Tools eingeführt – etwa dreimal so viele wie im Vorjahr.
Erweiterung der Möglichkeiten des Family Office

Wer nutzt die einzelnen Dashboards?
Ein Family-Office-Dashboard ist kein einheitlicher Bildschirm für alle. Es handelt sich vielmehr um einen gemeinsamen Satz von Definitionen, die für verschiedene Personen in unterschiedlicher Detailtiefe dargestellt werden – und genau so lassen sich auch die Herausforderungen bei der Zusammenarbeit bewältigen, die entstehen, wenn Eigentümer, Mitarbeiter und externe Berater mit unterschiedlichen Auswertungen derselben Zahlen arbeiten.
Die Hauptschnittstelle spielt eine größere Rolle, als die meisten Anbieter zugeben. Ein Familienmitglied sollte in der Lage sein, eine mobile App zu öffnen und seine eigene Frage zu beantworten, ohne diese über das Büro weiterleiten zu müssen, während das operative Team mit einer weitaus detaillierteren Ansicht derselben Daten arbeitet. Die Zusammenarbeit im Rahmen von Arbeitsabläufen zwischen beiden Seiten erfolgt über ein sicheres Kommunikationsportal statt über E-Mail-Anhänge, und Multi-Family-Offices stellen den Haushalten das gesamte Paket unter ihrer eigenen Marke im Rahmen eines White-Label-Reportings zur Verfügung.
Wenn Sie eine erste Version erstellen, beginnen Sie mit der Vermögensübersicht, der Portfolioübersicht, dem Cashflow und den Alternativen – fügen Sie dann als Erstes das Abgleichfenster hinzu.
Wo treten bei Family-Office-Dashboards Probleme auf, und wie lassen sich diese vermeiden?
Begriffsverschiebungen
In einem Monat sind „Barmittel“ Geldmarktfonds eingeschlossen, im nächsten nicht. Notieren Sie sich die Definitionen einmalig, verwenden Sie sie in jeder Ansicht und betrachten Sie eine Änderung als strategische Entscheidung und nicht als persönliche Präferenz.
Die Alternativen kommen zu spät
Für private Fonds erfolgt keine tägliche Kursermittlung. Geben Sie überall das Datum an, auf das sich die Angaben beziehen, und machen Sie es zur Regel, zu sagen, dass sich der private Teil auf das letzte Quartal bezieht. Noch besser wäre es, die Datenerfassung zu automatisieren, sodass sich die Verzögerung in Tagen bemisst.
Der „Kleber“ in Tabellenkalkulationen wird dauerhaft
Eine Arbeitsmappe, die zwei Systeme miteinander verbindet, wird zum Prozess. Das Kopieren von Daten aus der Plattform in eine Tabellenkalkulation – oder in Power BI für ein Diagramm, das die Berichtsebene eigentlich bereits erstellen sollte – schafft eine zweite Version der Wahrheit, die niemand abgleichen kann. Wenn eine Tabellenkalkulation jeden Monat ausgeführt wird, handelt es sich um einen Workflow, der noch nicht eingerichtet wurde.
Keine Abgleichsprüfungen
Wenn niemand den Kassenbestand bestätigt und die Transaktionen übereinstimmen, wird im Dashboard eine Schätzung als Tatsache dargestellt.
Kein Eigentümer und keine Freigabe
Daten sind ständig in Bewegung, daher muss jemand festlegen, wann sie bereit sind. „Der Verantwortliche bestätigt bis zum achten Tag, dass das Monatspaket vollständig ist“ – das reicht aus.
Sicherheit wird als ein Problem betrachtet, das erst später angegangen werden muss
Vermögensdaten gehören zu den sensibelsten Informationen, über die eine Familie verfügt, und die Sicherheits- und Compliance-Risiken steigen mit jedem weiteren Export, jeder weiteren Integration und jedem weiteren Posteingang. Rollenbasierter Zugriff nach Unternehmenseinheiten, Prüfpfade und Isolierung, um Daten vor dem Zugriff durch Dritte zu schützen, sind Anforderungen an das Dashboard und keine bloßen Präferenzen der IT-Abteilung.
Überlegungen zur Skalierbarkeit kommen erst spät ins Spiel
Ein Dashboard, das für ein Unternehmen und zwei Verwahrstellen konzipiert wurde, übersteht selten die dritte Rechtsordnung. Fragen Sie nach, was bei zehn Unternehmen, sechs Währungen und 200 alternativen Positionen passiert, bevor Sie sich festlegen.
Wie erstellt man ein Family-Office-Dashboard, das stets aktuelle Daten liefert?
Schritt 1 – Verfassen Sie eine einseitige Zusammenfassung zum Dashboard
Für wen es bestimmt ist, welche Entscheidungen es unterstützt, welche Funktionen es nicht bietet, die Aktualisierungshäufigkeit nach Anlageklasse sowie Definitionen für Performance, Liquidität und Bewertungsstichtag. Wenn dies nicht auf eine Seite passt, ist der Umfang noch nicht festgelegt.
Schritt 2 – Zuordnung der Datenquellen
Depotbanken, Banken, GP-Abrechnungen, Bewertungen, Unternehmensbuchhaltung und jede manuelle Eingabe mit einem namentlich genannten Verantwortlichen. Legen Sie anschließend Aktualisierungsregeln pro Quelle fest und kennzeichnen Sie Prognoseposten als „Prognose“.
Schritt 3 – Korrigieren Sie zunächst die Zuordnung der Eigentumsrechte
Unternehmensstrukturen und Beteiligungsanteile bilden die Grundlage jeder konsolidierten Zahl. Wer hier Fehler macht, macht auch bei allen darüber liegenden Aggregationen Fehler.
Schritt 4 – Automatisierung der Dokumentebene
Kapitalabrufe, NAV-Abrechnungen und K-1-Formulare stellen den größten manuellen Arbeitsaufwand in einem Family Office dar und sind die häufigste Ursache für veraltete Daten. Automatisierte Prozesse sorgen hier dafür, dass der private Anlagebereich stets auf dem neuesten Stand ist und nicht erst vierteljährlich aktualisiert wird.
Schritt 5 – Steuerelemente und eine Freigabe hinzufügen
Abgleichsprüfungen, Kennzeichnungen für fehlende Kontoauszüge, Kennzeichnungen für veraltete Bewertungen, rollenbasierter Zugriff, ein Prüfpfad für Ausnahmeregelungen und ein Überprüfungsschritt, bevor die Sitzungsunterlagen versandt werden.
Schritt 6 – Gestalten Sie die Drilldown-Funktion. Jede Kennzahl sollte einen Pfad haben: Gesamtvermögen → Unternehmen → Konto → Vermögenswert → Transaktion oder Bewertungsgrundlage. Erst dadurch wird aus einer Zahl im Dashboard eine Zahl, für die das Team einstehen kann.
Schritt 7 – Planen Sie die Ausstiegsmöglichkeiten, bevor Sie unterschreiben
Fragen Sie nach, wie Daten die Plattform verlassen: eine offene API für nachgelagerte Analysesysteme, geplante Exporte in Buchhaltungs- und Steuersoftware sowie ein dokumentierter Weg, um Ihre Datenhistorie mitzunehmen. Ein Dashboard, aus dem Sie keine Daten exportieren können, ist eine Abhängigkeit, kein Vorteil – und genau diese Frage lassen Käufer meist bis zur Vertragsverlängerung außer Acht.
Checkliste für die Anforderungen an ein Family-Office-Dashboard
Datenabdeckung
- Unterstützt jede juristische Person innerhalb der Familienstruktur ohne manuelle Zusammenfassungen
- Unterstützt mehrere Verwahrstellen und Banken über direkte Verbindungen
- Erfasst öffentliche und private Vermögenswerte sowie Lifestyle-Vermögenswerte in einem einzigen Berichtsmodell
- Unterstützt Konten in mehreren Währungen mit übersichtlicher Berichterstattung in der Basiswährung und Währungszuordnung
- Ordnet Beteiligungen zu, damit Vermögenswerte nicht doppelt gezählt werden
Umgang mit Alternativen
- Erfasst Verpflichtungen, sogenannte Kapitalverpflichtungen und nicht gedeckte Verpflichtungen
- Erfasst Kapitalabrufe und Ausschüttungen mit vollständiger Historie
- Zeigt in der Ansicht den Bewertungsstichtag und die Bewertungsquelle an
- Extrahiert automatisch Kapitalabrufmitteilungen, GP-Abrechnungen und K-1-Formulare
- Macht veraltete Bewertungen sichtbar, anstatt sie zu verbergen
Steuerung und Zuverlässigkeit
- Status der Datenabgleichung auf dem Dashboard sichtbar
- Fehlende Feeds und fehlende Abrechnungen wurden markiert
- Ausnahmen haben Verantwortliche und durchlaufen einen Überprüfungsprozess
- Nachverfolgung von Ausnahmen und Änderungen der Klassifizierung
- Ein festgelegter Zeitpunkt für die Freigabe der Besprechungsbereitschaft
Berichterstattung und Lieferung
- Erstellt Monats- und Quartalsberichte, ohne dass diese von Grund auf neu erstellt werden müssen
- Individuell anpassbare Dashboards mit unterschiedlichen Detailebenen für Geschäftsführer, Anlageteams und Berater
- Drilldown zur Erläuterung und Prüfung
- Sichere Zustellung an Familienmitglieder auf Desktop- und Mobilgeräten
Sicherheit und Zugang
- Rollenbasierter Zugriff nach Person und Organisationseinheit
- Datenisolierung, die sicherstellt, dass Kundendaten nicht in die Hände Dritter gelangen
- Protokoll über Zugriffe und Änderungen
- Klare Verfahren für die Einarbeitung und das Ausscheiden
Vertrieb und Implementierung
- Die Preisgestaltung ist nicht an das verwaltete Vermögen gekoppelt
- Offene API und saubere Exporte, damit die Daten übertragbar sind
- Klare Rahmenbedingungen für die Datenmigration und die Historie
- Ein benannter Eigentümer für Dashboard-Definitionen und Governance
Leitfaden zum Family-Office-Dashboard
Häufig gestellte Fragen
Was ist ein Family-Office-Dashboard?
Eine Reihe rollenbasierter Übersichten, die zusammenfassen, welche Vermögenswerte eine Familie besitzt, wie sich diese entwickeln, welche Liquidität zur Verfügung steht und ob die zugrunde liegenden Daten vollständig sind – über Verwahrstellen, juristische Personen, Währungen und Anlageklassen hinweg. Das System dient eher der Entscheidungsfindung als der Darstellung von Diagrammen.
Was sollte ein Family-Office-Dashboard enthalten?
Zumindest: eine Vermögensübersicht mit Darstellung der Unternehmensstrukturen und Eigentumsverhältnisse, eine Portfolioübersicht, eine Übersicht über Cashflow und Liquidität, eine Übersicht über alternative Anlagen und Verpflichtungen sowie ein Abgleichsfenster zur Bestätigung der Datenrichtigkeit. Niederlassungen mit Lifestyle-Vermögenswerten, mehreren Vermögensverwaltern oder grenzüberschreitenden Beteiligungen sollten die übrigen oben genannten Übersichten hinzufügen.
Wie oft sollte ein Family-Office-Dashboard aktualisiert werden?
Flüssige Bestände und Barmittel können durch Echtzeit-Datenverarbeitung täglich aktualisiert werden. Alternative Anlagen werden aktualisiert, sobald die entsprechenden Unterlagen und Portfoliobewertungen vorliegen. Wichtig ist, dass jede Zahl mit einem „Stand“-Datum versehen ist, damit niemand eine vierteljährliche Bewertung mit einer aktuellen Bewertung verwechselt.
Was ist das Schwierigste daran, so etwas zu bauen?
Private Märkte, Komplexität der Unternehmen und Definitionen. Wenn die Eigentumsverhältnisse nicht klar dargestellt sind, sind die konsolidierten Zahlen falsch. Wenn die Begriffe „Performance“ und „Cash“ nicht einheitlich definiert und konsequent verwendet werden, wird bei jeder Besprechung die Rechnung neu diskutiert.
Wie vermeiden wir ein Dashboard, das zwar gut aussieht, aber falsche Informationen liefert?
Zeigen Sie den Abstimmungsstatus auf dem Dashboard an, kennzeichnen Sie fehlende Datenfeeds und veraltete Bewertungen, versehen Sie jede Kennzahl mit einem Drilldown-Pfad zur Quelle und legen Sie für jeden Berichtszeitraum einen Verantwortlichen sowie einen Zeitpunkt für die Freigabe fest.
Können Familienmitglieder direkt auf das Dashboard zugreifen?
Das sollten sie auch. Dank digitaler Portale und einer mobilen Hauptschnittstelle können Familienmitglieder ihre Fragen selbst beantworten, ohne jede Anfrage über das Büro weiterleiten zu müssen. Stonebridge Family Office nennt die Selbstbedienungs-Anmeldung als einen der größten Vorteile der Plattform.
Brauchen wir spezielle Software, oder können wir Dashboards in unserem Buchhaltungssystem erstellen?
Buchhaltungspakete für Family Offices sind auf das Hauptbuch ausgelegt, nicht auf die Zusammenführung von Vermögenswerten über verschiedene Unternehmen, Währungen und alternative Anlageformen hinweg. Die meisten Family Offices nutzen eine Software zur Verwaltung von Anlageportfolios als Frontend und verbinden diese mit der Buchhaltung – das Investment-Subledger von Masttro exportiert Daten in ein bestehendes Hauptbuch, anstatt dieses zu ersetzen.
Wie lange dauert es, bis man wieder aufstehen kann?
Das hängt von der Komplexität der Struktur und dem Umfang der alternativen Anlagen ab. Jefferson River Capital, mit einem Portfolio von über 1 Mrd. US-Dollar und mehr als 200 alternativen Anlagen, war innerhalb von drei Monaten oder weniger einsatzbereit.
Bereitstellung der Informationen, die Vermögensinhaber erwarten
Vermögende erwarten sofortige Antworten, genauso wie sie erwarten, alles andere in Echtzeit verfolgen zu können. On-Demand-Dashboards sind für Family Offices und Vermögensverwalter längst kein Alleinstellungsmerkmal mehr. Sie sind mittlerweile der Standard, und das entscheidende Unterscheidungsmerkmal ist nun, ob die zugrunde liegenden Daten vollständig sind.
Das ist der rote Faden, der sich durch alle zehn Übersichten zieht. Die ersten acht geben einer Familie Aufschluss darüber, was sie besitzt und wie es ihr geht. Die letzten beiden machen die ersten acht lesenswert.
Masttro bündelt Daten von mehreren Verwahrstellen aus über 700 Verwahrstellenverbindungen in mehr als 40 Ländern in einer Echtzeit-Übersicht, die alle Anlageklassen, Unternehmen und Generationen abdeckt, und automatisiert die damit verbundenen operativen Aufgaben – Kapitalabrufe, GP-Abrechnungen und Schedule-K-1-Formulare – mithilfe nativer KI. Mehr als 400 Family Offices nutzen die Plattform zu Preisen, die nicht an das verwaltete Vermögen gekoppelt sind.
Sind Sie bereit, diese Dashboards anhand Ihrer eigenen Unternehmensstrukturen zu erkunden? Buchen Sie eine Demo oder beginnen Sie mit dem Leitfaden „Fünf Dashboards, die jeder Vermögensinhaber braucht“.