
Punti di forza

Che cos’è un dashboard di family office?
Una dashboard di family office è un insieme strutturato di viste personalizzabili che presentano indicatori di performance coerenti tra depositari, entità giuridiche, valute, classi di attività e parti interessate. Il suo scopo è quello di rispondere a domande ricorrenti senza dover ricostruire la risposta ogni volta. Una dashboard di family office dovrebbe fornire risposte immediate su cosa possediamo, come sta andando, quali sono le scadenze e cosa è cambiato dall’ultimo trimestre.
Esistono differenze significative tra una dashboard, un report e un portale.
- Una dashboard è interattiva e pensata per un uso frequente. È uno strumento di supporto al processo decisionale.
- Un rapporto è un documento pronto all'uso, ad esempio rapporti trimestrali, un rendiconto mensile o un dossier per il consiglio di amministrazione, distribuito a cadenza regolare. Favorisce la comunicazione.
- I portali digitali costituiscono il livello di distribuzione e consentono a mandanti, familiari e consulenti di accedere alle informazioni in modo sicuro.
Un family office ha bisogno di tutti e tre questi elementi, che attingono agli stessi dati aggregati. Quando il dashboard e il pacchetto trimestrale presentano discrepanze, prevale il dashboard.
Perché i dashboard dei family office falliscono?
I dashboard dei family office falliscono per via dei dati, non della struttura. I grafici sono solitamente corretti. Il problema è che, quando un cliente pone una domanda di approfondimento, nessuno è in grado di rispondere guardando lo schermo. È così che un dashboard perde credibilità e che un cliente smette di fidarsi dei numeri che gli vengono presentati.
I bilanci e i portali con un unico custode sono stati concepiti per visualizzare un solo conto alla volta. Il patrimonio delle famiglie UHNW non è strutturato in questo modo. È distribuito tra trust, joint venture, holding e fondazioni, in diverse valute, con un terzo del valore costituito da investimenti privati il cui valore viene comunicato, se va bene, una volta al trimestre.
Il problema tipico è che il cruscotto sembra completo, mentre in realtà non lo è. I dati relativi al patrimonio privato sono obsoleti di quattro mesi, mancano due entità e l'importo in contanti include denaro a cui la famiglia non può effettivamente attingere.
La soluzione non sta in un grafico migliore. Sta in una serie di dati che sta alla base di ogni visualizzazione: ogni conto, ogni entità, ogni partecipazione privata, riconciliati e datati, con un percorso che rimanda alla fonte. Se si utilizza gli strumenti giusti, la domanda di approfondimento smette di essere una minaccia. Diventa un semplice clic che rafforza la fiducia nei vostri dati e nel valore che apportate al cliente.
Le dieci dashboard riportate di seguito sono raggruppate in base alle quattro domande che un family office si vede effettivamente porre. L’ultimo gruppo è quello che la maggior parte degli uffici tralascia, ed è proprio quello che determina se le prime tre domande vengono considerate attendibili.
Cosa possediamo?
1. Mappa interattiva della ricchezza
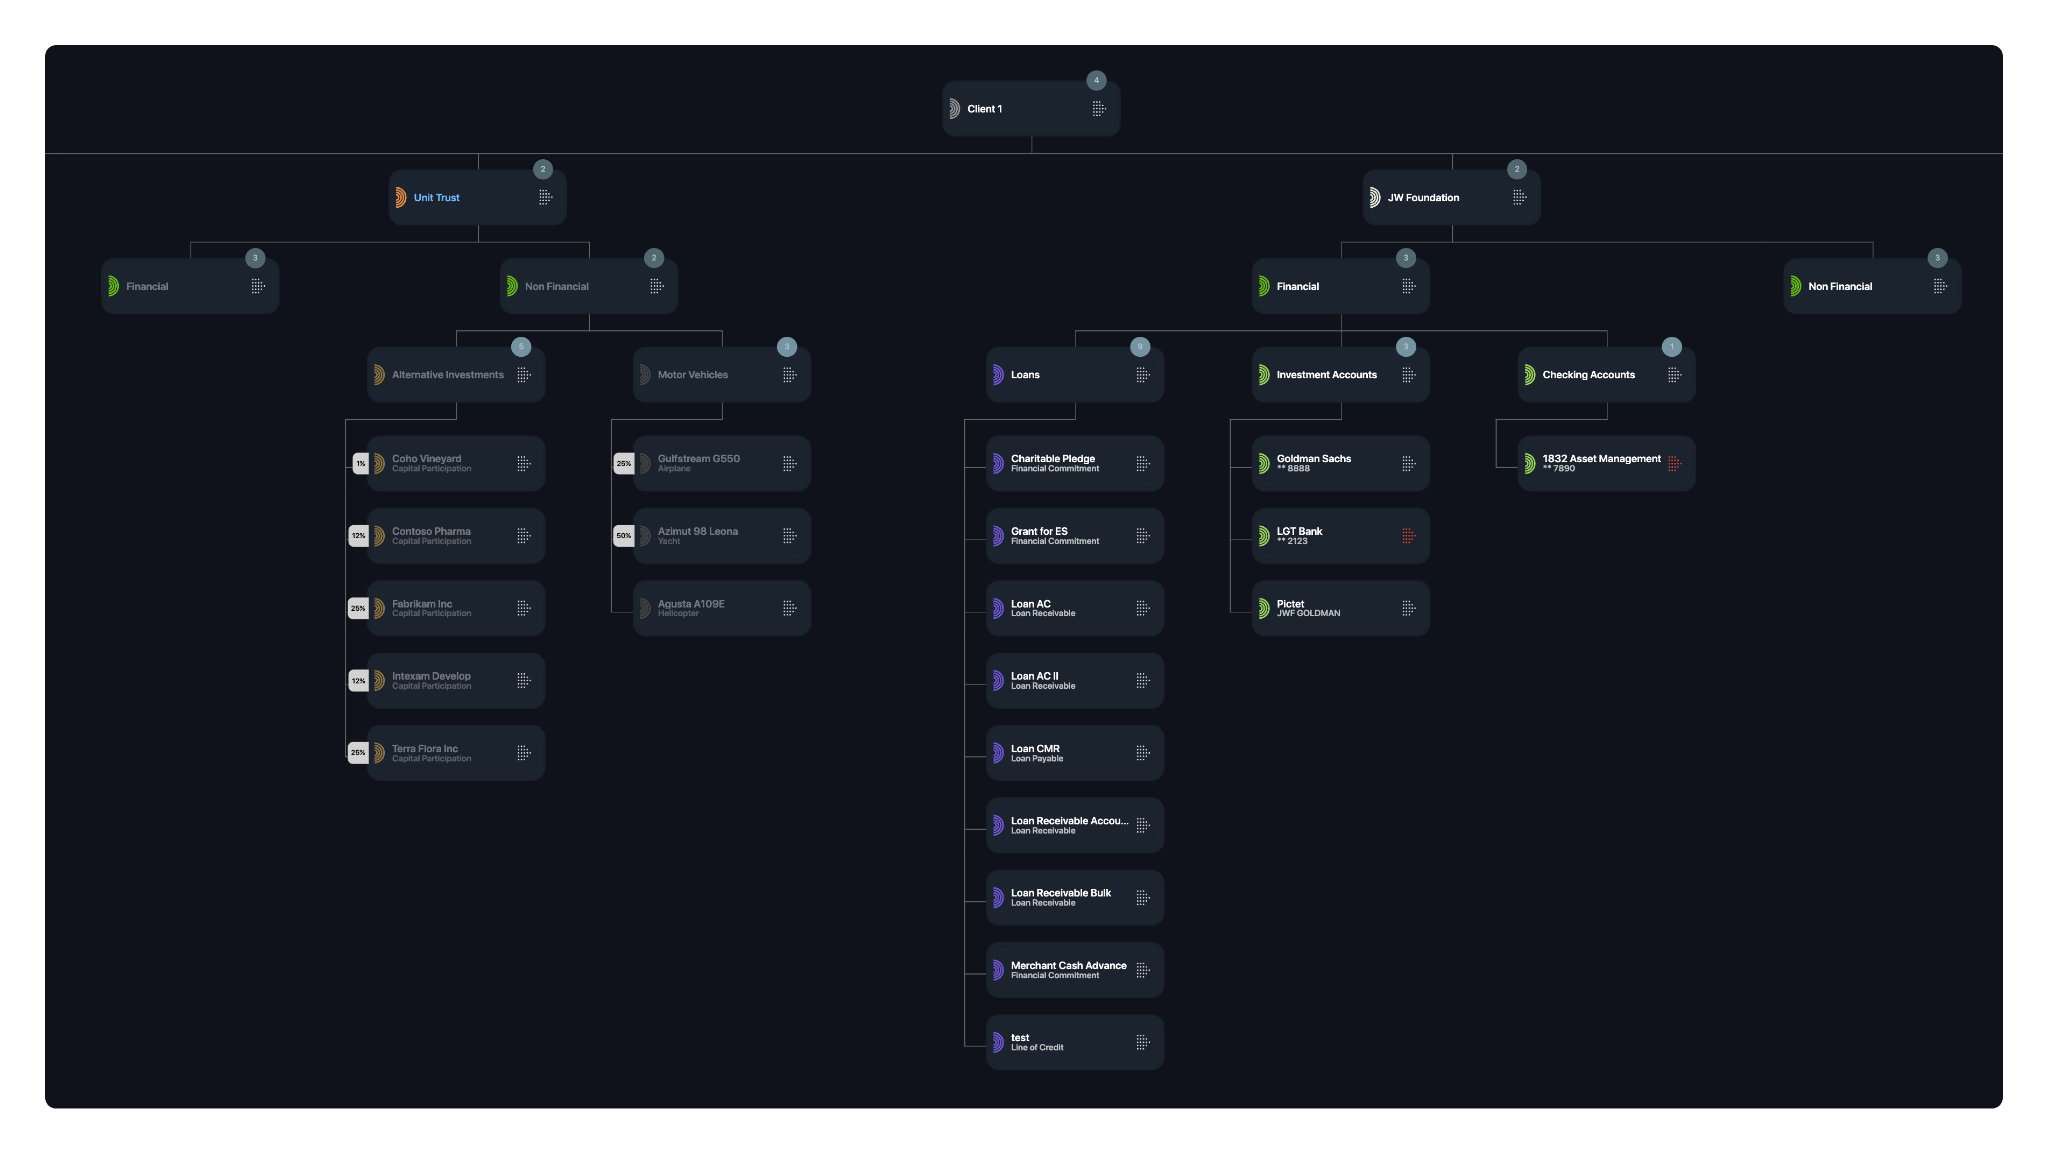
Per una famiglia con un patrimonio netto molto elevato, la risposta alla domanda “cosa possediamo” raramente si riduce a un semplice elenco. Si tratta piuttosto di una struttura. I beni sono detenuti, in tutto o in parte, tramite trust, joint venture, società holding e veicoli di investimento, e lo stesso bene sottostante può comparire a tre livelli diversi del grafico.
Perché è importante
Un bilancio tradizionale appiattisce tale struttura e non mostra ciò che la famiglia ha effettivamente bisogno di vedere: chi possiede cosa, in quale percentuale e attraverso quale entità. Ricomporla utilizzando fogli di calcolo è un’operazione lenta e, soprattutto, non verificabile. La presentazione più chiara è una mappa visiva che mostri tutte le entità giuridiche presenti nel portafoglio e le connessioni tra di esse.
Elementi chiave
- Un albero visivo che riporta tutte le attività, collegate a ciascuna partecipazione.
- Ogni tipo di attività: beni immobili, oggetti da collezione, investimenti in private equity, aziende operative, prestiti, criptovalute.
- Valore e percentuale di partecipazione per ciascuna attività, con riferimento alla partecipazione sottostante.
- È possibile approfondire i dettagli partendo da qualsiasi nodo per visualizzare il conto, l'attività e la transazione ad esso associati.
- Dashboard pronte per la successione che simulano i passaggi generazionali prima che questi avvengano.
Domande a cui risponde
- Qual è il quadro completo di tutto ciò che possediamo, in ogni struttura?
- Se vogliamo effettuare un investimento o fare una donazione, quali beni sono disponibili e liberi da vincoli?
- Quali sono le nostre partecipazioni in un determinato bene?
- Come viene ripartito il patrimonio tra i membri della famiglia, i trust e le generazioni?
Dove si rompe
Il doppio conteggio è un problema ricorrente all’interno di una struttura patrimoniale complessa. Quando un bene è detenuto attraverso diversi livelli gerarchici e la piattaforma non comprende la mappatura delle proprietà, il dato consolidato risulta errato in un modo difficile da individuare, ma facile da rilevare per un membro della famiglia.
La Global Wealth Map di Masttro è stata creata proprio per questo. Se vuoi vederla in azione, puoi accedere a una guida passo passo alla mappa interattiva della ricchezza.
Daniel Forman, CIO di Jefferson River Capital, l’ha definita «di gran lunga la piattaforma più semplice per aggiungere asset e visualizzare la mappatura della nostra famiglia».
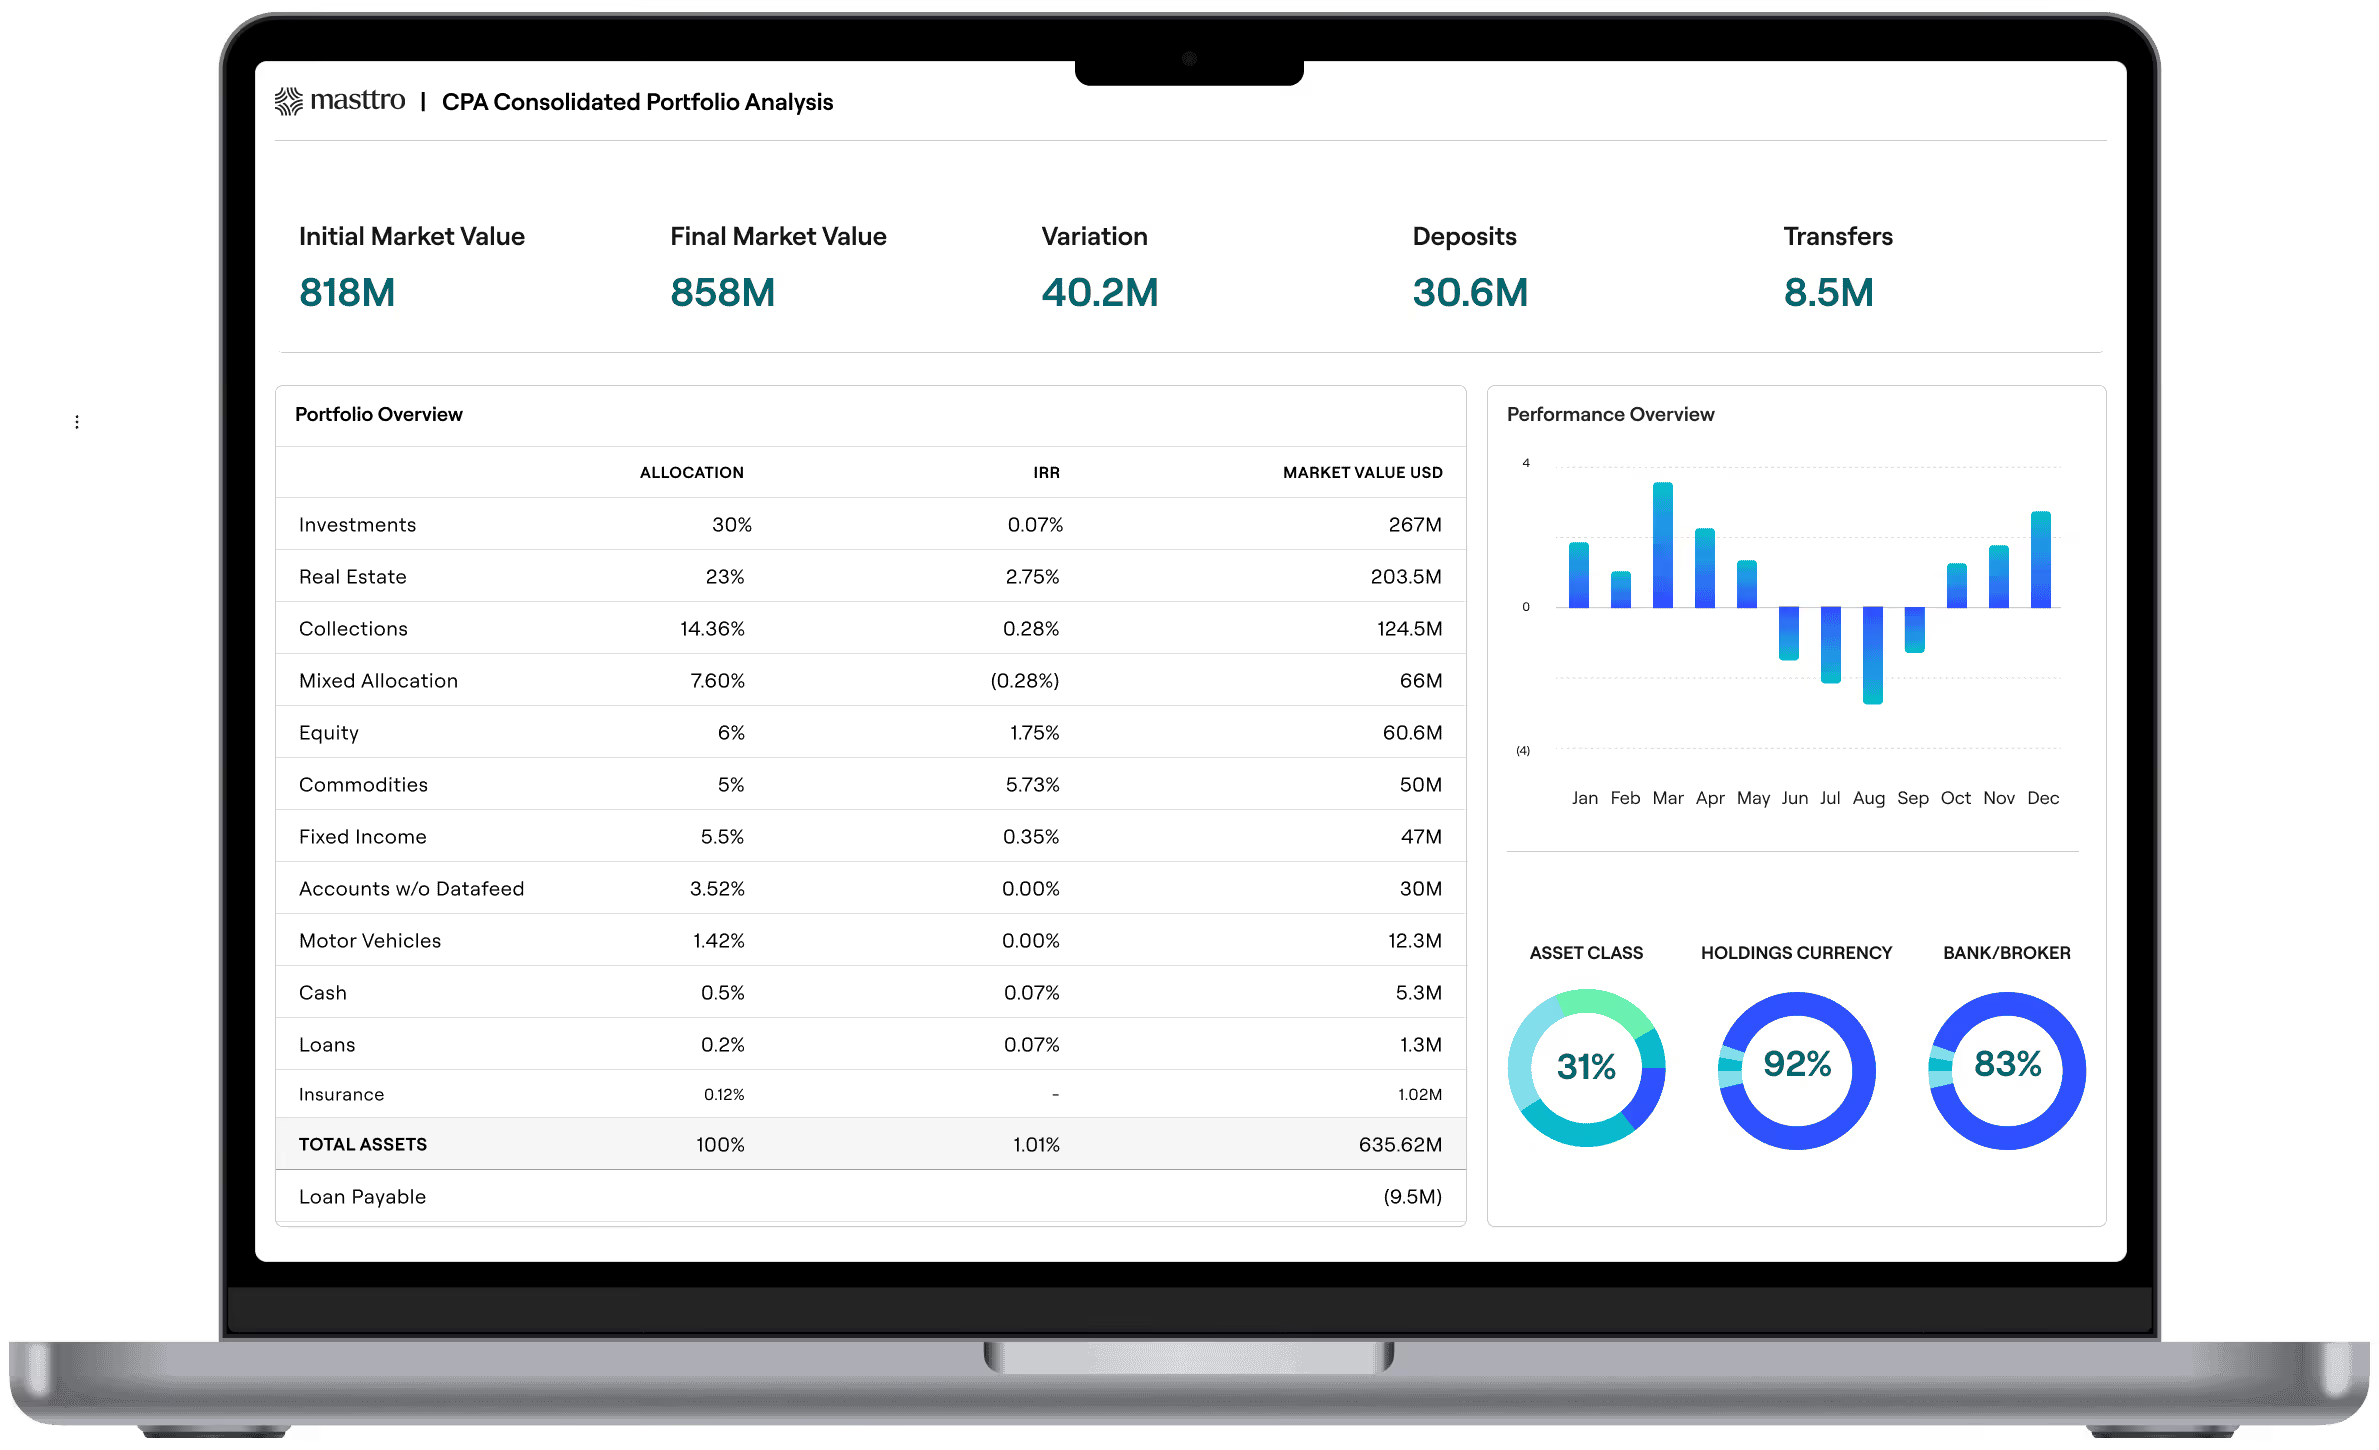
2. Panoramica del portafoglio
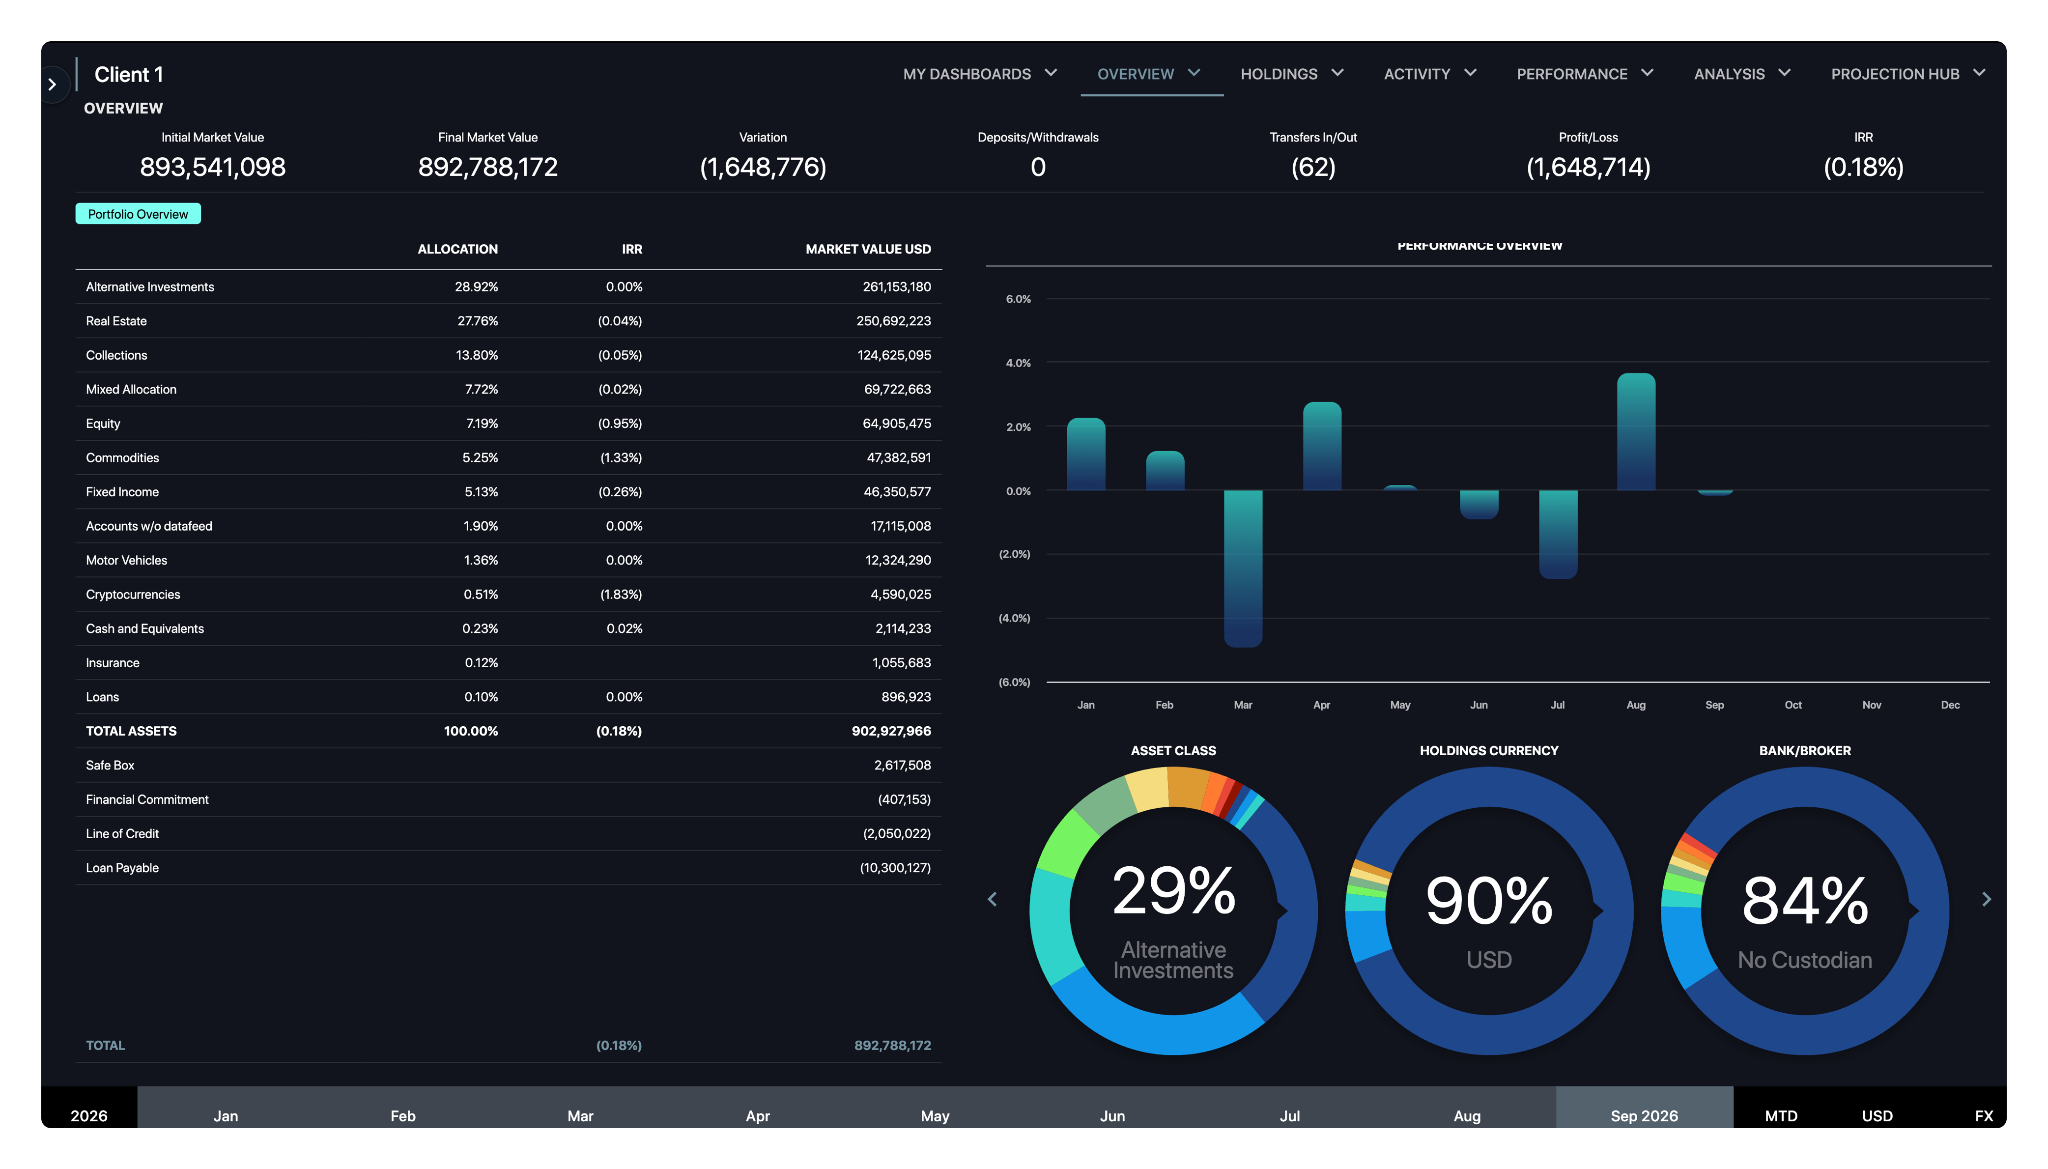
Che gestiate un family office singolo o multiplo, la panoramica del portafoglio è la schermata fondamentale: quella che un titolare apre per prima e quella su cui lavora quotidianamente il team di investimento.
Perché è importante
Le famiglie desiderano avere accesso su richiesta a ogni componente di un portafoglio complesso — saldi di liquidità, asset alternativi e titoli quotati — in un’unica vista integrata, in un’unica valuta di riferimento e a una data specifica. Per raggiungere questo obiettivo è necessario aggregare i dati provenienti da depositari, banche private e gestori patrimoniali, oltre a estrarre le informazioni dai documenti che arrivano in formato PDF. L’aggregazione finanziaria copre le attività finanziarie liquide; la parte più complessa è rappresentata da tutto ciò che non arriva tramite un feed. Masttro estrae dati da più depositari grazie a oltre 700 connessioni dirette con depositari in più di 40 paesi, garantendo così una panoramica in tempo reale anziché una ricostruzione mensile.
Elementi chiave.
- Portafoglio suddiviso per classe di attività, con una chiara distinzione tra attività pubbliche e private.
- Rendimento per periodo (da inizio mese, da inizio trimestre, da inizio anno, dal lancio), con indicazione della metodologia utilizzata.
- Tasso di rendimento interno e rendimento ponderato nel tempo, con l’indicazione del motivo per ciascuno di essi.
- Allocazione degli attivi rispetto alle strategie di investimento e agli obiettivi di politica, con evidenziazione delle derive.
- Valutazioni del portafoglio su conti multivaluta, con una valuta di base comune.
Domande a cui risponde.
- In cosa abbiamo investito e in che proporzione?
- Come sta andando il portafoglio e quali sono i fattori che determinano questo risultato?
- In quali ambiti l’assegnazione delle risorse si è allontanata dalla linea politica?
Dove si rompe
Le definizioni tendono a variare. Una persona cita i rendimenti ponderati in base al capitale, un’altra quelli ponderati in base al tempo; entrambe hanno ragione, e la riunione si trasforma in una discussione sull’aritmetica. Indica il metodo nella vista e mantienilo identico ovunque.
L'analisi consolidata del portafoglio è il modulo alla base di questa visualizzazione, mentre il centro di gestione del portafoglio è il luogo in cui l'allocazione viene confrontata con la dichiarazione di politica d'investimento. Stonebridge Family Office lo utilizza in tempo reale durante le riunioni con i clienti, confrontando i dati con i benchmark in tempo reale.
3. Stile di vita e passioni
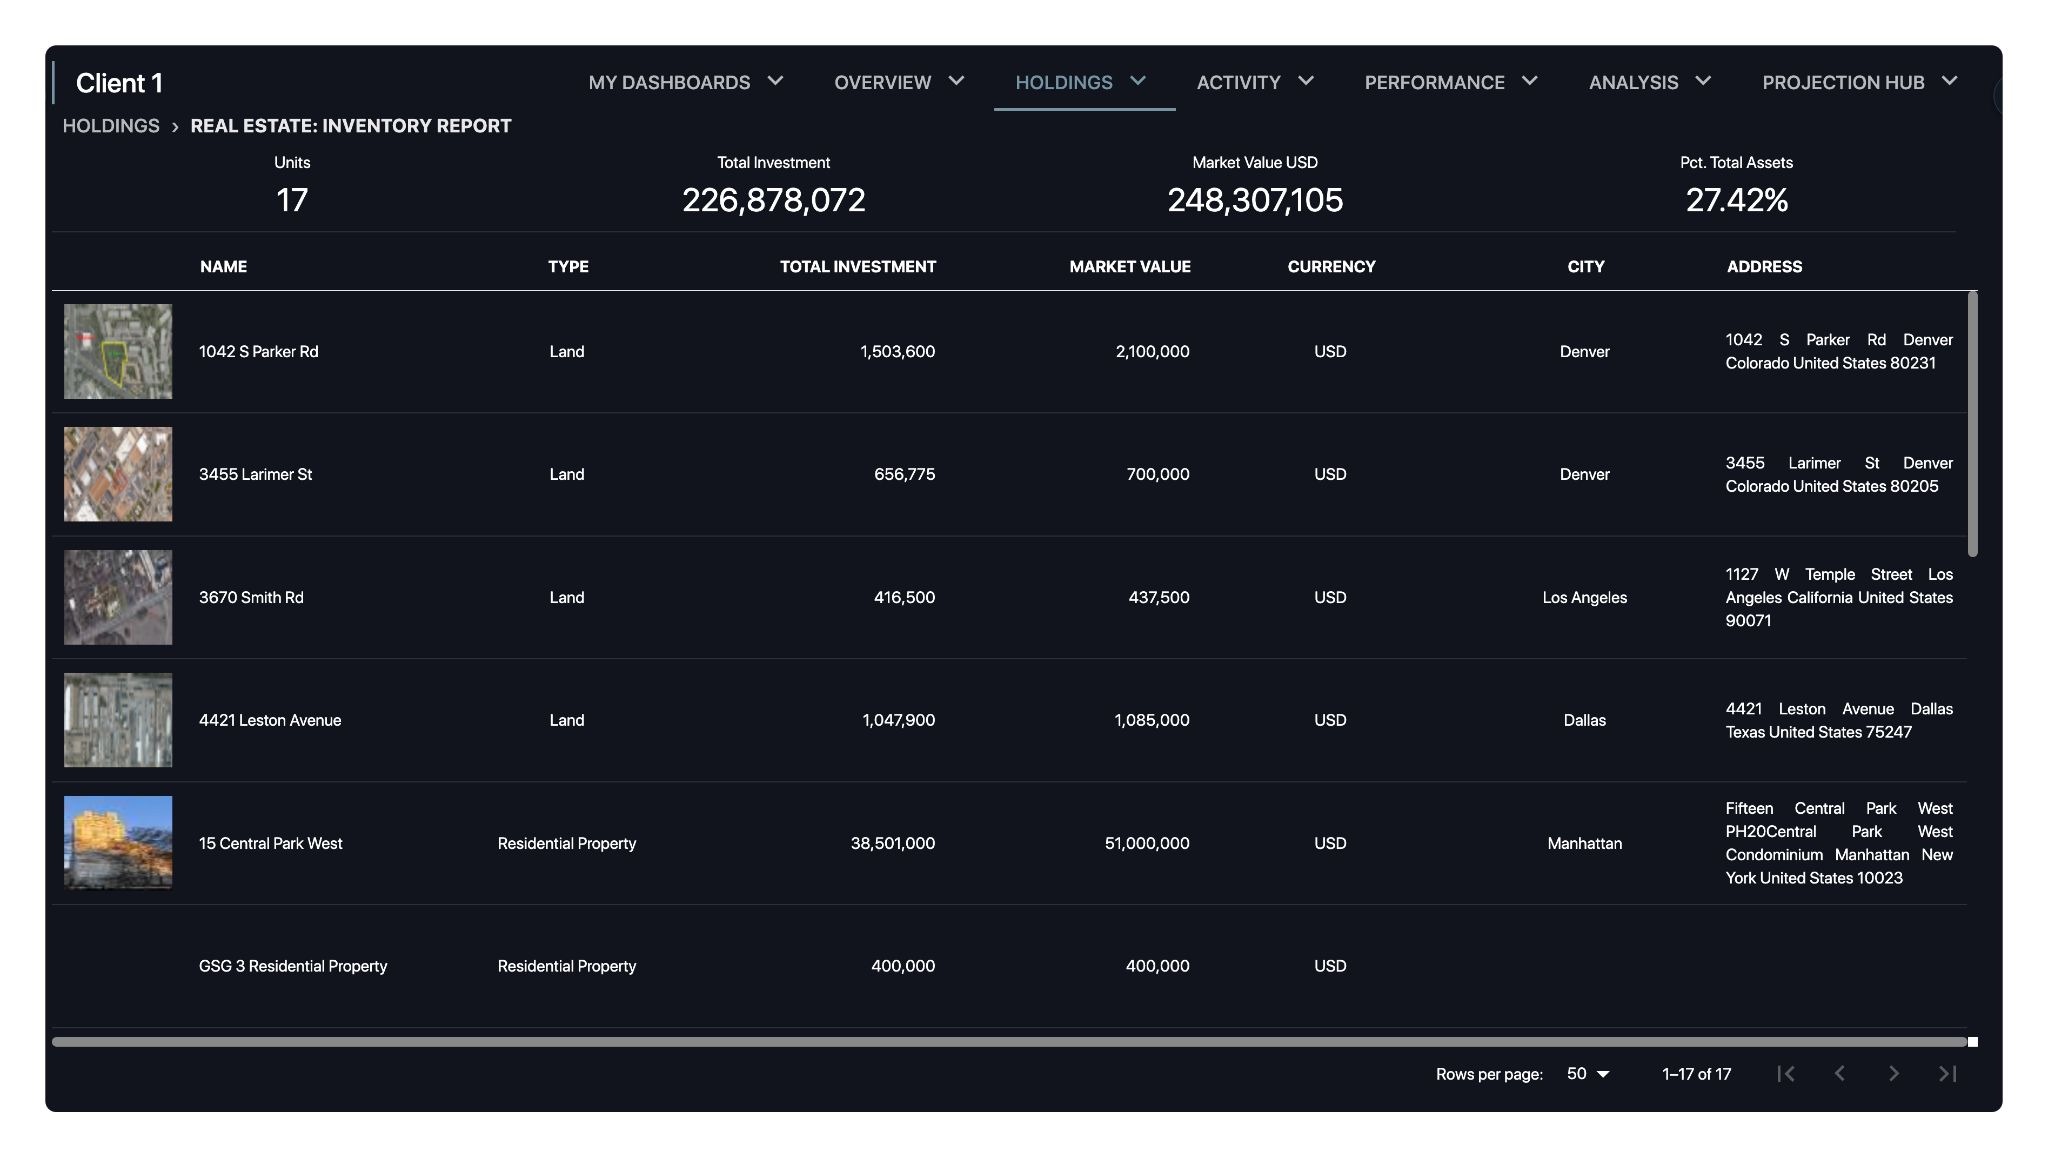
La maggior parte delle piattaforme di rendicontazione considera le opere d’arte, gli immobili, gli aeromobili, gli yacht e le collezioni come elementi secondari, oppure li tralascia del tutto. Per molte famiglie, invece, essi rappresentano una quota significativa del patrimonio netto e quasi tutto il valore affettivo.
Perché è importante
Un dashboard che mostra alla famiglia il 70% di ciò che possiede non costituisce l’unica fonte di verità. Si tratta di un rapporto sul portafoglio in cui la famiglia deve colmare le lacune attingendo alla propria memoria. I rinnovi assicurativi, le date di valutazione, i trasferimenti di proprietà e la pianificazione successoria dipendono tutti dal fatto che questi beni vengano monitorati con lo stesso rigore con cui si tiene traccia di una posizione azionaria quotata in borsa.
Elementi chiave
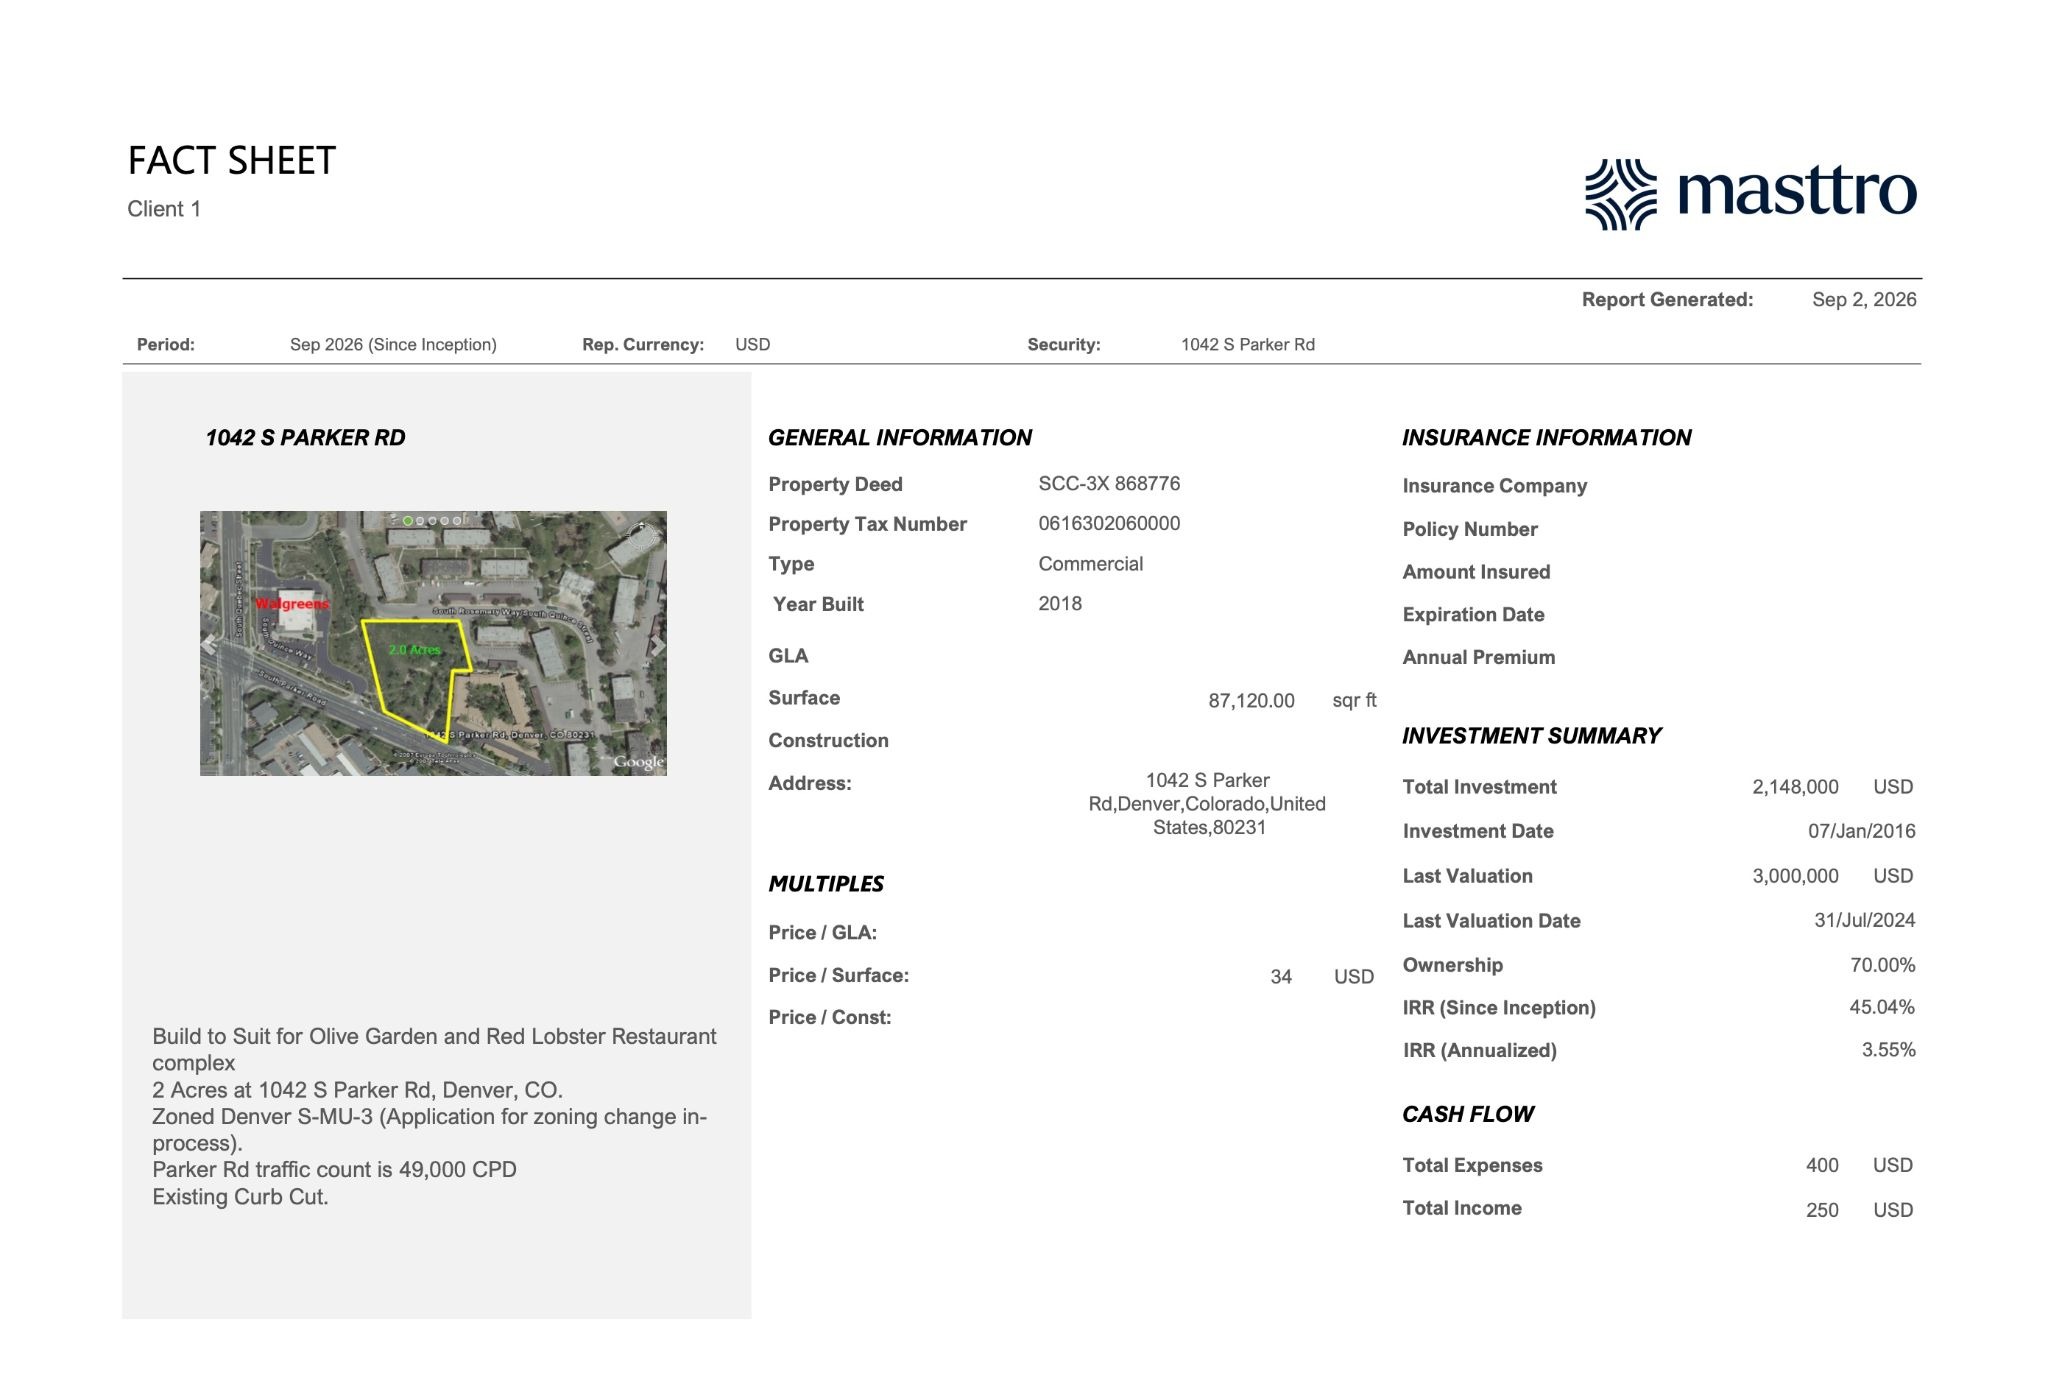
- Ogni attività con costo di acquisto, ultima valutazione e data di valutazione.
- La persona giuridica o il familiare che ne è titolare e la percentuale di partecipazione.
- Documenti giustificativi allegati al bene: perizie, polizze assicurative, documentazione sulla provenienza.
- La quota delle attività legate allo stile di vita rispetto al patrimonio netto complessivo.
Domande a cui risponde
- Cosa possediamo al di fuori del portafoglio di investimenti e qual è il suo valore attuale?
- Quali valutazioni sono obsolete e quali perizie devono essere effettuate?
- Quale parte del patrimonio netto della famiglia è illiquida per natura piuttosto che per scelta?
Dove si rompe
Il problema principale per gli asset legati allo stile di vita, come gli immobili, è che le valutazioni diventano obsolete e nessuno lo segnala. Un immobile iscritto in base a una valutazione del 2019 non rappresenta un dato aggiornato e non dovrebbe essere presentato come tale. La soluzione consiste nell’indicare la data di riferimento del valore accanto al valore stesso. Masttro riporta la data di valutazione per ogni partecipazione e segnala quelle non più aggiornate, mentre Alternatives AI elabora i rendiconti patrimoniali non appena vengono ricevuti e Documents AI estrae automaticamente la data dal rendiconto del NAV, senza attendere che qualcuno la inserisca manualmente. Sapere quali dati sono aggiornati e di quanto lo siano meno è ciò che fa la differenza nel processo decisionale.
Come sta andando?
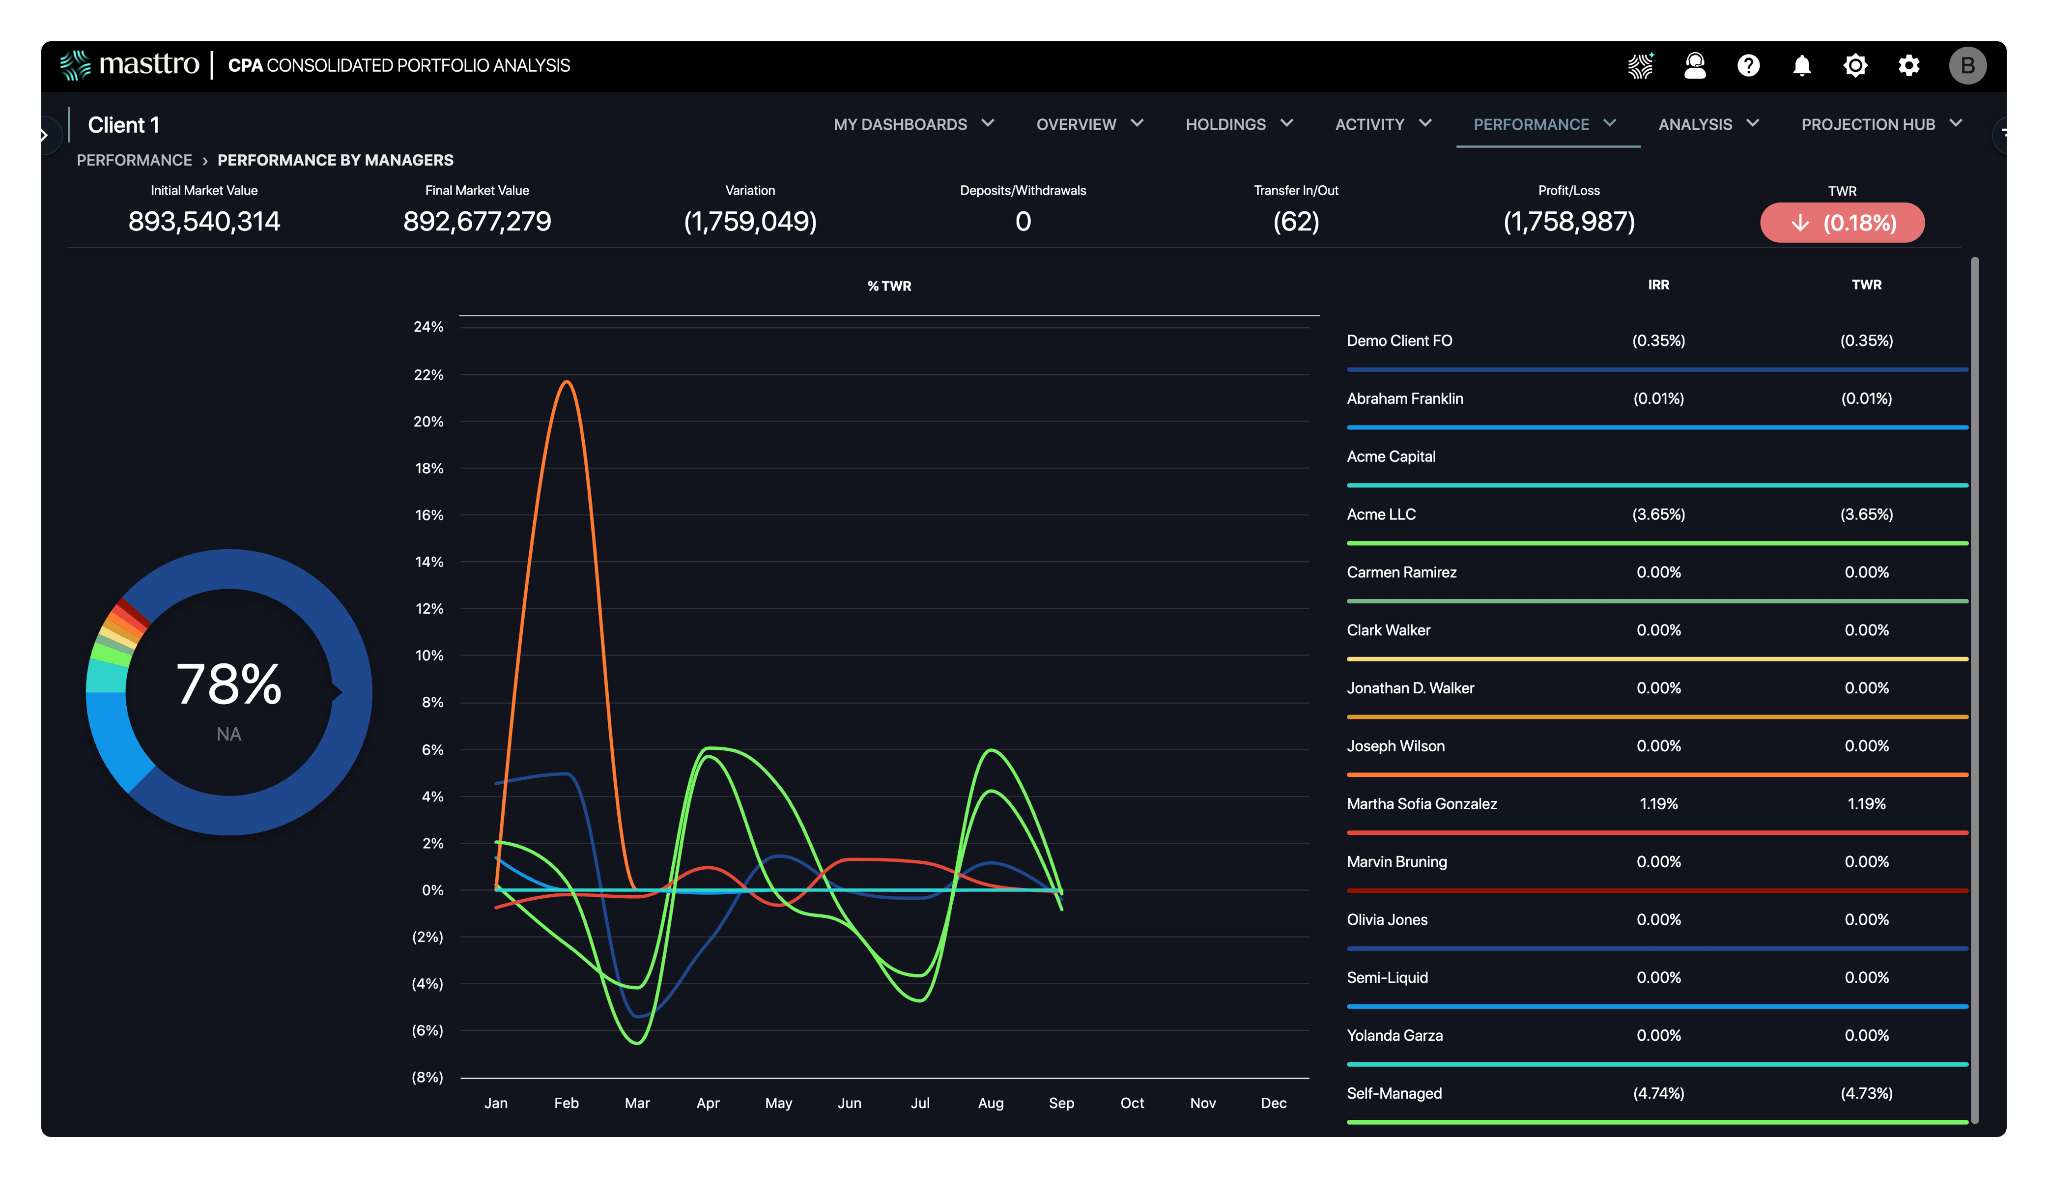
Rendimento dei consulenti e dei gestori
I family office più complessi si avvalgono di diversi gestori in diverse classi di attività, dal private equity ai titoli azionari quotati. Il monitoraggio individuale di ciascuno di essi, al netto delle commissioni e su base comparabile, è l'attività che richiede un notevole impiego di lavoro manuale.
Perché è importante
Una panoramica sulle prestazioni dei consulenti indica al team del family office quali rapporti giustificano la commissione percepita e quali mandati dovrebbero essere ridefiniti o risolti. Inoltre, fornisce una risposta a una domanda di governance che viene sollevata in occasione di ogni revisione annuale: la diversificazione tra i gestori ha effettivamente ridotto il rischio o ha semplicemente moltiplicato il carico amministrativo?
Elementi chiave
- Importo assegnato a ciascun gestore, con ponderazione attuale e obiettivo.
- Monitoraggio delle prestazioni nel tempo rispetto a un benchmark personalizzato.
- Confronto tra IRR e rendimento ponderato nel tempo, con l’indicazione del metodo utilizzato per ciascuno.
- Analisi e controllo delle commissioni: quanto viene corrisposto a ciascun gestore e il rendimento al netto di tali commissioni.
- Report trimestrali esportabili per ogni mandato.
Domande a cui risponde
- Come si stanno comportando i nostri gestori patrimoniali rispetto ai loro mandati e agli indici di riferimento?
- Abbiamo ridotto il rischio diversificando tra diversi gestori, oppure abbiamo duplicato l’esposizione?
- Quanto paghiamo ogni dirigente e cosa otteniamo in cambio?
Dove si rompe
I gestori vengono confrontati in base ai rendimenti lordi, poiché i dati al netto delle commissioni risiedono nel sistema contabile e il dashboard viene alimentato dal sistema di rendicontazione. Le commissioni di gestione, le commissioni di consulenza e le spese a livello di conto non vengono mai visualizzate; pertanto, due gestori che sullo schermo sembrano distanziarsi di 80 punti base possono risultare alla pari una volta conteggiato il costo di detenzione di ciascuno. Quello che sembra migliore è talvolta semplicemente quello che addebita di più per lo stesso risultato.
La soluzione consiste nel rendere il trattamento delle commissioni una scelta esplicita nella visualizzazione, anziché un presupposto sottinteso. Il report sulle performance per gestore di Masttro offre tre opzioni: al lordo delle commissioni, al netto delle commissioni di gestione e al netto di tutte le commissioni, che include anche le spese di consulenza e quelle a livello di conto. L’impostazione avviene nel pannello dei filtri e le commissioni sottostanti a qualsiasi cifra netta possono essere visualizzate e verificate riga per riga nelle tabelle relative alle commissioni di consulenza, alle commissioni di gestione e alle spese di conto; in questo modo, è possibile ricostruire l’origine di molte domande poste dalla famiglia, anziché limitarsi a giustificarle.
5. Rischio e concentrazione
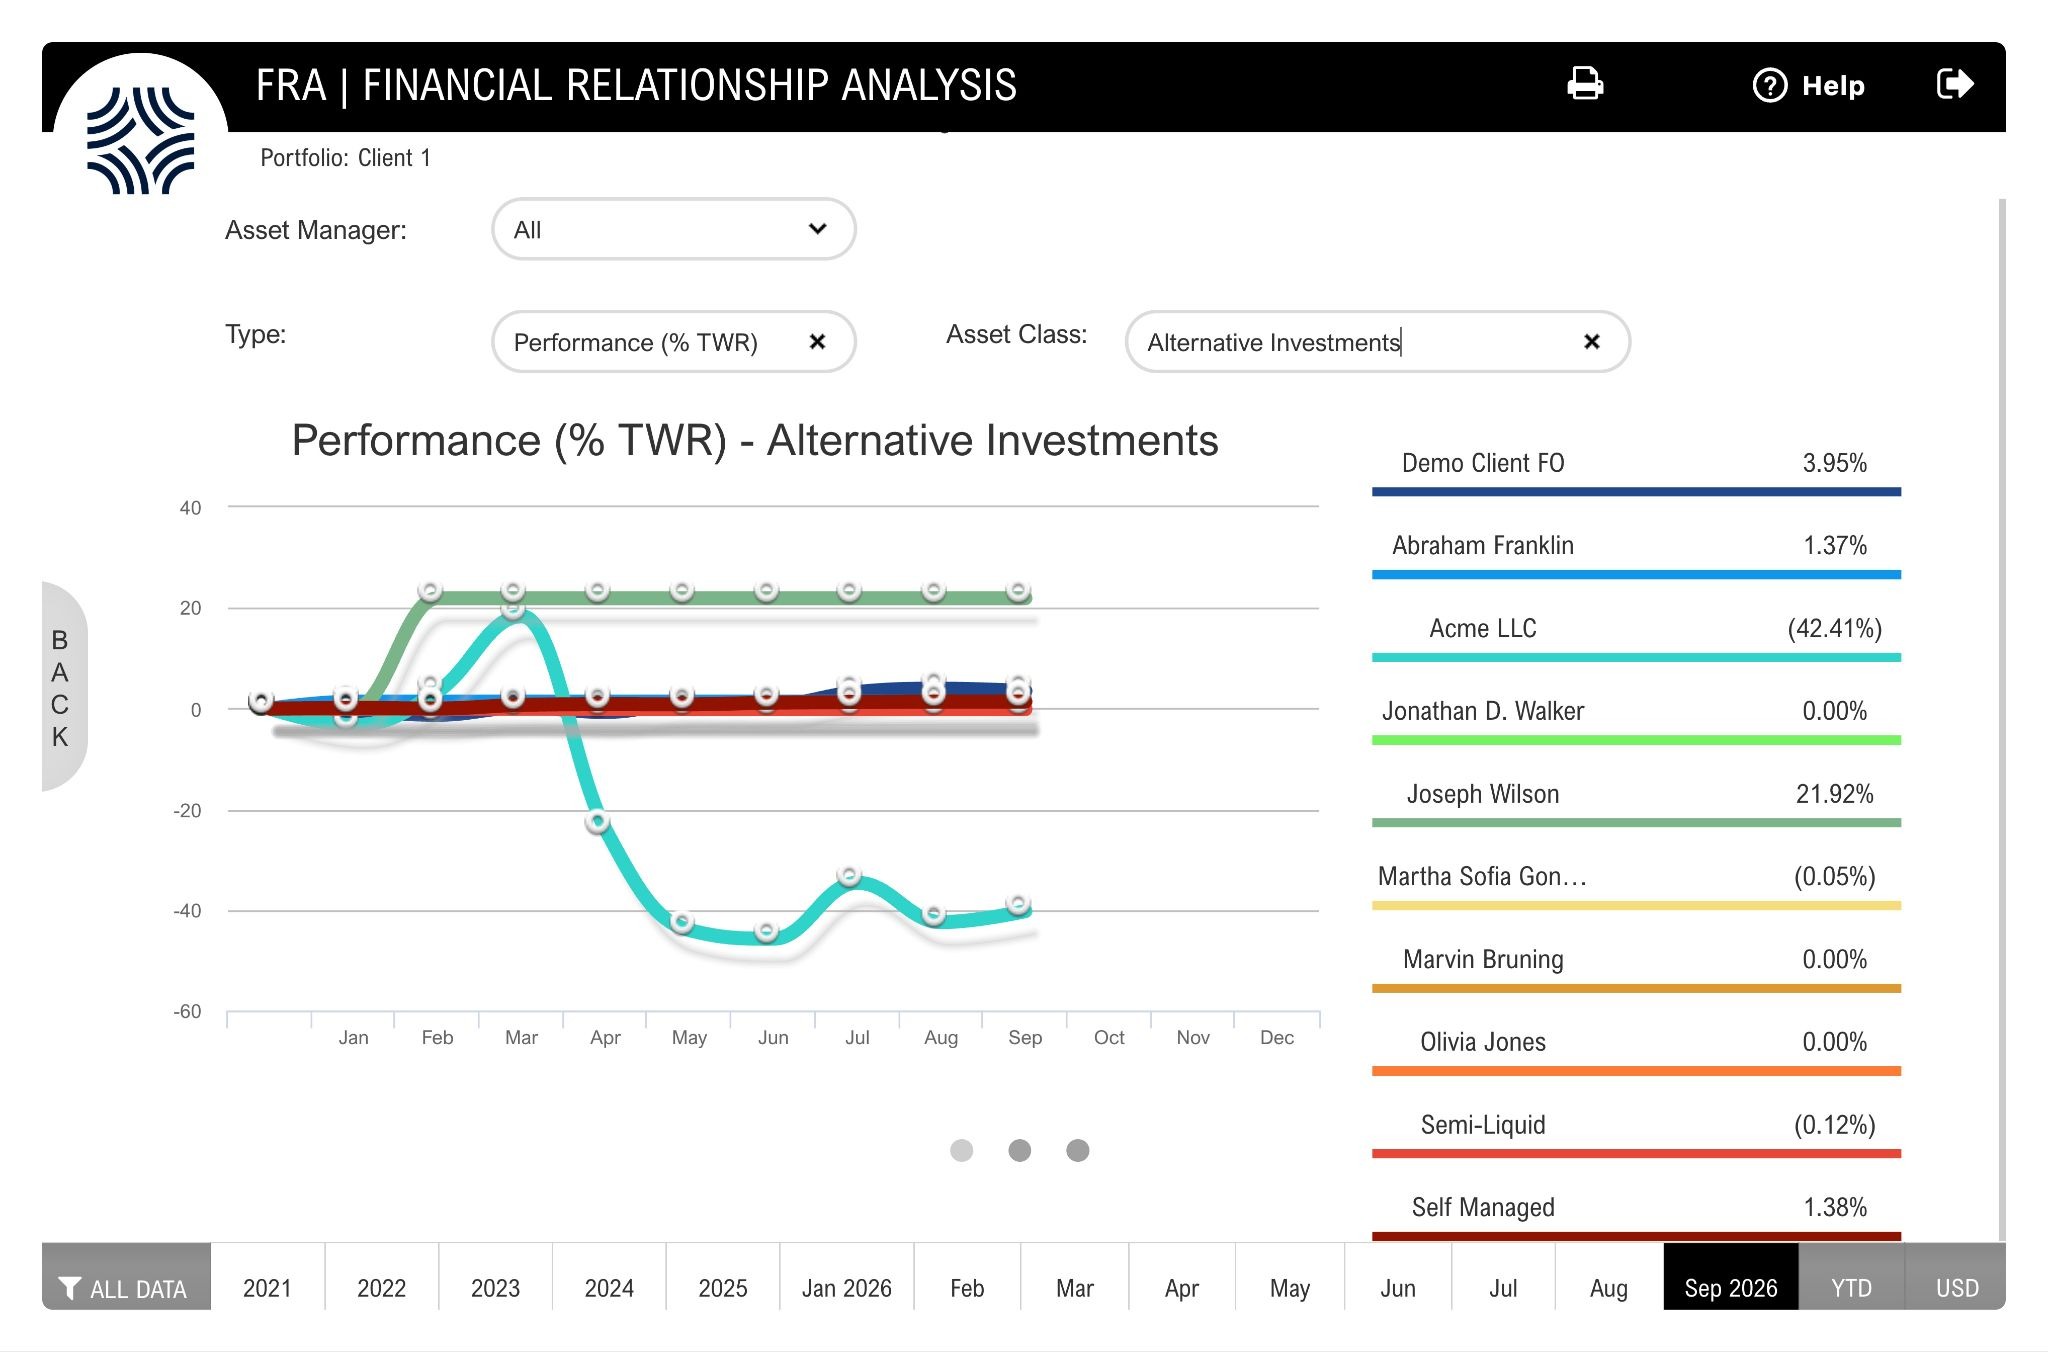
L'allocazione indica dove sono investiti i fondi. La concentrazione indica a quali rischi è esposta la famiglia nel caso in cui qualcosa vada storto.
Perché è importante
I portafogli degli investitori con un patrimonio netto molto elevato tendono ad accumulare concentrazioni in modo involontario. Un’unica attività operativa, la partecipazione azionaria di un fondatore, un unico sponsor presente in quattro fondi o tre partecipazioni immobiliari nello stesso compartimento di mercato. Nessuno di questi elementi compare in un grafico a torta delle classi di attività, eppure sono tutti fattori rilevanti.
Elementi chiave
- Esposizione trasparente nei confronti di singoli emittenti, promotori e controparti in tutti i fondi e gli strumenti di investimento.
- Le partecipazioni più consistenti in termini di percentuale del patrimonio netto totale, a livello di famiglia anziché a livello di conto.
- Settore, anno di emissione ed esposizione strategica nelle posizioni sui mercati privati.
- Profilo di liquidità: cosa si può convertire in contanti in una settimana, in un trimestre, in un anno o non si può convertire affatto.
Domande a cui risponde
- Qual è la nostra effettiva esposizione a un singolo titolo, emittente o settore, una volta analizzati i fondi?
- Quale percentuale del patrimonio netto è costituita da attività che non potremmo vendere entro un anno?
- Dove ci troviamo concentrati per caso?
Dove si rompe
L’esposizione viene misurata a livello di fondo anziché a livello di posizione, pertanto la stessa posizione sottostante detenuta tramite tre gestori viene considerata come diversificazione.
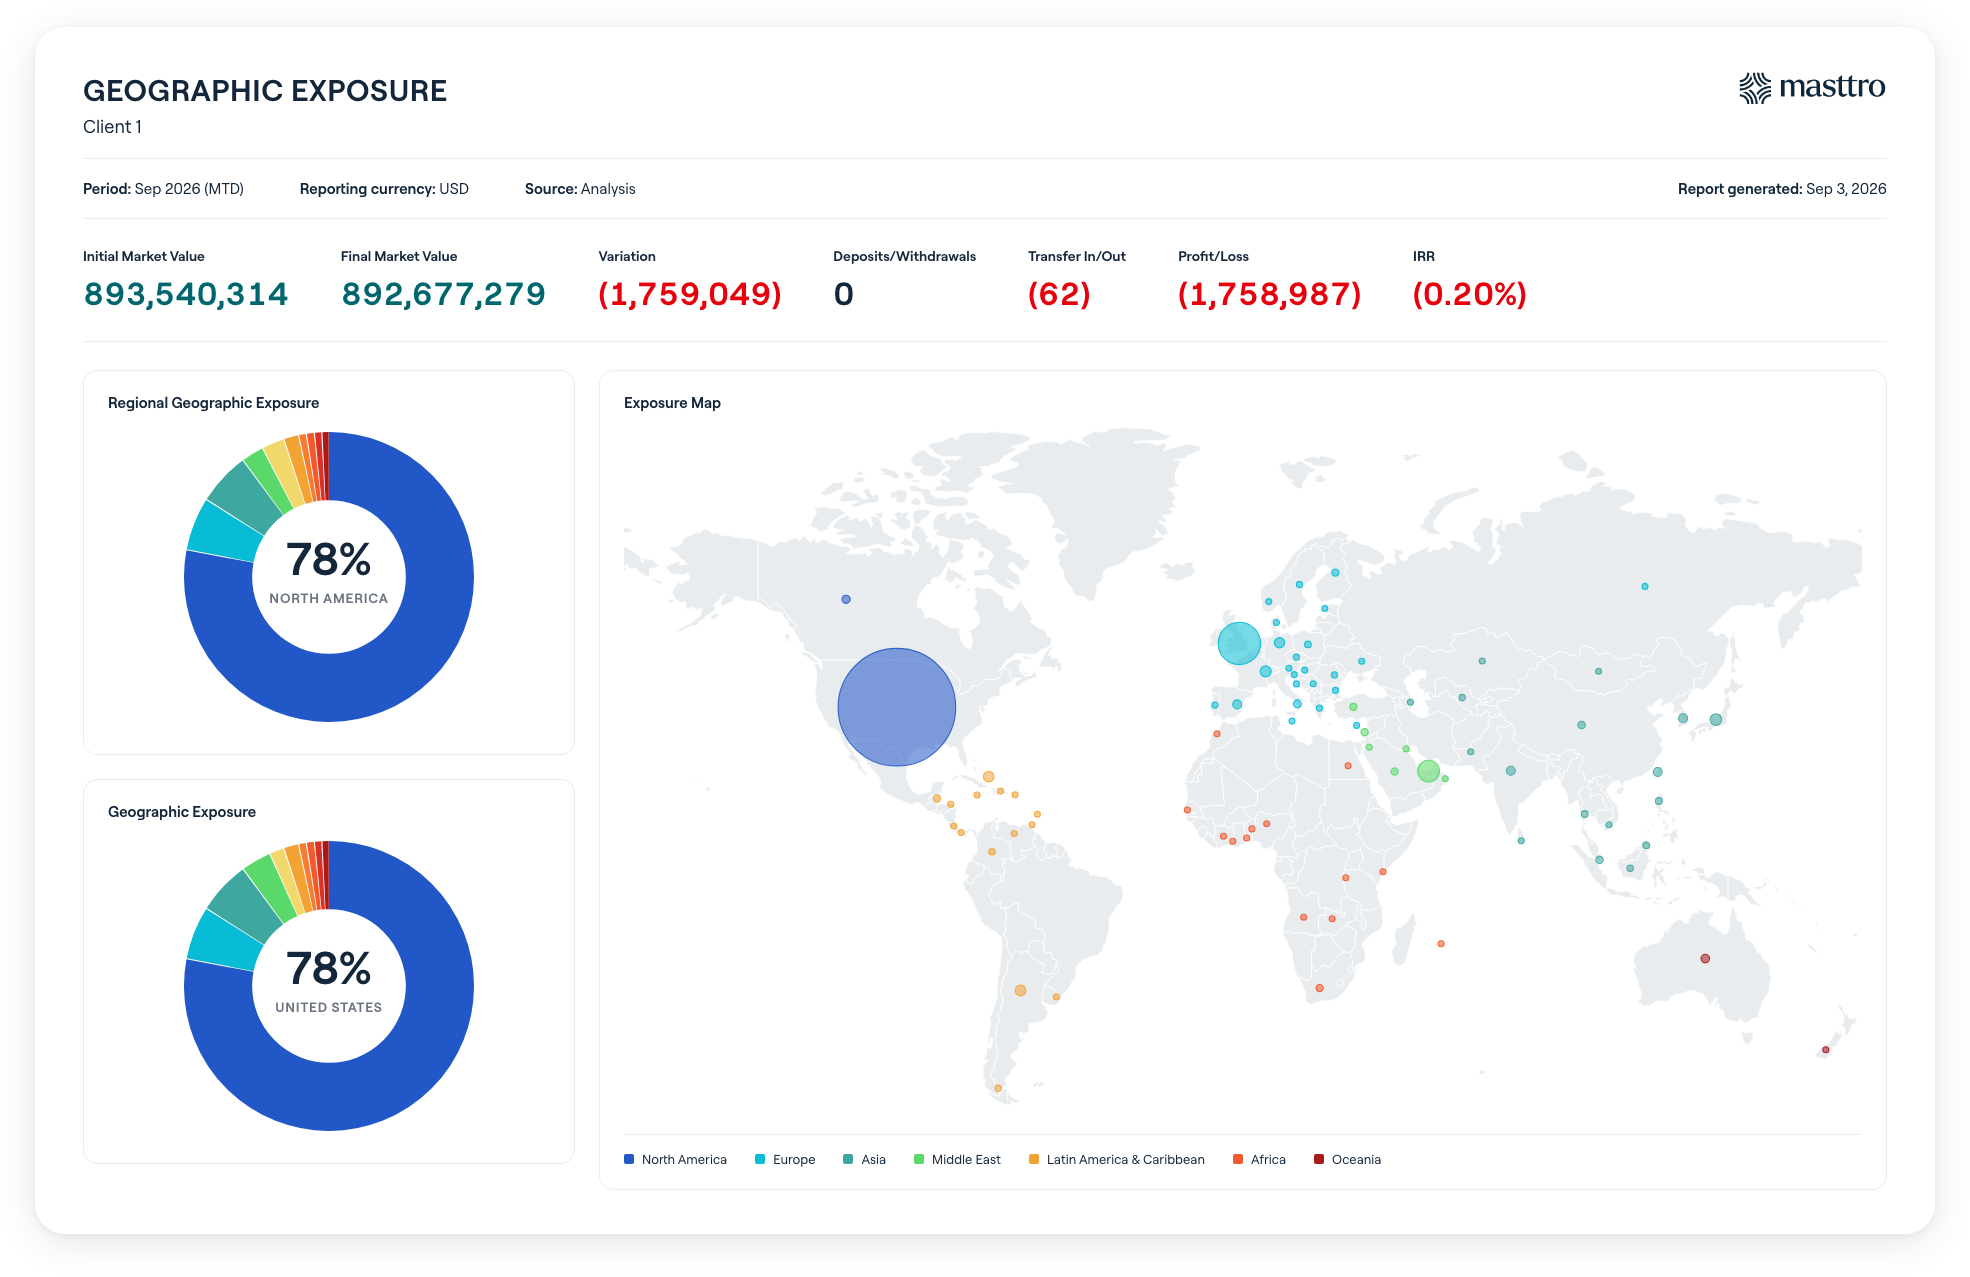
6. Esposizione geografica e valutaria
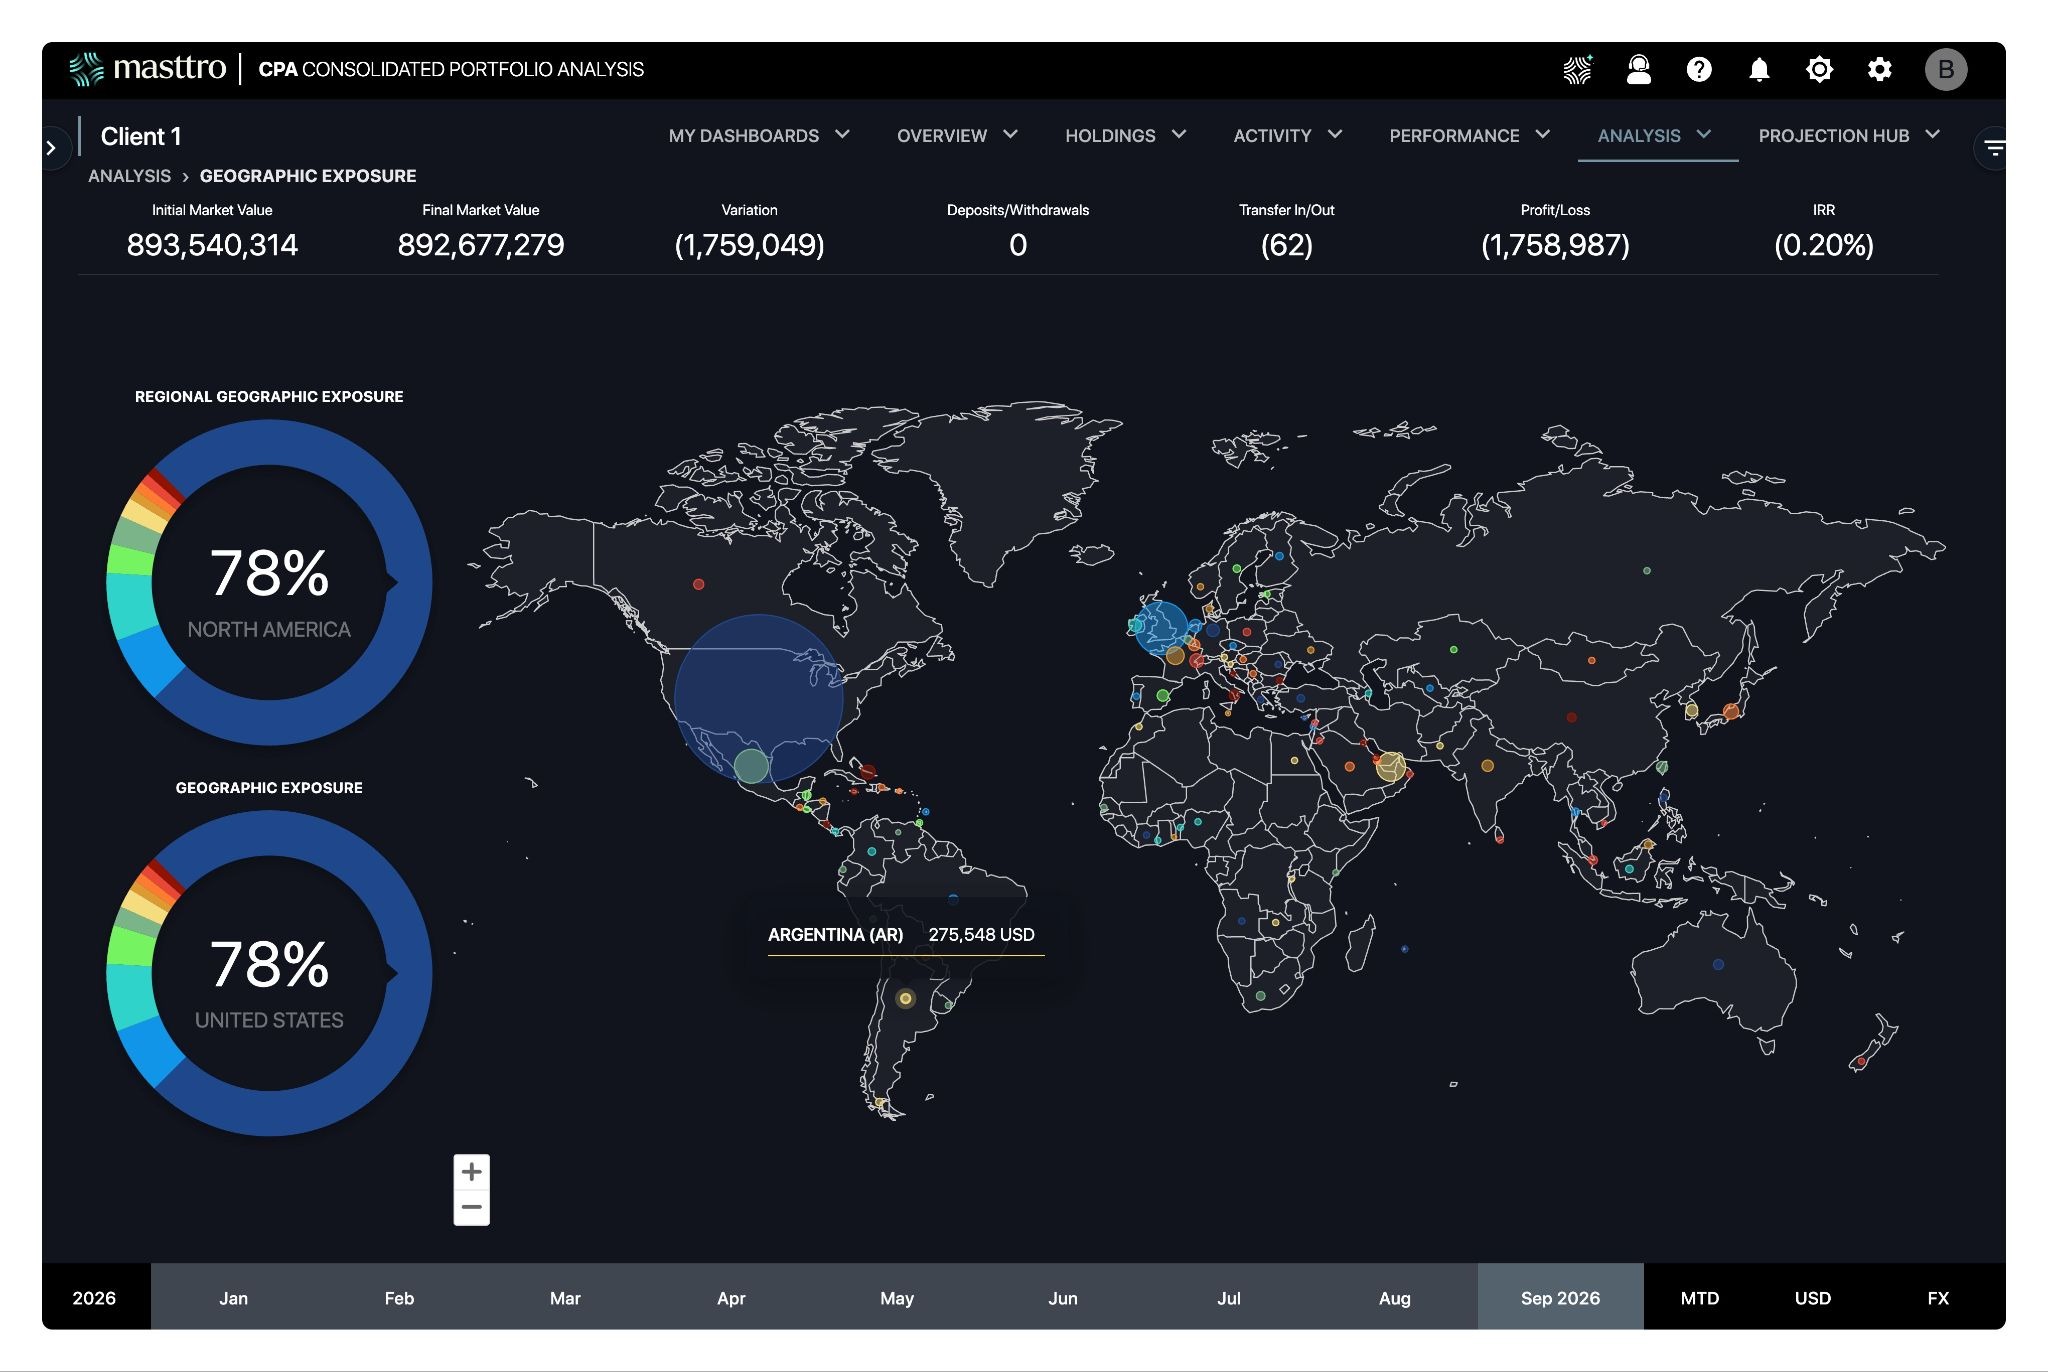
La ricchezza è sempre più distribuita tra diverse regioni, ciascuna con le proprie dinamiche di mercato, il proprio regime fiscale e i propri rischi geopolitici. Ciò vale tanto per le famiglie americane che investono all’estero quanto per le famiglie internazionali che investono il proprio capitale negli Stati Uniti.
Perché è importante
Una visione geografica consente al team di un family office di avere una panoramica globale a colpo d’occhio e di individuare eventuali concentrazioni sproporzionate in un singolo Paese. A ciò si aggiunge l’esposizione valutaria, che risponde a una domanda spesso oscurata dal rendiconto consolidato: in che misura il rendimento dello scorso anno è stato determinato dalla performance e in che misura dal dollaro?
Elementi chiave
- Allocazione degli investimenti per regione e paese, su una mappa del mondo con funzione di approfondimento.
- Esposizione su conti multivaluta, con il contributo del cambio al rendimento considerato separatamente.
- La giurisdizione delle entità controllanti e quella relativa alle attività: non sempre coincidono.
- Filtri di rischio regionali per l’analisi degli scenari e i criteri di rendicontazione da cui dipende l’attività di adempimento fiscale.
Domande a cui risponde
- In che misura siamo diversificati dal punto di vista geografico e dove siamo concentrati?
- In che misura il rendimento da noi riportato è derivato dalle fluttuazioni valutarie piuttosto che dalla performance degli attivi?
- In quali giurisdizioni sono ubicati i beni e in quali quelle le persone giuridiche?
Dove si rompe
I portafogli multivaluta sono riportati in un’unica valuta di riferimento senza attribuzione dei cambi, pertanto la famiglia non è in grado di distinguere la performance dall’effetto di conversione.
Masttro gestisce di default valute e domicili multipli in diversi paesi, garantiti da un isolamento di livello sovrano su un cloud privato svizzero: nemmeno i dipendenti di Masttro possono accedere ai dati dei clienti.
Cosa succederà adesso?
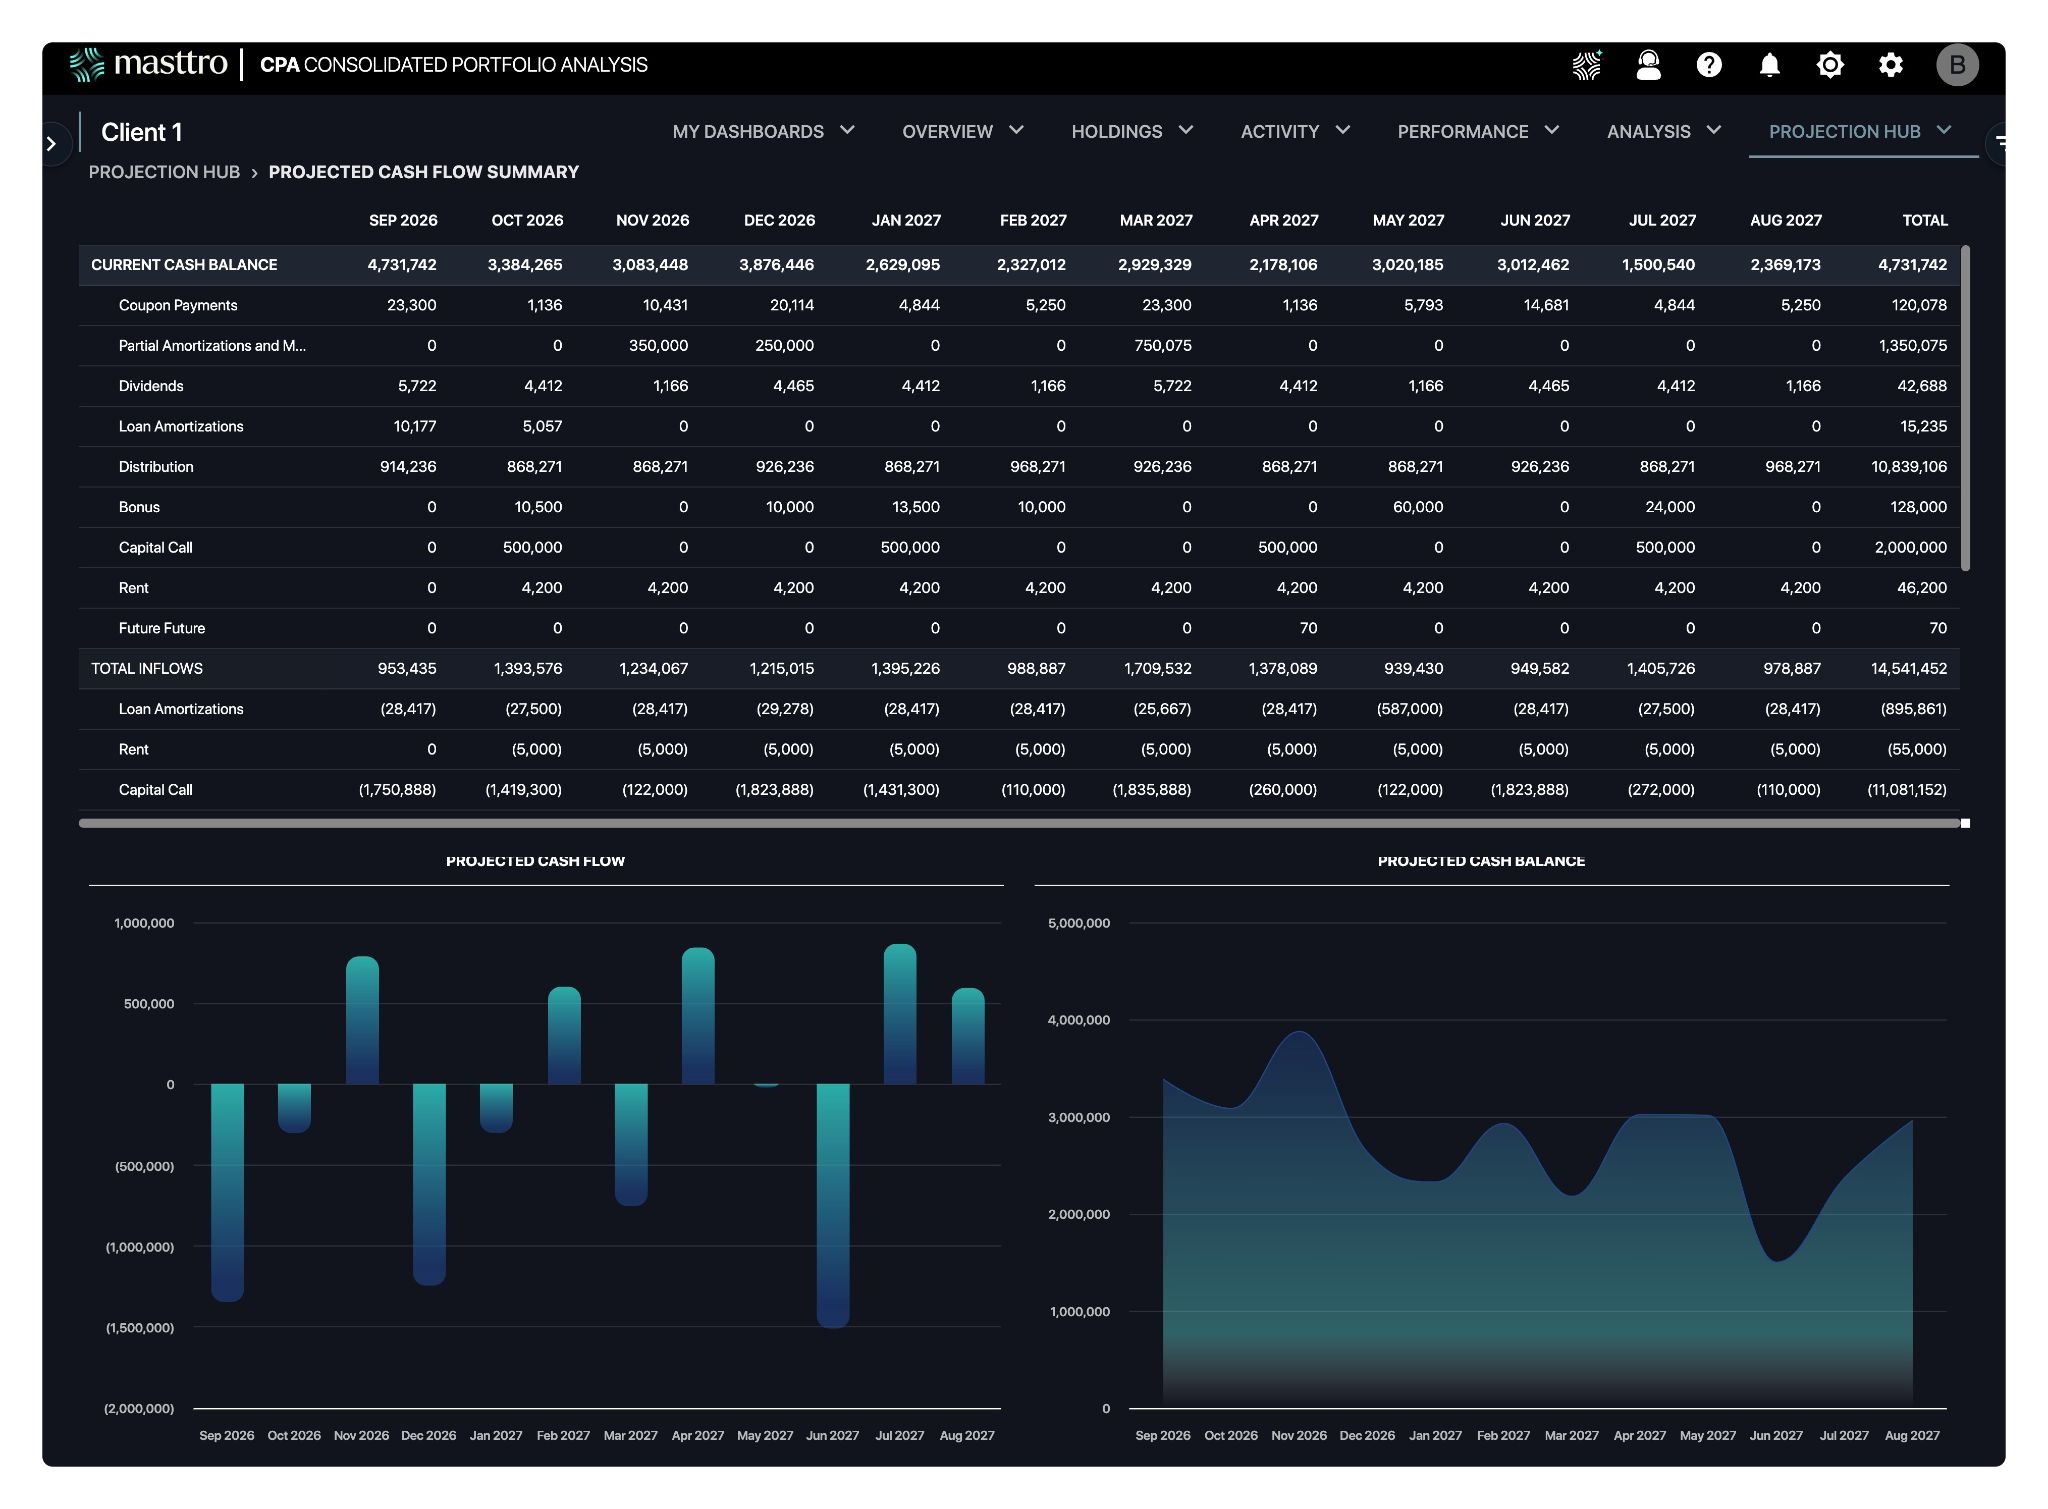
7. Previsione del flusso di cassa e autonomia finanziaria
Tra linee di credito, richieste di versamento di capitale, distribuzioni, stime fiscali e spese operative, un family office deve avere sempre un quadro chiaro della propria liquidità.
Perché è importante
Le aziende raramente si trovano in difficoltà perché hanno valutato male un IRR. Si trovano in difficoltà perché una crisi di liquidità si è verificata prima di quanto previsto dalle previsioni. La visibilità immediata sui flussi di cassa in entrata e in uscita a breve termine consente all’ufficio di essere pronto a far fronte a un obbligo e libero di cogliere un’opportunità che non aspetterà il prossimo ciclo di rendicontazione. Per un CFO in outsourcing o un controller che si occupa della supervisione contabile di diverse entità, questa è la visione che guida la settimana.
Elementi chiave
- Proiezione mensile delle entrate e delle spese, con le voci relative alle previsioni contrassegnate come “previsione”.
- Posizione di cassa netta per entità giuridica, non solo per conto: la liquidità presente in un’entità non è sempre utilizzabile in un’altra.
- Entrate programmate: dividendi, cedole, distribuzioni, affitti.
- Obblighi noti: stime fiscali, servizio del debito, spese previste, prossime richieste di versamenti di capitale.
- Un dato da capogiro: mesi di copertura con l'attuale budget.
Domande a cui risponde
- Quanto denaro sarà disponibile per la spesa o per gli investimenti, e quando?
- Dobbiamo liberare liquidità per far fronte a un impegno?
- Come si presenta il nostro saldo di cassa previsto per i prossimi dodici mesi?
Dove si rompe
La liquidità viene visualizzata solo a livello di conto. Il saldo complessivo della liquidità sembra soddisfacente, mentre l’entità che deve il denaro non ne dispone. Per essere efficace, la gestione della liquidità deve tenere conto delle singole entità.
8. Alternative e impegni
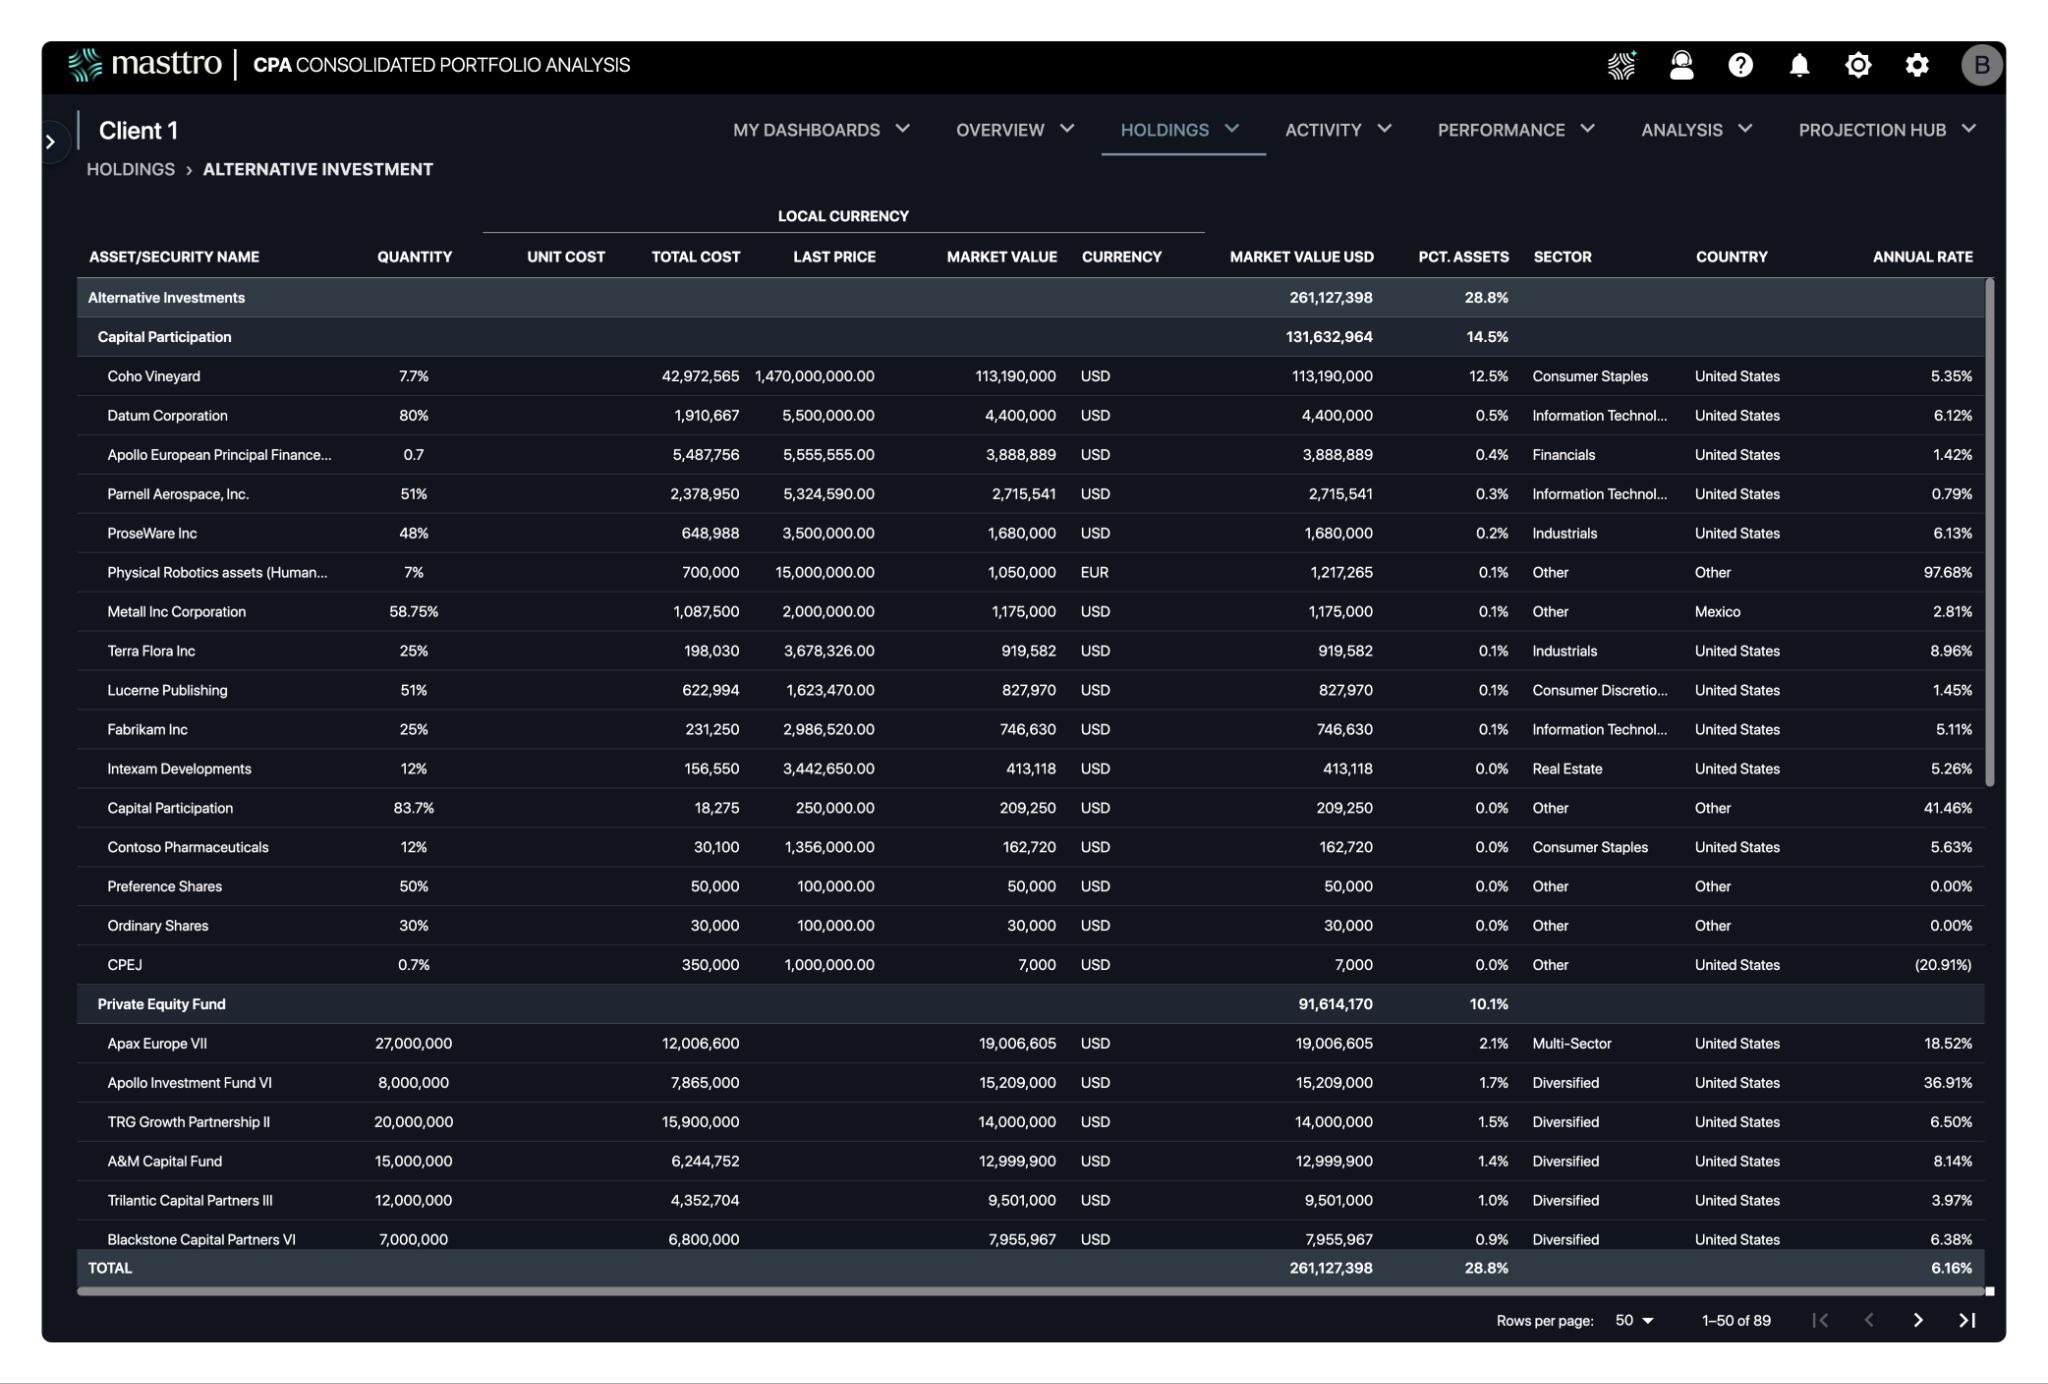
Questa è la dashboard che non era presente nella versione precedente di questo articolo e che distingue una piattaforma di gestione patrimoniale da uno strumento di rendicontazione del portafoglio. Masttro monitora oltre 300.000 investimenti alternativi.
Perché è importante
È proprio nei mercati privati che la rendicontazione diventa lenta e instabile: ecco perché il 73% dei fornitori, nel rapporto 2025 di Simple, ha indicato i dati dei mercati privati come il problema di integrazione più difficile da affrontare. Le valutazioni arrivano, nella migliore delle ipotesi, con cadenza trimestrale. Le richieste di versamento di capitale arrivano in formato PDF secondo i tempi del fondo, non secondo i vostri. I rendiconti del GP devono essere contrassegnati, datati e riconciliati con un conto bancario. Una piattaforma di monitoraggio del portafoglio che presenta la componente privata come se fosse valutata quotidianamente non mostra alla famiglia la realtà dei fatti.
Elementi chiave
- Impegni, denominati “impegni di capitale” e “impegni non finanziati”, per fondo e per entità.
- Cronologia della distribuzione, DPI e TVPI.
- Valutazione più recente, data di valutazione e fonte della valutazione, visualizzate nella schermata anziché nascoste in una nota a piè di pagina.
- Tasso di rendimento interno (IRR) e multiplo sul capitale investito per annata, sponsor e strategia — nei settori del private equity, del venture capital, degli hedge fund e del credito privato.
- Andamento — previsioni sulle richieste nei prossimi quattro trimestri, in relazione alle prospettive di liquidità.
- Stato dei documenti per ciascuna posizione: avvisi di richiamo di capitale, rendiconti del socio accomandatario, moduli Schedule K-1.
Domande a cui risponde
- A quanto ammontano gli impegni assunti, a quanto ammontano i fondi stanziati e a quanto ammontano i fondi ancora da stanziare?
- Quali andamenti dovremmo aspettarci nei prossimi trimestri?
- Quanto sono aggiornate le singole valutazioni private e quali sono obsolete?
- Come si sta comportando la linea “Private Sleeve” in base all’annata e allo sponsor?
Dove si rompe
Inserimento manuale. Ogni richiesta di versamento digitata a mano comporta una data, un importo e un fondo che possono essere fonte di errore, oltre a una riconciliazione che deve essere effettuata due volte.
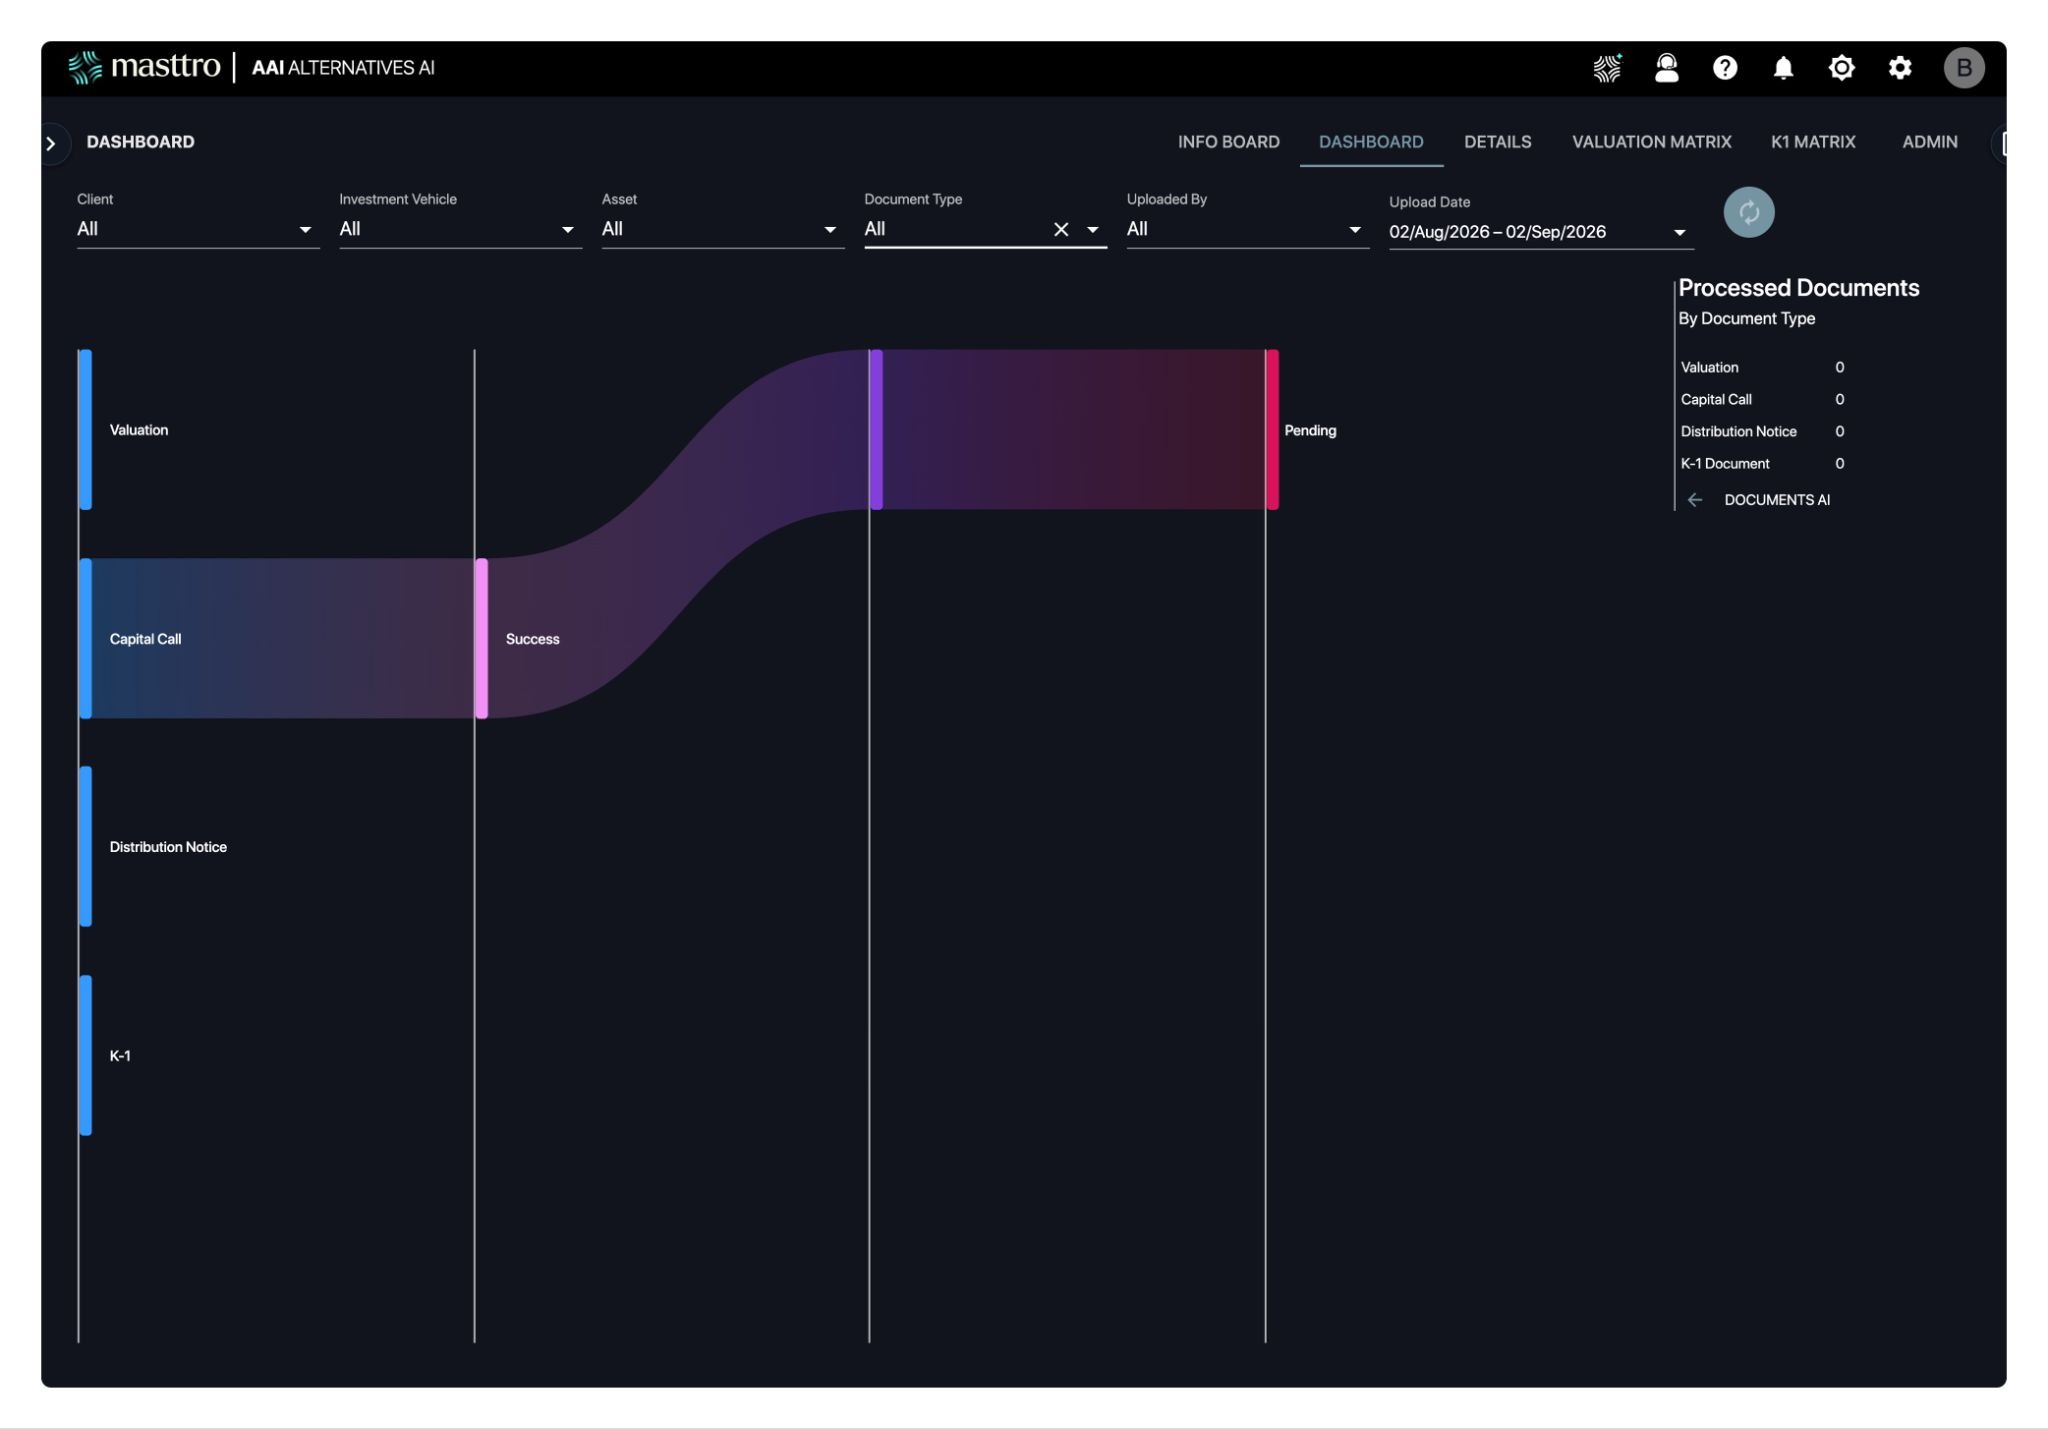
Alternatives AI gestisce direttamente le richieste di versamento di capitale, le distribuzioni e le valutazioni PE/VC: proprio ciò di cui hanno bisogno i team che si occupano di operazioni sui mercati privati prima che le decisioni relative al ritmo di investimento possano avere un senso. Jefferson River Capital, con oltre 200 investimenti alternativi in un portafoglio da oltre 1 miliardo di dollari, ha descritto chiaramente l’effetto: «Siamo in grado di classificarli in modo appropriato, inserire la data, indicare l’importo corretto, mapparli e riconciliarli con precisione con i nostri conti bancari».
Possiamo fidarci?
9. Riconciliazione e completezza dei dati
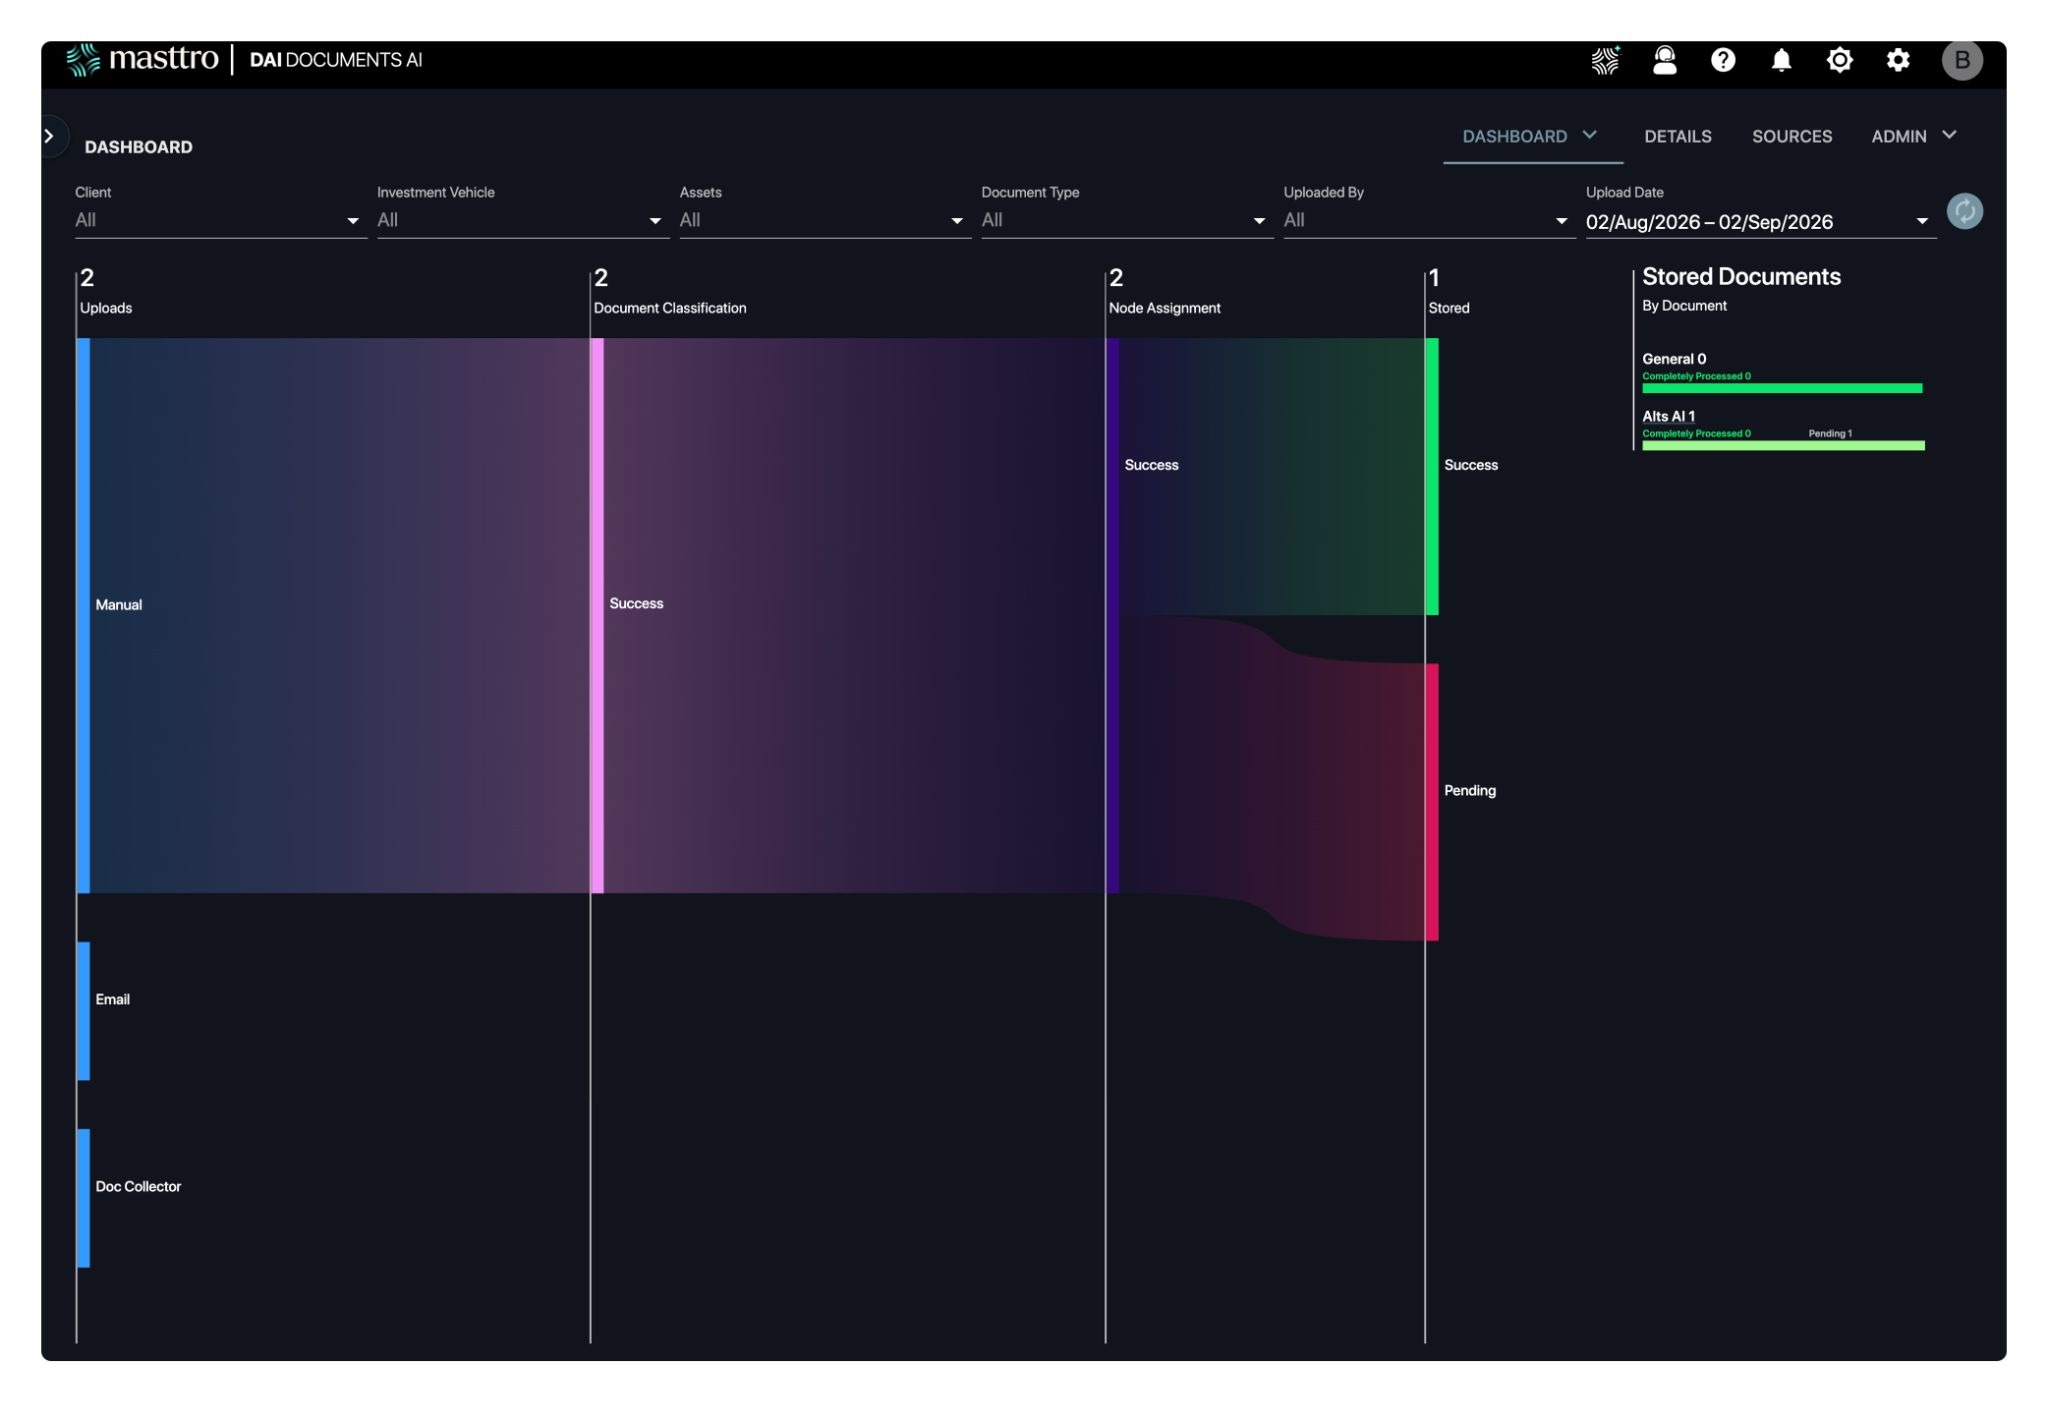
La prospettiva che la maggior parte dei family office non riesce mai a costruire, e quella che fa sì che ogni altra prospettiva rimanga autentica.
Perché è importante
Risponde a una domanda che ci si pone implicitamente prima di ogni riunione: questi dati sono pronti per essere utilizzati? Una dashboard che sembra sempre completa — anche quando tre feed dei depositari non sono ancora stati ricevuti e due valutazioni del portafoglio risalgono a due trimestri fa — godrà di fiducia fino alla prima riunione in cui si rivelerà errata. Dopodiché, nessuno la aprirà più. La trasparenza dei dati non è una funzionalità che si aggiunge in un secondo momento; è ciò che rende utilizzabili le altre nove dashboard.
Elementi chiave
- Processi di riconciliazione monitorati per custode, banca e persona giuridica, con indicazione dello stato.
- Dichiarazioni mancanti, feed non riusciti e lacune nel registro delle transazioni.
- Segnalazioni relative a prezzi e valutazioni non aggiornati, con una soglia temporale definita per ciascuna tipologia di attività.
- Coda delle eccezioni con un proprietario specificato per ogni elemento.
- Una percentuale di completamento e uno stato di approvazione per il periodo di rendicontazione in corso.
Domande a cui risponde
- Questi dati sono abbastanza completi da poter essere presentati?
- Cosa manca e chi lo sta cercando?
- Quando è stato effettuato l'ultimo aggiornamento di ciascuna fonte di dati?
Dove si rompe
Lo stato della riconciliazione è riportato nelle note del team contabile anziché nella dashboard. Se l'indicatore di completezza non è presente accanto al numero, significa che non esiste.
L'elaborazione in tempo reale di oltre 7 milioni di transazioni giornaliere è ciò che rende possibile la riconciliazione automatizzata dei dati su questa scala: il controllo manuale non riuscirebbe a far fronte a un volume del genere.
10. Adempimenti documentali e fiscali
Ogni dato riportato in ciascuna delle dashboard sopra riportate è riconducibile a un documento. La decima vista verifica se tali documenti sono stati ricevuti, letti e archiviati nella giusta posizione.
Perché è importante
La chiusura dell’anno mette alla prova la disciplina nella gestione dei dati di un family office. Moduli Schedule K-1 che arrivano in ritardo, rendiconti del NAV registrati con nomi non coerenti, avvisi di richiamo di capitale che giacciono nella casella di posta in arrivo: ogni piccolo ritardo si somma agli altri, trasformandosi in una chiusura complicata e in una lunga lista di domande da parte del commercialista a marzo.
Elementi chiave
- Stato del documento per serie: ricevuto, estratto, riconciliato, in sospeso.
- Monitoraggio K-1 per entità e per fondo, con una panoramica sullo stato di conformità fiscale a fine anno.
- Estratti conto GP ed estratti conto di capitale con le rispettive date di riferimento.
- Stato dell'estrazione — cosa ha rilevato il sistema e cosa richiede ancora l'intervento umano.
- Effettua una ricerca tra i documenti relativi ai mercati privati, associati alle partecipazioni a cui appartengono.
- Esportare i dati in modo corretto nel software fiscale e inviarli ai commercialisti della famiglia.
Domande a cui risponde
- Quali K-1 sono eccezionali e di chi sono?
- Siamo pronti per la scadenza per la presentazione delle dichiarazioni, entità per entità?
- Qual è la motivazione alla base di questa valutazione?
Dove si rompe
Raccolta manuale. Il repository diventa un archivio che nessuno aggiorna, e la dashboard che lo sovrasta ne risente.
Documents AI gestisce questo aspetto attraverso l’automazione basata sull’intelligenza artificiale, anziché limitarsi al solo software di riconoscimento ottico dei caratteri (OCR): l’OCR legge i caratteri, ma l’assegnazione di una richiesta di capitale al fondo, all’entità e al conto bancario corretti è un problema di interpretazione. Questa è la differenza pratica tra le piattaforme native per l’IA e l’integrazione dell’IA aggiunta a un sistema software legacy, ed è il motivo per cui, secondo il rapporto di Simple del 2025, il 34% dei family office aveva adottato strumenti di IA, circa il triplo rispetto all’anno precedente.
Ampliare le capacità dei Family Office

Chi utilizza ciascuna dashboard?
Una dashboard di un family office non è una schermata unica per tutti. Si tratta di un insieme condiviso di definizioni presentate con diversi livelli di dettaglio a seconda dei destinatari — ed è proprio questo il modo in cui si risolvono le difficoltà di collaborazione che emergono quando i titolari, il personale e i consulenti esterni lavorano sulla base di diverse esportazioni degli stessi dati.
L’interfaccia principale è più importante di quanto la maggior parte dei fornitori ammette. Un membro della famiglia dovrebbe poter aprire un’app mobile e trovare risposta alle proprie domande senza dover passare dall’ufficio, mentre il team operativo lavora su una vista molto più dettagliata degli stessi dati. La collaborazione nel flusso di lavoro tra i due avviene tramite un portale di comunicazione sicuro anziché tramite allegati e-mail, e i multi-family office forniscono il tutto alle famiglie con il proprio marchio attraverso reportistica in white label.
Se stai realizzando una prima versione, inizia dalla mappa patrimoniale, dalla panoramica del portafoglio, dal flusso di cassa e dalle alternative; poi aggiungi il pannello di riconciliazione prima di qualsiasi altra cosa.
In quali casi i dashboard dei family office possono presentare malfunzionamenti e come è possibile prevenirli?
Variazioni nelle definizioni
Un mese il termine “liquidità” include i fondi del mercato monetario, mentre il mese successivo no. Annotate le definizioni una volta sola, utilizzatele in ogni visualizzazione e considerate un’eventuale modifica come una decisione strategica piuttosto che come una semplice preferenza.
Le alternative arrivano in ritardo
I fondi privati non vengono valutati quotidianamente. Indicare sempre le date “al” e abituarsi a dire che il portafoglio privato è aggiornato all’ultimo trimestre. Meglio ancora, automatizzare l’acquisizione dei dati in modo che il ritardo sia misurato in giorni.
Il "collante" del foglio di calcolo diventa permanente
Un foglio di lavoro che collega due sistemi diventa il processo stesso. Clonare i dati dalla piattaforma in un foglio di calcolo — o in Power BI per un grafico che il livello di reporting dovrebbe già produrre — crea una seconda versione della realtà che nessuno riconcilia. Se un foglio di calcolo viene eseguito ogni mese, si tratta di un flusso di lavoro che non è stato ancora definito.
Nessun controllo di riconciliazione
Se nessuno conferma la disponibilità di contanti e le transazioni quadrano, il dashboard rappresenta una stima presentata come un dato di fatto.
Nessun proprietario e nessuna approvazione
I dati sono sempre in movimento, quindi qualcuno deve stabilire quando sono pronti. È sufficiente dire: “Il responsabile del trattamento conferma che il pacchetto mensile è completo entro l'ottavo giorno”.
La sicurezza è stata considerata un problema da affrontare in un secondo momento
I dati patrimoniali rappresentano le informazioni più sensibili in possesso di una famiglia, e i rischi legati alla sicurezza e alla conformità aumentano proporzionalmente a ogni nuova esportazione, integrazione e casella di posta in arrivo. L’accesso basato sui ruoli per entità, i registri di controllo e l’isolamento dei dati per impedirne l’accesso a terzi sono requisiti indispensabili per le dashboard, non semplici preferenze dell’IT.
Le considerazioni sulla scalabilità arrivano in ritardo
Un dashboard progettato per un’entità e due depositari raramente regge oltre la terza giurisdizione. Chiediti cosa succede con dieci entità, sei valute e 200 posizioni alternative prima di prendere un impegno.
Come si crea un dashboard per un family office che garantisca sempre la massima accuratezza?
Fase 1 — Scrivere una sintesi di una pagina sul dashboard
A chi è rivolto, quali decisioni supporta, cosa non è in grado di fare la versione 1, la frequenza di aggiornamento per tipo di asset e le definizioni relative a performance, liquidità e data di valutazione. Se non rientra in una pagina, l’ambito di applicazione non è pronto.
Fase 2 — Mappare le fonti di dati
Depositari, banche, rendiconti dei gestori generali, perizie, contabilità delle entità e ogni inserimento manuale con un responsabile designato. Successivamente, impostare le regole di aggiornamento per ciascuna fonte e contrassegnare le voci di previsione come “previsione”.
Fase 3 — Correggere innanzitutto la mappa delle proprietà
Le strutture societarie e le percentuali di partecipazione costituiscono la base di ogni dato consolidato. Se si commette un errore in questo ambito, tutti i dati aggregati a livello superiore risulteranno errati.
Fase 4 — Automatizzare il livello dei documenti
Le richieste di versamento di capitale, i rendiconti del NAV e i moduli K-1 rappresentano il lavoro manuale più impegnativo in termini di volume all’interno di un family office e la causa più comune di dati non aggiornati. Sono proprio i processi automatizzati in questo ambito a garantire che il portafoglio privato sia aggiornato in tempo reale anziché solo trimestralmente.
Fase 5 — Aggiungere i comandi e una firma di approvazione
Controlli di riconciliazione, segnalazioni di estratti conto mancanti, segnalazioni di valutazioni non aggiornate, accesso basato sui ruoli, una traccia di audit per le deroghe e una fase di revisione prima dell’invio del pacchetto per la riunione.
Fase 6 — Progettare il drill-down. Ogni dato di sintesi dovrebbe avere un percorso: patrimonio totale → entità → conto → attività → transazione o fonte di valutazione. È questo che trasforma un dato del dashboard in un dato che il team può giustificare.
Passaggio 7 — Pianifica le vie d'uscita prima di firmare
Chiedete in che modo i dati escono dalla piattaforma: un’API aperta verso i sistemi di analisi a valle, esportazioni programmate verso software contabili e fiscali e un percorso documentato per portare con voi la vostra cronologia. Una dashboard da cui non è possibile esportare i dati rappresenta una dipendenza, non una risorsa — e questa è la domanda che gli acquirenti tendono a trascurare più spesso fino al momento del rinnovo.
Lista di controllo dei requisiti per la dashboard di un family office
Copertura dei dati
- Supporta ogni entità giuridica presente nella struttura familiare senza necessità di aggregazioni manuali
- Gestisce più depositari e banche tramite connessioni dirette
- Racchiude in un unico modello di rendicontazione gli asset pubblici e privati, oltre agli asset legati allo stile di vita
- Supporta conti multivaluta con rendicontazione chiara nella valuta di base e attribuzione dei cambi
- Mappa le partecipazioni azionarie in modo che le attività non vengano conteggiate due volte
Gestione delle alternative
- Tiene traccia degli impegni, denominati “impegni di capitale” e “impegni non finanziati”
- Tiene traccia delle richieste di versamento e delle distribuzioni con cronologia completa
- Nella vista vengono visualizzati la data di valutazione e la fonte della valutazione
- Estrae automaticamente le comunicazioni di richiamo di capitale, le dichiarazioni del socio accomandatario e i moduli K-1
- Rende visibili le valutazioni obsolete, anziché nasconderle
Controlli e affidabilità
- Stato della riconciliazione dei dati visibile sulla dashboard
- Segnalati feed mancanti e rendiconti mancanti
- Le eccezioni hanno dei responsabili e un processo di revisione
- Modifiche alle impostazioni predefinite e alla classificazione monitorate
- Un momento ben definito per confermare la prontezza alla riunione
Reportistica e consegna
- Genera report mensili e trimestrali senza dover ricominciare da zero
- Dashboard personalizzabili con diversi livelli di dettaglio per i dirigenti, i team di investimento e i consulenti
- Approfondimento per spiegazioni e verifiche
- Consegna sicura ai familiari su computer e dispositivi mobili
Sicurezza e accesso
- Accesso basato sui ruoli per persona e per entità
- Isolamento dei dati per impedire che le informazioni dei clienti finiscano nelle mani di terzi
- Registro di controllo degli accessi e delle modifiche
- Procedure chiare di inserimento e uscita dall'azienda
Aspetti commerciali e di implementazione
- Prezzi non legati al patrimonio gestito
- API aperta ed esportazioni pulite, per garantire la portabilità dei dati
- Chiara definizione dell’ambito della migrazione dei dati e della cronologia
- Un responsabile designato per le definizioni delle dashboard e la governance
Guida di riferimento alla dashboard del family office
Domande frequenti
Che cos’è un dashboard di family office?
Una serie di viste basate sui ruoli che riassumono il patrimonio di una famiglia, i suoi risultati, la liquidità disponibile e la completezza dei dati sottostanti — per depositari, persone giuridiche, valute e classi di attività. È pensata per supportare il processo decisionale piuttosto che per la visualizzazione di grafici.
Cosa dovrebbe includere il dashboard di un family office?
Come minimo: una mappa patrimoniale che illustri le strutture societarie e gli assetti proprietari, una panoramica del portafoglio, una visione d’insieme dei flussi di cassa e della liquidità, una panoramica degli investimenti alternativi e degli impegni, nonché un pannello di riconciliazione che confermi la correttezza dei dati. Gli uffici che gestiscono beni legati allo stile di vita, più gestori o partecipazioni transfrontaliere dovrebbero aggiungere le restanti viste sopra indicate.
Con quale frequenza dovrebbe essere aggiornato il dashboard di un family office?
Le posizioni liquide e la disponibilità in contanti possono essere aggiornate quotidianamente grazie all’elaborazione dei dati in tempo reale. Gli asset alternativi vengono aggiornati al ricevimento dei documenti e delle valutazioni del portafoglio. Ciò che conta è che ogni dato riporti una data di riferimento, in modo che nessuno scambi una valutazione trimestrale per una valutazione in tempo reale.
Qual è la parte più difficile nella sua realizzazione?
Mercati privati, complessità delle entità e definizioni. Se la mappatura delle partecipazioni non è chiara, i dati consolidati risulteranno errati. Se i concetti di “performance” e “liquidità” non vengono definiti una volta per tutte e utilizzati in modo coerente, ogni riunione si trasforma in una nuova discussione sui calcoli.
Come si fa a evitare una dashboard che sia bella da vedere ma errata?
Inserire lo stato della riconciliazione nella dashboard, segnalare i feed mancanti e le valutazioni non aggiornate, fornire per ogni dato saliente un percorso di approfondimento fino alla fonte e indicare un responsabile e un momento di approvazione per ciascun periodo di rendicontazione.
I familiari possono accedere direttamente alla dashboard?
Dovrebbero farlo. I portali digitali e un’interfaccia mobile principale consentono ai membri della famiglia di trovare autonomamente le risposte alle proprie domande, senza dover inoltrare ogni richiesta all’ufficio. Stonebridge Family Office indica l’accesso self-service come uno dei maggiori vantaggi della piattaforma.
Abbiamo bisogno di un software specifico o possiamo creare dei dashboard direttamente nel nostro sistema contabile?
I pacchetti contabili per i family office sono progettati per la contabilità generale, non per il consolidamento patrimoniale tra entità, valute e strumenti alternativi. La maggior parte dei family office utilizza un software di gestione del portafoglio di investimenti come interfaccia e lo collega al sistema contabile: il sottoregistro degli investimenti di Masttro esporta i dati in un libro mastro esistente anziché sostituirlo.
Quanto tempo ci vuole per alzarsi in piedi?
Dipende dalla complessità della struttura e dal volume degli asset alternativi. Jefferson River Capital, con un portafoglio di oltre 1 miliardo di dollari e più di 200 investimenti alternativi, è diventata operativa in tre mesi o meno.
Fornire le informazioni che i proprietari di patrimoni si aspettano
I detentori di patrimoni si aspettano risposte immediate, proprio come si aspettano di poter monitorare qualsiasi altra cosa in tempo reale. I dashboard on-demand non rappresentano più un elemento di differenziazione per i family office e i gestori patrimoniali. Sono ormai lo standard di base, mentre il vero elemento di differenziazione è ora rappresentato dalla completezza dei dati su cui si basano.
Questo è il filo conduttore che accomuna tutte e dieci le analisi. Le prime otto illustrano a una famiglia quali sono i suoi beni e qual è la sua situazione. Le ultime due rendono le prime otto degne di essere lette.
Masttro consolida i dati provenienti da oltre 700 collegamenti con depositari in più di 40 paesi in un’unica vista in tempo reale che copre tutte le classi di attività, le entità e le generazioni, e automatizza le operazioni sottostanti — richieste di versamento di capitale, rendiconti dei GP e moduli Schedule K-1 — grazie all’intelligenza artificiale integrata. Più di 400 family office utilizzano questa piattaforma, a tariffe non legate al patrimonio gestito.
Sei pronto a vedere come questi dashboard si adattano alle strutture della tua entità? Prenota una demo oppure inizia con la guida “Cinque dashboard indispensabili per ogni gestore patrimoniale”.