Los asesores que se inician en el trabajo con familias acaudaladas suelen dar por sentado que se les ha contratado para maximizar la rentabilidad, pero nuestras conversaciones con los titulares de estas familias sugieren lo contrario. Este artículo analiza lo que estas familias suelen esperar de quienes gestionan su patrimonio: visibilidad y control sobre lo que ya han construido. Ayuda a los asesores y a los equipos de las family offices a replantearse la forma en que informan y se comunican, de modo que el servicio refleje los objetivos de preservación del patrimonio y no solo el rendimiento.
Utilizamos herramientas de inteligencia artificial para recopilar información y agilizar la redacción del primer borrador. Así pudimos dedicar más tiempo a contrastar cada dato con el informe original y a añadir lo que observamos en las conversaciones con los clientes. Un editor de Masttro revisó cada afirmación, y los miembros de nuestro equipo leyeron el artículo antes de su publicación.
Principales conclusiones
Empecemos por uno de los mayores errores que cometen muchos gestores de patrimonios cuando empiezan a trabajar con familias adineradas: Asumir que han sido contratados para maximizar el rendimiento de la inversión. La mayoría de los inversores suelen seleccionar gestores de dinero para obtener la mayor rentabilidad que sea coherente con su tolerancia al riesgo. Eso es cierto tanto para los particulares acaudalados como para los fondos de pensiones institucionales.
Reforzar lo que ya existe
"Los muy ricos", como dijo F. Scott Fitzgerald, "son diferentes a ti y a mí". A lo que Ernest Hemingway replicó en un cuento: "Sí, tienen más dinero".
Hemingway tenía razón. La principal preocupación de estas familias, que ya han creado su riqueza, es preservar lo que han amasado y utilizarlo para fines personales y benéficos. Y, a menudo, consideran que la empresa o actividad que fue la fuente de su fortuna -en la medida en que sigan participando en ella- es el principal vehículo para aumentar su riqueza.
Simplificar los activos líquidos
Por encima de todo, lo que los muy ricos quieren de sus gestores monetarios es visibilidad y control. Es un reto mayor de lo que parece. Estas familias suelen tener sus activos repartidos en una serie de fideicomisos, sociedades y otros vehículos en varios países. Quieren que sus gestores simplifiquen esta complejidad para mostrarles lo que poseen y lo que vale.
Y lo que es más importante, quieren gestionar su liquidez. No quieren encontrarse en una situación en la que estén a punto de hacer una donación importante o una gran inversión para descubrir que todos sus activos están inmovilizados en sociedades limitadas de las que no pueden salir en meses.
Para atender bien a estos clientes, los gestores de patrimonios deben reforzar dos capacidades: la empatía y la tecnología.
Por empatía me refiero a una comprensión clara de toda la situación del cliente, no sólo de sus objetivos de inversión. Sólo con esa visión de la familia, la empresa, la filantropía y los objetivos personales del cliente puede un asesor asegurarse de que su dinero esté en el lugar adecuado en el momento adecuado.
«Masttro me parece fácil de usar. Es estupendo porque nos permite tener todos nuestros activos en un solo lugar y utilizarlo como repositorio de documentos, hacer un seguimiento de las inversiones y crear paneles de control e informes sobre los activos».
Cómo establecer relaciones más profundas con las familias ricas

Riqueza a la vista de todos
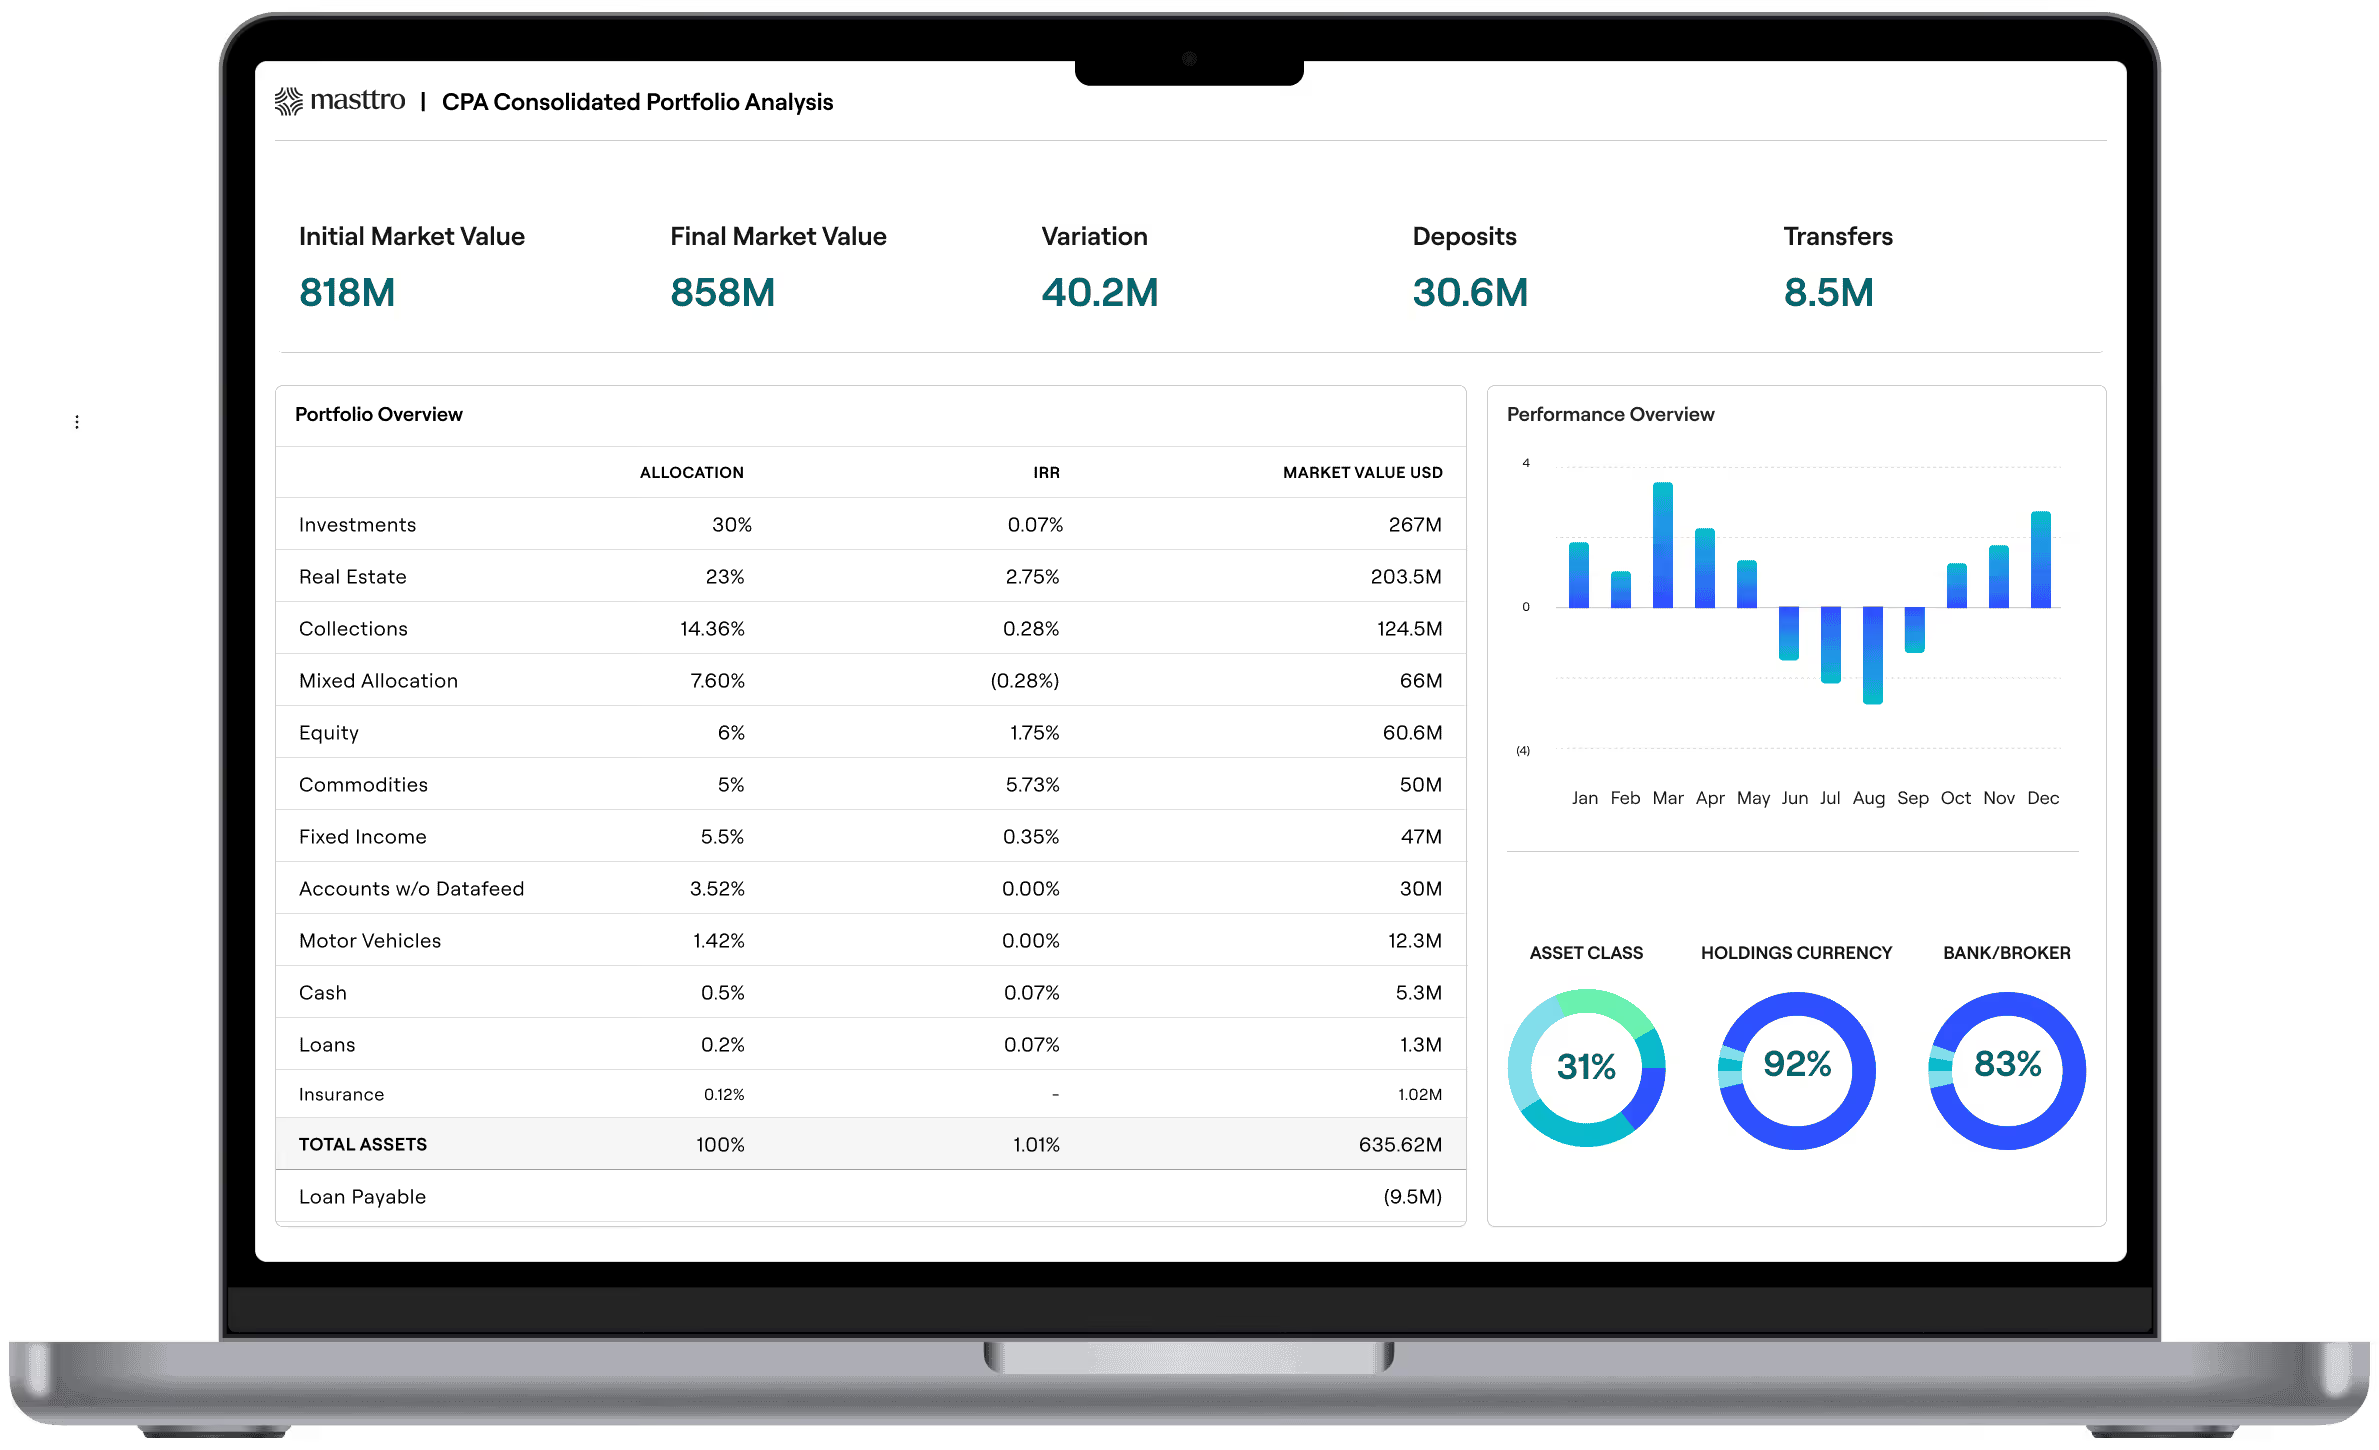
También con la tecnología, los asesores deben ser capaces de captar e informar sobre todos los activos de la familia, no sólo sobre la parte que invierten. Sus sistemas deben ser capaces de rastrear cualquier activo en cualquier divisa, ya sea un valor cotizado, una sociedad privada, una propiedad inmobiliaria o una obra de arte. Sin esa visión completa y al 100% del patrimonio de un cliente, simplemente no hay forma de proporcionarle la perspectiva y el asesoramiento que necesita.
Por supuesto, nadie quiere contratar a un gestor con malos resultados constantes. La habilidad inversora, especialmente en la gestión del riesgo, es una apuesta segura.
Pero cuando las personas muy adineradas contratan a un asesor, quieren a alguien que les ayude a superar los numerosos retos que plantean sus herencias. Para conseguirlo, los asesores deben demostrar que son capaces de tener una visión de conjunto y de cómo interactúan entre sí todos los factores financieros, personales, jurídicos, familiares y filantrópicos. Esto requiere conocimientos, habilidades y tecnología que van más allá de lo que se necesita para gestionar el dinero de un cliente medio.
Las familias adineradas tienen una visión diferente del patrimonio, y sus asesores no sólo tienen que entender por qué es diferente, sino que tienen que ofrecer un servicio diferente: centrándose ante todo en la visibilidad y el control.
Y, si decide que su empresa podría mejorar su tecnología de patrimonio, el equipo de Masttro está preparado para ayudarle. Póngase en contacto con nosotros hoy mismo.
«Utilizamos el CPA en todos los comités de inversión, sobre todo sus funciones de desglose de la cartera».
«Al consolidar las posiciones, ya no tengo que elaborar los informes de rendimiento manualmente».
«Valoro mucho la facilidad de uso y la biblioteca de informes predefinidos que ofrece Masttro. Ha agilizado considerablemente nuestros procesos, lo que nos permite elaborar en cuestión de minutos informes que antes nos habrían llevado horas».