Les conseillers des RIA nous demandent régulièrement ce qu'il faudrait pour accompagner des familles dans leur ensemble, plutôt que de se limiter à une partie de leur patrimoine. Alors que les clients se tournent de plus en plus vers les robots-conseillers, les ETF et les placements alternatifs, le modèle traditionnel des RIA est mis à rude épreuve, et le « multi-family office » apparaît comme la prochaine étape logique. Cet article présente quatre étapes, allant de l'amélioration des données à l'élargissement de l'offre de services, afin que votre cabinet puisse déterminer si cette évolution lui convient et par quoi commencer.
Nous avons utilisé des outils d'intelligence artificielle pour faciliter la collecte d'informations et accélérer la rédaction de la première ébauche. Cela nous a permis de consacrer davantage de temps à vérifier chaque chiffre par rapport à son rapport d'origine et à ajouter les éléments issus de nos échanges avec les clients. Un rédacteur de Masttro a vérifié chaque affirmation, et les membres de notre équipe ont relu l'article avant sa publication.
Principaux enseignements
Le secteur mondial des family offices prenant de plus en plus d'importance, il est intéressant pour les conseillers en investissement enregistrés (RIA) de se repositionner en tant que multi-family offices.
Mais les multi-family offices (MFO) sont différents : ils gèrent généralement l'ensemble des actifs des clients au lieu d'une allocation partielle, ils offrent une plus large gamme de services et ils développent des relations profondes et durables avec des familles entières. Bien géré, un MFO aura des revenus plus élevés et une clientèle plus stable qu'une RIA traditionnelle.
Pendant ce temps, la situation des conseillers en investissement enregistrés commence à se dégrader. Les clients se tournent vers les robo-advisors et les ETF pour les stratégies de base, et ils allouent davantage de fonds à des solutions alternatives telles que l'immobilier et les fonds de capital-investissement. Cela signifie moins d'argent pour les portefeuilles d'investissement actifs en actions et en titres à revenu fixe qui ont été le pain et le beurre de la plupart des RIA. Plus de concurrence pour moins d'activité signifie une baisse des marges, d'où l'évolution vers le titre de MFO.
Malheureusement, de nombreux conseillers en investissement qui ont ajouté le terme "family office" au nom de leur société ne sont pas en mesure de fournir le niveau de service exigé par les personnes très fortunées. Souvent, ils rassemblent les capacités de plusieurs fournisseurs extérieurs en un service de qualité inégale qu'ils ne peuvent pas contrôler. Cela peut également créer des vulnérabilités en matière de sécurité pour les clients qui exigent le plus haut niveau de confidentialité et de discrétion.
Il existe un chemin qui mène les RIA à des relations plus profondes et plus lucratives avec leurs clients en renforçant leurs capacités au fil du temps. Cela commence par un changement de perspective : les entreprises doivent cesser de se comporter comme des vendeurs qui fournissent des services de gestion financière à leurs clients sans lien de dépendance. Au contraire, elles doivent s'asseoir du même côté de la table que leurs clients, agir comme des conseillers de confiance qui les aident à réduire les risques et à tirer parti des opportunités dans leurs activités financières, professionnelles et personnelles.
Mais cet état d'esprit plus large nécessite la capacité de fournir une gamme plus large de services avec la précision et la sécurité que les familles fortunées exigent aujourd'hui. L'infrastructure de back-office de la plupart des RIA est souvent encombrée de processus manuels inefficaces qui ont du mal à suivre le rythme de leurs activités.
Ce rapport détaille quatre étapes essentielles que les RIA peuvent franchir pour mieux servir leurs clients et évoluer vers une offre complète de multi-family office. Il s'appuie sur les 15 années d'expérience de Masttro auprès des familles fortunées et des MFO, ainsi que sur notre plateforme de gestion de patrimoine qui a été conçue dès le départ pour répondre aux exigences strictes des family offices sophistiqués.
Nous avons vu des MFO très performantes qui ont évolué à partir de conseillers en investissement enregistrés et elles ont une chose en commun : une infrastructure d'information à toute épreuve est en place pour permettre à leurs professionnels de gagner la confiance des familles fortunées.
Mais cela commence par un changement de perspective.
Fournir de meilleures informations
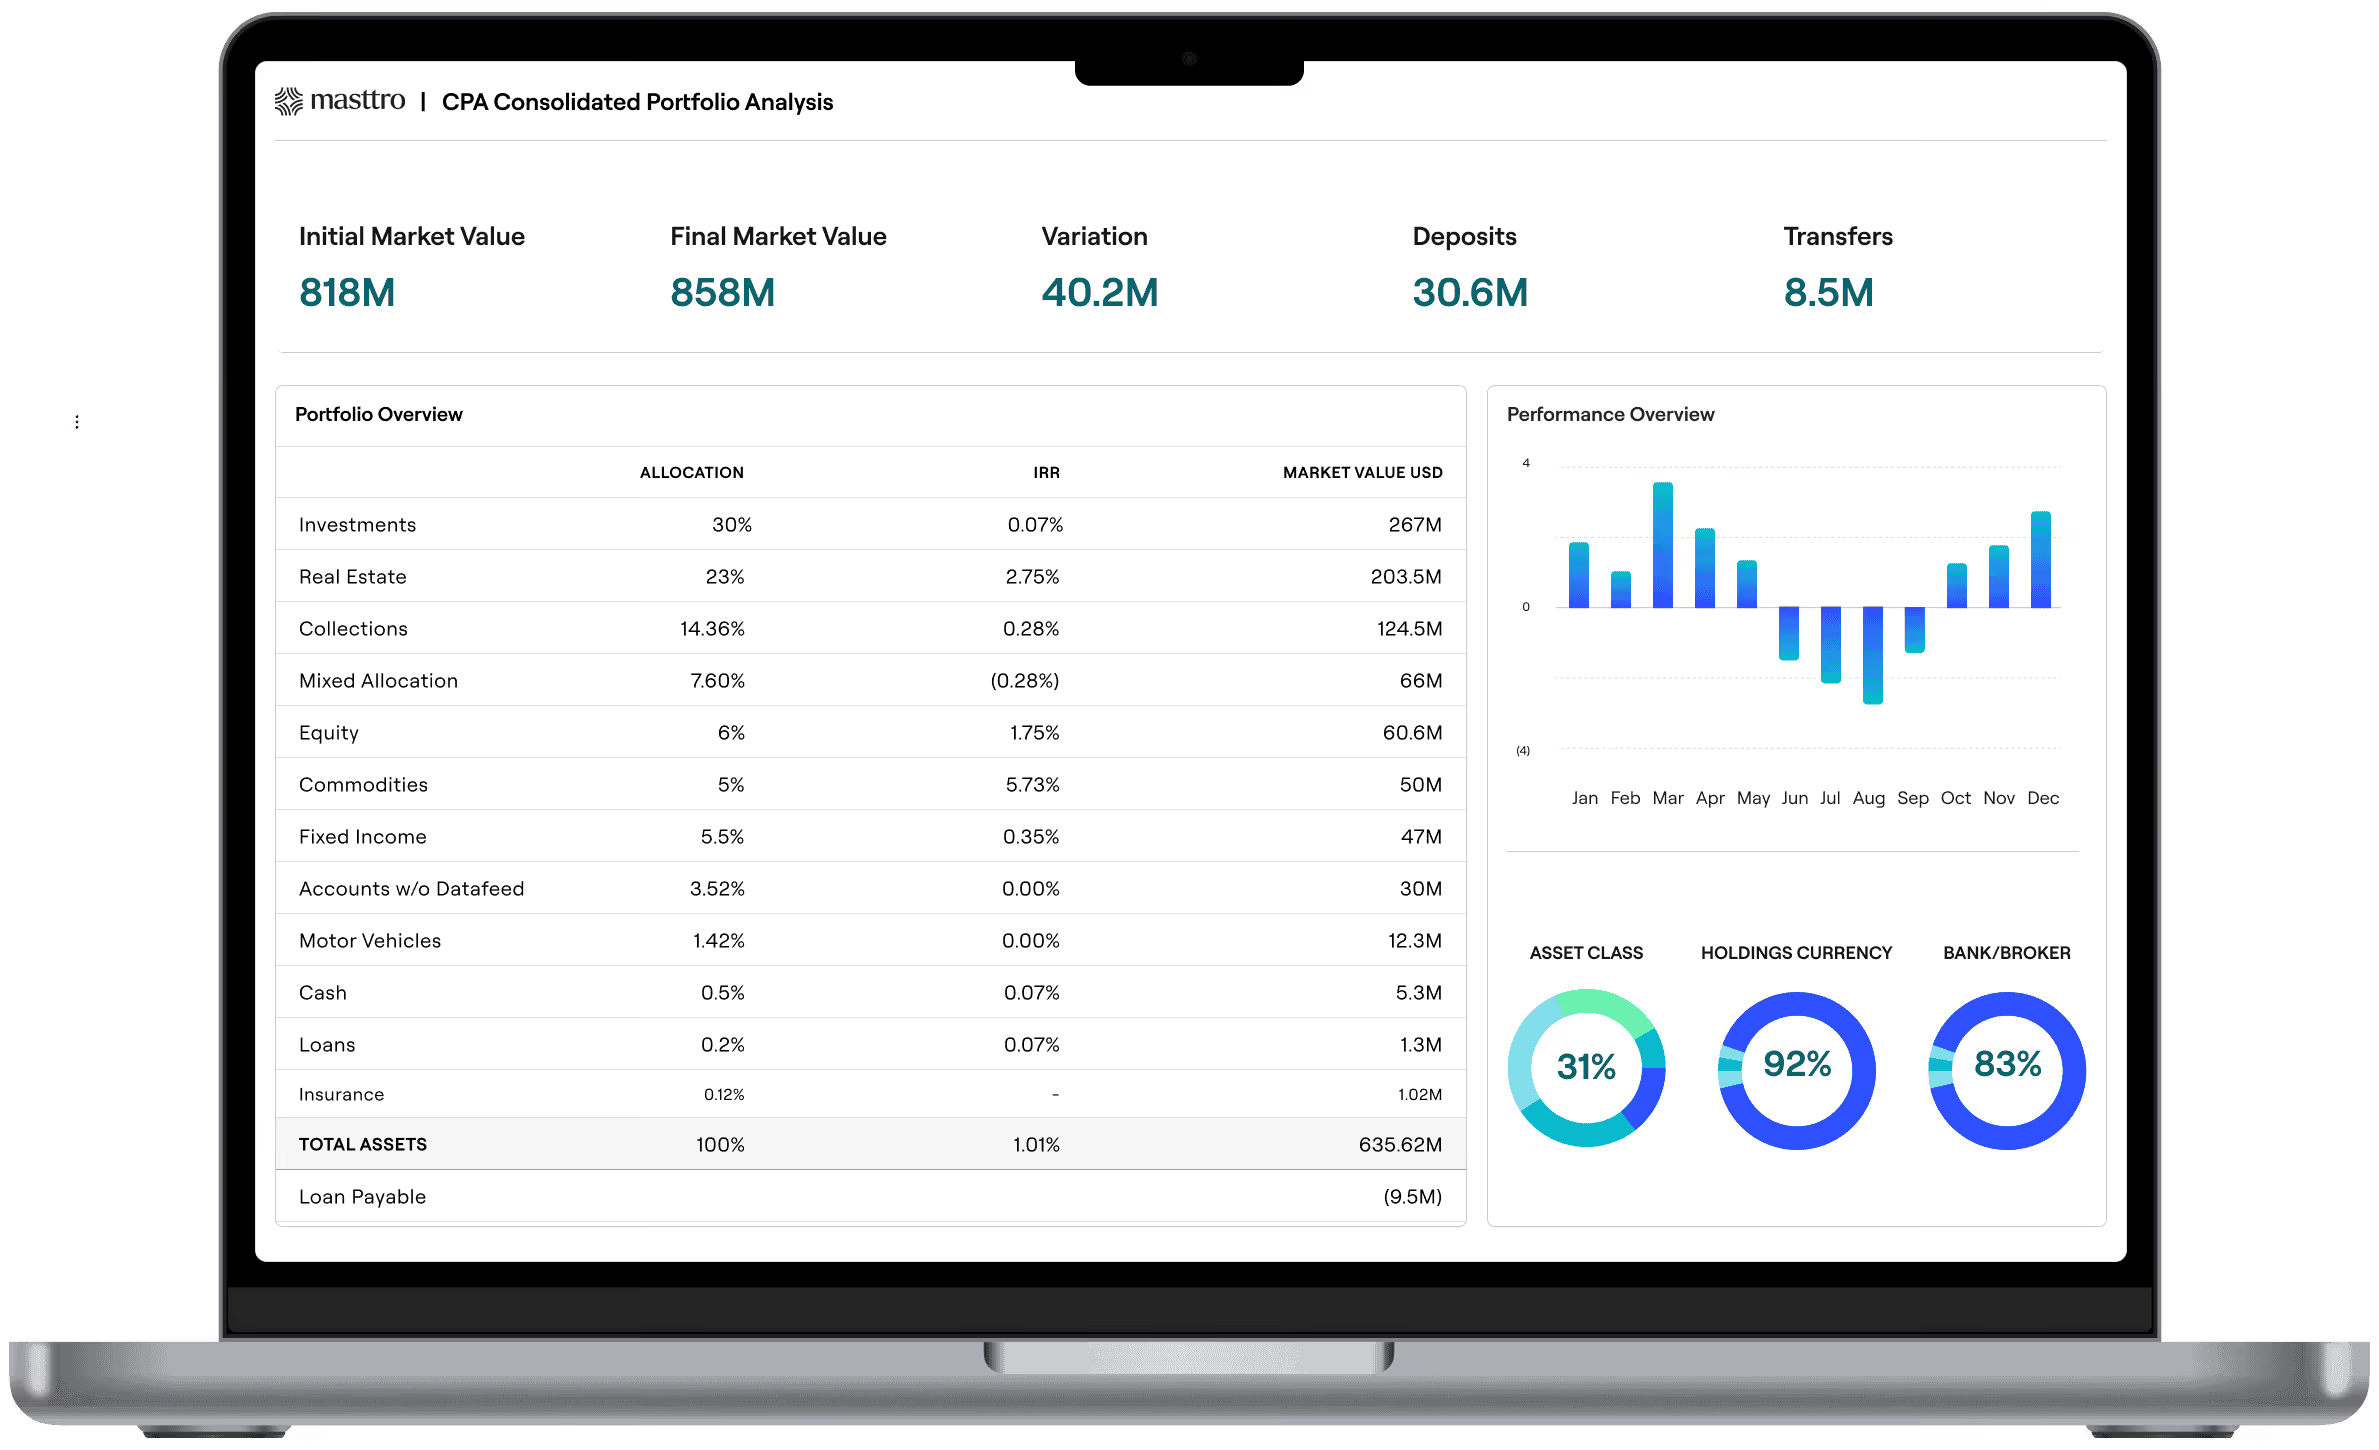
Un simple relevé mensuel envoyé au format PDF ne suffit plus. Les détenteurs de patrimoine investissent dans le monde entier et s'appuient de plus en plus sur des instruments d'investissement alternatifs tels que les fonds de capital-investissement et les pools immobiliers. Ils souhaitent disposer d'informations de dernière minute sur l'ensemble de leurs avoirs, à tout moment et en tout lieu.
La plupart des conseillers en investissement utilisent encore des systèmes conçus pour les titres cotés, souvent dans une seule devise. Parfois, ils reçoivent des flux de données électroniques d'un seul dépositaire. À mesure que les horizons d'investissement de leurs clients s'élargissent, ces entreprises compensent en ajoutant manuellement des investissements en dessous de la ligne dans leurs relevés. Elles font peut-être appel à des services d'agrégation tiers pour collecter certains chiffres. Chaque étape supplémentaire ajoute un effort et rend les informations communiquées plus anciennes, moins détaillées et plus susceptibles de contenir des erreurs.
Tous les actifs
Les relevés et les rapports doivent contenir les informations les plus détaillées et les plus récentes sur les actifs de tous types, dans toutes les devises, qu'il s'agisse de titres cotés en bourse, de fonds privés ou d'actifs détenus directement. Même si vous vous contentez d'établir des rapports sur les investissements que vous gérez aujourd'hui, renforcez votre capacité à intégrer les avoirs d'autres gestionnaires et institutions financières et à établir des rapports à leur sujet. Vous serez ainsi en mesure de fournir des conseils sur la répartition des portefeuilles et la gestion des flux de trésorerie, et de donner une vue d'ensemble précise de toutes les catégories d'actifs.
Une précision parfaite
Chaque chiffre de chaque rapport doit être solide comme le roc. Les feuilles de calcul sont un aimant à erreurs humaines. Éliminez la saisie manuelle des données, les feuilles de calcul et les agrégateurs tiers. Établissez des connexions électroniques directes avec les banques et les dépositaires pour garantir des informations rapides et précises sur les investissements.
Toujours disponible
Outre les relevés périodiques, mettez à la disposition de vos clients un portail en ligne et une application mobile leur permettant d'accéder à leur portefeuille, à leurs disponibilités et aux informations relatives à la performance de leurs placements.
| Réflexion du fournisseur | Réflexion sur le même côté de la table |
| Nous disposons de rapports précis sur les investissements que nous gérons. | Nous vous indiquons tout ce que vous devez savoir sur l'ensemble de votre situation financière. |
"Nos clients du secteur du patrimoine privé sont extrêmement exigeants. Avec Masttro, nous pouvons répondre aux besoins de nos clients avec une plateforme patrimoniale de pointe qui nous permet de consolider tous les dépositaires, d'intégrer et d'organiser les actifs non financiers et de mettre en place l'ensemble de la structure juridique pour offrir à nos clients une véritable vision globale et holistique de leurs actifs."


Cinq tableaux de bord indispensables à tout détenteur de patrimoine

La protection en point de mire
Les clients disposant d'un patrimoine important sont souvent connus du public et plus vulnérables à un large éventail de menaces. Lorsque les conseillers utilisent une mosaïque de systèmes et de fournisseurs pour les fonctions d'arrière-guichet, le risque que des informations sensibles tombent entre de mauvaises mains est accru.
De même, la complexité de la vie et des portefeuilles d'investissement des familles fortunées met de plus en plus à rude épreuve la capacité de nombreux RIA à respecter avec diligence les règles en matière de connaissance du client, de lutte contre le blanchiment d'argent et d'autres réglementations.
Sécurité de bout en bout
Les données doivent être cryptées depuis la source jusqu'à ce qu'elles parviennent au propriétaire du patrimoine ou au conseiller désigné. Si vous faites appel à un fournisseur tiers, examinez attentivement ses processus et ses pratiques en matière de protection des données. Mais de préférence, ne le faites pas. Par ailleurs, si ses honoraires sont basés sur les actifs sous gestion, cela signifie qu'il a accès aux données du portefeuille de vos clients.
Permissions granulaires
Les propriétaires de patrimoine sont généralement soucieux de subvenir aux besoins des membres de leur famille, mais cela ne signifie pas qu'ils souhaitent que tous les membres de la famille aient accès à l'ensemble de leurs portefeuilles. Créez des systèmes capables de fournir des rapports et un accès en ligne pour un sous-ensemble de comptes à des membres spécifiques de la famille ou à des conseillers externes.
Conformité proactive
Dirigez votre entreprise en partant du principe que les régimes de réglementation et de conformité continueront à devenir plus stricts dans chaque juridiction. Veillez à ce que vos systèmes de conformité aient accès à tous les comptes et transactions pertinents. Créez des alertes pour signaler les informations manquantes ou à mettre à jour. Un système qui intègre le reporting et la conformité est le meilleur moyen de s'assurer que les violations potentielles ne passent pas inaperçues et qu'il existe une piste d'audit détaillée au cas où des questions se poseraient.
| Réflexion du fournisseur | Réflexion sur le même côté de la table |
| Nous respectons toutes les règles et réglementations applicables. | Nous sommes attentifs aux risques actuels et potentiels pour vous et votre famille. |
Rationaliser les opérations
Les RIA peuvent avoir du mal à répondre aux demandes de leurs clients en raison de la lenteur et de la rigidité de leurs opérations de back-office. Nombre de ces professionnels de l'investissement ont quitté de grandes institutions financières pour échapper à une bureaucratie pesante. Pourtant, au fil du temps, ils ont embauché des dizaines, voire des centaines de personnes pour masser les données et saisir dans leurs systèmes les informations contenues dans les relevés imprimés.
L'externalisation de fonctions telles que l'agrégation des données et la conformité peut sembler être un moyen de limiter les opérations, mais la gestion de ces relations apporte sa propre complexité, ainsi que la diminution de la précision et l'augmentation des risques que nous avons mentionnés.
Connexions directes
Veillez à ce que votre plateforme de données de base puisse être connectée directement aux institutions que vos clients utilisent ou pourraient utiliser à l'avenir. La plupart des grandes banques et des dépositaires proposent des connexions directes, de même qu'un nombre croissant de gestionnaires d'investissements privés. Pour ceux qui ne le font pas, utilisez un système capable d'extraire automatiquement les données des relevés. Les intermédiaires de données tiers sont sujets à des fuites de données et à d'autres risques.
Traitement automatique
Recherchez les processus manuels dans l'ensemble de vos activités qui peuvent être automatisés. Il s'agit souvent des déclarations fiscales, de la vérification de la conformité, de la facturation et d'autres fonctions similaires.
| Réflexion du fournisseur | Réflexion sur le même côté de la table |
| Nous faisons ce qu'il faut pour que le travail soit fait. | Nous disposons de processus précis et efficaces pour répondre aux besoins de votre famille. |
Répondre à un plus grand nombre de besoins des clients
Une fois qu'une société de conseil dispose d'une plateforme offrant des informations de qualité, une sécurité fiable et des opérations efficaces, elle est mieux placée pour fournir des services supplémentaires aux familles fortunées. Il n'y a pas de choix binaire entre une RIA et une MFO. Il s'agit plutôt de fonctions que les entreprises peuvent offrir en fonction des besoins de leurs clients et de leurs capacités internes. Elles peuvent s'appuyer sur des partenaires externes - et les bons partenaires feront toute la différence pour fournir ces services d'une manière intégrée et de haute qualité. Voici trois services complémentaires à envisager.
Rapports complets
Recenser les avoirs d'une famille riche et sophistiquée est une tâche étonnamment complexe. Non seulement elle investit dans une myriade d'actifs publics et privés dans le monde entier, mais elle répartit également ces avoirs dans un réseau de fiducies, de coentreprises et d'autres types de comptes. Une part importante de la richesse de la famille peut être constituée d'actifs physiques, qu'il s'agisse d'œuvres d'art, de bijoux, de mégayachts ou de ranchs de bétail. Les informations sur les liquidités, y compris les entrées et sorties prévues, sont également essentielles pour permettre aux familles fortunées de planifier leurs dépenses et leurs investissements. Fournir une vue d'ensemble de tous ces actifs est un service précieux en soi et une base pour d'autres fonctions de conseil.
Conseil en matière de patrimoine et de succession
Le saut le plus important pour la plupart des RIA est de passer de la gestion d'une partie du portefeuille d'un client à un conseil holistique sur l'ensemble de son patrimoine, toutes générations confondues. Une vision intégrée permet une analyse sophistiquée du risque et du rendement. Elle permet également de fournir des conseils en matière de fiscalité, de planification successorale, de dons caritatifs, de dépenses importantes et d'autres questions financières.
Services administratifs
Les conseillers en investissement sont bien placés pour aider les clients à assurer le suivi complexe de leurs avoirs et à remplir les formalités administratives qui s'y rapportent. Il peut s'agir de la tenue des livres, de la comptabilité, des déclarations fiscales et du paiement des factures. À terme, les entreprises pourraient être en mesure de gérer et de suivre un éventail plus large d'activités, telles que l'exploitation d'un avion, la construction d'une maison ou la coordination d'un parc automobile.
| Réflexion du fournisseur | Réflexion sur le même côté de la table |
| Nous sommes là pour assurer la performance des investissements. | Nous sommes là pour améliorer la vie de votre famille. |
Conclusion
Une société de gestion de portefeuille à service complet offre des solutions sur mesure pour gérer les problèmes particuliers des personnes très fortunées.
Un jour, le défi peut consister à acheter une île pour y développer un complexe. Le lendemain, il peut s'agir de faire sortir un neveu errant de prison à l'autre bout du monde. Ou de créer un plan de succession bien structuré.
Dans ce rapport, nous avons fait valoir que les conseillers en investissement enregistrés n'ont pas besoin de toutes ces capacités pour échapper à l'univers étroit et concurrentiel de la gestion financière traditionnelle. En effet, les conseillers qui promettent des services de family office qu'ils ne peuvent pas fournir mettent en péril leur réputation durement acquise.
Nous suggérons plutôt de commencer par changer d'état d'esprit et de passer de la gestion de l'argent à la résolution des problèmes des clients. Ce changement permet aux entreprises de fournir des conseils sur l'ensemble de la situation financière de leurs clients et ouvre la voie à la fourniture d'une assistance pour d'autres besoins.
Et nous savons par expérience que le plus grand obstacle pour la plupart des entreprises qui essaient de faire cette transition est une infrastructure de back-office qui peut à peine suivre leur activité actuelle, sans parler des exigences accrues des personnes fortunées.
C'est pourquoi la plateforme Masttro a été conçue spécifiquement pour répondre aux complexités des family offices modernes.
Contactez-nous et nous vous montrerons comment vous pouvez donner à vos clients une vue complète de tous leurs avoirs. Vous verrez que nous avons garanti la précision et la sécurité grâce à des connexions directes avec des centaines d'institutions. Et vous découvrirez à quel point votre entreprise peut être plus productive grâce à un système qui intègre le reporting, la gestion des risques, la conformité, la facturation, la comptabilité fiscale et bien d'autres fonctions attendues par les familles fortunées.
Si vous souhaitez en savoir plus, et notamment collaborer avec notre équipe pour réaliser une évaluation de l'état actuel, élaborer un projet d'état cible, etc., contactez-nous à l'adresse suivante : contact@masttro.com.
Donnez à vos clients une vue complète de tous leurs avoirs.
« La carte mondiale de la richesse est un élément essentiel qui constitue un argument de vente majeur auprès des clients et des prospects. »
"Masttro s'est rapidement avéré être bien plus qu'un simple fournisseur de technologie... Son modèle d'entreprise en fait un véritable partenaire technologique qui nous soutient de manière proactive dans notre stratégie de croissance, ce qui a considérablement différencié notre proposition de valeur."

"Avec Masttro, nous disposons des outils nécessaires pour gérer des actifs non traditionnels, ce qui nous permet d'offrir un service beaucoup plus large que la gestion d'investissements".