
Principales conclusiones

¿Qué es un panel de control de una «family office»?
Un panel de control de una family office es un conjunto estructurado de vistas personalizables que presentan indicadores de rendimiento coherentes para distintos depositarios, entidades jurídicas, divisas, clases de activos y partes interesadas. Su finalidad es responder a preguntas recurrentes sin tener que volver a elaborar la respuesta cada vez. Un panel de control de una family office debería ofrecerte respuestas inmediatas sobre qué activos poseemos, cuál es su rendimiento, qué vencimientos hay y qué ha cambiado desde el último trimestre.
Existen diferencias importantes entre un cuadro de mando, un informe y un portal.
- Un panel de control es interactivo y está diseñado para un uso frecuente. Facilita la toma de decisiones.
- Un informe es un documento finalizado, como, por ejemplo, los informes trimestrales, un informe mensual o un dossier para el consejo de administración, que se distribuye con una periodicidad determinada. Facilita la comunicación.
- Los portales digitales constituyen la capa de distribución y responden a la pregunta de cómo los mandantes, los familiares y los asesores acceden a la información de forma segura.
Una family office necesita los tres, basándose en los mismos datos agregados. Cuando el panel de control y el informe trimestral no coinciden, el panel de control pierde.
¿Por qué fallan los paneles de control de las family offices?
Los paneles de control de las family offices fallan en los datos, no en el diseño. Los gráficos suelen ser correctos. El problema es que, cuando un cliente plantea una pregunta de seguimiento, nadie puede responderla basándose en lo que aparece en la pantalla. Así es como un panel de control pierde la atención de los presentes y cómo un cliente deja de confiar en las cifras que se le presentan.
Los balances y los portales de un único depositario se diseñaron para mostrar una sola cuenta cada vez. El patrimonio familiar de alto patrimonio neto (UHNW) no se estructura de esa manera. Se distribuye entre fideicomisos, empresas conjuntas, sociedades de cartera y fundaciones, en varias divisas, y un tercio de su valor corresponde a inversiones privadas cuyo valor se comunica, como mucho, una vez al trimestre.
El problema habitual es que el cuadro de mando parece estar completo cuando en realidad no lo está. Los activos privados están desactualizados desde hace cuatro meses, faltan dos entidades y la cifra de efectivo incluye dinero al que la familia no tiene acceso en realidad.
La solución no es un gráfico mejor. Es un conjunto de cifras que hay detrás de cada vista: cada cuenta, cada entidad, cada participación privada, conciliadas y fechadas, con un rastro que remite a la fuente. Si se crea con las herramientas adecuadas, la pregunta de seguimiento deja de ser una amenaza. Se convierte en algo a un clic de distancia que refuerza la confianza en tus cifras y en el valor que aportas al cliente.
Los diez paneles de control que se muestran a continuación están agrupados en función de las cuatro preguntas que realmente se le plantean a una family office. El último grupo es el que la mayoría de las family offices pasan por alto, y el que determina si se da crédito a los tres primeros.
¿Qué tenemos?
1. Mapa interactivo de la riqueza
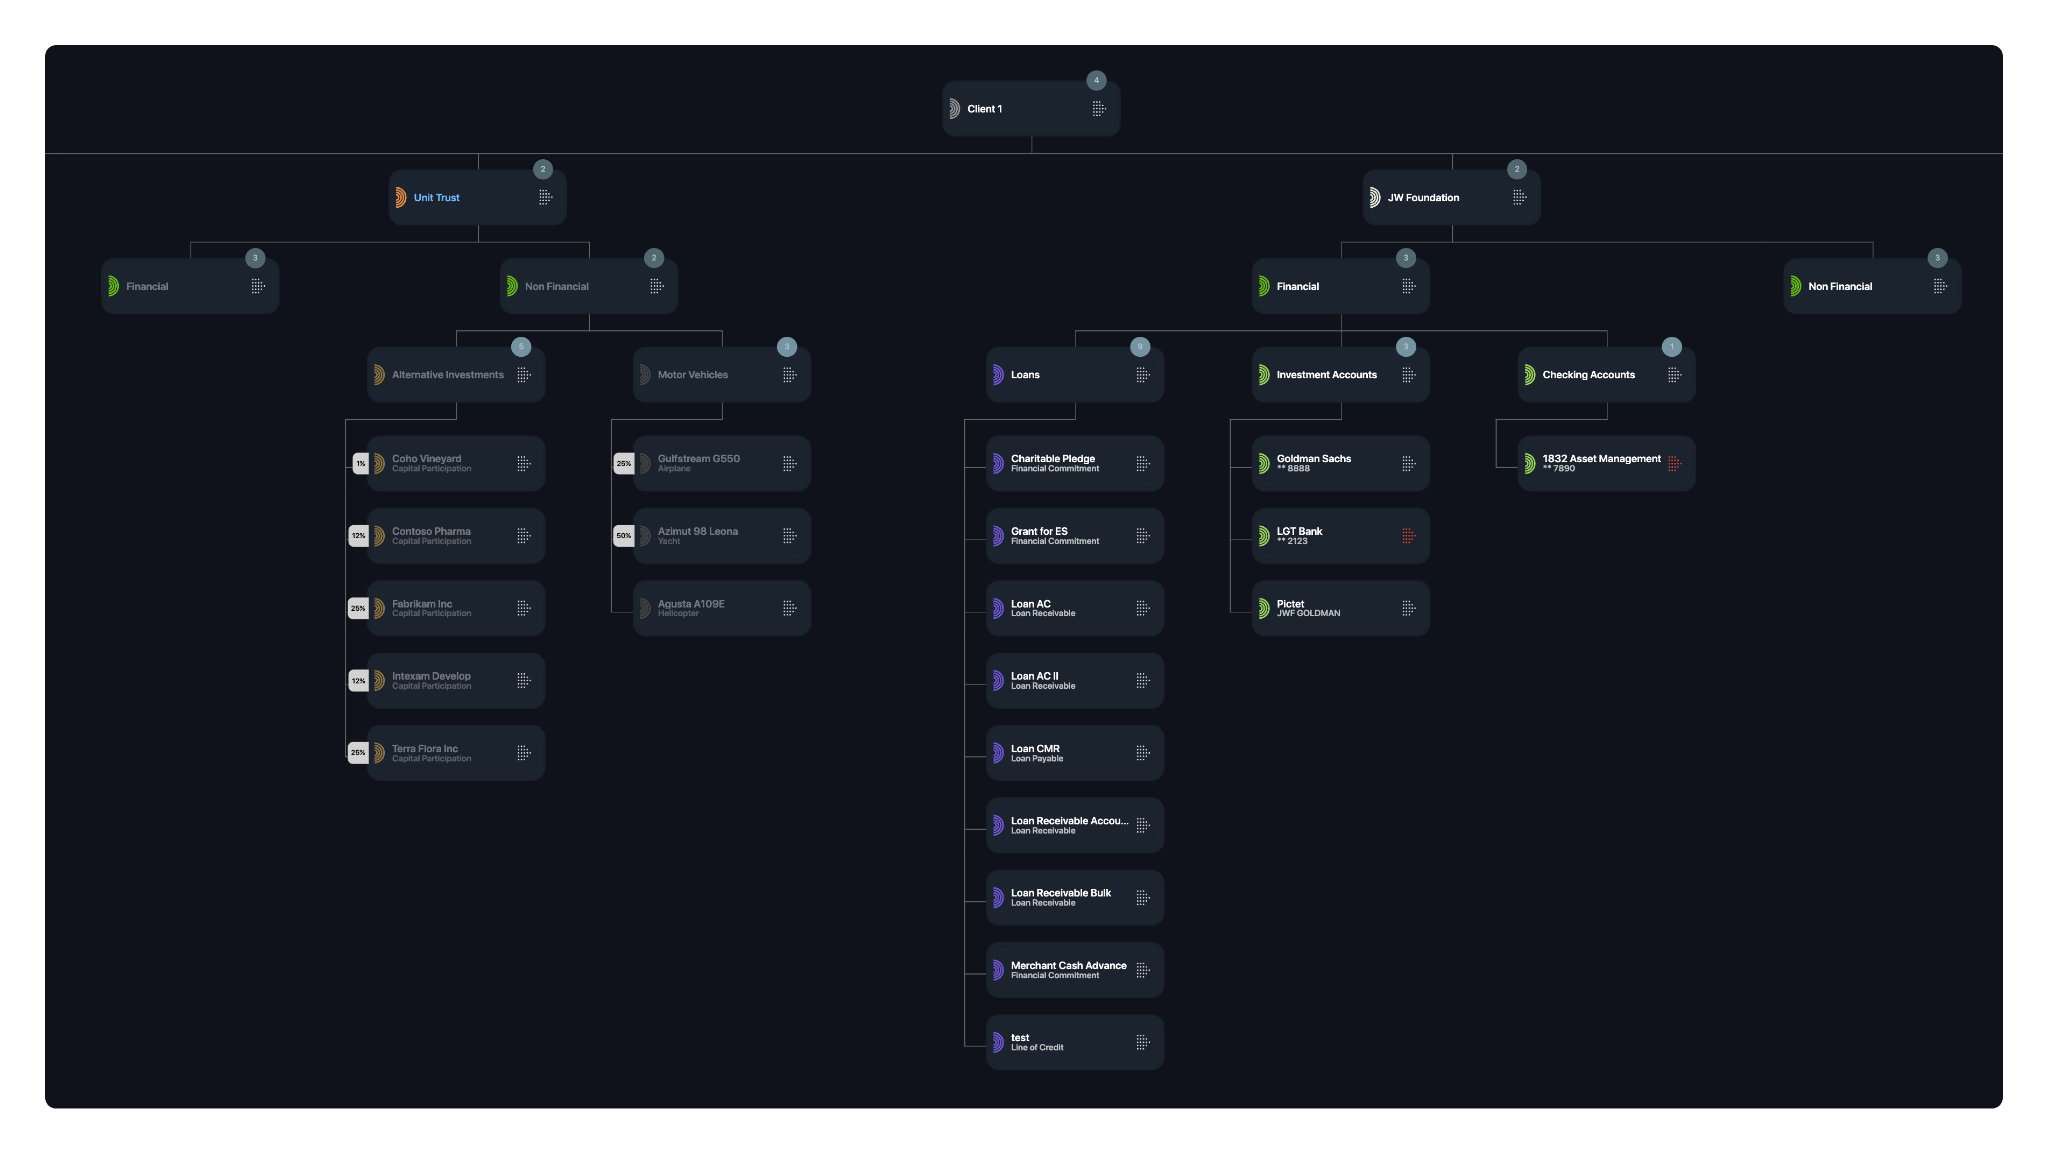
Para una familia con un patrimonio neto muy elevado, «lo que poseemos» rara vez es una simple lista. Se trata de una estructura. Los activos se mantienen, en su totalidad o en parte, a través de fideicomisos, empresas conjuntas, sociedades de cartera y vehículos de inversión, y un mismo activo subyacente puede aparecer en tres niveles del esquema.
Por qué es importante
Un balance tradicional simplifica en exceso esa estructura y omite lo que la familia realmente necesita ver: quién es propietario de qué, en qué porcentaje y a través de qué entidad. Reconstruirla en hojas de cálculo es un proceso lento y, lo que es más importante, imposible de verificar. La presentación más clara es un mapa visual que muestre todas las entidades jurídicas de la cartera y las conexiones entre ellas.
Elementos clave
- Un árbol visual en el que se recogen todos los activos, vinculados a cada participación.
- Todo tipo de activos: propiedades inmobiliarias, objetos de colección, inversiones en capital riesgo, empresas en funcionamiento, préstamos y criptomonedas.
- Valor y porcentaje de participación por activo, con información detallada sobre la participación subyacente.
- Accede a los detalles de cualquier nodo para ver la cuenta, el activo y la transacción que hay debajo.
- Cuadros de mando preparados para la sucesión que simulan las transmisiones generacionales antes de que se produzcan.
Preguntas a las que responde
- ¿Cuál es la visión global de todo lo que poseemos, en todas las estructuras?
- Si queremos realizar una inversión o una donación, ¿qué activos están disponibles y libres de cargas?
- ¿Cuáles son nuestras participaciones en un activo determinado?
- ¿Cómo se distribuye el patrimonio entre los miembros de la familia, los fideicomisos y las generaciones?
Dónde se rompe
La doble contabilización es un problema habitual en las estructuras patrimoniales complejas. Cuando un activo se mantiene a través de varias capas y la plataforma no comprende la estructura de propiedad, la cifra consolidada resulta errónea de una forma difícil de detectar, pero fácil de identificar para un miembro de la familia.
El «Mapa mundial de la riqueza » de Masttro se ha creado precisamente para esto. Si quieres verlo en acción, puedes acceder a una guía paso a paso del mapa interactivo de la riqueza.
Daniel Forman, director de sistemas de información de Jefferson River Capital, la describió como «con diferencia, la plataforma más sencilla para añadir activos y visualizar el mapa de nuestra familia».
2. Resumen de la cartera
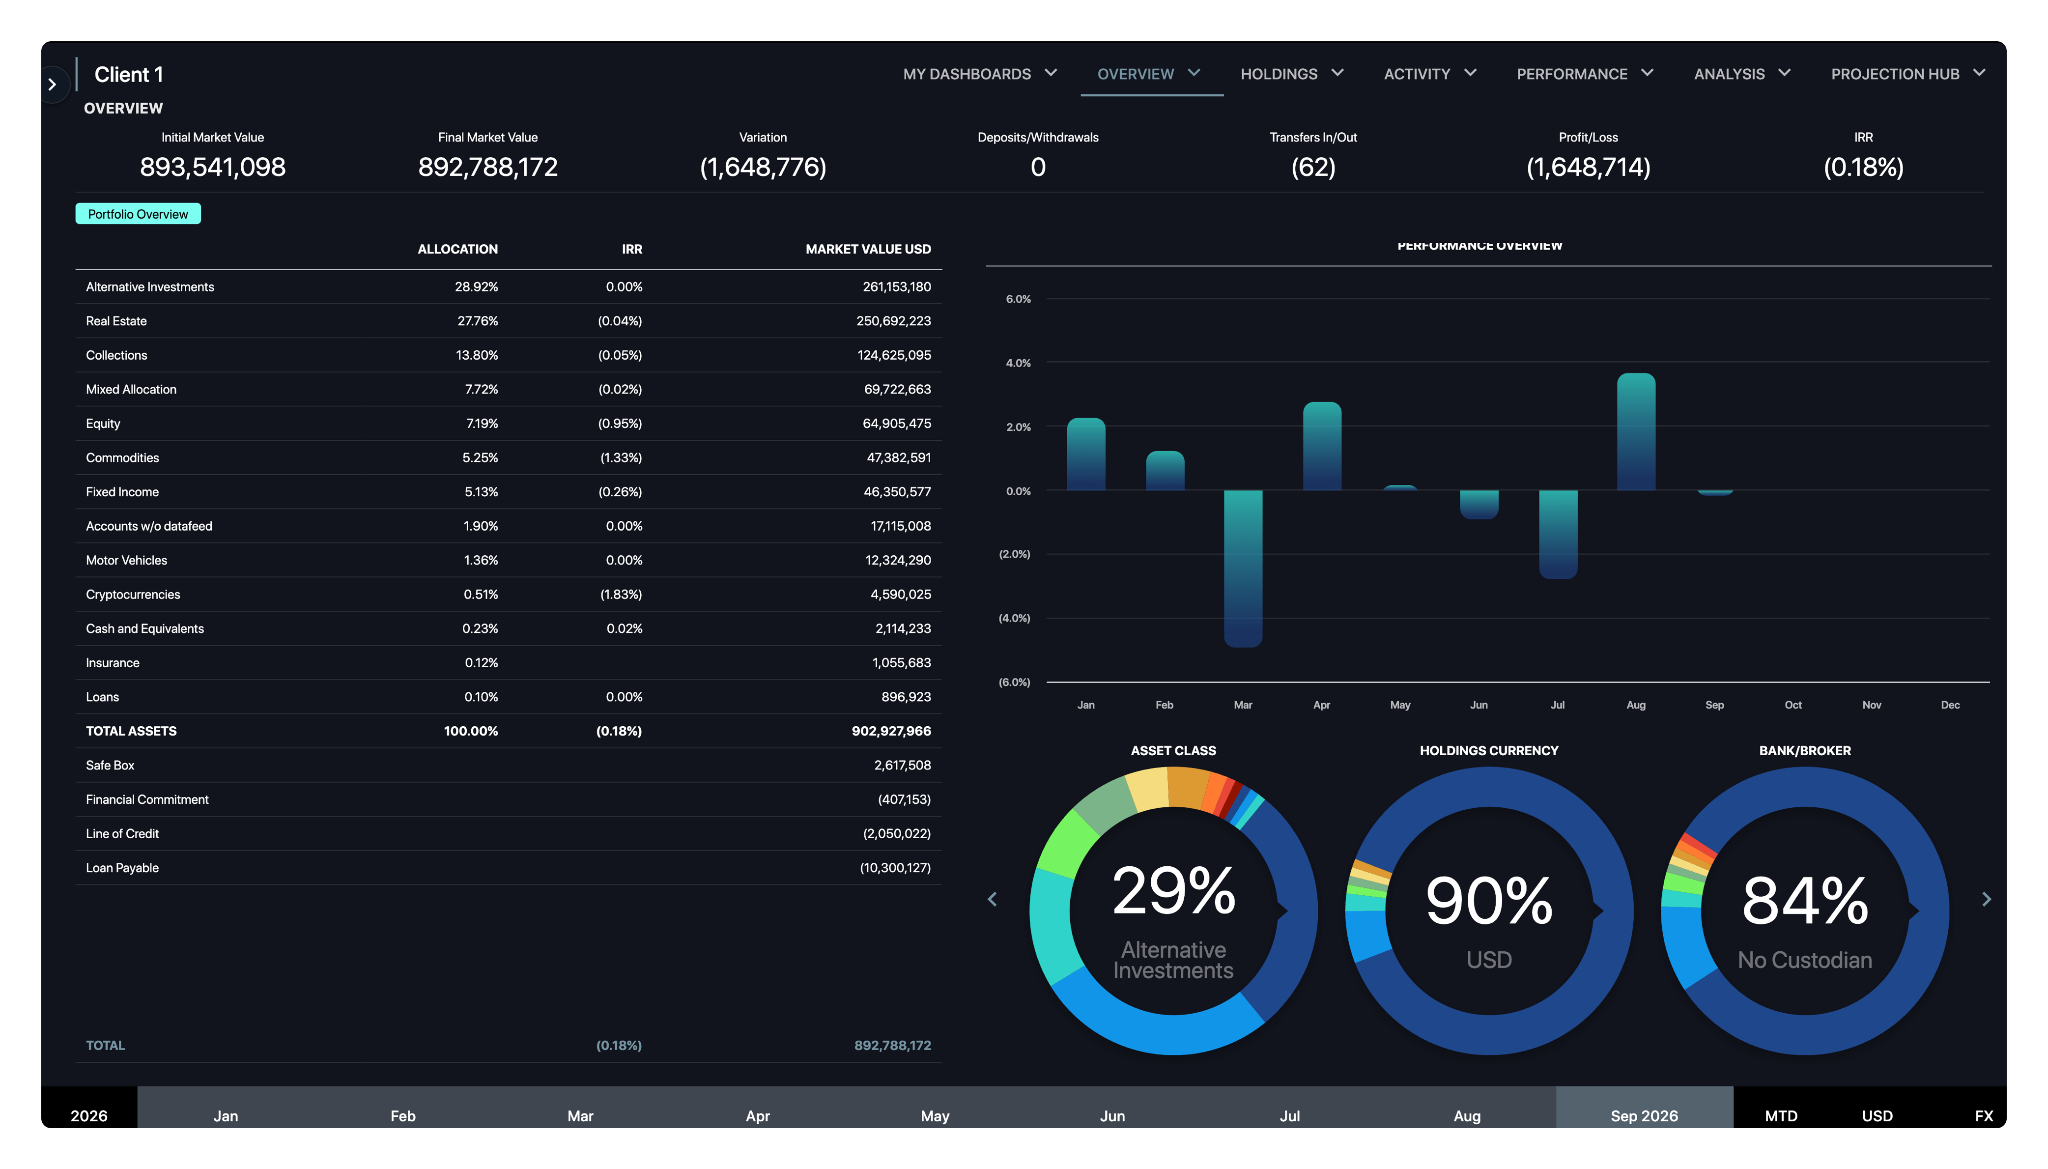
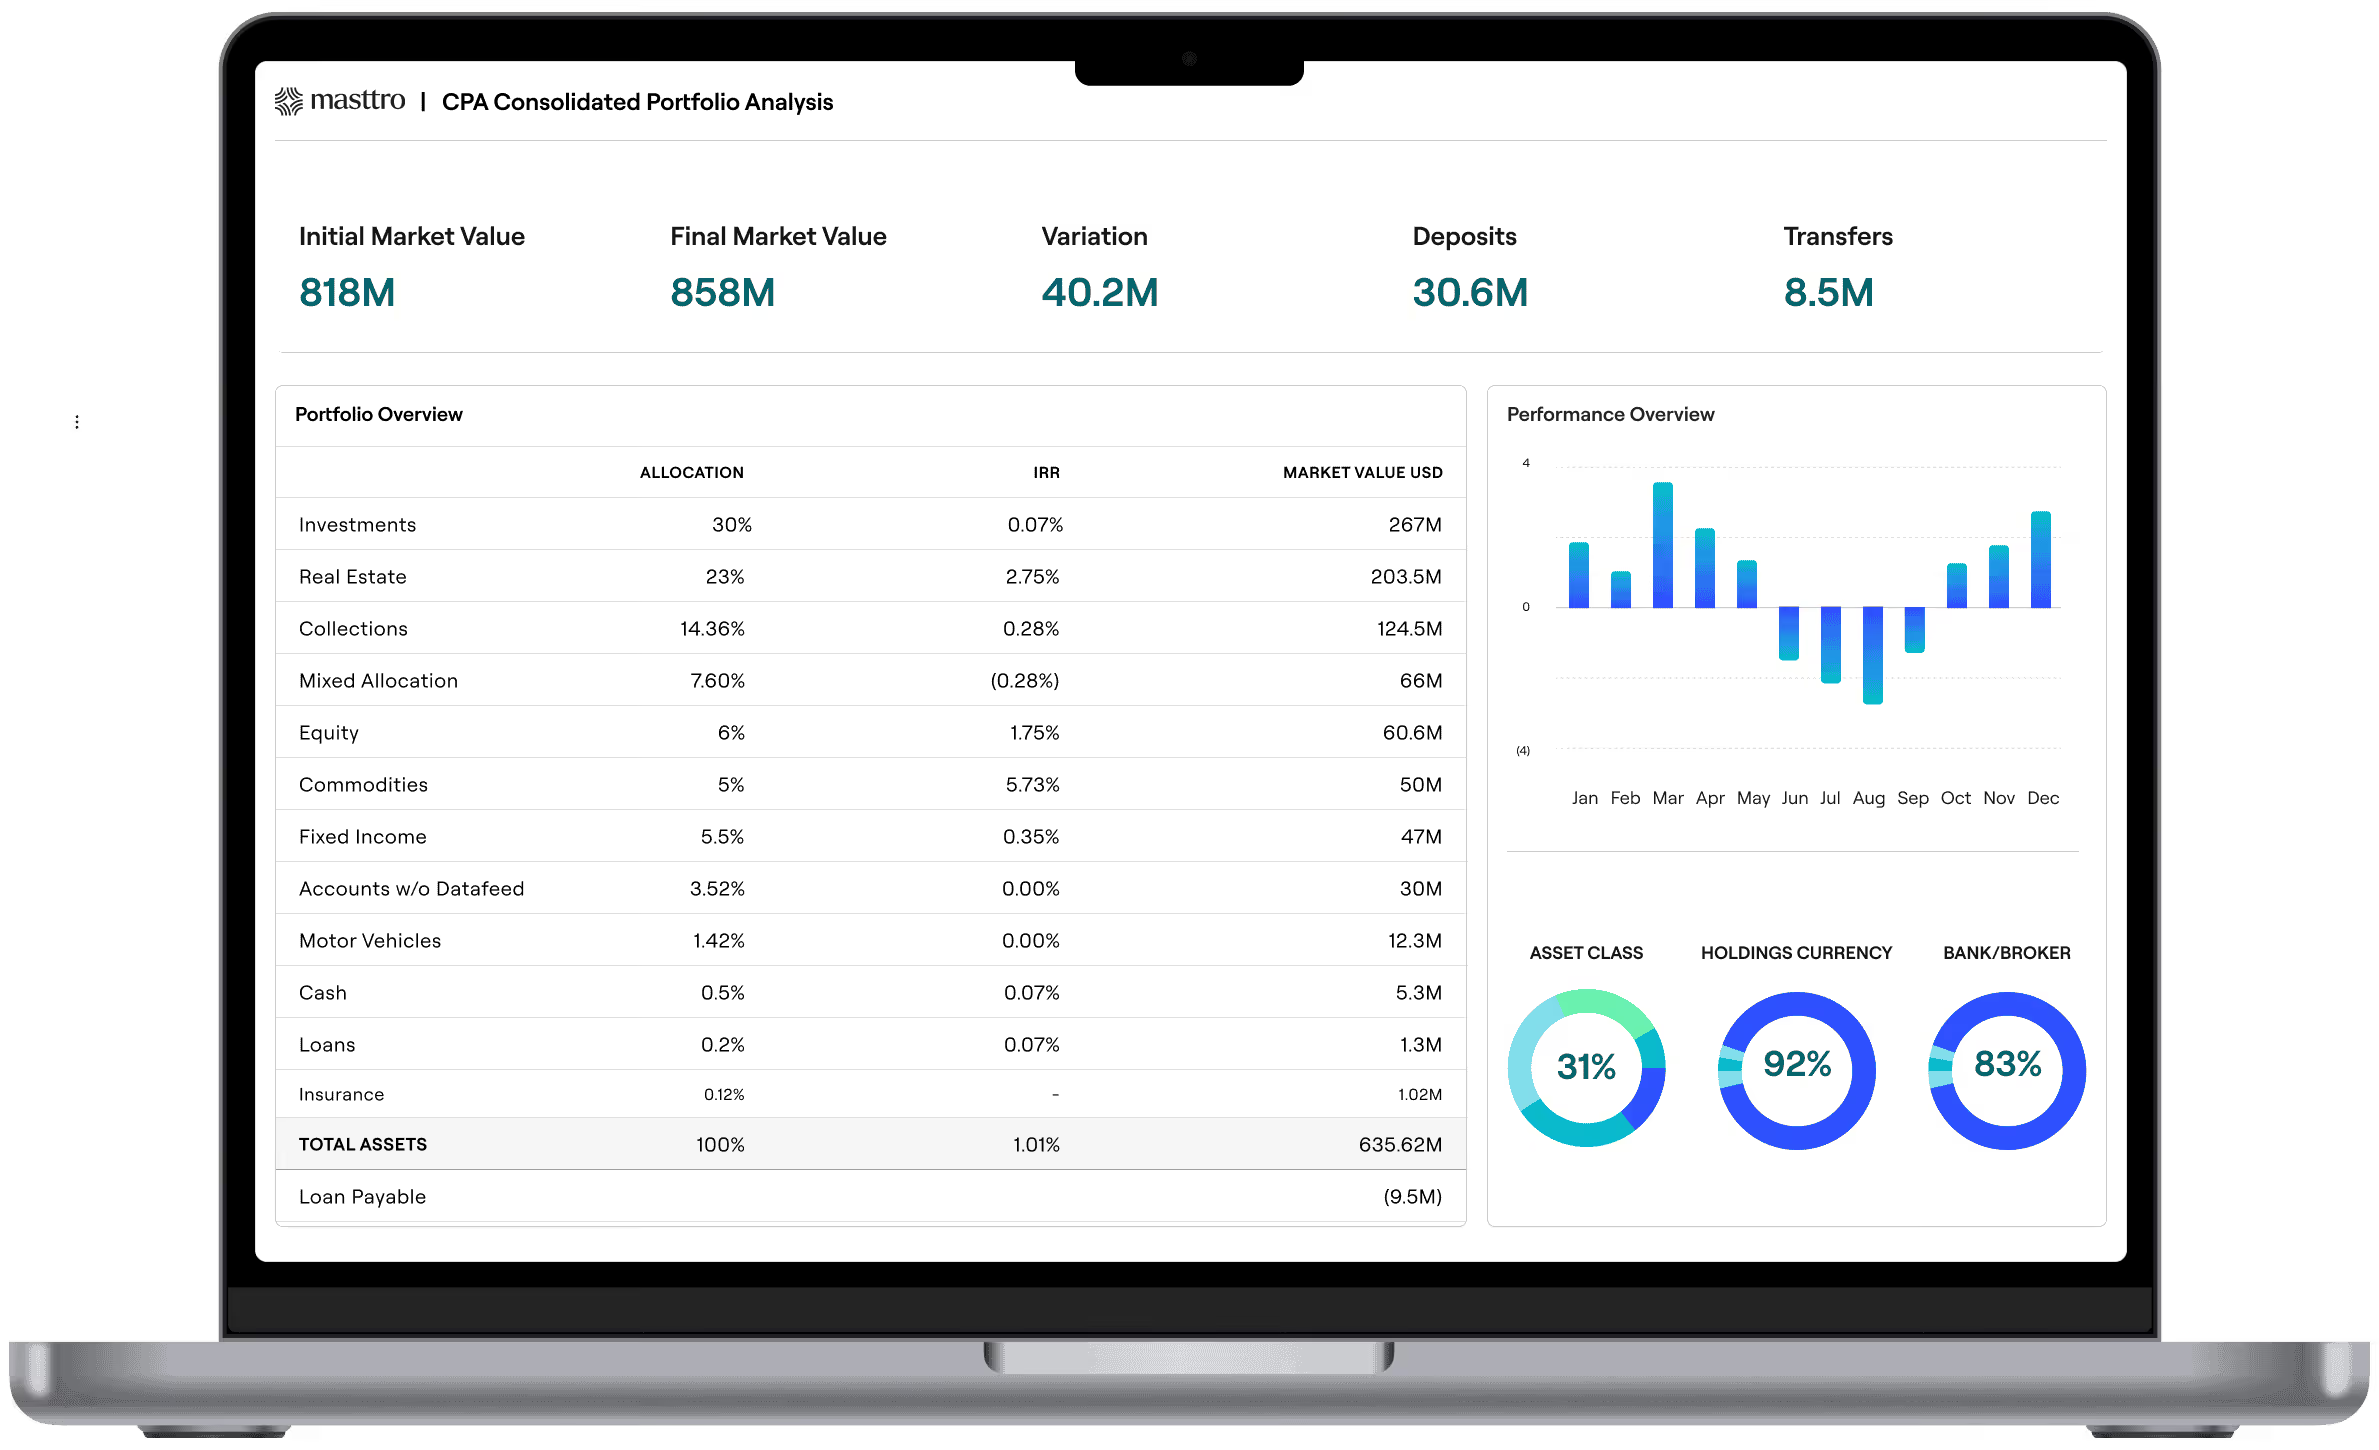
Tanto si gestionas una oficina familiar individual como una multifamiliar, la vista general de la cartera es la pantalla fundamental: la primera que abre un responsable y en la que trabaja a diario el equipo de inversión.
Por qué es importante
Las familias quieren tener acceso bajo demanda a todos los componentes de una cartera compleja —saldos de efectivo, activos alternativos y valores cotizados— en una vista integrada, en una moneda de referencia y a una fecha determinada. Para lograrlo, es necesario agregar datos de distintos depositarios, bancos privados y gestoras de activos, además de extraer información de documentos que se reciben en formato PDF. La agregación financiera abarca los activos financieros líquidos; la parte más complicada es todo aquello que no llega a través de un feed. Masttro extrae datos de múltiples depositarios a través de más de 700 conexiones directas con depositarios en más de 40 países, por lo que la visión general es en tiempo real, en lugar de una reconstrucción mensual.
Elementos clave.
- Activos clasificados por clase de activo, con una clara distinción entre los activos públicos y los privados.
- Rendimiento por periodo (desde el inicio del mes, del trimestre, del año y desde el inicio), con indicación de la metodología utilizada.
- La tasa interna de rentabilidad junto con la rentabilidad ponderada por el tiempo, y una justificación para cada una de ellas.
- Asignación de activos en relación con las estrategias de inversión y los objetivos de política, con las desviaciones resaltadas.
- Valoraciones de carteras en cuentas multidivisa, con una moneda base común.
Preguntas a las que responde.
- ¿En qué hemos invertido y en qué proporción?
- ¿Qué evolución está teniendo la cartera y a qué se debe este resultado?
- ¿En qué aspectos se ha desviado la asignación de los criterios establecidos?
Dónde se rompe
Las definiciones varían. Una persona cita las rentabilidades ponderadas por el capital, otra las ponderadas por el tiempo; ambas tienen razón, y la reunión se convierte en una discusión sobre aritmética. Indica el método en la vista y mantén la misma indicación en todas partes.
El análisis consolidado de la cartera es el módulo en el que se basa esta vista, y el centro de gestión de carteras es donde se compara la asignación con la declaración de política de inversión. Stonebridge Family Office lo utiliza en directo en las reuniones con los clientes, comparándolo con índices de referencia en tiempo real.
3. Activos relacionados con el estilo de vida y las aficiones
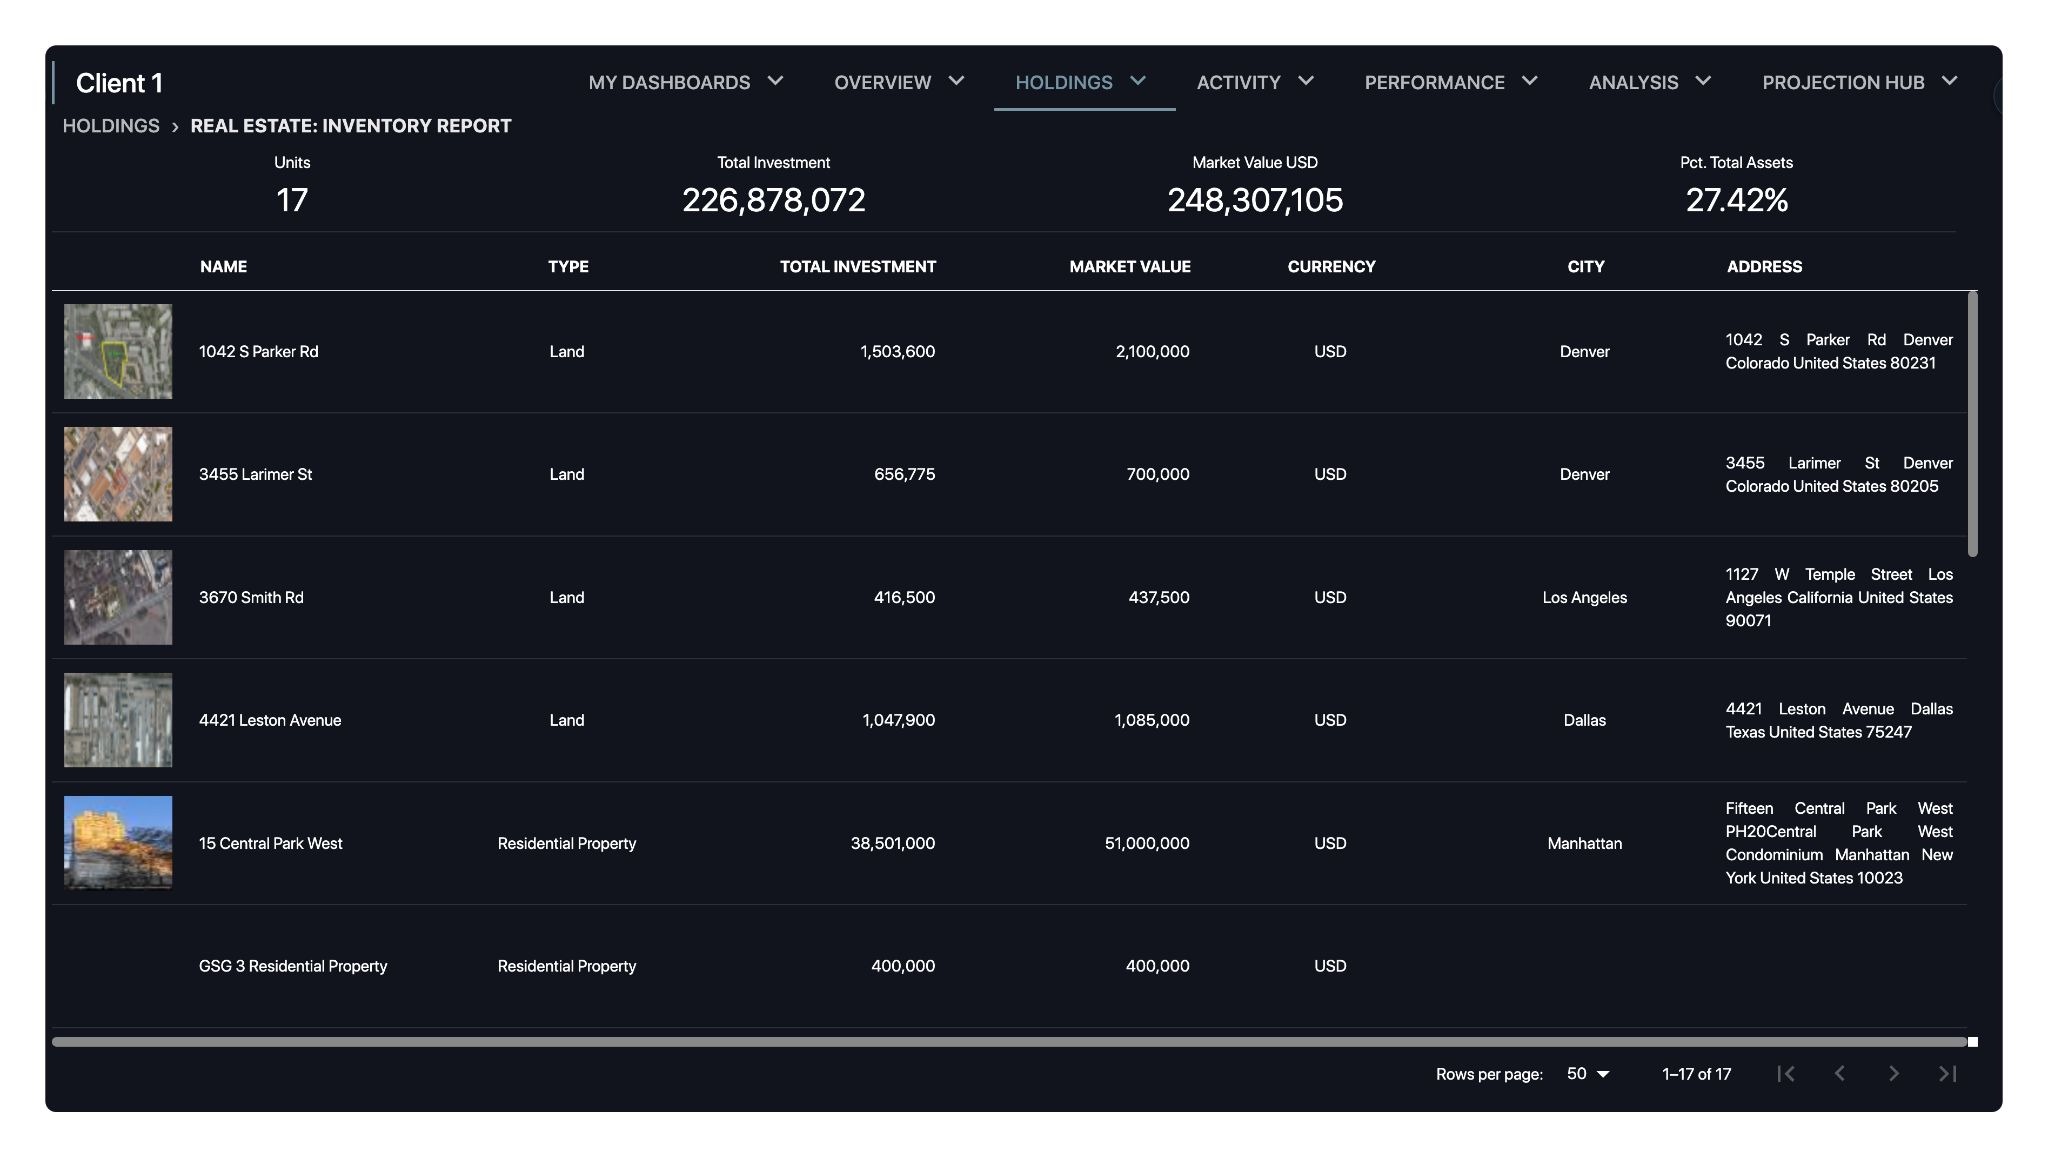
La mayoría de las plataformas de información financiera tratan las obras de arte, los inmuebles, las aeronaves, los yates y las colecciones como un dato secundario, o directamente las omiten. Para muchas familias, estos activos representan una parte importante de su patrimonio neto y casi la totalidad de su valor sentimental.
Por qué es importante
Un panel de control que muestra a una familia el 70 % de lo que posee no es una fuente única de información fiable. Se trata de un informe de cartera con una laguna que la familia completa de memoria. Las renovaciones de seguros, las fechas de tasación, las transmisiones de propiedad y la planificación sucesoria dependen de que estos activos se controlen con el mismo rigor que una posición en acciones cotizadas.
Elementos clave
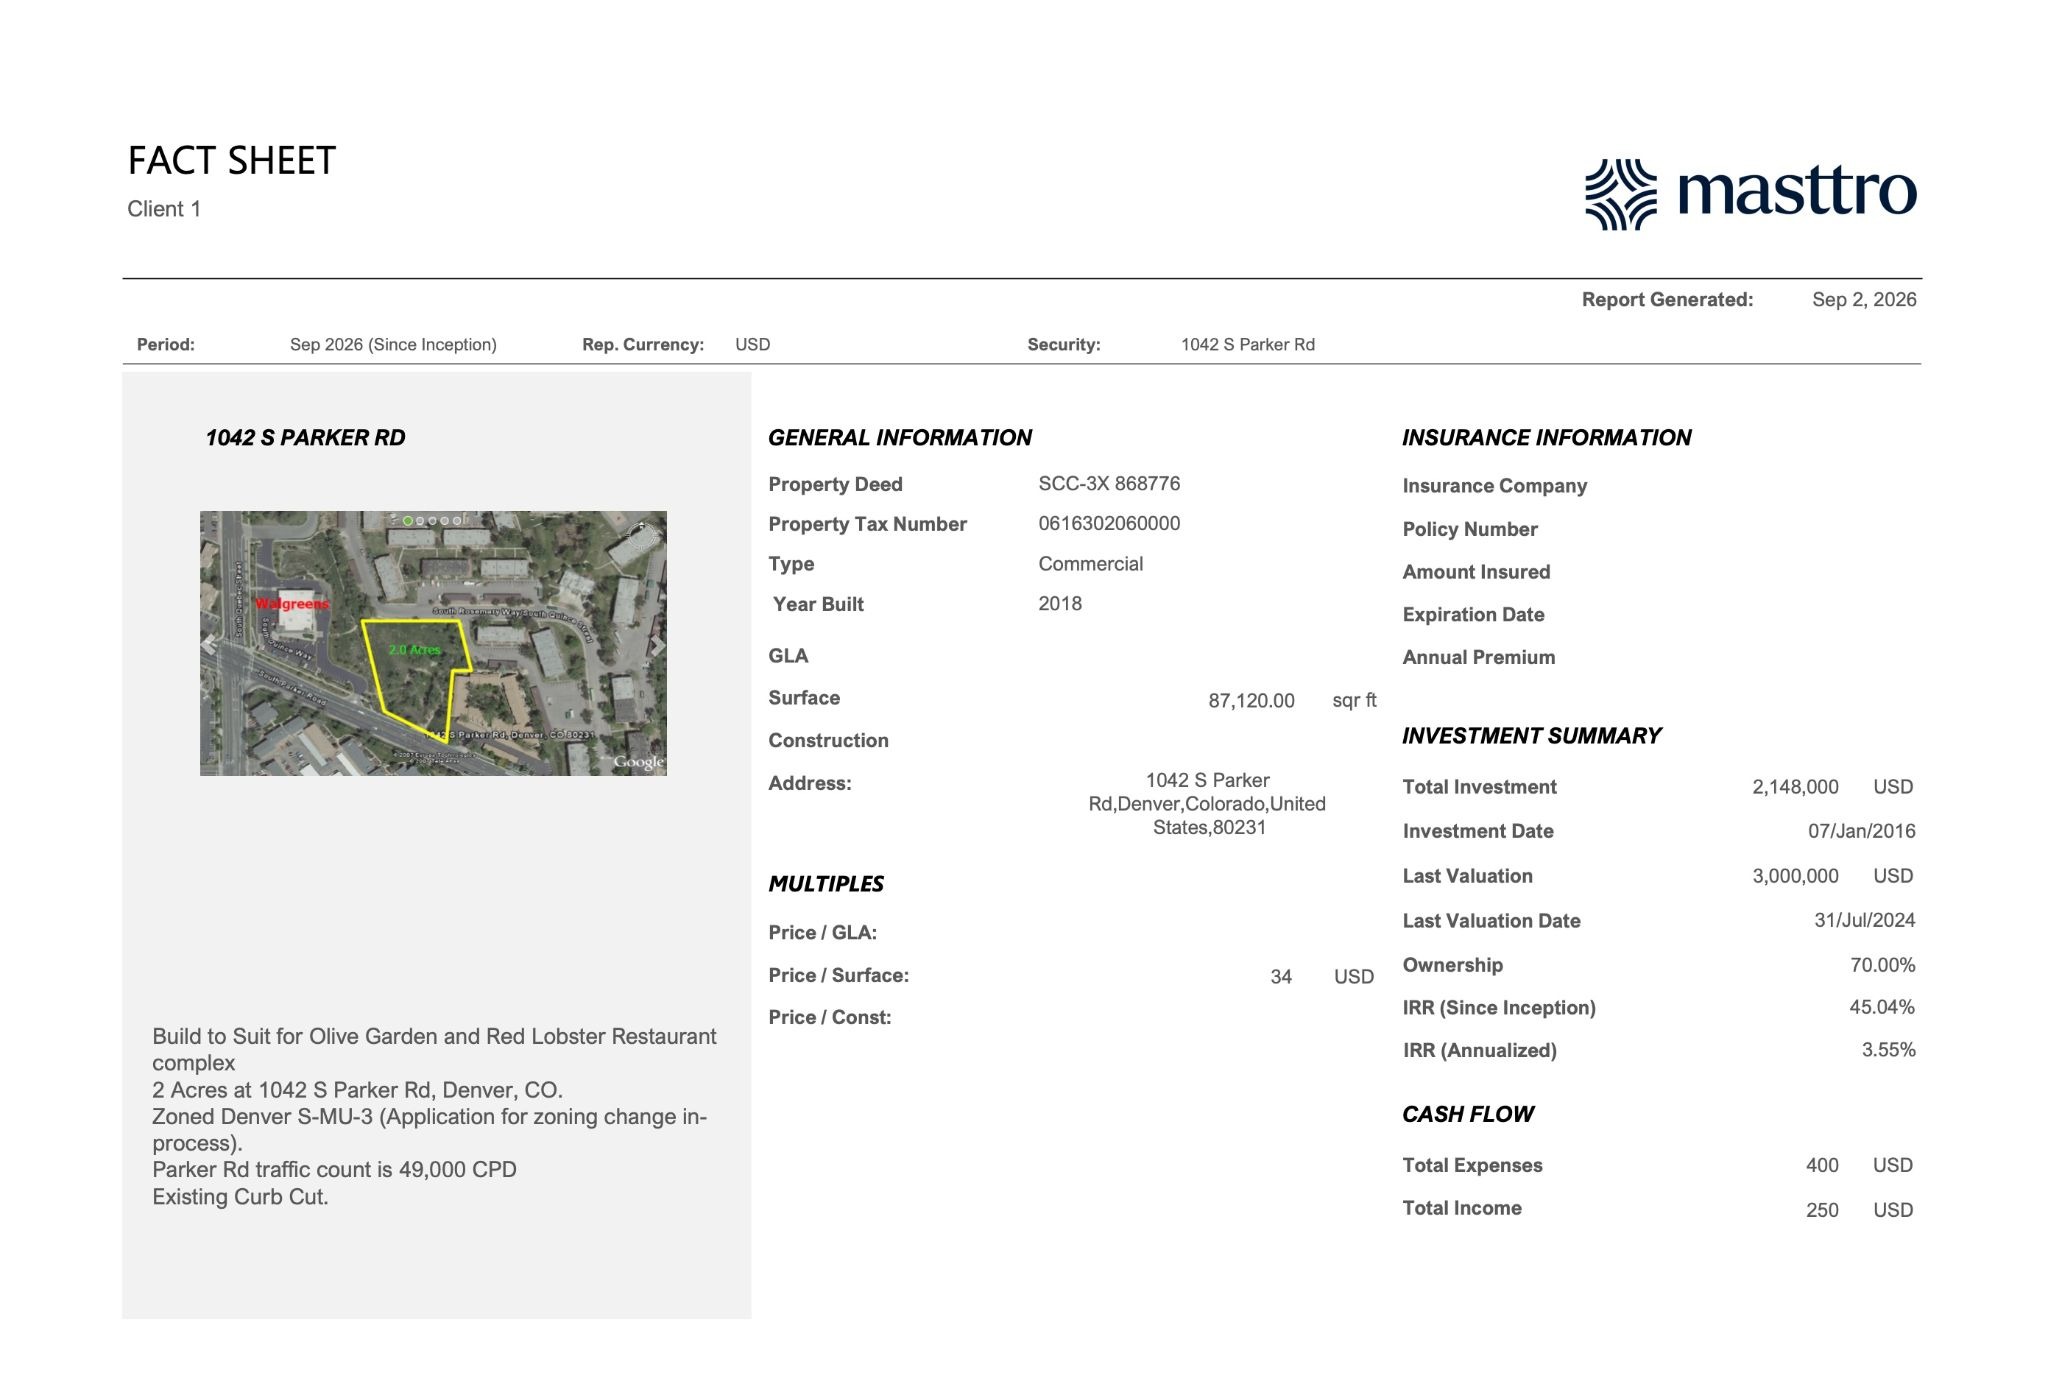
- Cada activo con su coste de adquisición, su última valoración y la fecha de valoración.
- La persona jurídica o el familiar que lo posea, y el porcentaje de participación.
- Documentos justificativos adjuntos al bien: tasaciones, pólizas de seguro, procedencia.
- Los activos relacionados con el estilo de vida como porcentaje del patrimonio neto total.
Preguntas a las que responde
- ¿Qué activos tenemos fuera de la cartera de inversiones y cuánto valen hoy en día?
- ¿Qué valoraciones están desactualizadas y qué tasaciones hay que realizar?
- ¿Qué parte del patrimonio neto de la familia es ilíquida por naturaleza y no por elección?
Dónde se rompe
El problema fundamental de los activos relacionados con el estilo de vida, como los inmuebles, es que las valoraciones quedan desactualizadas y nadie lo señala. Una propiedad que figura con una tasación de 2019 no representa una cifra actual y no debería presentarse como tal. La solución consiste en indicar la antigüedad de un valor junto a este. Masttro incluye la fecha de valoración en cada activo y señala aquellos que han quedado desactualizados, mientras que Alternatives AI procesa los estados de capital a medida que llegan y Documents AI extrae la fecha del estado del valor liquidativo en lugar de esperar a que alguien la introduzca manualmente. Saber qué cifras están actualizadas y en qué medida no lo están es lo que marca la diferencia a la hora de tomar una decisión.
¿Qué tal está funcionando?
Rendimiento de los asesores y gestores
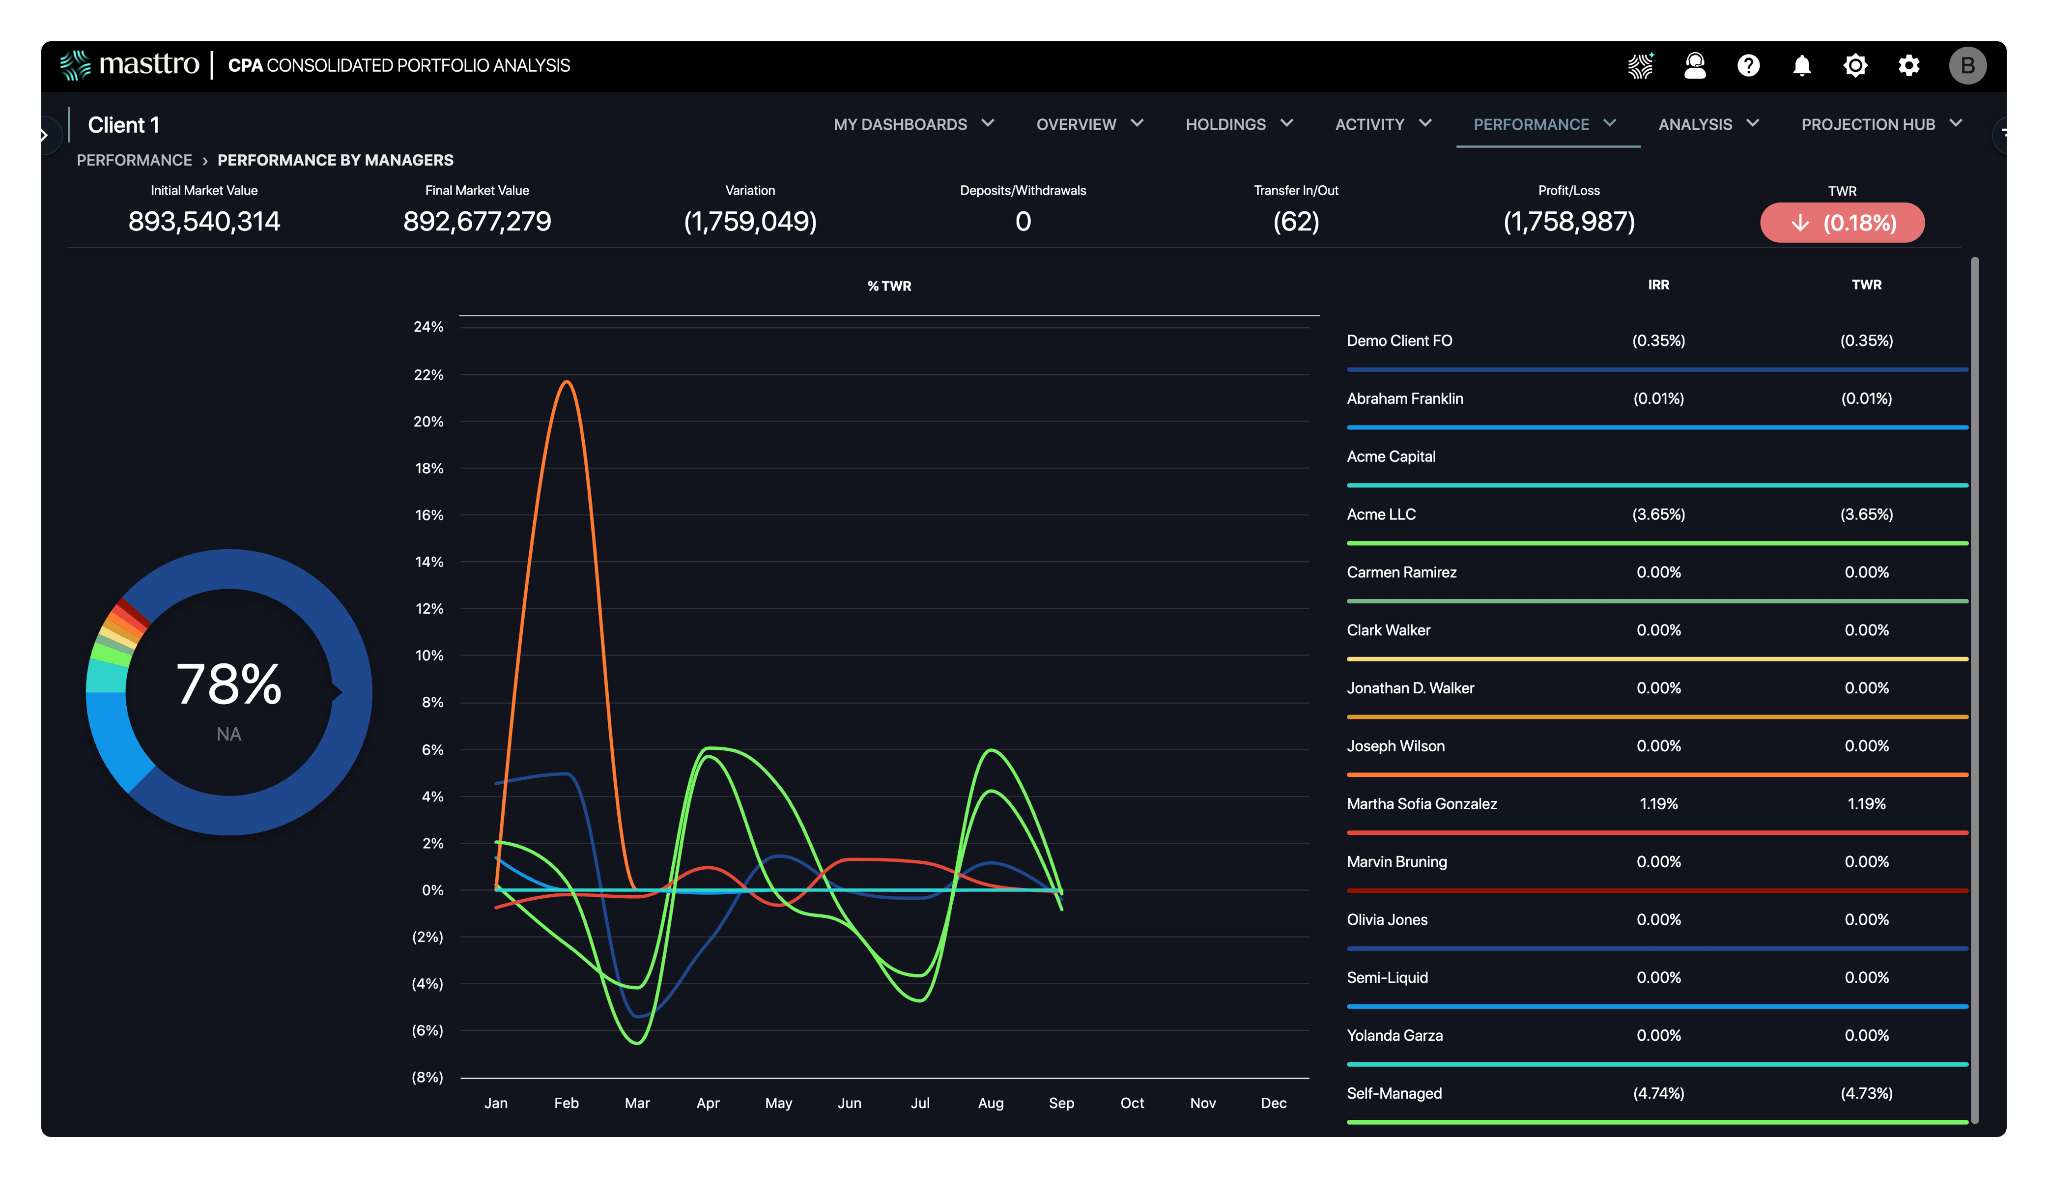
Las family offices complejas recurren a múltiples gestores en distintas clases de activos, desde el capital riesgo hasta la renta variable cotizada. El seguimiento individual de cada uno de ellos, una vez deducidas las comisiones y sobre una base comparable, es donde se esconde gran parte del trabajo manual.
Por qué es importante
Un informe sobre el rendimiento de los asesores permite al equipo de la family office saber qué relaciones justifican sus honorarios y qué mandatos deberían replantearse o darse por concluidos. Además, responde a una cuestión de gobernanza que surge en cada revisión anual: ¿la diversificación entre gestores ha reducido realmente el riesgo o simplemente ha multiplicado el papeleo?
Elementos clave
- Importe asignado a cada gestor, con la ponderación actual y la prevista.
- Seguimiento del rendimiento a lo largo del tiempo en comparación con un índice de referencia personalizado.
- Comparación entre la TIR y la rentabilidad ponderada por el tiempo, con la indicación del método utilizado en cada caso.
- Información y control de las comisiones: lo que se paga a cada gestor y la rentabilidad neta tras deducir dichas comisiones.
- Informes trimestrales exportables por mandato.
Preguntas a las que responde
- ¿Qué resultados están obteniendo nuestros gestores de fondos en relación con sus mandatos y sus índices de referencia?
- ¿Hemos reducido el riesgo al diversificar entre distintos gestores, o hemos duplicado la exposición?
- ¿Cuánto pagamos a cada directivo y qué obtenemos a cambio?
Dónde se rompe
A los gestores se les compara en función de la rentabilidad bruta, ya que las cifras netas de comisiones se registran en el sistema contable y el panel de control se alimenta a partir del sistema de informes. Las comisiones de gestión, las comisiones de asesoramiento y los gastos a nivel de cuenta nunca aparecen en la vista general, por lo que dos gestores que en pantalla parecen tener una diferencia de 80 puntos básicos pueden estar al mismo nivel una vez que se tiene en cuenta el coste de mantener cada una de las posiciones. El que parece mejor es, a veces, simplemente el que cobra más por el mismo resultado.
La solución consiste en convertir el tratamiento de las comisiones en una opción explícita en la vista, en lugar de un supuesto subyacente. El informe de rendimiento por gestor de Masttro ofrece tres opciones: bruto de comisiones, neto de comisiones de gestión y neto de todas las comisiones, lo que incluye también los gastos de asesoramiento y los gastos a nivel de cuenta. Se configura en el panel de filtros, y las comisiones que se esconden tras cualquier cifra neta pueden consultarse y revisarse línea por línea en las tablas de comisiones de asesoramiento y de gestión, así como de gastos de cuenta, de modo que muchas de las dudas que plantean las familias pueden analizarse en detalle en lugar de tener que defenderse.
5. Riesgo y concentración
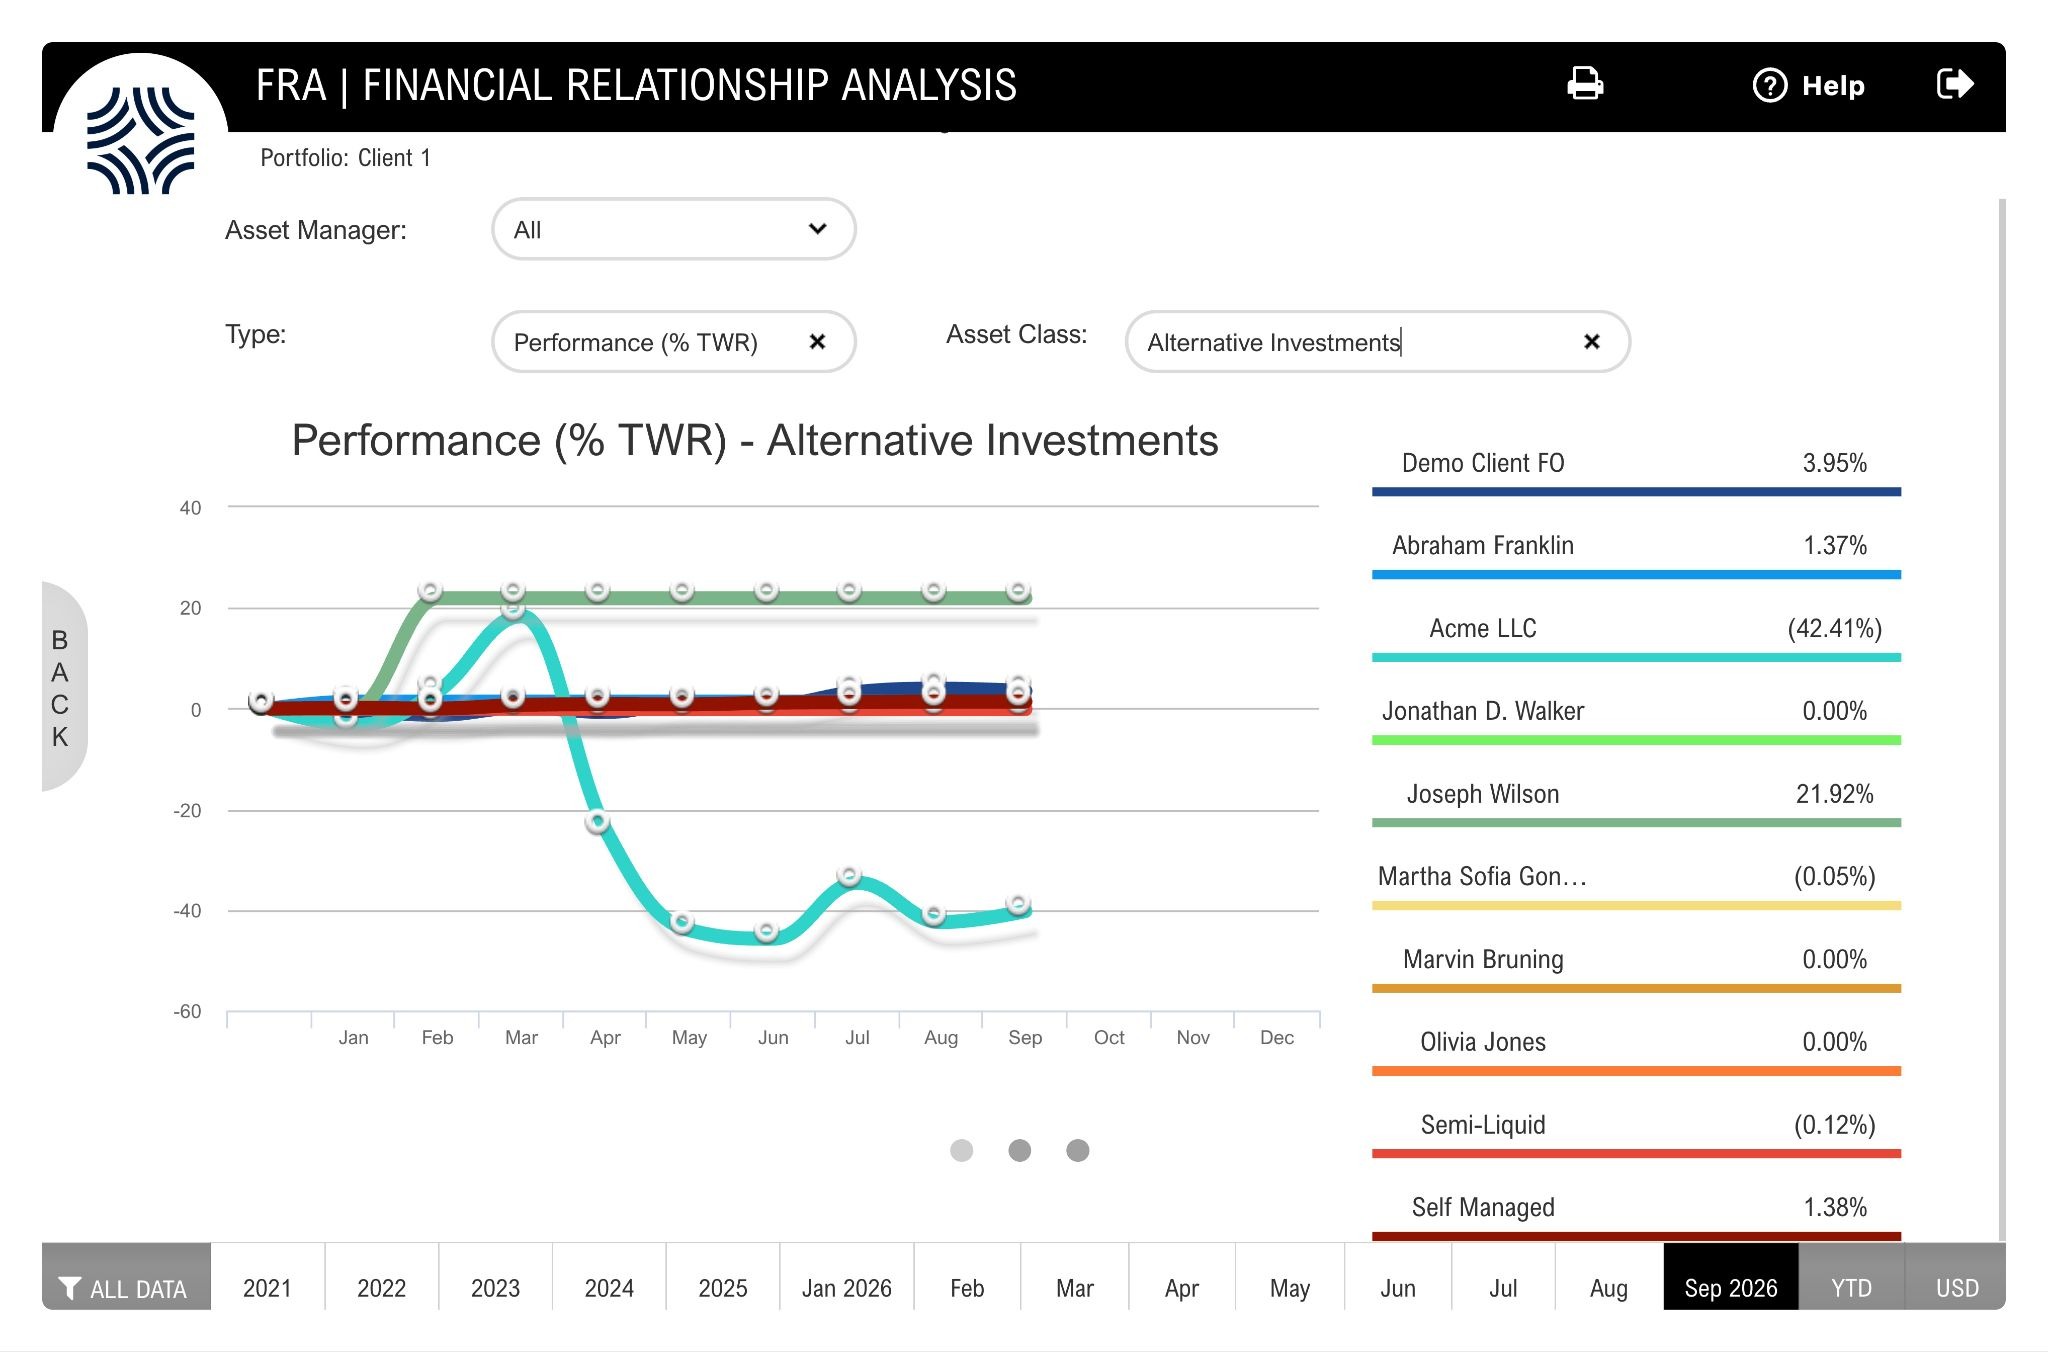
La asignación de activos te indica dónde se encuentra el dinero. La concentración te indica a qué riesgos está expuesta la familia si algo sale mal.
Por qué es importante
Las carteras de clientes con un patrimonio neto ultraelevado acumulan concentración de forma involuntaria. Una única empresa en activo, la participación accionarial de un fundador, un único patrocinador en cuatro fondos o tres propiedades inmobiliarias en el mismo submercado. Nada de esto aparece en un gráfico circular de clases de activos, y todo ello es relevante.
Elementos clave
- Exposición transparente a emisores, promotores y contrapartes individuales en todos los fondos y vehículos.
- Las participaciones más importantes como porcentaje del patrimonio neto total, a nivel familiar y no a nivel de cuenta.
- Sector, año de emisión y exposición estratégica en las inversiones en el mercado privado.
- Perfil de liquidez: lo que se puede convertir en efectivo en una semana, un trimestre, un año o en ningún caso.
Preguntas a las que responde
- ¿Cuál es nuestra exposición real a un valor concreto, un emisor o un sector una vez que analizamos la composición de los fondos?
- ¿Qué porcentaje del patrimonio neto está invertido en activos que no podríamos vender en el plazo de un año?
- ¿Dónde nos encontramos concentrados sin querer?
Dónde se rompe
La exposición se mide a nivel de fondo y no a nivel de cartera, por lo que la misma posición subyacente mantenida a través de tres gestores se interpreta como diversificación.
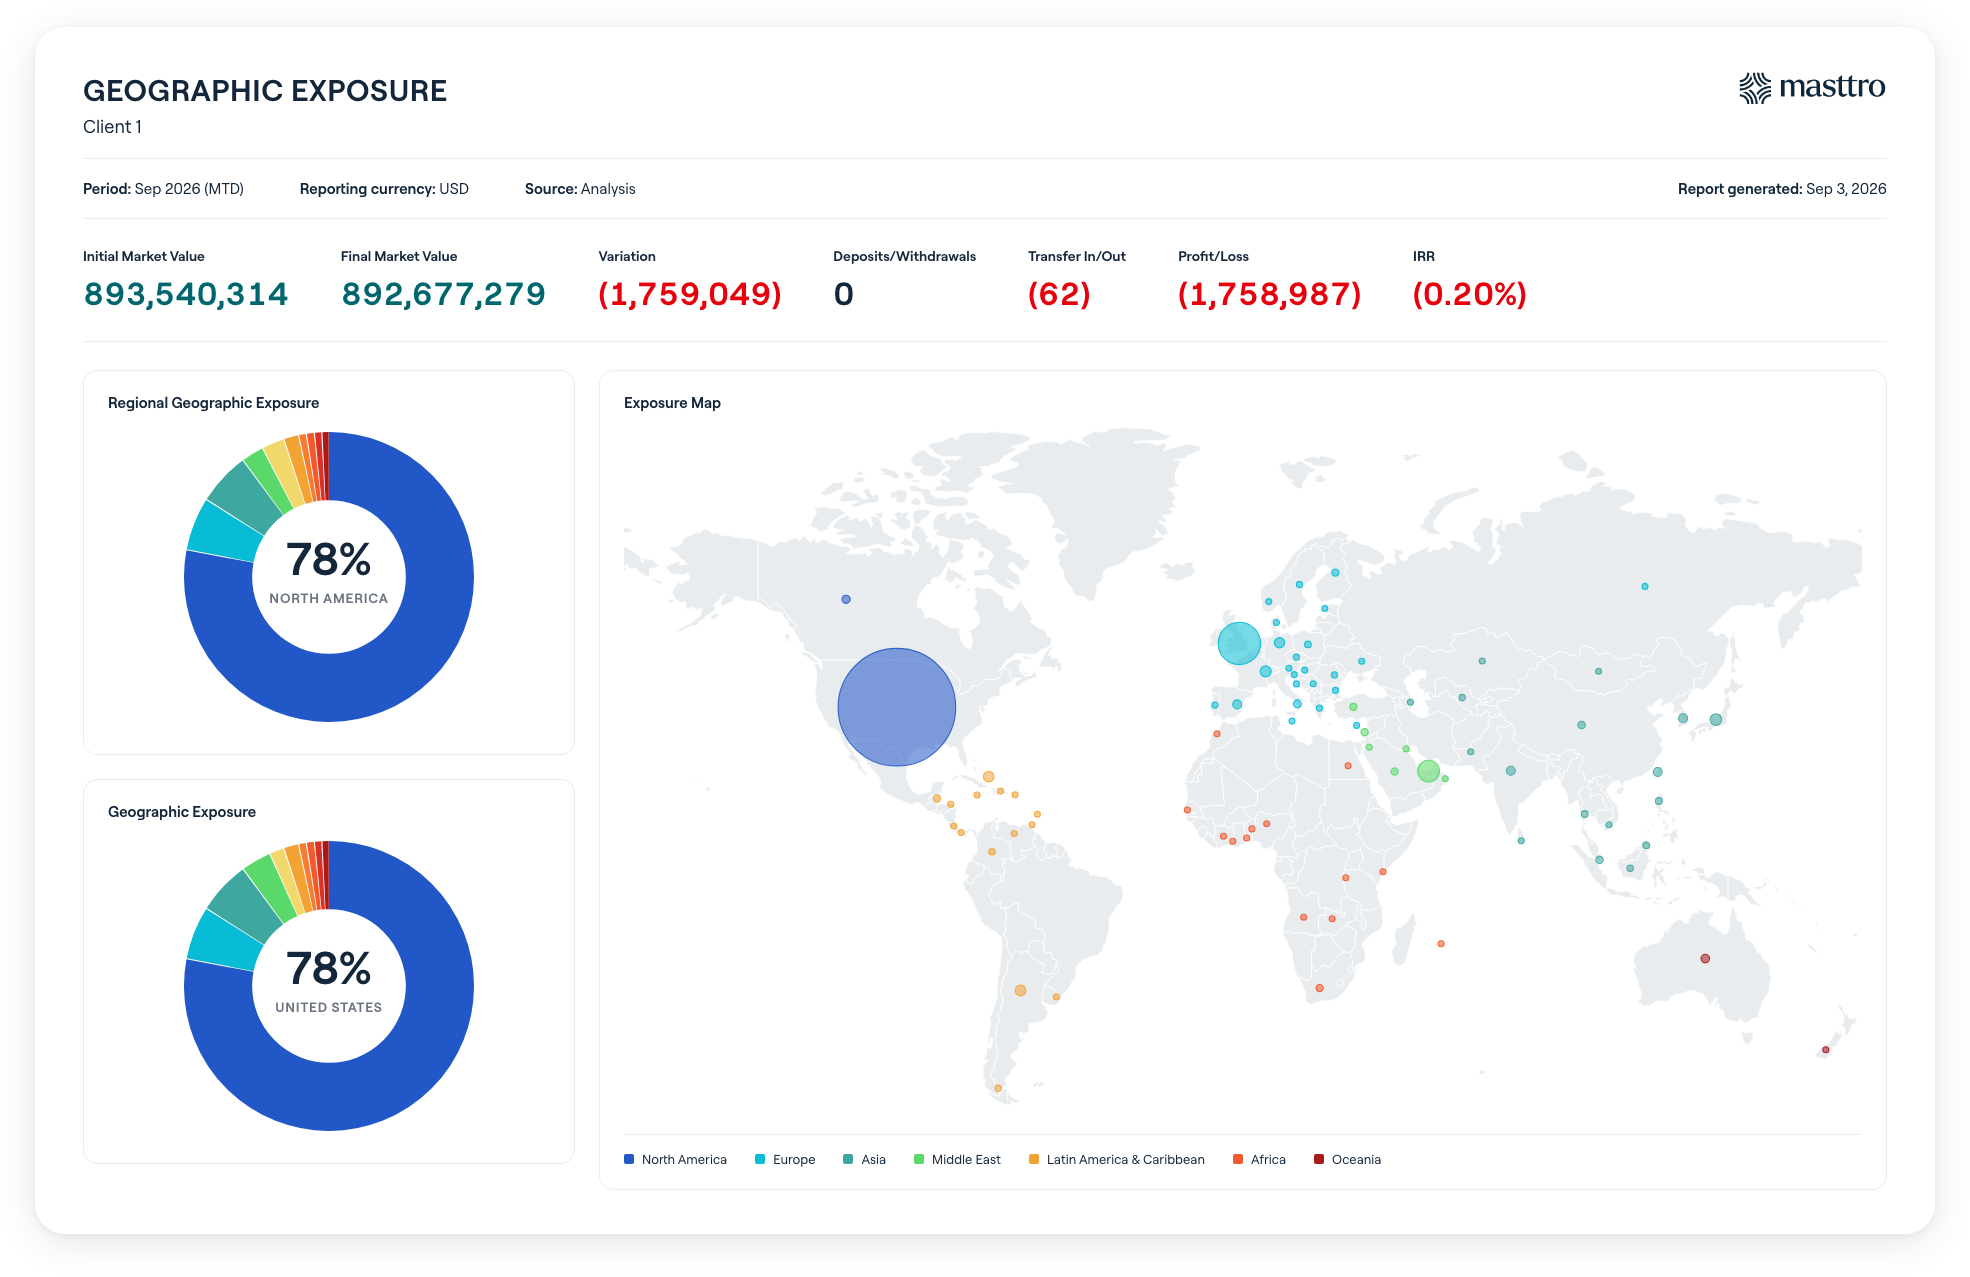
6. Exposición geográfica y cambiaria
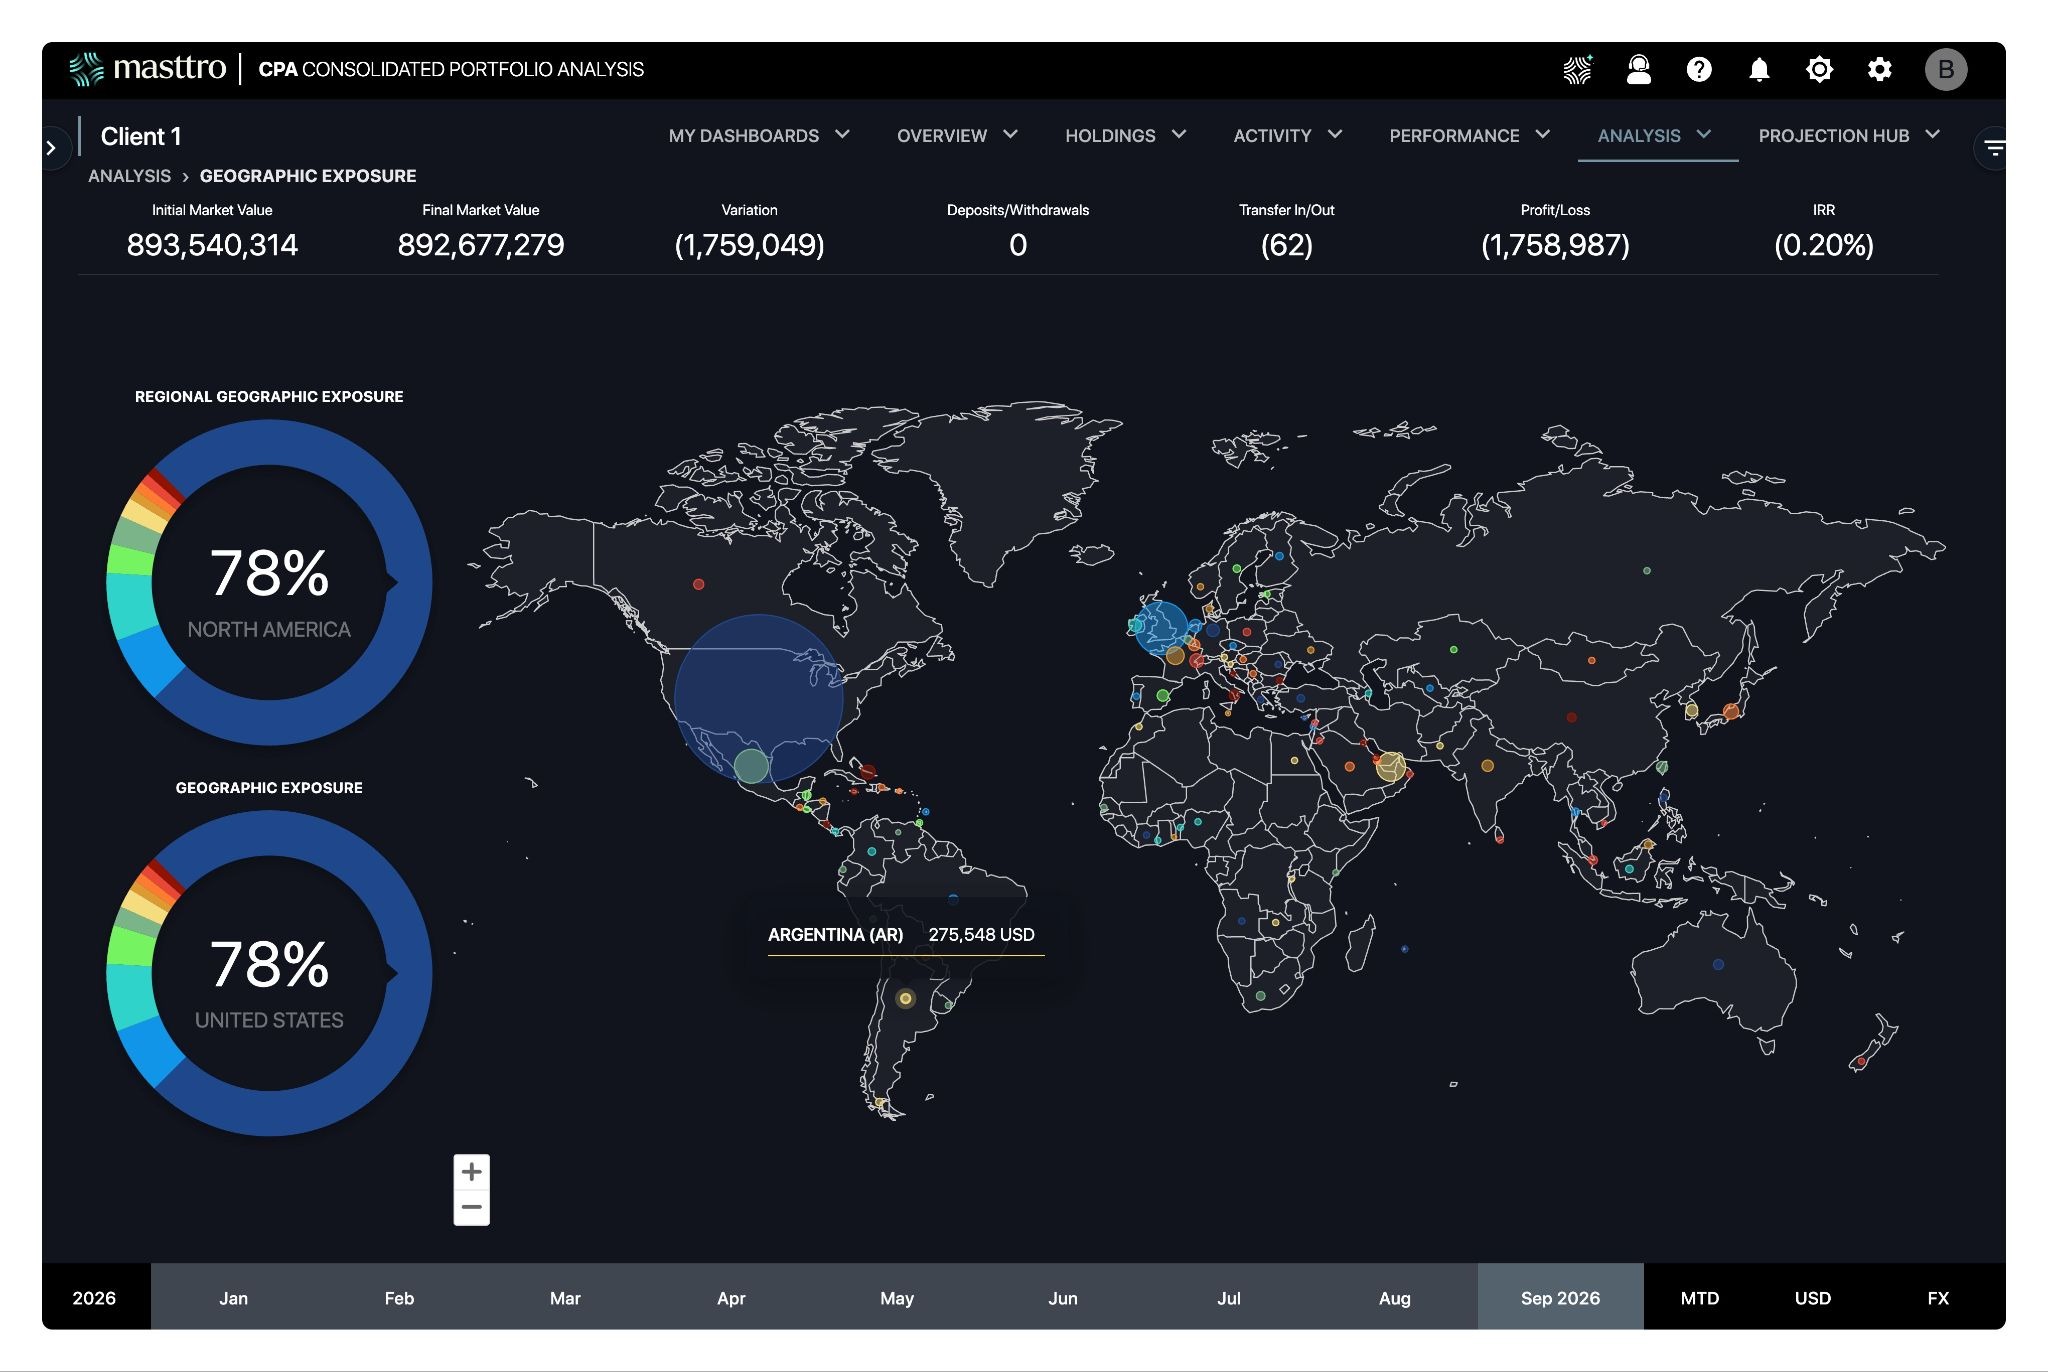
La riqueza se distribuye cada vez más entre distintas regiones, cada una con su propia dinámica de mercado, su régimen fiscal y su riesgo geopolítico. Esto es válido tanto para las familias estadounidenses que invierten en el extranjero como para las familias de todo el mundo que invierten su capital en Estados Unidos.
Por qué es importante
Una perspectiva geográfica permite al equipo de una family office tener una visión global de un solo vistazo e identificar una concentración desproporcionada en un solo país. Además, la exposición a las divisas aclara una cuestión que los informes consolidados suelen ocultar: ¿qué parte de la rentabilidad del año pasado se debió al rendimiento y qué parte al dólar?
Elementos clave
- Distribución de la inversión por región y país, en un mapa mundial con función de desglose.
- Exposición en cuentas multidivisa, con la contribución de las operaciones de divisas a la rentabilidad analizada por separado.
- La jurisdicción de las entidades de cartera y la jurisdicción de los activos: no siempre coinciden.
- Filtros de riesgo regionales para el análisis de escenarios y los criterios de presentación de informes de los que depende la labor de cumplimiento tributario.
Preguntas a las que responde
- ¿En qué medida estamos diversificados geográficamente y dónde se concentra nuestra presencia?
- ¿Qué parte de la rentabilidad declarada se debió a las fluctuaciones cambiarias y no al rendimiento de los activos?
- ¿En qué jurisdicciones se encuentran los activos y en cuáles las entidades jurídicas?
Dónde se rompe
Las carteras multidivisa se presentan en una única moneda base sin desglose por tipo de cambio, por lo que la familia no puede diferenciar el rendimiento de la conversión.
Masttro ofrece, de forma predeterminada, funciones multidivisa y multidomicilio en distintos países, con un aislamiento de nivel soberano garantizado en una nube privada suiza; ni siquiera los empleados de Masttro pueden acceder a los datos de los clientes.
¿Qué va a pasar ahora?
7. Previsión de flujo de caja y autonomía de liquidez
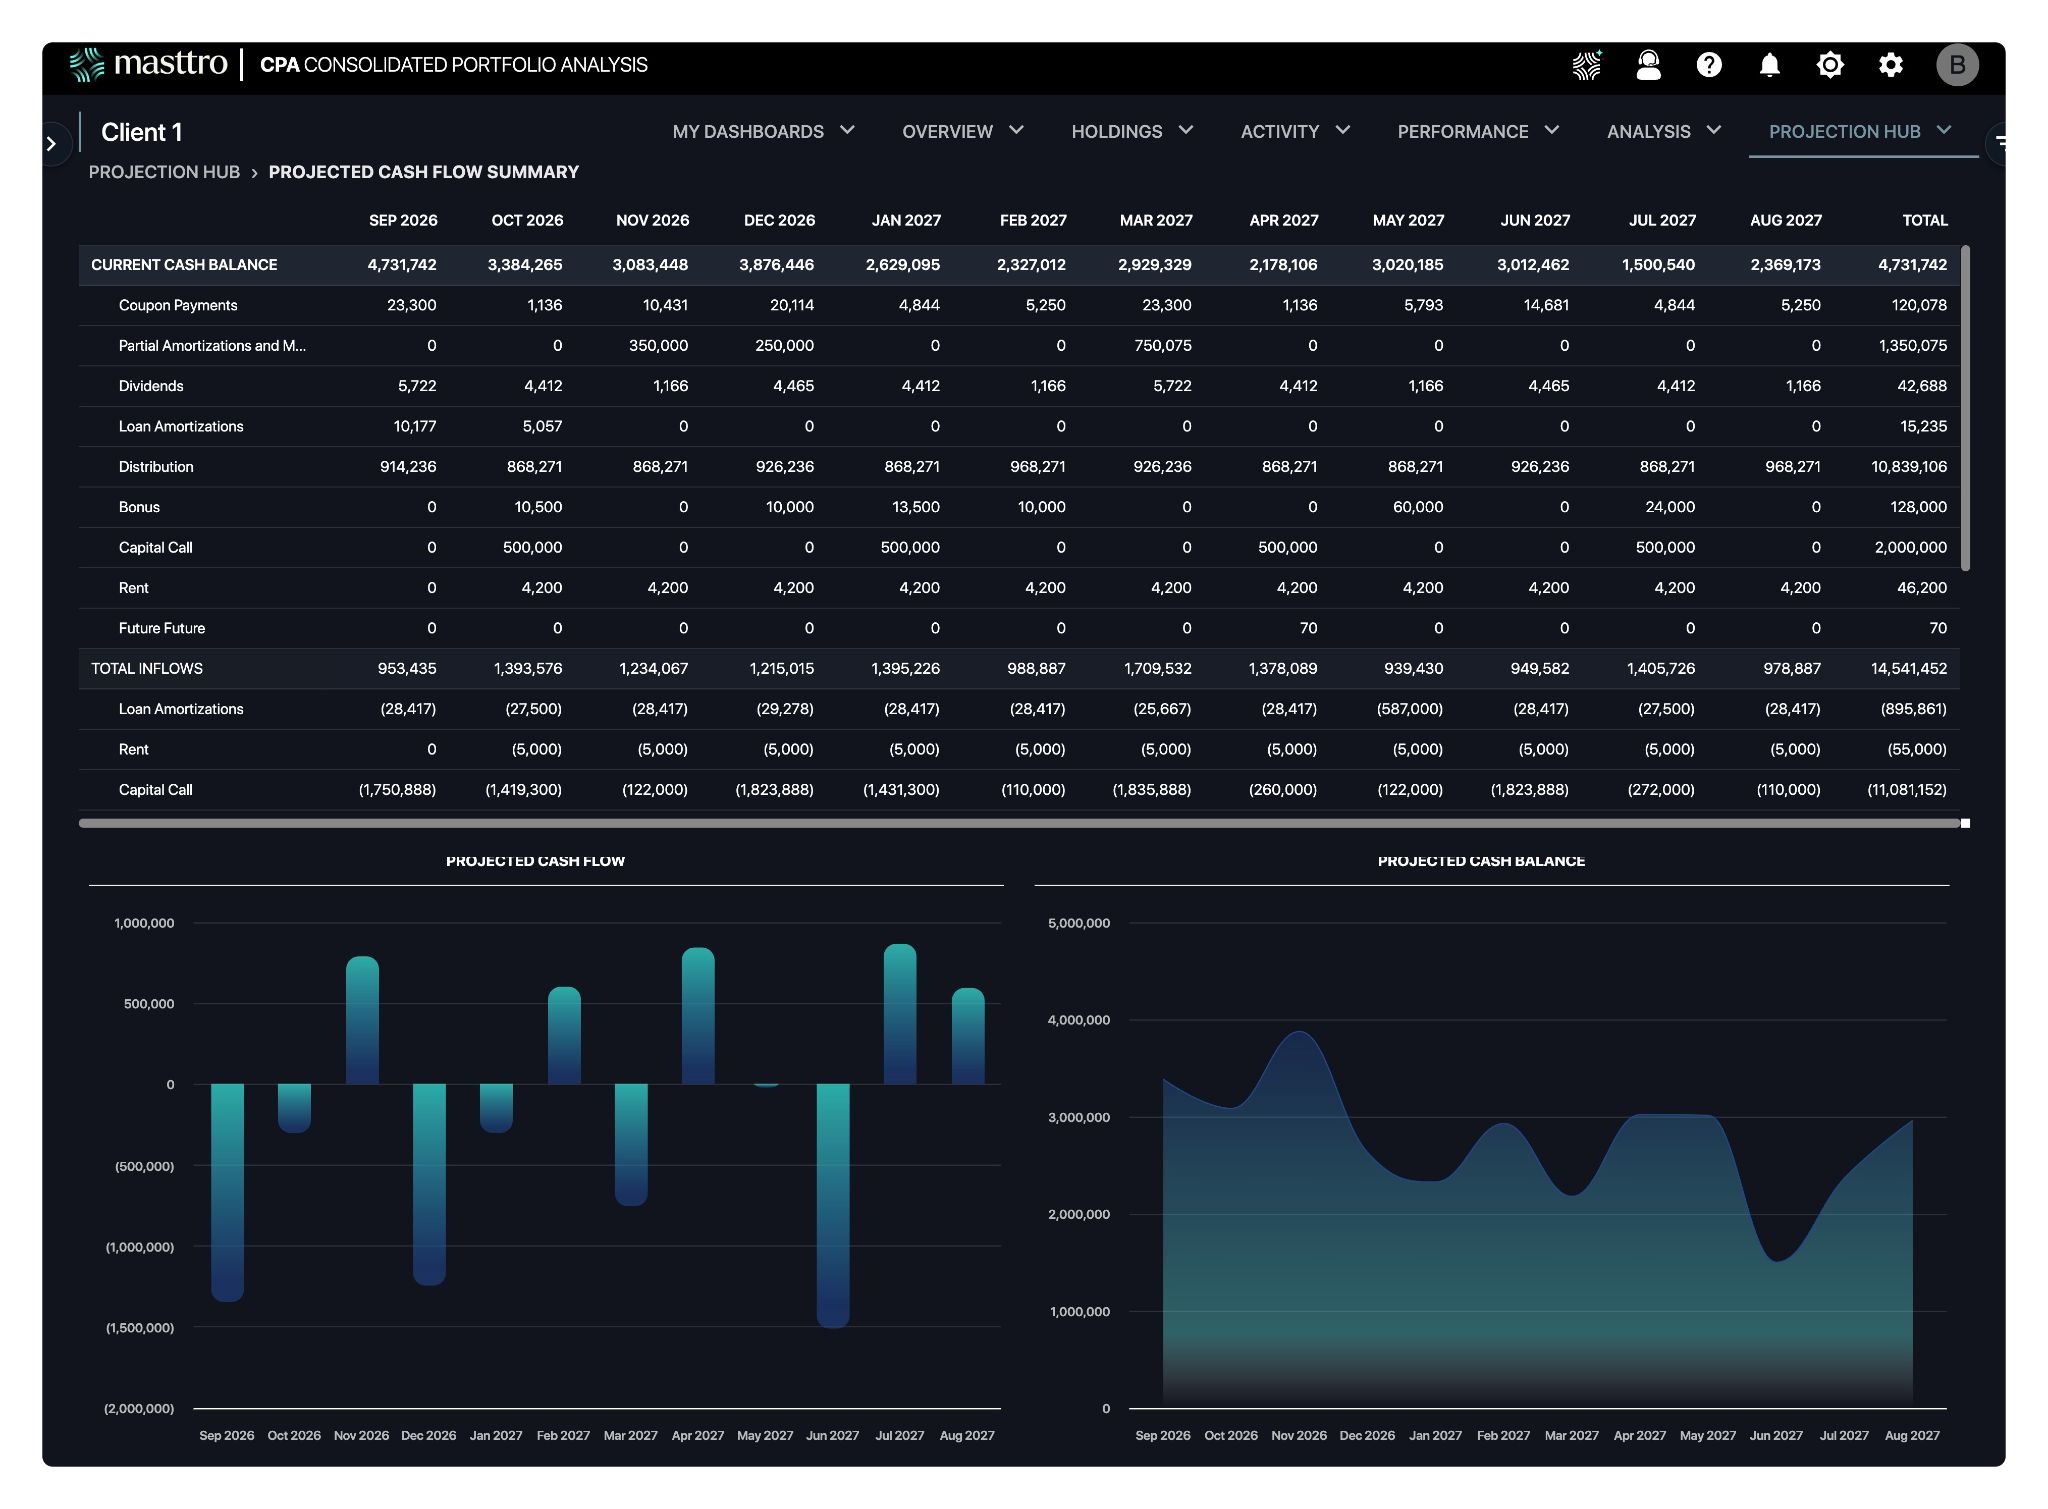
Entre líneas de crédito, solicitudes de aportación de capital, distribuciones, previsiones fiscales y gastos de explotación, una family office necesita tener una visión clara de la situación de tesorería en todo momento.
Por qué es importante
Las empresas rara vez se meten en problemas por haber calculado mal una tasa interna de rentabilidad (TIR). Se meten en problemas porque se produce un problema de liquidez antes de lo que indicaban las previsiones. Disponer de información en tiempo real sobre las entradas y salidas de efectivo a corto plazo permite a la empresa estar preparada para hacer frente a cualquier obligación y tener libertad para aprovechar cualquier oportunidad que no pueda esperar al siguiente ciclo de presentación de informes. Para un director financiero externalizado o un responsable de control de gestión que supervisa la contabilidad de varias entidades, esta es la visión que marca el ritmo de la semana.
Elementos clave
- Previsión mensual de ingresos y gastos, en la que las partidas previstas aparecen señaladas como «previsión».
- Situación de tesorería neta por entidad jurídica, no solo por cuenta: el efectivo de una entidad no siempre se puede utilizar en otra.
- Ingresos previstos: dividendos, cupones, repartos y alquileres.
- Obligaciones conocidas: previsiones fiscales, servicio de la deuda, gastos previstos, próximas solicitudes de aportación de capital.
- Una cifra de referencia: meses de cobertura con el gasto actual.
Preguntas a las que responde
- ¿De cuánto dinero en efectivo se dispondrá para gastar o invertir, y cuándo?
- ¿Necesitamos disponer de liquidez para hacer frente a una obligación?
- ¿Cómo se prevé que evolucione nuestro saldo de caja durante los próximos doce meses?
Dónde se rompe
El efectivo solo se muestra a nivel de cuenta. El saldo total de efectivo parece suficiente, mientras que la entidad que debe el dinero no dispone de nada. Para que la gestión de tesorería resulte útil, debe tener en cuenta las entidades.
8. Alternativas y compromisos
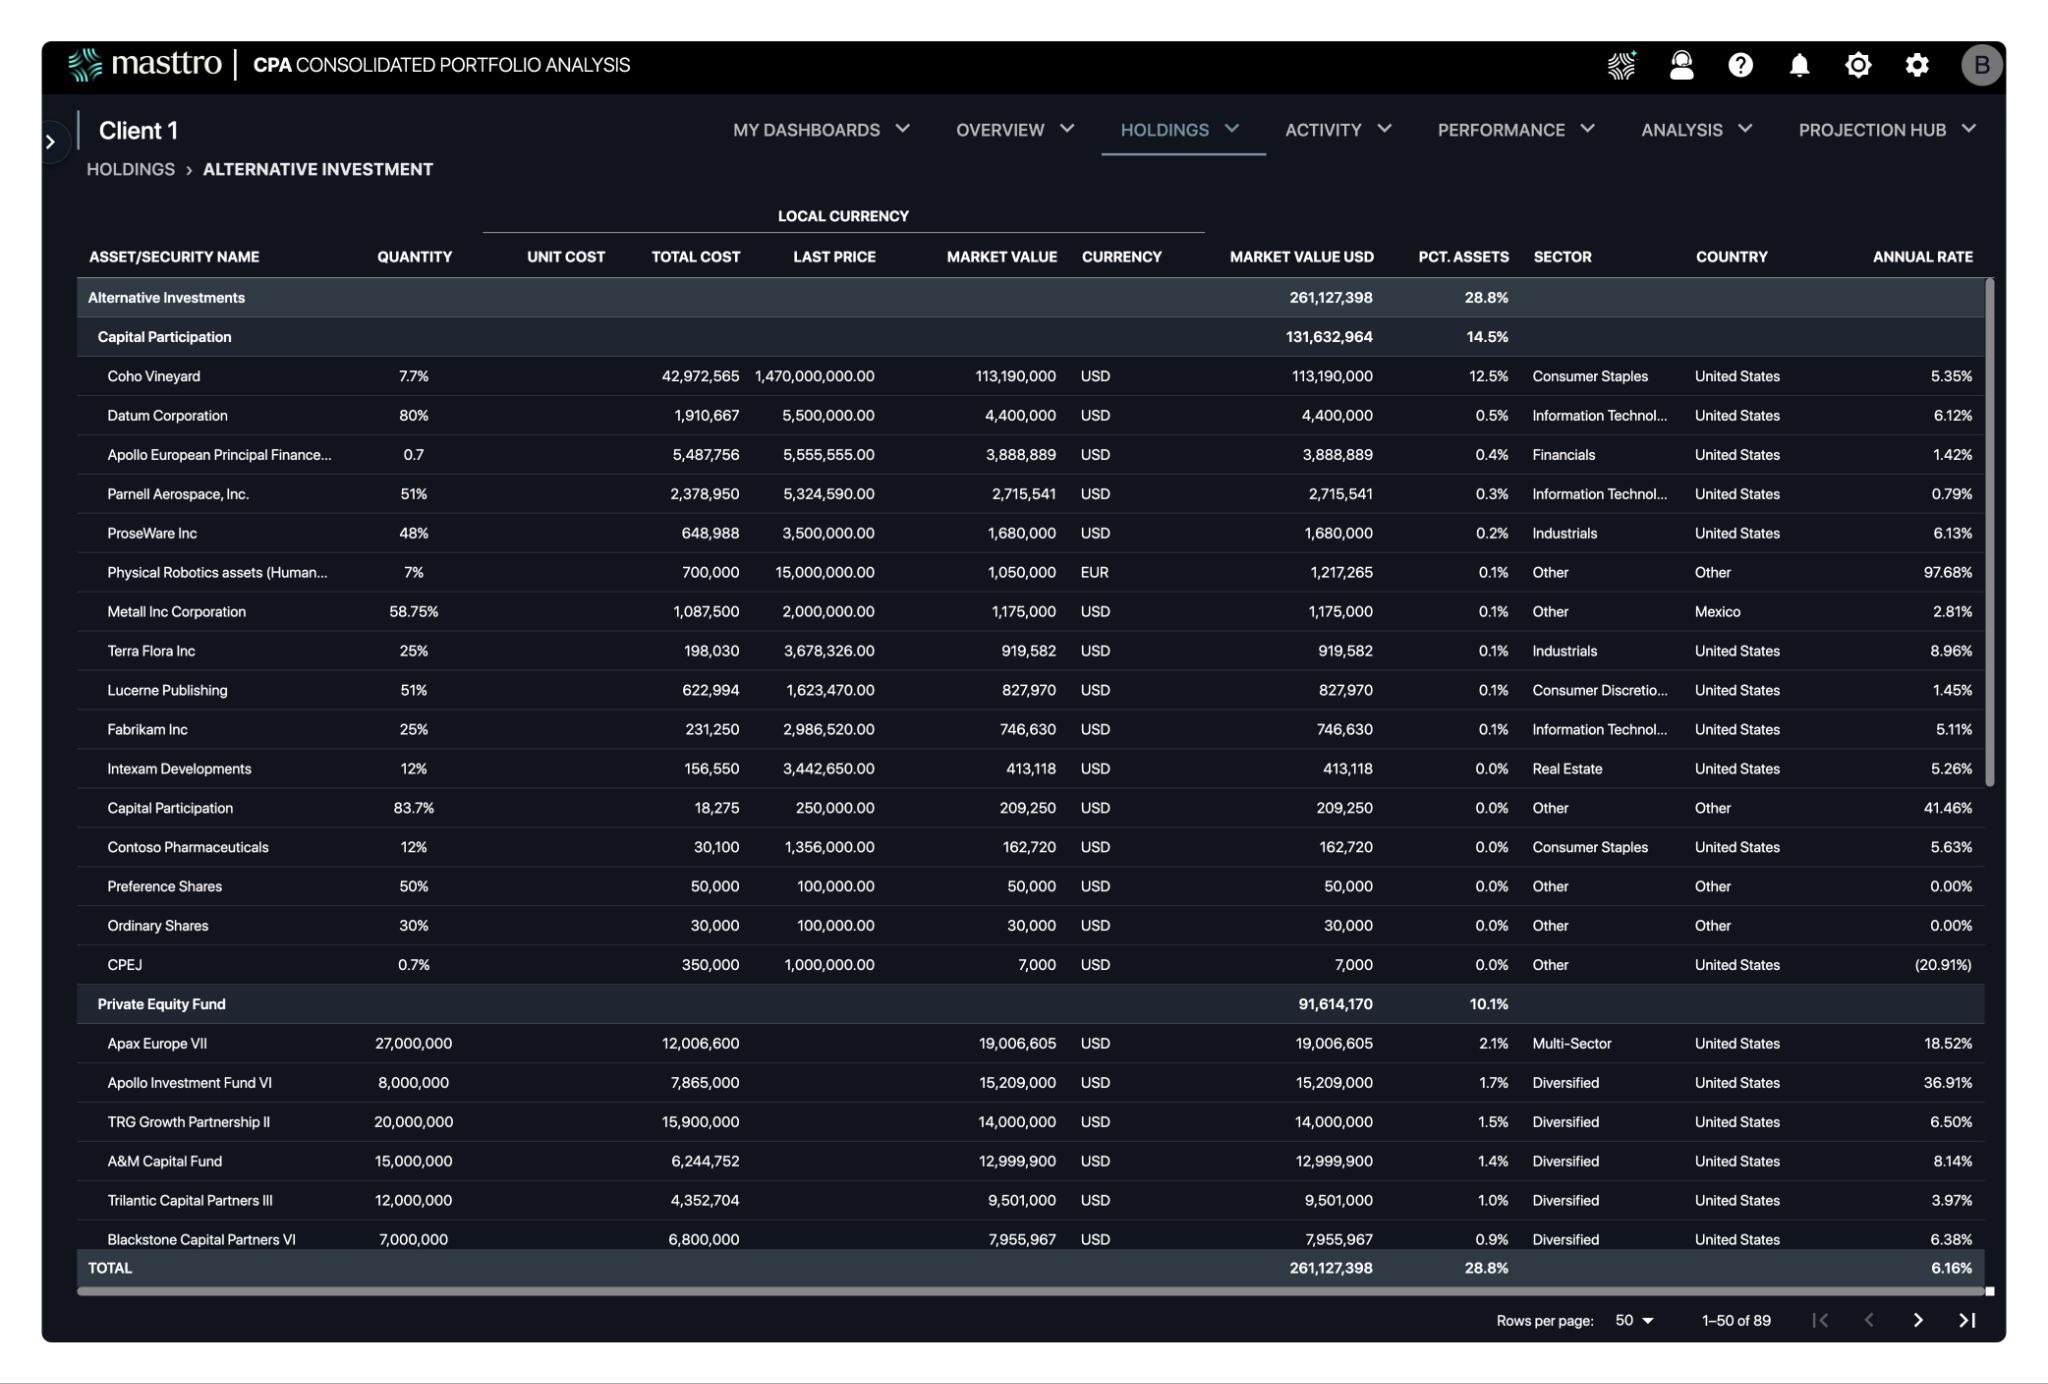
Este es el panel de control que no se incluía en la versión anterior de este artículo y que marca la diferencia entre una plataforma de gestión patrimonial y una herramienta de informes de carteras. Masttro realiza un seguimiento de más de 300 000 inversiones alternativas.
Por qué es importante
Los mercados privados son donde la presentación de informes se vuelve lenta y frágil; de ahí que el 73 % de los proveedores del informe de Simple de 2025 señalaran los datos del mercado privado como su mayor problema de integración. Las valoraciones se reciben, en el mejor de los casos, trimestralmente. Las solicitudes de aportación de capital llegan en formato PDF según el calendario del fondo, no según el tuyo. Los extractos de los socios generales deben etiquetarse, fecharse y conciliarse con una cuenta bancaria. Una plataforma de seguimiento de carteras que presenta la cartera privada como si se valorara a diario no está mostrando a la familia la realidad.
Elementos clave
- Compromisos, denominados «compromisos de capital» y «compromisos sin financiación», desglosados por fondo y por entidad.
- Historial de distribución, DPI y TVPI.
- La última valoración, la fecha de valoración y la fuente de la misma, que se muestran en la vista en lugar de aparecer ocultas en una nota al pie.
- Tasa interna de rentabilidad (TIR) y múltiplo sobre el capital invertido por promoción, promotor y estrategia, en los sectores de capital riesgo, capital de riesgo, fondos de cobertura y crédito privado.
- Ritmo: previsiones de llamadas para los próximos cuatro trimestres, en relación con la perspectiva de liquidez.
- Estado de la documentación por puesto: notificaciones de solicitud de aportación de capital, declaraciones del socio general y formularios K-1.
Preguntas a las que responde
- ¿Cuánto hemos comprometido, cuánto se ha desembolsado y cuánto sigue sin financiación?
- ¿Qué resultados podemos esperar en los próximos trimestres?
- ¿Qué grado de actualidad tienen las distintas valoraciones privadas y cuáles están desactualizadas?
- ¿Qué resultados está obteniendo la línea privada por añada y por patrocinador?
Dónde se rompe
Introducción manual. Cada solicitud de aportación de capital introducida a mano supone una fecha, un importe y un fondo en los que puede haber errores, además de una conciliación que hay que realizar dos veces.
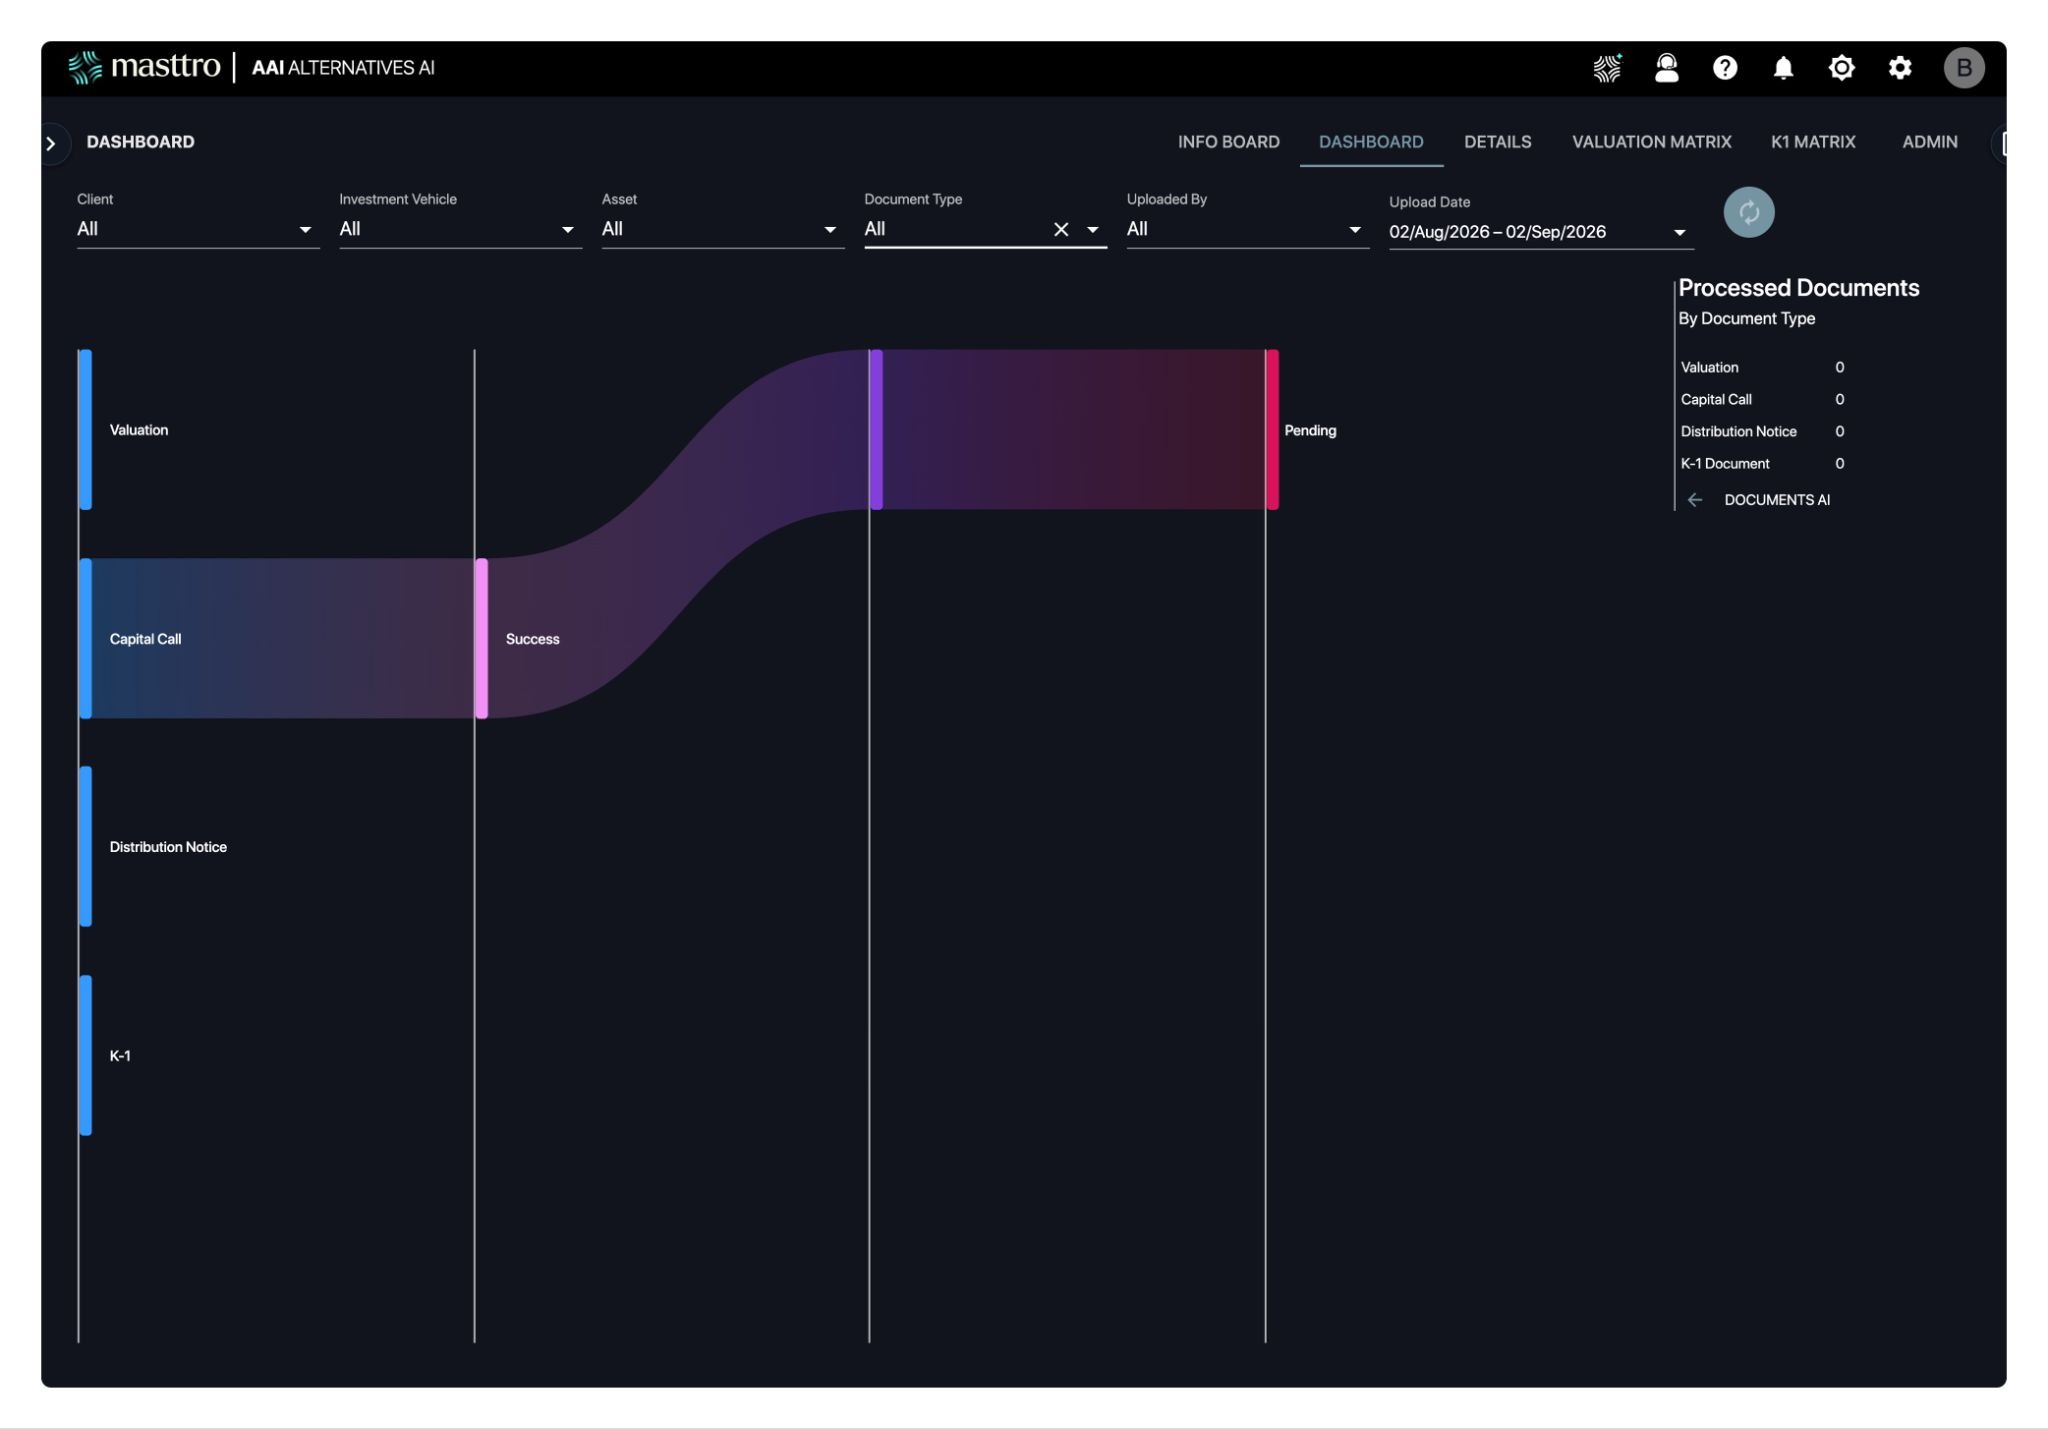
Alternatives AI gestiona directamente las solicitudes de aportación de capital, las distribuciones y las valoraciones de capital riesgo y capital privado, que es precisamente lo que necesitan los equipos de operaciones del mercado privado antes de que las decisiones sobre el ritmo de inversión tengan sentido. Jefferson River Capital, con más de 200 inversiones alternativas en una cartera de más de 1.000 millones de dólares, describió el efecto con claridad: «Podemos clasificarlas adecuadamente, introducir la fecha, indicar el importe correcto, asignarlas y conciliarlas con nuestras cuentas bancarias con precisión».
¿Podemos confiar en ello?
9. Conciliación y integridad de los datos
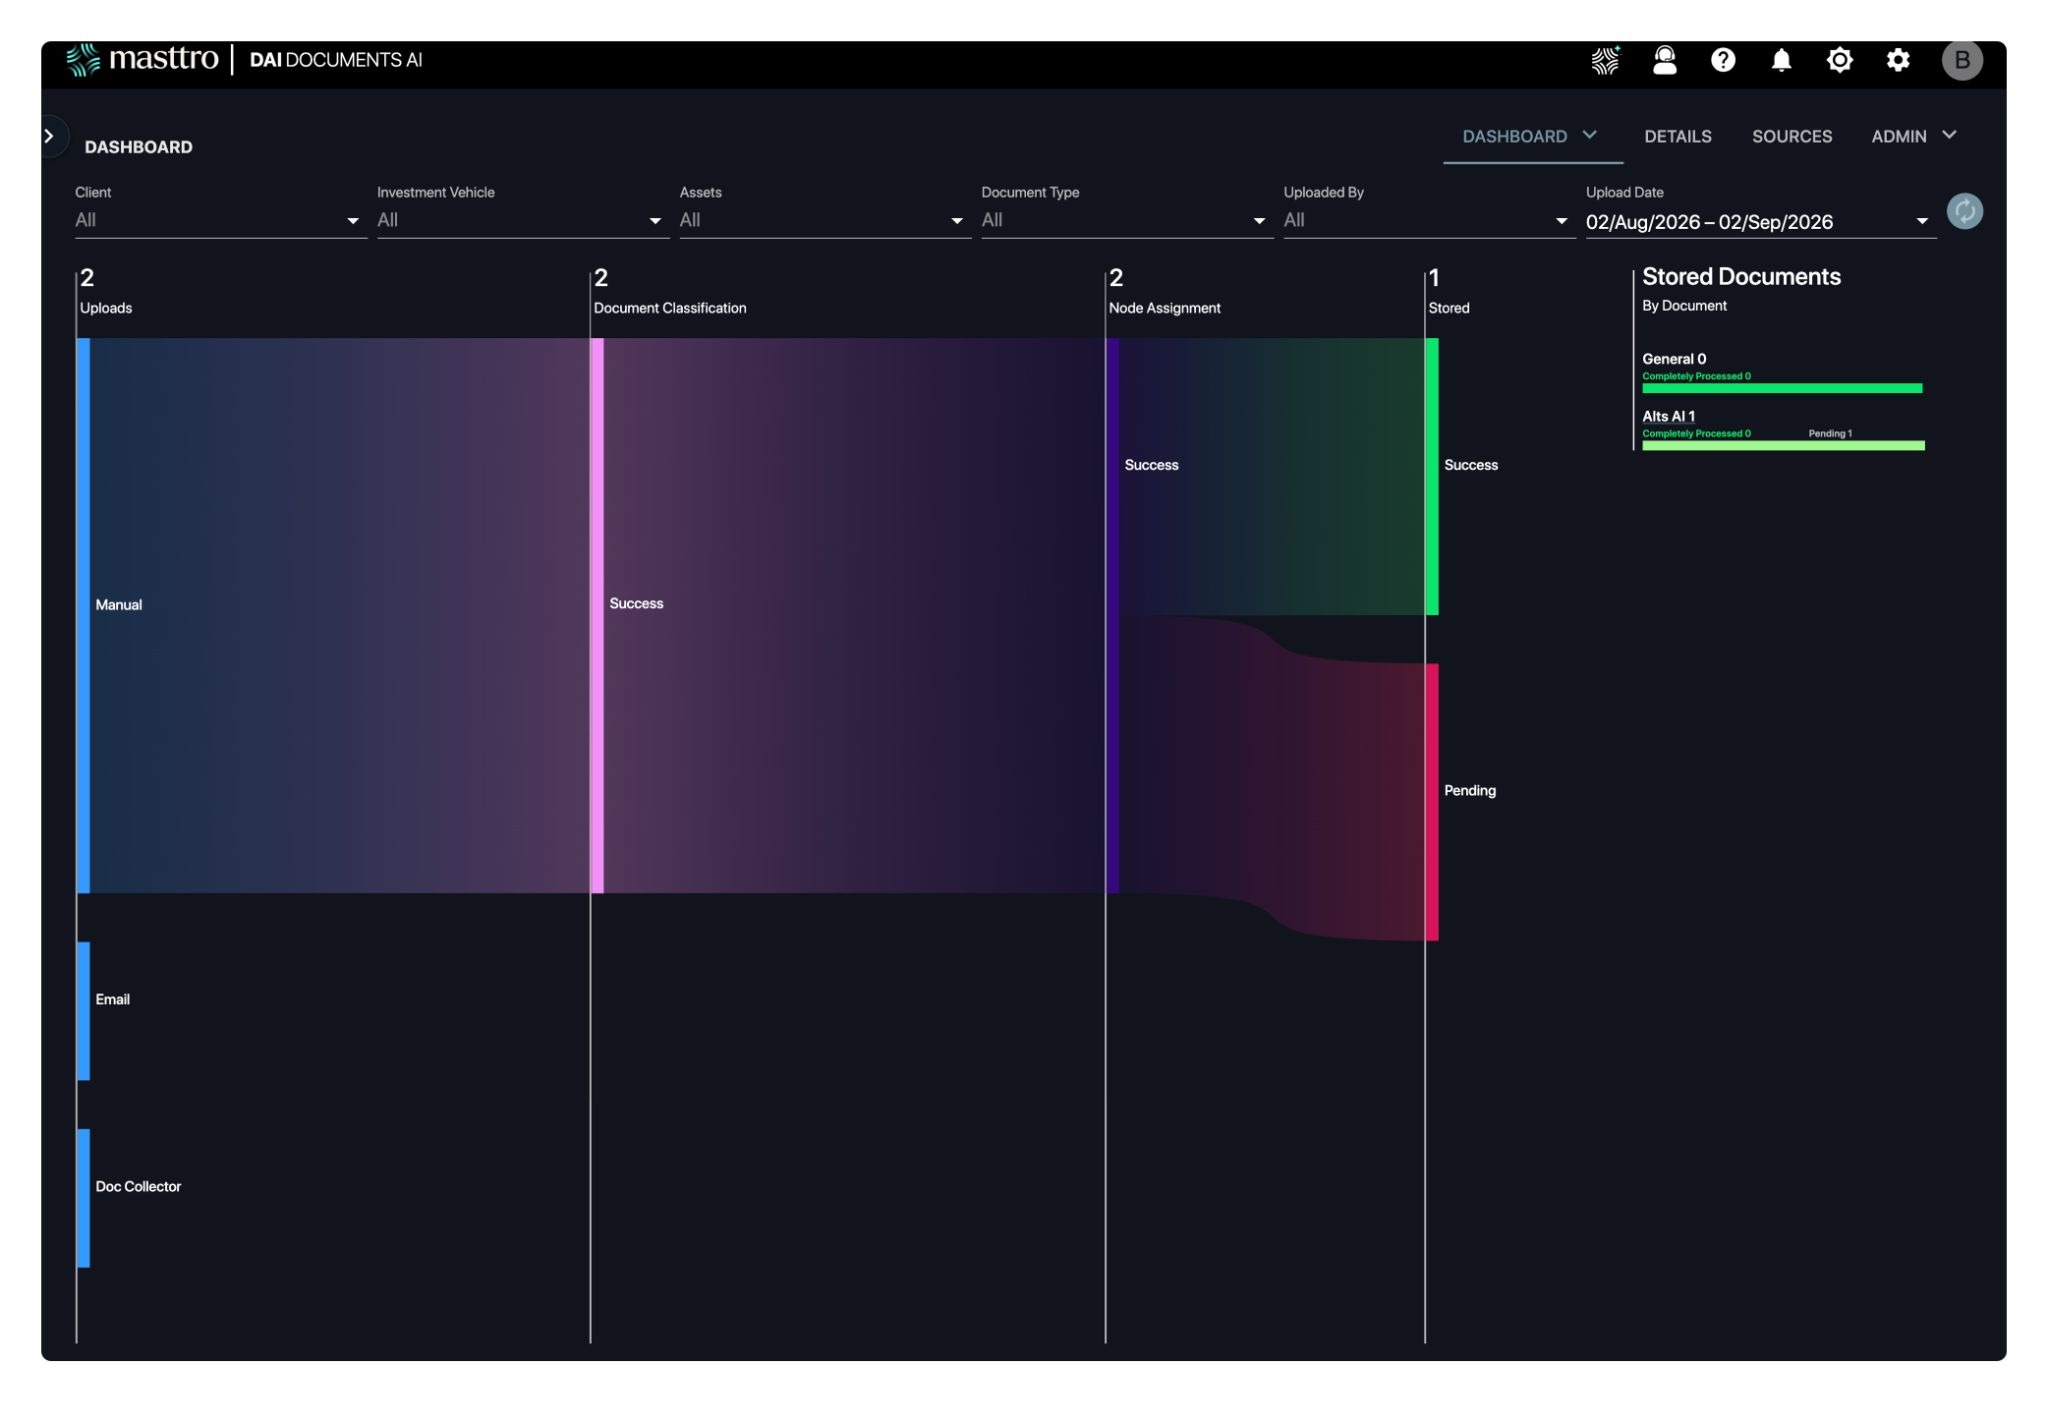
La perspectiva que la mayoría de las oficinas familiares nunca llegan a desarrollar, y la que hace que todas las demás perspectivas se mantengan fieles a la realidad.
Por qué es importante
Responde a una pregunta que se plantea implícitamente antes de cada reunión: ¿están listas estas cifras para su uso? Un cuadro de mando que siempre parece estar completo —incluso cuando aún no se han recibido tres fuentes de datos de los depositarios y dos valoraciones de la cartera tienen ya dos trimestres de antigüedad— inspirará confianza hasta la primera reunión en la que se compruebe que es erróneo. A partir de ahí, nadie lo volverá a abrir. La transparencia de los datos no es una característica que se añada más adelante; es lo que hace que los otros nueve cuadros de mando sean útiles.
Elementos clave
- Procesos de conciliación supervisados por el depositario, el banco y la entidad jurídica, con el estado visible.
- Extravas de extractos, errores en las transferencias y lagunas en el registro de transacciones.
- Indicadores de precios y valoraciones obsoletos, con un umbral de antigüedad establecido para cada tipo de activo.
- Cola de excepciones con un propietario específico para cada elemento.
- Un porcentaje de finalización y un estado de aprobación para el periodo de referencia actual.
Preguntas a las que responde
- ¿Son estos datos lo suficientemente completos como para presentarlos?
- ¿Qué falta y quién lo está buscando?
- ¿Cuándo se actualizó por última vez cada fuente de datos?
Dónde se rompe
El estado de la conciliación figura en las notas del equipo de contabilidad, en lugar de aparecer en el panel de control. Si la indicación de integridad no aparece junto a la cifra, significa que no existe.
El procesamiento de datos en tiempo real de más de 7 millones de transacciones diarias es lo que hace posible la conciliación automática de datos a esta escala; la comprobación manual no da abasto ante tal volumen.
10. Preparación documental y fiscal
Cada cifra que aparece en cada panel de control anterior se remonta a un documento. La décima vista permite comprobar si esos documentos se recibieron, se leyeron y se archivaron en el expediente correspondiente.
Por qué es importante
El cierre del ejercicio pone a prueba la disciplina en el manejo de datos de una family office. Los formularios K-1 que llegan con retraso, los extractos del valor liquidativo presentados con nombres incoherentes, las notificaciones de solicitud de aportación de capital que se quedan en la bandeja de entrada… Cada uno de estos pequeños retrasos se acumula y acaba provocando un cierre complicado y una lista de preguntas del contable en marzo.
Elementos clave
- Estado del documento por serie: recibido, extraído, conciliado, pendiente.
- Seguimiento de K-1 por entidad y por fondo, con una visión del estado de cumplimiento fiscal a final de año.
- Extractos de GP y extractos de la cuenta de capital con sus fechas de referencia.
- Estado de la extracción: lo que ha leído el sistema y lo que aún requiere la intervención de una persona.
- Realiza búsquedas en documentos de los mercados privados, vinculados a las carteras a las que pertenecen.
- Exporta los datos de forma ordenada al programa de gestión fiscal y a los contables de la familia.
Preguntas a las que responde
- ¿Qué K-1 destacan y de quién son?
- ¿Estamos preparados para la fecha límite de presentación, entidad por entidad?
- ¿En qué se basa esta valoración?
Dónde se rompe
Recopilación manual. El repositorio se convierte en un archivador que nadie mantiene, y el panel de control que lo acompaña hereda esas lagunas.
Documents AI gestiona esto mediante la automatización basada en IA, en lugar de limitarse únicamente al software de reconocimiento óptico de caracteres (OCR): el OCR lee los caracteres, pero asignar una solicitud de capital al fondo, la entidad y la cuenta bancaria correctos es una cuestión de interpretación. Esta es la diferencia práctica entre las plataformas nativas de IA y la integración de IA añadida a un sistema de software heredado, y es la razón por la que el 34 % de las family offices habían adoptado herramientas de IA según el informe de Simple de 2025, aproximadamente el triple que el año anterior.
Ampliar las capacidades de las family offices

¿Quién utiliza cada panel de control?
Un panel de control de una family office no es una única pantalla para todos. Se trata de un conjunto compartido de definiciones que se presentan con distintos niveles de detalle para cada persona; y así es precisamente como se resuelven los retos de colaboración que surgen cuando los titulares, el personal y los asesores externos trabajan a partir de diferentes exportaciones de los mismos datos.
La interfaz principal es más importante de lo que la mayoría de los proveedores admiten. Un miembro de la familia debería poder abrir una aplicación móvil y resolver sus propias dudas sin tener que pasar por la oficina, mientras que el equipo de operaciones trabaja con una vista mucho más detallada de los mismos datos. La colaboración en los flujos de trabajo entre ambos se lleva a cabo a través de un portal de comunicación seguro, en lugar de mediante archivos adjuntos de correo electrónico, y las oficinas multifamiliares facilitan todo ello a los hogares bajo su propia marca mediante informes de marca blanca.
Si estás creando una primera versión, empieza por el mapa patrimonial, la visión general de la cartera, el flujo de caja y las alternativas; después, añade el panel de conciliación antes que nada.
¿En qué aspectos fallan los paneles de control de las family offices y cómo se puede evitarlo?
Las definiciones varían
Un mes, el término «efectivo» incluye los fondos del mercado monetario; al mes siguiente, no. Anota las definiciones una vez, utilízalas en todas las vistas y considera cualquier cambio como una decisión de política, en lugar de una preferencia.
Las alternativas llegan tarde
Los fondos privados no tienen cotización diaria. Indica siempre las fechas «a fecha de» y haz que sea habitual decir que la cartera privada está a fecha del último trimestre. Mejor aún, automatiza la importación de datos para que el desfase se mida en días.
El «pegamento» de las hojas de cálculo se vuelve permanente
Un libro de cálculo que conecta dos sistemas se convierte en el proceso. Clonar datos de la plataforma a una hoja de cálculo —o a Power BI para crear un gráfico que la capa de informes ya debería generar— crea una segunda versión de la verdad que nadie concilia. Si una hoja de cálculo se ejecuta cada mes, se trata de un flujo de trabajo que aún no se ha creado.
No hay comprobaciones de conciliación
Si nadie confirma el efectivo y las transacciones cuadran, el panel de control es una estimación que se presenta como un dato objetivo.
No hay propietario ni autorización
Los datos están siempre en movimiento, así que alguien tiene que indicar cuándo están listos. Basta con decir: «El responsable de tratamiento confirma que el paquete mensual está completo antes del octavo día».
La seguridad se considera un problema secundario
Los datos patrimoniales son la información más sensible que posee una familia, y los riesgos de seguridad y cumplimiento normativo aumentan con cada exportación, integración o bandeja de entrada adicional. El acceso basado en roles por entidad, los registros de auditoría y el aislamiento para evitar que los datos caigan en manos de terceros son requisitos imprescindibles para los paneles de control, no meras preferencias del departamento de TI.
Las consideraciones sobre la escalabilidad llegan tarde
Un panel de control diseñado para una entidad y dos custodios rara vez resiste la tercera jurisdicción. Antes de comprometerte, pregúntate qué pasaría con diez entidades, seis divisas y 200 posiciones alternativas.
¿Cómo se crea un panel de control para una family office que mantenga su precisión?
Paso 1 — Redacta un resumen de una página sobre el panel de control
A quién va dirigido, qué decisiones respalda, qué no abarca la primera versión, la periodicidad de actualización por tipo de activo y las definiciones de rendimiento, efectivo y fecha de valoración. Si no cabe en una página, el alcance aún no está listo.
Paso 2 — Asignar las fuentes de datos
Depositarios, bancos, extractos de fondos de inversión, tasaciones, contabilidad de entidades y cualquier entrada manual con un titular identificado. A continuación, configura las reglas de actualización por fuente y etiqueta las partidas de previsión como «previsión».
Paso 3 — Corrige primero la asignación de propiedad
Las estructuras de las entidades y los porcentajes de participación son la base de todas las cifras consolidadas. Si se comete un error en este aspecto, todas las cifras agregadas posteriores serán erróneas.
Paso 4 — Automatizar la capa de documentos
Las solicitudes de aportación de capital, los extractos del valor liquidativo y los formularios K-1 constituyen el trabajo manual que más volumen genera en una family office y la causa más habitual de desactualización. Los procesos automatizados en este ámbito son los que permiten que la cartera privada esté actualizada en todo momento, en lugar de solo cada trimestre.
Paso 5 — Añadir controles y una firma de aprobación
Comprobaciones de conciliación, alertas de extractos pendientes, alertas de valoraciones desactualizadas, acceso basado en roles, un registro de auditoría para las modificaciones y un paso de revisión antes de que se envíe el dossier de la reunión.
Paso 6 — Diseña el desglose. Cada cifra global debe tener un recorrido: patrimonio total → entidad → cuenta → activo → transacción o fuente de valoración. Eso es lo que convierte una cifra del panel de control en una cifra que el equipo puede justificar.
Paso 7 — Planifica las salidas antes de firmar
Pregunta cómo se transfieren los datos desde la plataforma: una API abierta hacia sistemas de análisis posteriores, exportaciones programadas a programas de contabilidad y fiscales, y una ruta documentada para llevarte tu historial contigo. Un panel de control del que no se pueden exportar datos es una dependencia, no un activo, y esta es la pregunta que los compradores suelen pasar por alto hasta el momento de la renovación.
Lista de comprobación de los requisitos del panel de control de una family office
Cobertura de datos
- Admite todas las entidades jurídicas de la estructura familiar sin necesidad de realizar consolidaciones manuales
- Gestiona múltiples depositarios y bancos mediante conexiones directas
- Abarca los activos públicos y privados, además de los activos relacionados con el estilo de vida, en un único modelo de información
- Admite cuentas multidivisa con informes claros en la moneda base y atribución de operaciones de cambio de divisas
- Distribuye las participaciones en la propiedad para que los activos no se contabilicen por duplicado
Gestión de alternativas
- Realiza un seguimiento de los compromisos, denominados «compromisos de capital» y «compromisos sin financiación»
- Realiza un seguimiento de las solicitudes de aportación de capital y las distribuciones con un historial completo
- Muestra la fecha de valoración y la fuente de valoración en la vista
- Extrae automáticamente las notificaciones de solicitud de aportación de capital, las declaraciones del socio general y los formularios K-1
- Hace que las valoraciones obsoletas sean visibles, en lugar de ocultarlas
Controles y fiabilidad
- Estado de la conciliación de datos visible en el panel de control
- Se han marcado las entradas y los extractos que faltan
- Las excepciones tienen responsables y un proceso de revisión
- Se ha realizado un seguimiento de las modificaciones y los cambios de clasificación
- Un momento concreto de aprobación que indique que la reunión está lista
Informes y entrega
- Elabora informes mensuales y trimestrales sin necesidad de volver a crearlos desde cero
- Paneles de control personalizables con distintos niveles de detalle para directores, equipos de inversión y asesores
- Desglose para obtener explicaciones y realizar auditorías
- Entrega segura a los familiares, tanto en ordenador como en móvil
Seguridad y acceso
- Acceso basado en roles, por persona y por entidad
- Aislamiento de datos para evitar que la información de los clientes caiga en manos de terceros
- Registro de auditoría de accesos y modificaciones
- Proceso claro de incorporación y salida del personal
Aspectos comerciales y de implementación
- Las tarifas no están vinculadas a los activos gestionados
- API abierta y exportaciones limpias, para que los datos sean transferibles
- Marco claro para la migración de datos y el historial
- Un responsable designado para las definiciones y la gestión del panel de control
Guía de referencia del panel de control de una family office
Preguntas más frecuentes
¿Qué es un panel de control de una «family office»?
Un conjunto de vistas basadas en roles que resumen los activos que posee una familia, su rendimiento, la liquidez disponible y si los datos subyacentes están completos, desglosados por depositarios, entidades jurídicas, divisas y clases de activos. Su finalidad es facilitar la toma de decisiones, más que mostrar gráficos.
¿Qué debe incluir el panel de control de una family office?
Como mínimo: un mapa patrimonial que muestre las estructuras de las entidades y la titularidad, una visión general de la cartera, un resumen del flujo de caja y la liquidez, un resumen de las inversiones alternativas y los compromisos, y un panel de conciliación que confirme que los datos están listos. Las oficinas con activos relacionados con el estilo de vida, varios gestores o participaciones transfronterizas deben añadir las vistas restantes mencionadas anteriormente.
¿Con qué frecuencia debería actualizarse el panel de control de una family office?
Las posiciones en activos líquidos y el efectivo pueden actualizarse a diario mediante el procesamiento de datos en tiempo real. Los activos alternativos se actualizan cuando se reciben los documentos y las valoraciones de la cartera. Lo importante es que cada cifra incluya una fecha de referencia, para que nadie confunda una valoración trimestral con una en tiempo real.
¿Cuál es la parte más difícil de construir uno?
Mercados privados, complejidad de las entidades y definiciones. Si el mapa de la estructura de propiedad no está claro, las cifras consolidadas serán erróneas. Si los conceptos de rendimiento y efectivo no se definen de una vez por todas y se utilizan de forma coherente, en cada reunión habrá que volver a discutir las cuentas.
¿Cómo podemos evitar que un panel de control tenga un aspecto atractivo pero contenga información errónea?
Incluye el estado de la conciliación en el panel de control, señala los datos que faltan y las valoraciones desactualizadas, proporciona para cada cifra destacada una ruta de desglose hasta su fuente, y designa a un responsable y un momento de aprobación para cada período de presentación de informes.
¿Pueden los familiares acceder directamente al panel de control?
Deberían hacerlo. Los portales digitales y una interfaz principal para móviles permiten a los miembros de la familia resolver sus propias dudas sin tener que canalizar todas las solicitudes a través de la oficina. Stonebridge Family Office señala el inicio de sesión de autoservicio como una de las mayores ventajas de la plataforma.
¿Necesitamos un programa específico o podemos crear paneles de control en nuestro sistema de contabilidad?
Los paquetes de contabilidad para family offices están diseñados para el libro mayor, no para la consolidación del patrimonio entre entidades, divisas e inversiones alternativas. La mayoría de las oficinas utilizan un software de gestión de carteras de inversión como interfaz y lo conectan con la contabilidad; el sublibro mayor de inversiones de Masttro se exporta a un libro mayor ya existente, en lugar de sustituirlo.
¿Cuánto tiempo se tarda en levantarse?
Depende de la complejidad de la estructura y del volumen de activos alternativos. Jefferson River Capital, con una cartera de más de 1.000 millones de dólares y más de 200 inversiones alternativas, entró en funcionamiento en tres meses o menos.
Ofrecer la información que los propietarios de patrimonios esperan
Los propietarios de patrimonios esperan respuestas inmediatas, del mismo modo que esperan poder realizar un seguimiento de cualquier otra cosa en tiempo real. Los paneles de control bajo demanda ya no son un factor diferenciador para las oficinas familiares y los gestores de patrimonios. Son el mínimo exigido, y el factor diferenciador pasa ahora por si los datos en los que se basan están completos.
Ese es el hilo conductor que une las diez perspectivas. Las ocho primeras informan a una familia de lo que posee y de su situación. Las dos últimas hacen que merezca la pena leer las ocho primeras.
Masttro consolida datos de múltiples depositarios procedentes de más de 700 conexiones con depositarios en más de 40 países en una única vista en tiempo real que abarca todas las clases de activos, entidades y generaciones, y automatiza las tareas operativas subyacentes —solicitudes de aportación de capital, estados de cuenta de los socios generales y formularios Schedule K-1— mediante inteligencia artificial integrada. Más de 400 family offices utilizan esta plataforma, con una estructura de precios que no está vinculada a los activos bajo gestión.
¿Estás listo para ver cómo se adaptan estos paneles a las estructuras de tu propia entidad? Reserva una demostración o empieza por la guía «Cinco paneles imprescindibles para cualquier titular de patrimonio».