Principales conclusiones
Los miembros del consejo de administración quieren el informe del primer trimestre de la fundación para el viernes. El custodio sigue evaluando las alternativas, las cifras del contable del fideicomiso no coinciden con las del auditor, y ya llevas tres días conciliando hojas de cálculo que deberían coincidir, pero no lo hacen.
Si la gestión de la información de tus fideicomisos y fundaciones sigue realizándose a través de bandejas de entrada, hojas de Excel y llamadas de seguimiento, no se trata de un problema de proceso, sino de un problema estructural. Alrededor del 80 % de las familias con un patrimonio neto ultraelevado mantienen su riqueza en fideicomisos, fundaciones o estructuras fiduciarias similares (STEP, 2024), y se prevé que los activos bajo gestión (AUM) de las family offices crezcan un 73 %, hasta alcanzar los 5,4 billones de dólares en 2030 (Deloitte, 2024). El volumen de informes no deja de aumentar. La mayoría de las family offices siguen elaborándolos de la misma forma que hace una década.
Esta guía detalla qué debe incluir realmente un informe completo sobre fideicomisos y fundaciones, cómo gestionar la complejidad que plantean las distintas jurisdicciones sin perder la coherencia metodológica, y qué aspectos hay que tener en cuenta a la hora de evaluar las plataformas que automatizan este proceso.
¿Qué es la información sobre fideicomisos y fundaciones?
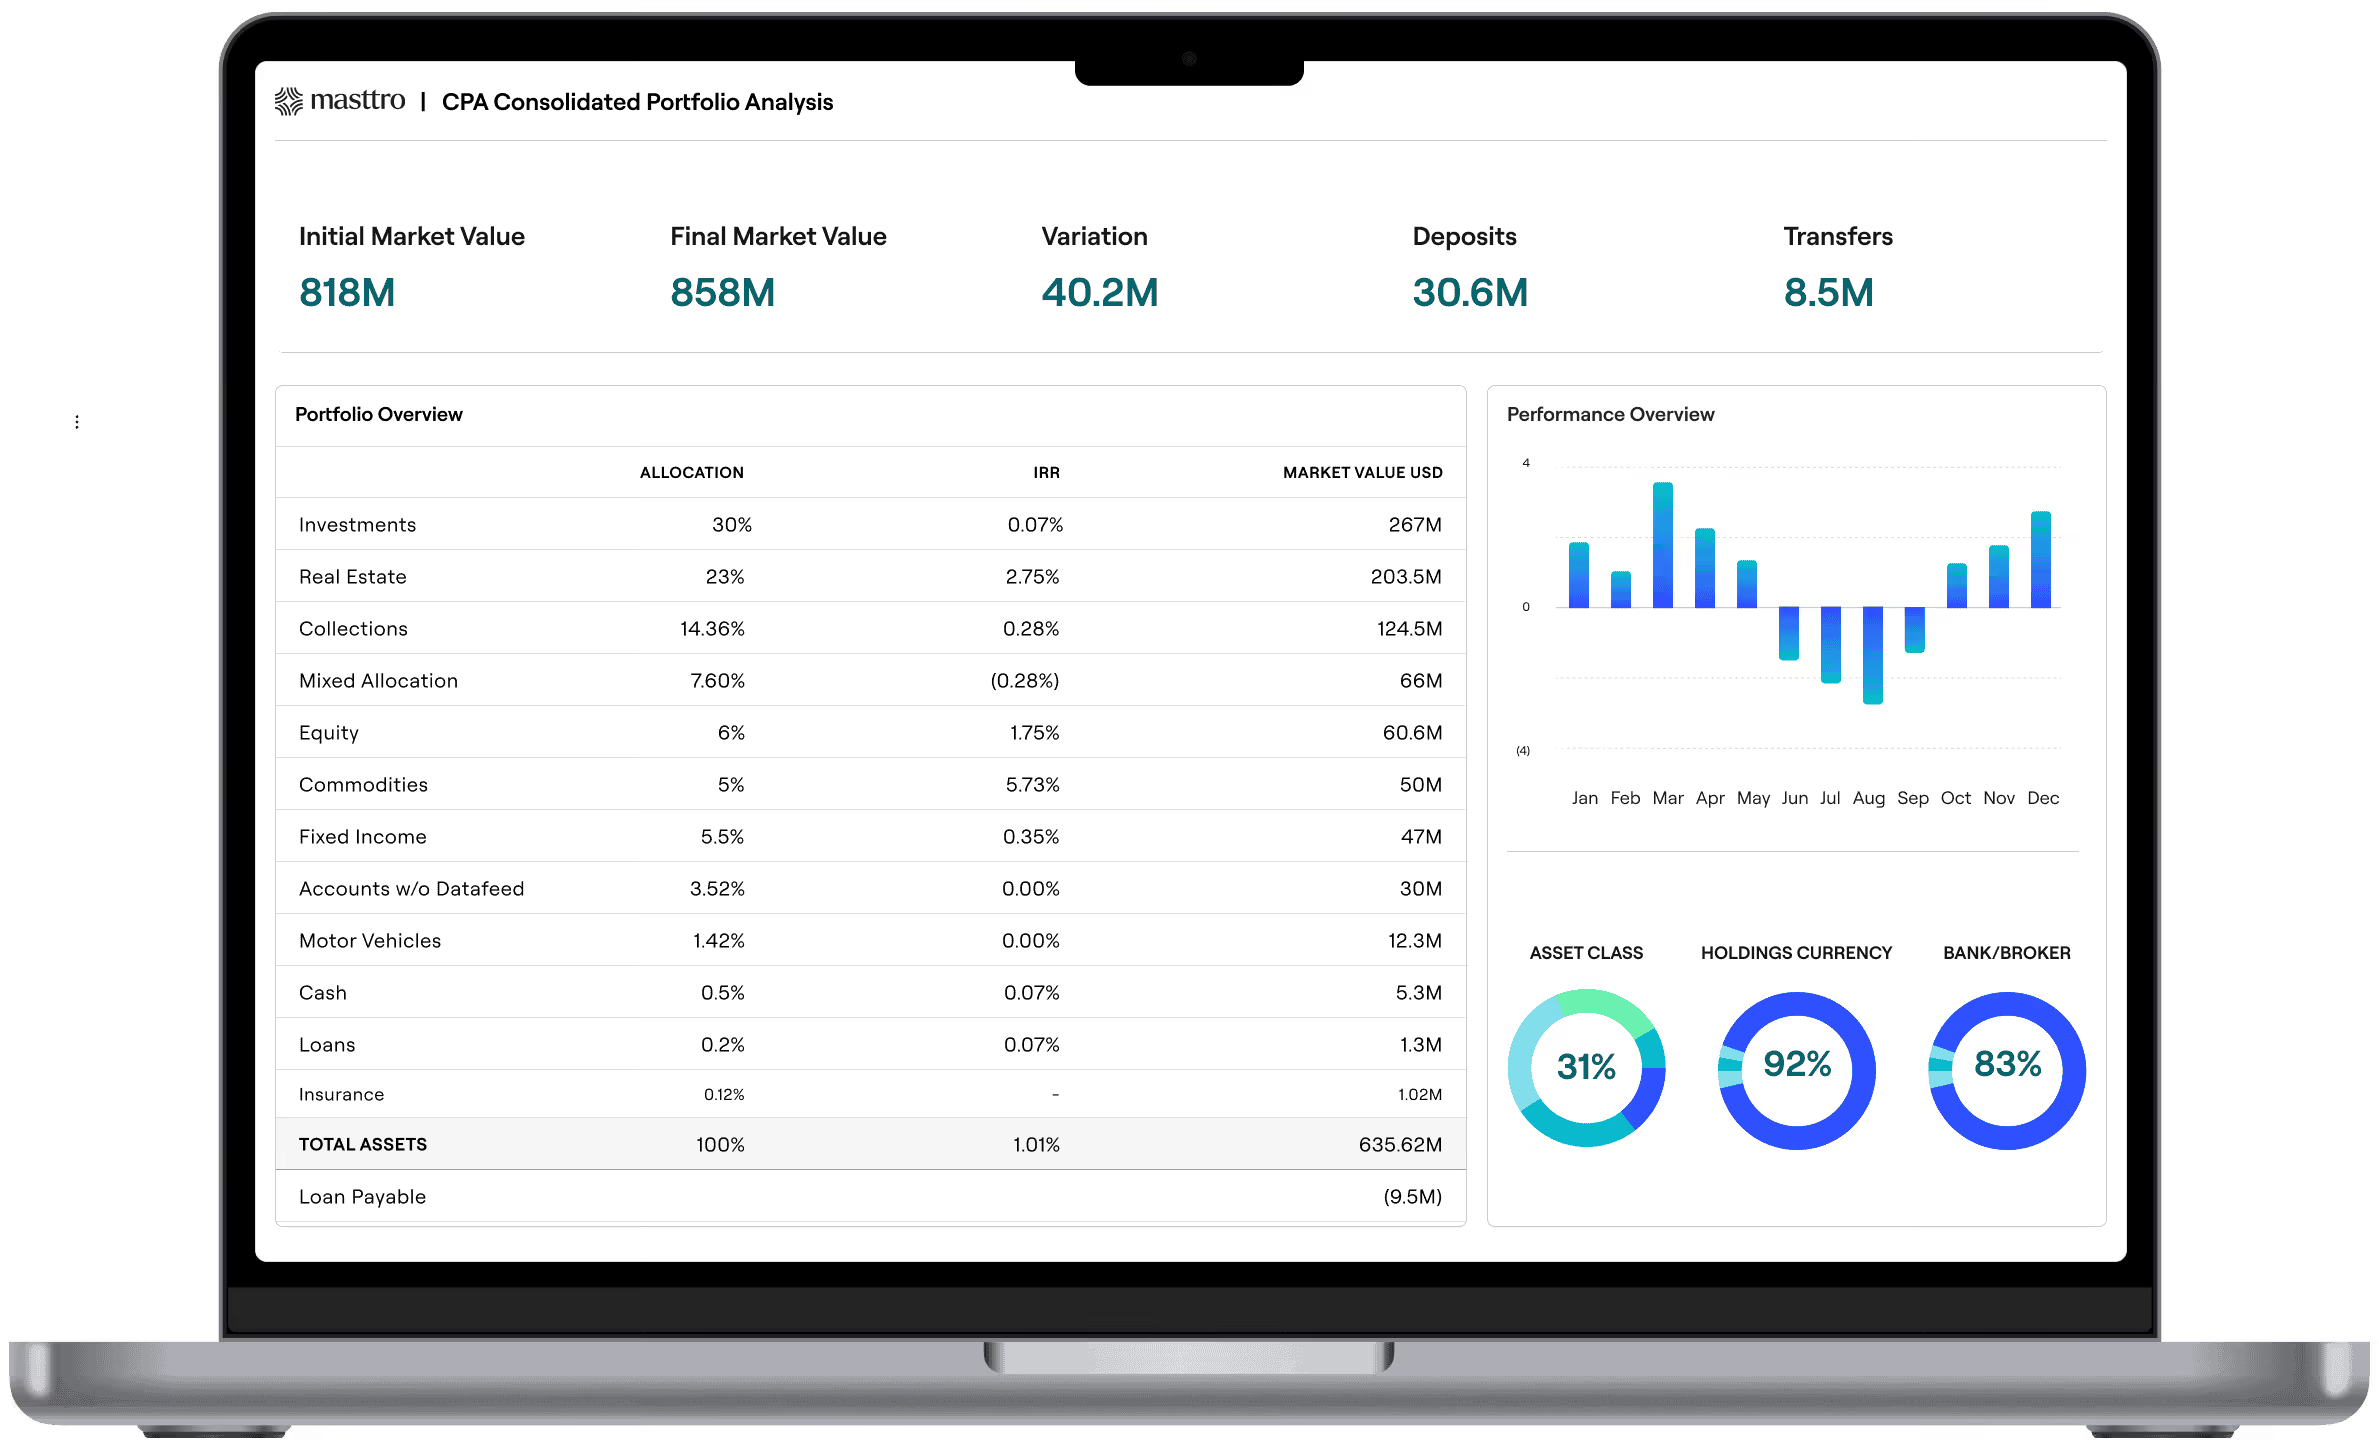
La información sobre fideicomisos y fundaciones ofrece una visión consolidada y de nivel fiduciario de todos los fideicomisos, fundaciones, sociedades fiduciarias privadas y entidades relacionadas que forman parte de la estructura patrimonial de una familia, abarcando el capital y los ingresos, las distribuciones a los beneficiarios, las asignaciones entre sociedades, las posiciones fiscales y las valoraciones de activos en todas las jurisdicciones. Alrededor del 80 % de las familias con un patrimonio neto ultraalto (UHNW) a nivel mundial utilizan estas estructuras (STEP, 2024), y los informes que las documentan han pasado de ser un documento de fin de año elaborado por el fideicomisario a convertirse en algo que los mandantes, los beneficiarios y los asesores externos esperan recibir bajo demanda.
Esta categoría se sitúa en la intersección de tres disciplinas que rara vez se dan en un mismo equipo: la información sobre el rendimiento (el comportamiento de los activos), la contabilidad fiduciaria (quién debe qué a quién según la escritura del fideicomiso) y la información fiscal (lo que deben presentar ante el IRS, la HMRC o la autoridad fiscal local). En una familia pequeña con un fideicomiso revocable y una cuenta de corretaje, esas tres perspectivas pueden coexistir en un libro de trabajo compartido. En una familia con un patrimonio neto ultraalto (UHNW) que cuenta con un fideicomiso dinástico en Dakota del Sur, una Stiftung en Liechtenstein, una sociedad de cartera en las Islas Caimán y una fundación privada en EE. UU., no es posible.
Los administradores solían entregar un informe una vez al año. El Informe de Family Offices de J.P. Morgan de 2026 reveló que el 60 % de los beneficiarios de la próxima generación desean ahora una visibilidad más frecuente que la periodicidad trimestral que ofrece actualmente el 64 % de los family offices (J.P. Morgan, 2026). Esa brecha —entre lo que los informes fiduciarios hacían históricamente y lo que los beneficiarios esperan ahora— es la presión operativa que subyace a todas las conversaciones sobre plataformas en esta categoría.
¿Por qué resulta tan difícil la presentación de informes de fideicomisos consolidados?
La elaboración de informes consolidados resulta complicada porque los datos se encuentran dispersos en decenas de sistemas, la estructura de las entidades rara vez es lineal y alrededor del 80 % de las family offices siguen dependiendo en gran medida de Excel para la elaboración de informes (Campden Wealth, 2025). El problema técnico no radica en el análisis de datos, sino en la conciliación entre entidades, depositarios, jurisdicciones y calendarios de presentación de informes que nunca coinciden.
Expansión de las entidades
Una estructura típica para clientes con un patrimonio neto ultraalto (UHNW) incluye varios fideicomisos revocables e irrevocables, una sociedad fiduciaria privada, una fundación (y, en ocasiones, una «Stiftung» o «Fundación» de derecho civil independiente), una o varias sociedades de responsabilidad limitada (LLC) que poseen bienes inmuebles y varias sociedades de inversión. Cada entidad cuenta con su propio número de identificación fiscal, sus propias cuentas bancarias, su propio ejercicio fiscal y su propio fideicomisario o consejo de administración. El 38 % de las family offices independientes que actualmente gestionan una sociedad de gestión patrimonial (PTC) (J.P. Morgan, 2026) suelen añadir otra capa de información de gobernanza a todo ello.
Los riesgos de las hojas de cálculo en el ámbito fiduciario
La cifra del 80 % en Excel no es una estadística sin importancia. La gestión fiduciaria es uno de los pocos ámbitos en los que un error de copiar y pegar tiene un coste legal cuantificable. Los errores en las asignaciones de los ingresos netos distribuibles (DNI), en los coeficientes de inclusión de las transferencias que saltan una generación (GST) o en la separación entre capital e ingresos no solo dan lugar a la revisión de las declaraciones, sino que también generan responsabilidad civil para el fideicomisario. Excel puede hacer los cálculos. No puede garantizar el registro de auditoría de quién cambió qué hipótesis, cuándo y bajo qué autoridad. Los auditores y los tribunales de sucesiones solicitan cada vez más ese registro.
Los datos están en todas partes
Un informe consolidado debe integrar las carteras en custodia de varios bancos, los estados del valor liquidativo (NAV) de los administradores de fondos privados, los formularios K-1 que llegan meses después del cierre del ejercicio, las notificaciones de solicitud de capital con sus propias valoraciones, las tasaciones inmobiliarias que se realizan de forma irregular y las valoraciones de las inversiones directas que provienen del propio equipo de operaciones de la familia. La periodicidad de presentación de cada dato es diferente. El informe del fideicomisario debe conciliar todo ello a una única fecha de referencia.
Esa conciliación es la labor oculta que ocupa la mayor parte del tiempo de un contable de una oficina familiar. Hasta que no se automatice, cualquier otra mejora en la presentación de informes es meramente superficial.
¿Qué fideicomisos y fundaciones necesitan una contabilidad especializada?
La mayoría de las estructuras de patrimonio ultraalto (UHNW) incluyen al menos cinco tipos de entidades que requieren, cada una de ellas, una presentación de informes especializada: fideicomisos revocables, fideicomisos irrevocables (incluidos los GRAT y los fideicomisos dinásticos), fundaciones privadas y organizaciones benéficas públicas, sociedades fiduciarias privadas y estructuras extraterritoriales. Solo en Dakota del Sur se concentran más de 750 000 millones de dólares en activos fiduciarios, frente a los 57 000 millones de dólares de 2006 (Pew, 2023), y los requisitos de presentación de informes aumentan a medida que crece esta cifra.
| Tipo de entidad | Presentación inicial | Condición clave para la generación de informes | Qué datos deben incluirse en los informes |
|---|---|---|---|
| Fideicomiso revocable (constituyente) | Declarado en la declaración de la renta del fideicomitente (Formulario 1040) | Los ingresos se destinan al fideicomitente durante su vida | Cambiar a un régimen fiduciario independiente en caso de fallecimiento o de que se produzca un hecho de irrevocabilidad |
| Fideicomiso irrevocable | Formulario 1041 y anexo K-1 para los beneficiarios | El fideicomiso presenta su propia declaración de impuestos como contribuyente independiente | Asignación de DNI, distribución entre capital e ingresos, orden de distribución de los niveles 1 y 2 |
| GRAT | Formulario 1041 (declaración de un fideicomiso de otorgante durante su vigencia) | Calendario de pagos de la renta vitalicia y vencimiento del plazo | Tasa mínima de rentabilidad del artículo 7520, pagos de la renta vitalicia, valor residual |
| Fideicomiso dinástico | Formulario 1041 y declaraciones del GST, cuando proceda | Cualquier reparto a una persona ausente | Índice de inclusión del GST y uso de las exenciones en cada distribución entre generaciones |
| Fundación privada estadounidense | Formulario 990-PF (documento público) | Requisito de distribución cualificada del 5 % anual | Distribuciones que cumplen los requisitos, impuesto especial del 1,39 % sobre los ingresos netos por inversiones, operaciones en interés propio, participaciones empresariales excesivas |
| Sociedad fiduciaria privada (PTC) | Documentación presentada por entidades reguladas, además de estados financieros auditados | Ciclo de gobernanza y cumplimiento normativo de los fideicomisarios corporativos | Actas de la junta directiva, documentos de cumplimiento normativo, además de declaraciones fiduciarias independientes para cada fideicomiso subordinado |
| Estructura extraterritorial (fundación, Fundación, Islas Caimán, Islas Vírgenes Británicas, Jersey) | Declaración local más los anexos del CRS y la FATCA | Situación de las cuentas sujetas a notificación en virtud del CRS o la FATCA | Clasificación de entidades (institución financiera, NFE activa o pasiva), personas sujetas a la obligación de informar, consolidación en moneda base |
"Masttro nos permite consolidar todos los custodios y configurar toda la estructura legal para ofrecer a nuestros clientes una visión integral de sus activos."


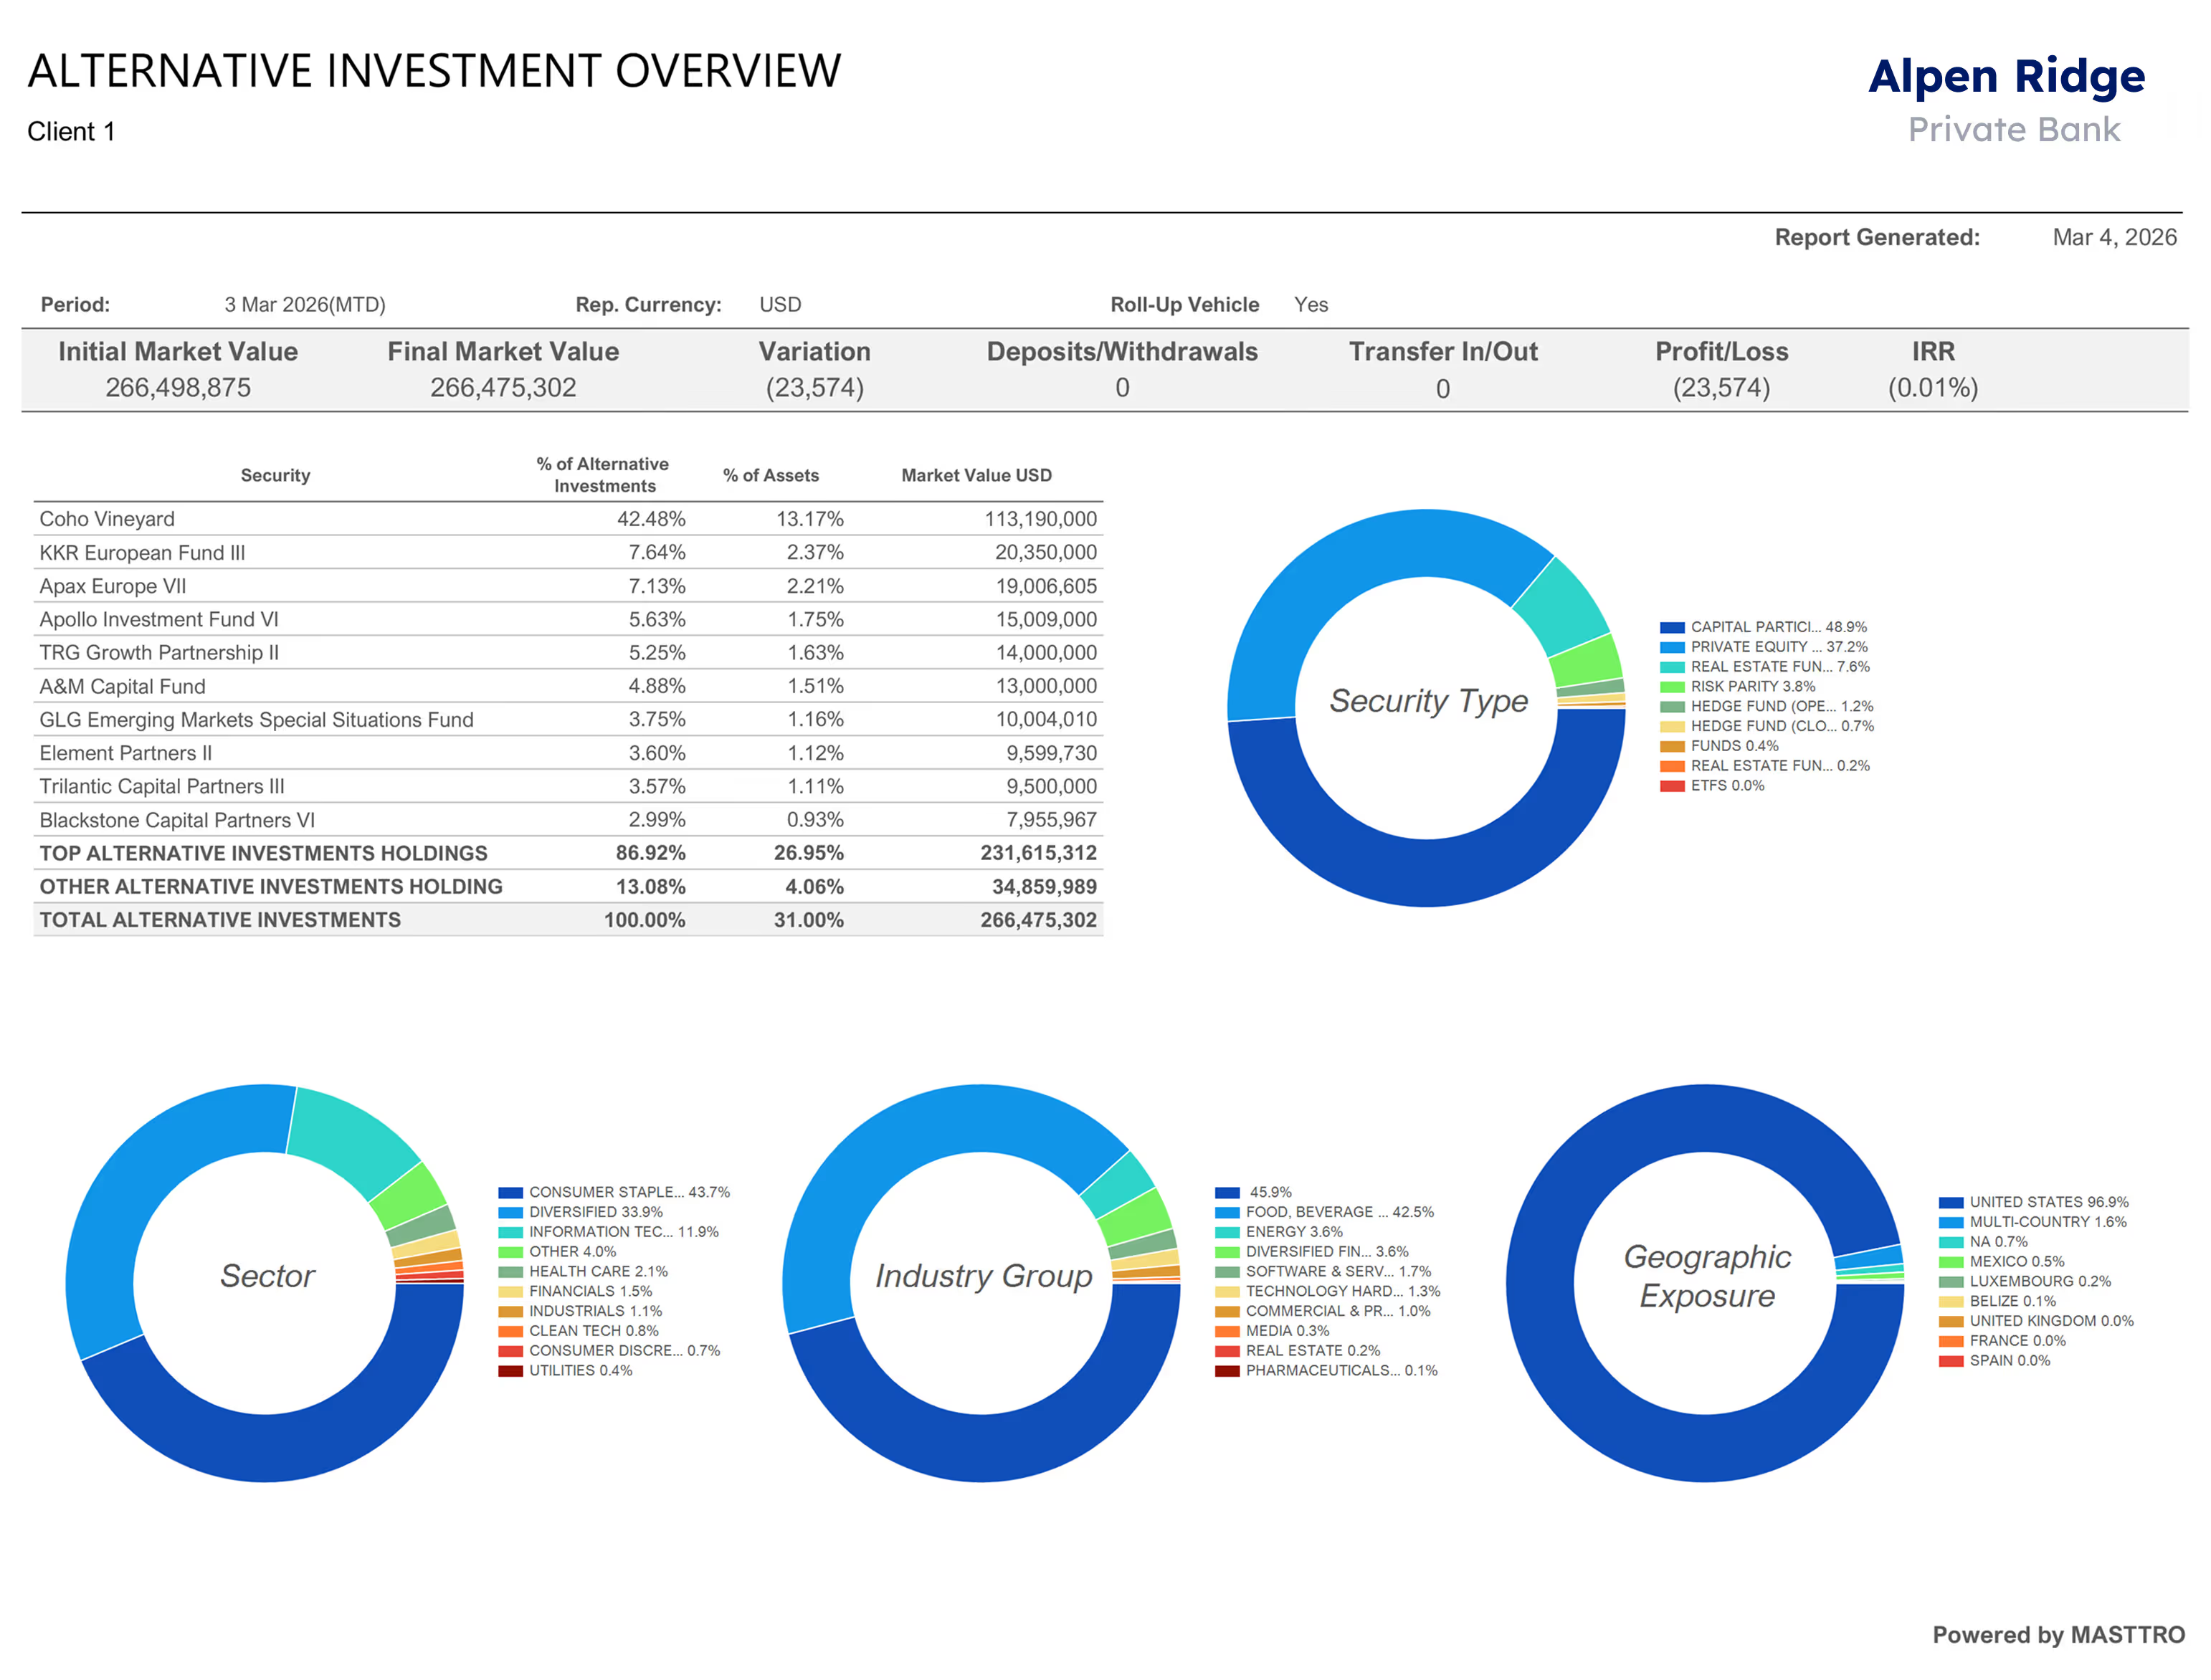
Informes alternativos: Del below the line al all of the above

Fideicomisos revocables e irrevocables
Los fideicomisos revocables (que suelen ser fideicomisos del otorgante mientras este vive) se declaran de forma diferente a los fideicomisos irrevocables. El fideicomiso del otorgante declara los ingresos en la declaración de la renta individual del otorgante; el fideicomiso irrevocable presenta su propio formulario 1041. La plataforma de declaración debe distinguir entre ambos y cambiar el tratamiento fiscal en el momento del fallecimiento o cuando el fideicomiso pase a ser irrevocable. Los sistemas manuales suelen pasar por alto este cambio.
GRAT y fideicomisos dinásticos
Los fideicomisos de renta vitalicia con derecho de retención del fideicomitente (GRAT) exigen un seguimiento preciso de la tasa mínima de rentabilidad prevista en el artículo 7520, los pagos de la renta vitalicia y el valor residual. Los fideicomisos dinásticos —fideicomisos irrevocables a largo plazo diseñados para eludir el impuesto GST a lo largo de varias generaciones— requieren el seguimiento del coeficiente de inclusión en cada distribución a los beneficiarios exentos. Un error en la ratio de inclusión en el tercer año de un fideicomiso de 90 años puede suponer un coste fiscal mayor que cualquier otro error de declaración en la estructura.
Fundaciones privadas y organizaciones benéficas públicas
Las fundaciones privadas estadounidenses presentan el formulario 990-PF, que se hace público. Deben distribuir aproximadamente el 5 % de sus activos de inversión netos cada año y pagar un impuesto especial del 1,39 % sobre los ingresos netos por inversiones. En sus informes deben hacer constar las distribuciones que cumplen los requisitos, las transacciones con partes vinculadas y las participaciones empresariales excesivas, requisitos que no se aplican a los fideicomisos privados.
Sociedades fiduciarias privadas y estructuras extraterritoriales
Una sociedad fiduciaria privada (PTC) actúa como fideicomisaria corporativa de los fideicomisos de la familia. La mayoría están constituidas en Dakota del Sur, Nevada, Wyoming o en paraísos fiscales —lugares con una normativa favorable, sin impuesto estatal sobre la renta de los fideicomisos y con protección legal de la privacidad—. La propia PTC debe figurar como entidad regulada, con sus propias actas del consejo de administración, documentos de cumplimiento normativo y estados financieros auditados. A su vez, los fideicomisos que dependen de ella deben figurar como entidades fiduciarias independientes con sus propios estados financieros.
Las estructuras extraterritoriales (Caimán, Islas Vírgenes Británicas, Jersey, Guernsey, Singapur, Bahamas, Liechtenstein) añaden, además de todo lo anterior, las obligaciones de información previstas en el CRS y la FATCA. Volveremos sobre ellas en la sección dedicada a las estructuras multijurisdiccionales.
¿Qué debe incluir un informe completo sobre fideicomisos?
Las directrices del sector elaboradas por STEP y el American College of Trust and Estate Counsel indican que un informe completo sobre fideicomisos debe incluir, como mínimo, cinco componentes fundamentales, y que debe elaborarse al menos trimestralmente, junto con los estados financieros anuales de los fideicomisos (STEP, 2024). Un informe consolidado de la oficina familiar agrupa esos cinco componentes en todas las entidades fiduciarias de la estructura.
1. Balance de activos y pasivos
Balance de un fideicomisario. Valor contable (base) y valor razonable de mercado para cada posición, cada clase de activos y cada cuenta, presentados por entidad y de forma consolidada. En el caso de los activos alternativos, esto implica tener en cuenta el último valor liquidativo (NAV) publicado del fondo subyacente, y no una cifra obsoleta del trimestre anterior. En cuanto a los activos inmobiliarios y de estilo de vida (arte, aviones, yates), implica contar con una política de periodicidad de tasaciones y un método de valoración justificable documentado.
2. Estado de ingresos y gastos (capital e ingresos)
El equivalente fiduciario de un estado de flujos de efectivo, desglosado entre capital e ingresos con arreglo al instrumento constitutivo del fideicomiso y a la legislación estatal aplicable (a menudo, la Ley Uniforme de Capital e Ingresos). Clasificar erróneamente una plusvalía como ingreso, o un dividendo en acciones como capital, altera lo que se debe al beneficiario de los ingresos y lo que se queda el beneficiario del remanente. Esta es la partida que los auditores examinan en primer lugar.
3. Estado de distribuciones
Quién recibió qué, cuándo, en virtud de qué autoridad y con qué documentación justificativa (actas del fideicomisario, aprobaciones del comité de distribución, cartas de solicitud de los beneficiarios). En el caso de los fideicomisos dinásticos y las estructuras sujetas al impuesto GST, el informe de distribución también debe registrar los coeficientes de inclusión y la exención del GST aplicada.
4. Declaración de honorarios y gastos del fideicomisario
Honorarios de los administradores fiduciarios, comisiones de gestión de inversiones, honorarios jurídicos, honorarios de contabilidad y comisiones de custodia, desglosados por entidad. El reparto porcentual entre el capital y los rendimientos es importante, ya que afecta de manera diferente a los beneficiarios.
5. Documentación fiscal y declaraciones fiduciarias
Para los fideicomisos estadounidenses: el formulario 1041, el anexo K-1 para los beneficiarios, las declaraciones fiscales estatales de los fiduciarios, las declaraciones GST cuando proceda y los documentos de trabajo subyacentes (cálculo del DNI, distribuciones de nivel 1 y nivel 2, justificación de las deducciones por donaciones benéficas). Para las fundaciones: el formulario 990-PF y los documentos de trabajo relativos a las distribuciones que cumplen los requisitos. Para las estructuras extraterritoriales: los anexos de cuentas sujetas a la CRS, las clasificaciones FATCA y la documentación de apoyo para las declaraciones fiscales locales.
Un informe completo no se limita al fideicomisario. Genera un extracto dirigido a los beneficiarios que resulte comprensible para quienes no tienen conocimientos financieros, y un extracto dirigido al fideicomisario que resista una auditoría. Ambos informes parten de los mismos datos; lo que cambia es la forma de presentarlos.
¿Cómo gestionas la presentación de informes de fideicomisos en varias jurisdicciones?
La información sobre fideicomisos multijurisdiccionales consiste en la consolidación de datos fiduciarios de estructuras domiciliadas en distintos países, con diferentes normas de información, diferentes monedas y diferentes convenios fiscales, todo ello referenciado a una única moneda base y una única visión consolidada para el mandante. Alrededor del 28 % de las familias con un patrimonio neto muy elevado (UHNW) poseen al menos una estructura offshore, y esa proporción se eleva a casi el 60 % en el caso de patrimonios superiores a 500 millones de dólares (STEP, 2024).
Las cinco jurisdicciones principales
Para las familias con sede en EE. UU.: Dakota del Sur, Nevada y Delaware son los principales destinos para la constitución de fideicomisos dinásticos nacionales. En cuanto a las estructuras internacionales, Jersey, Guernsey, las Islas Caimán, Singapur y Liechtenstein siguen siendo las opciones extraterritoriales más habituales. Cada una de ellas cuenta con sus propias normas de auditoría, su propia legislación en materia de fideicomisos (el fideicomiso de Jersey, basado en el derecho anglosajón, frente a la «Stiftung» de Liechtenstein, basada en el derecho civil) y su propia red de convenios.
Un informe que agrupe estos datos debe abordar tres problemas de conversión a la vez: la calificación jurídica de la entidad (¿una «Stiftung» es un «trust» o una fundación a efectos de la información financiera en EE. UU.?), la norma de valoración (¿el activo subyacente se contabiliza al coste o a valor de mercado según la normativa local?) y la moneda del periodo de referencia (¿se valora al tipo de cambio al cierre del ejercicio o a un promedio ponderado?).
CRS y FATCA: el nexo común
El Estándar Común de Comunicación de Información (CIS) abarca actualmente más de 120 jurisdicciones (OCDE, 2024), y la ley FATCA sigue siendo de aplicación para las personas estadounidenses en todo el mundo. Los administradores de cuentas sujetas a comunicación deben clasificar cada entidad (institución financiera, NFE activa, NFE pasiva), identificar a las personas sujetas a comunicación y presentar anualmente la información a la autoridad fiscal local para su posterior intercambio.
La realidad operativa: el fideicomisario, el administrador del fideicomiso, el depositario y la oficina familiar suelen intervenir todos en las clasificaciones del CRS. Los errores se propagan. Una plataforma de presentación de informes moderna debe almacenar la clasificación de la entidad una sola vez y mostrarla de forma coherente en todos los informes posteriores.
Convenciones sobre divisas y valoración
La presentación de informes multidivisa no se limita a la conversión de divisas. Implica elegir —y documentar— la política a seguir. ¿Se utiliza el tipo de cambio al contado al cierre del periodo o la media ponderada del periodo? ¿Se aplica la contabilidad de coberturas a las divisas ilíquidas o se refleja de forma transparente el impacto del tipo de cambio en la cuenta de resultados? La presentación de informes en USD como moneda base del mandante, en EUR según los libros locales de la Stiftung y en CHF como moneda contable de la sociedad fiduciaria: todo ello simultáneamente y conciliado.
Aquí es donde el eslogan de marketing de la «información en tiempo real» choca con la realidad operativa. Los valores liquidativos (NAV) T+3, los formularios K-1 que llegan en septiembre para el cierre del ejercicio en diciembre y los ciclos trimestrales de los comités de fideicomisarios hacen que los datos rara vez sean en tiempo real. Lo que sí puede ser en tiempo real es la capa de acceso, el registro de auditoría y la lógica de agregación. Esa distinción es importante a la hora de evaluar a los proveedores.
¿En qué se diferencia la información contable de una fundación de la de un fideicomiso?
La presentación de informes de las fundaciones difiere de la de los fideicomisos en cinco aspectos fundamentales: las fundaciones son entidades jurídicas independientes (no se trata de relaciones fiduciarias); las fundaciones privadas estadounidenses presentan públicamente el formulario 990-PF; están sujetas a una norma de distribución cualificada del 5 % y a un impuesto especial del 1,39 %; y se enfrentan a restricciones en materia de operaciones en interés propio y de participación excesiva en empresas que los fideicomisos no tienen. El número de fundaciones privadas estadounidenses superó las 137 000 en 2023, con un patrimonio de más de 1,4 billones de dólares (Foundation Source, 2024).
Formulario 990-PF: el documento público
El formulario 990-PF es de carácter público. En él figuran los fideicomisarios, los directivos, los beneficiarios, los gastos, los ingresos por inversiones y el balance general completo de la fundación. Las familias que consideran el 990-PF como algo secundario se dan cuenta demasiado tarde de que las listas de beneficiarios, las remuneraciones y las posiciones de inversión son visibles para los periodistas y otras partes interesadas. Las plataformas de información deberían elaborar un borrador del 990-PF que la familia revise antes de presentarlo, y no después.
La regla del 5 % de distribución
Las fundaciones privadas estadounidenses deben realizar distribuciones que cumplan los requisitos por un importe aproximado del 5 % del valor de mercado medio de los activos de inversión netos cada año. El cálculo es sencillo, pero los datos no lo son. La plataforma debe calcular la valoración mensual de los activos de inversión, excluir los activos funcionalmente relacionados y realizar un seguimiento de las reservas, y presentar el resultado a tiempo para el calendario de concesión de subvenciones de la fundación, no después del cierre del ejercicio.
Rendimientos del capital e impuestos especiales
El impuesto especial sobre los rendimientos netos de las inversiones, del 1,39 %, se aplica a los intereses, dividendos, regalías, rentas y plusvalías. La información que se facilite debe reflejar los ingresos brutos, las deducciones admisibles y los rendimientos netos de las inversiones resultantes con el nivel de detalle suficiente para justificar la declaración. Para las fundaciones con inversiones privadas y participaciones en sociedades, esto significa que las partidas del formulario K-1 deben clasificarse correctamente —pasivas frente a activas, ordinarias frente a de capital— cada año.
Fundaciones públicas frente a fundaciones privadas
Las organizaciones benéficas públicas (501(c)(3)) y las fundaciones privadas se rigen por normas diferentes. Los fondos asesorados por donantes (DAF) operan a través de una organización benéfica pública y añaden su propio nivel de información para la familia que los financia. Un informe consolidado de la oficina familiar debe distinguir los saldos y las recomendaciones de los DAF de los saldos y las subvenciones de las fundaciones privadas, incluso cuando la misma familia controle ambos.
Fundaciones frente a las «Stiftungen» de Liechtenstein y Panamá
Una fundación privada estadounidense es una entidad sin ánimo de lucro. Una «Stiftung» de Liechtenstein o una «Fundación» de Panamá suele ser un vehículo para la gestión del patrimonio privado que adopta la forma jurídica de una fundación, pero que no está sujeta a la normativa estadounidense aplicable a las fundaciones. Se declaran como entidades independientes, a menudo clasificadas como entidades no financieras pasivas (NFE) en el marco del CRS, y deben registrarse por separado —y no agruparse— de las fundaciones benéficas de la familia.
La regla operativa: nunca se debe equiparar una fundación patrimonial privada (Stiftung) con una fundación privada estadounidense 501(c)(3). El tratamiento contable es diferente, el tratamiento fiscal es diferente y el riesgo de auditoría que conlleva mezclarlas es considerable.
¿Cómo agiliza la tecnología la presentación de informes fiduciarios?
La tecnología agiliza la presentación de informes fiduciarios mediante la automatización de cuatro procesos que absorben la mayor parte del tiempo de los contables: la agregación con transparencia entre entidades, la extracción de documentos de las solicitudes de aportación de capital y los formularios K-1, la entrega a través del portal de beneficiarios y los registros de auditoría inmutables de las decisiones de los fideicomisarios. La adopción de la presentación automatizada de informes entre las oficinas familiares pasó del 46 % al 69 % en un solo año (RBC/Campden Wealth, 2025).
Agregación con transparencia
La agregación con visión global es la capacidad de agregar la exposición desde el nivel de la entidad (el fideicomiso posee el 35 % del Fondo LP III) hasta el nivel de los activos subyacentes (el Fondo LP III cuenta con 12 empresas en cartera, de las cuales una representa una exposición del 4 % a una única empresa privada). Para una familia con compromisos de fondos que se solapan entre distintos fideicomisos, esta es la única forma de conocer la concentración real en un solo nombre. Una plataforma moderna de family office realiza un análisis de transparencia a través de toda la estructura —múltiples custodios, múltiples administradores, múltiples entidades— y presenta el resultado al mandante en una única vista.
Documentación fiscal automatizada
La extracción de documentos basada en IA puede reducir el tiempo de introducción de datos en un 94 % en las notificaciones de solicitud de aportación de capital y los formularios K-1 (Copia Wealth Studios, 2025). El trabajo repetitivo que supone leer un formulario K-1 —localizar las líneas, clasificar los ingresos, asignarlos al beneficiario correcto— es el tipo de tarea en la que la IA aplicada a los documentos tiene un impacto cuantificable. El resultado final sigue necesitando la revisión de un contable, pero el punto de partida son datos estructurados, no un PDF.
Portales para beneficiarios
Un portal para beneficiarios es una vista restringida del informe consolidado. Cada beneficiario ve las entidades que le corresponden, su historial de distribuciones y sus ingresos previstos, pero no las posiciones del resto de la familia. Esta es la respuesta tecnológica para el 60 % de los beneficiarios que desean recibir actualizaciones con mayor frecuencia. El portal no modifica la periodicidad de los informes subyacentes, sino la periodicidad del acceso.
El portal también reduce el volumen de solicitudes puntuales de información a las que los contables de las family offices dedican las tardes a responder. El autoservicio no es un lujo a esta escala; es una cuestión de supervivencia operativa.
Registros de auditoría de las decisiones de los administradores
Cada reparto, cada aprobación de honorarios y cada modificación de valoración deben poder rastrearse. Quién lo propuso, quién lo aprobó, cuándo, en virtud de qué autoridad y con qué documento justificativo. Este es el historial que los tribunales sustitutos y los auditores externos esperan cada vez más. Una plataforma moderna lo almacena como parte del flujo de trabajo, no como un sistema de registro independiente que requiere mantenimiento manual.
El efecto acumulado en los cuatro procesos se mide en días de trabajo de los contables por trimestre, no en ganancias marginales de eficiencia. Cuando la adopción de la generación automática de informes aumenta 23 puntos porcentuales en 12 meses, eso es lo que realmente importa.
¿Cómo se elige una plataforma de presentación de informes de fideicomisos?
Elige una plataforma de información fiduciaria evaluándola en función de las cinco realidades operativas del trabajo fiduciario —modelo de datos centrado en la entidad, profundidad de la contabilidad fiduciaria, compatibilidad nativa con múltiples divisas, gestión de permisos de los beneficiarios y fuentes directas de los custodios— y no basándote en aspectos superficiales de marketing. Más del 80 % de las oficinas familiares tiene previsto realizar una inversión tecnológica significativa en un plazo de dos a tres años, y el 81 % de las oficinas familiares unifamiliares tiene previsto invertir en tres o más tecnologías digitales (EY/Wharton, 2024).
Modelo de datos centrado en las entidades
La pregunta más importante que hay que hacer a cualquier proveedor es: ¿cómo modela el sistema las entidades? Una plataforma diseñada para la gestión de activos institucionales suele tratar a la entidad como una simple etiqueta asociada a una cuenta. Una plataforma diseñada para family offices trata a la entidad como un objeto de primer orden con su propio balance, sus propias distribuciones y su propia caracterización fiscal. La diferencia se hace evidente de inmediato en la presentación de informes de fideicomisos, donde la entidad es el propio informe.
Asistencia en contabilidad fiduciaria
¿Gestiona la plataforma de forma nativa la asignación de capital e ingresos conforme a la Ley Uniforme de Capital e Ingresos? ¿Los cálculos de DNI? ¿El orden de distribución de los niveles 1 y 2? ¿Los coeficientes de inclusión del GST? ¿Los documentos de trabajo del formulario 1041? ¿Las distribuciones que cumplen los requisitos del formulario 990-PF? Si la respuesta es «podemos integrarnos con su asesor fiscal», eso supone un coste de integración, no una funcionalidad de la plataforma.
Nativo para múltiples divisas y jurisdicciones
Una plataforma que gestiona los informes multidivisa mediante un feed de divisas integrado en un libro mayor en USD tendrá dificultades para abordar el problema real: los fideicomisos que registran sus operaciones en CHF, distribuyen en EUR y consolidan en USD para el capital. La multidivisa debe estar integrada en el modelo de datos, no en la capa de informes.
Autorización de beneficiarios
Permisos granulares a nivel de fila, no solo por roles de usuario. El beneficiario A ve los saldos de su fideicomiso irrevocable y de su fondo de donaciones en vida (DAF); el beneficiario B ve los de su fideicomiso dinástico y de la fundación familiar; el fideicomisario lo ve todo. El modelo de permisos debe poder configurarse sin necesidad de intervención técnica, ya que las estructuras de los beneficiarios cambian.
Fuentes directas de los depositarios y administradores
El número de fuentes directas de depositarios y administradores de fondos que mantiene la plataforma es un indicador de la cantidad de introducción manual de datos que sigue existiendo. Masttro mantiene fuentes directas de más de 750 depositarios en más de 40 países, lo que constituye el nivel básico de funcionamiento en este segmento de público. Un menor número de fuentes implica una mayor introducción manual de datos, lo que a su vez supone más trabajo de conciliación y, por lo tanto, informes más lentos.
Las certificaciones SOC 2 Tipo II e ISO 27001 son el mínimo exigido. Teniendo en cuenta que el 75 % de las oficinas familiares independientes han sufrido ataques de phishing (EY/Wharton, 2024), la autenticación multifactorial (MFA), el registro de auditoría, el acceso basado en roles y el aislamiento dedicado de los inquilinos son requisitos imprescindibles.
Preguntas frecuentes
¿Cuál es la diferencia entre un fideicomiso y una fundación?
Un fideicomiso es una relación fiduciaria: un fideicomisario ostenta la titularidad legal de los activos en nombre de los beneficiarios designados, con arreglo a las normas del derecho anglosajón. Una fundación es una entidad jurídica independiente (una sociedad anónima en EE. UU., una «Stiftung» o una «Fundación» en los ordenamientos jurídicos de derecho civil). Alrededor del 80 % de las familias con un patrimonio neto ultraelevado (UHNW) a nivel mundial recurren a estructuras de fideicomiso (STEP, 2024), mientras que muchas de ellas también gestionan una fundación privada, a menudo con fines benéficos, junto con sus estructuras de patrimonio privado.
¿Con qué frecuencia deben presentar los fideicomisos sus informes financieros?
Las directrices del sector recomiendan la presentación de informes al menos trimestrales, junto con declaraciones fiduciarias anuales. Sin embargo, el 64 % de las oficinas familiares sigue elaborando informes consolidados solo trimestralmente, y el 60 % de los beneficiarios de la próxima generación desea recibir actualizaciones con mayor frecuencia (J.P. Morgan, 2026). Las plataformas fiduciarias modernas permiten la presentación de informes mensuales o casi en tiempo real a través de portales para beneficiarios sin aumentar la carga de trabajo del personal.
¿Qué software utilizan las oficinas familiares para elaborar informes sobre los fideicomisos?
Las oficinas familiares suelen utilizar plataformas patrimoniales con múltiples entidades que combinan la presentación de informes de rendimiento con la contabilidad fiduciaria. Aproximadamente el 69 % de las oficinas familiares ha adoptado la presentación de informes automatizada, frente al 46 % del año anterior (RBC/Campden Wealth, 2025). Las plataformas con capacidad para gestionar fideicomisos admiten de forma nativa la asignación de capital e ingresos, los cálculos de DNI y los documentos de trabajo del formulario 1041, en lugar de hacerlo mediante complementos.
¿Cómo afectan las normas del GST y del impuesto sobre el patrimonio a la declaración de los fideicomisos?
El impuesto sobre las transmisiones transgeneracionales (GST) exige a los fideicomisarios que controlen los coeficientes de inclusión en cada distribución a los beneficiarios transgeneracionales. Los fideicomisos dinásticos en estados como Dakota del Sur cuentan actualmente con más de 750 000 millones de dólares en activos (Pew, 2023). La documentación debe reflejar el uso de las exenciones del GST, los coeficientes de inclusión y las clasificaciones de los beneficiarios del remanente a lo largo de varias generaciones. Los errores en este ámbito pueden suponer el pago de millones de dólares en impuestos GST no previstos.
¿En qué se diferencia la presentación de informes de las fundaciones benéficas?
Las fundaciones privadas estadounidenses presentan el formulario 990-PF, que se hace público, y deben distribuir anualmente aproximadamente el 5 % de sus activos netos de inversión. Las más de 137 000 fundaciones privadas estadounidenses cuentan con más de 1,4 billones de dólares (Foundation Source, 2024). La información que se presenta debe incluir las distribuciones que cumplen los requisitos, el impuesto especial del 1,39 % sobre los ingresos netos de inversión, las transacciones en beneficio propio y las participaciones empresariales excesivas, ninguno de los cuales se aplica a los fideicomisos privados.
¿Qué son las sociedades fiduciarias privadas y por qué las utilizan las oficinas familiares?
Una sociedad fiduciaria privada (PTC) es una entidad autorizada que actúa como fideicomisario corporativo de los fideicomisos de la familia. Alrededor del 38 % de las family offices independientes gestionan actualmente una PTC (J.P. Morgan, 2026), la mayoría constituidas en Dakota del Sur, Nevada, Wyoming o en paraísos fiscales. Las PTC ofrecen control de gobernanza, continuidad entre generaciones y la capacidad de mantener activos no tradicionales —empresas en funcionamiento, carteras concentradas de acciones, activos de estilo de vida— que los fideicomisarios institucionales suelen rechazar.
¿Cómo se gestionan el CRS y la FATCA en la presentación de informes multijurisdiccional?
El Estándar Común de Comunicación de Información (CIS) abarca actualmente más de 120 jurisdicciones (OCDE, 2024), y la ley FATCA sigue aplicándose a las personas estadounidenses en todo el mundo. Los fideicomisarios clasifican cada entidad (institución financiera, entidad no financiera activa o pasiva), identifican a las personas sujetas a comunicación de información y presentan anualmente la información a la autoridad fiscal local para su posterior intercambio. La plataforma de comunicación de información debe almacenar las clasificaciones de las entidades una sola vez y mostrarlas de forma coherente en todos los informes posteriores.
¿Qué es la «transparencia fiscal» y por qué es importante para los fideicomisos?
La información «look-through» traslada la exposición desde el nivel de la entidad (el fideicomiso posee el 35 % del Fondo LP III) al nivel de los activos subyacentes (el Fondo LP III cuenta con 12 empresas en cartera, una de las cuales representa una exposición del 4 % a una única empresa privada). Para una familia con compromisos de fondos que se solapan entre distintos fideicomisos, el enfoque de transparencia es la única forma de medir la concentración real en un único emisor. También es importante para el deber fiduciario: un fideicomisario no puede demostrar prudencia sin saber qué hay realmente dentro del fideicomiso.
¿Cómo deben declarar las oficinas familiares los activos destinados al estilo de vida que se mantienen en fideicomiso?
Los activos de estilo de vida —arte, vehículos, aviones, yates, joyas, vino, inmuebles— que se mantienen en un fideicomiso siguen requiriendo un método de valoración justificable y un calendario de tasaciones que conste en el expediente. La plataforma de información debería presentar estos datos junto con las posiciones de inversión, y no en una categoría separada denominada «otros», de modo que el titular pueda ver el balance completo. Los valores de seguro, los valores de tasación y la base fiscal deben estar todos visibles.
«Lo más valioso para nosotros ha sido obtener una visión completa y organizada de toda nuestra estructura patrimonial. Hoy en día, tenemos una idea mucho más clara de lo que poseemos, dónde se encuentra y cómo se relacionan entre sí las diferentes entidades e inversiones».
«El mapa de la riqueza mundial es un elemento fundamental que constituye un gran argumento de venta para los clientes actuales y potenciales».
"Masttro nos permite responder a todas las preguntas desde la perspectiva del propietario. ¿Qué activos tengo? ¿Dónde los tengo? ¿Quién conoce esta información y quién se encarga de ella?".