Berater, die UHNW-Familien betreuen, fragen regelmäßig, warum das „Tax Loss Harvesting“ immer noch nur einmal im Jahr stattfindet, obwohl an den Märkten das ganze Jahr über Verluste entstehen. Da die Positionen auf mehrere Depotbanken verteilt sind, verfallen Chancen, bevor sie überhaupt erkannt werden, und das Risiko von „Wash-Sales“ bleibt unbemerkt. Dieser Artikel erläutert, wie einheitliche Daten und die Anschaffungskosten auf Lot-Ebene ein kontinuierliches „Tax Loss Harvesting“ ermöglichen – auch bei illiquiden Beständen –, sodass Ihr Büro entscheiden kann, welche Softwareanforderungen bestehen, noch bevor der nächste realisierbare Verlust entsteht.
Wir haben KI-Tools eingesetzt, um die Recherche zu unterstützen und die Erstellung des ersten Entwurfs zu beschleunigen. So blieb uns mehr Zeit, jede Zahl mit dem Originalbericht abzugleichen und unsere Erkenntnisse aus Kundengesprächen einzubringen. Ein Masttro-Redakteur hat jede Aussage überprüft, und Mitglieder unseres Teams haben den Artikel vor der Veröffentlichung gelesen.
Wichtigste Erkenntnisse
Das „Tax Loss Harvesting“ erscheint auf den ersten Blick einfach: Verlustpositionen verkaufen, den Steuerabzug geltend machen und strategisch reinvestieren. Für Family Offices, die komplexe Portfolios mit mehreren Depotbanken verwalten, kann die Diskrepanz zwischen Theorie und Praxis jedoch zu einem Verlust an Alpha führen.
Das erste Problem ist die zeitliche Verzögerung bei der Berichterstattung. Monatliche Depotauszüge beziehen sich auf vergangene Zeiträume, und in volatilen Märkten kann ein steuerlich nutzbarer Verlust innerhalb weniger Tage entstehen, sich vergrößern und wieder verschwinden. Bis ein Portfoliomanager die Daten des Vormonats überprüft, ist das Zeitfenster bereits geschlossen (und der potenzielle Steuervorteil verloren gegangen).
Das zweite Problem ist das Risiko von Wash-Sales. Wenn Transaktionen über mehrere Depotbanken hinweg abgewickelt werden, ohne dass eine zentrale Übersicht vorliegt, können innerhalb des 30-tägigen Wash-Sale-Zeitraums identische oder im Wesentlichen ähnliche Wertpapiere gekauft werden, ohne dass dies jemand bemerkt.
Die Steuerbehörde bewertet nicht nach dem Aufwand. Bei Verstößen gegen das Verbot von Scheingeschäften wird der Verlust vollständig nicht anerkannt.
Das dritte Problem ist vielleicht das am wenigsten offensichtliche: die Kosten für die manuelle Abstimmung. Wie eine Analyse der Herausforderungen bei Family-Office-Daten feststellt, kann der operative Aufwand für die Konsolidierung und Abstimmung fragmentierter Datenquellen mehr Ressourcen beanspruchen, als das Unternehmen durch das „Tax Loss Harvesting“ einsparen möchte.
Fragmentierte Daten stellen nicht nur eine Herausforderung für die Berichterstattung dar, sondern untergraben auch aktiv das nachsteuerliche Alpha, das vermögende Familien anstreben. Ohne entsprechende Funktionen zur Datenaggregation lohnt sich der Aufwand für die Nutzung steuerlicher Verluste unter Umständen nicht.
Datenaggregation: Das „Entscheidungssystem“ für das After-Tax-Alpha
Die Arbeit mit fragmentierten Daten verteuert das manuelle Steuerverlust-Harvesting, schränkt aber auch die Möglichkeiten ein, die sich aus den Daten tatsächlich ergeben. Betrachten Sie Ihre Datenumgebung nicht als eine Sammlung rückblickender Aufzeichnungen, sondern als Grundlage für proaktive Entscheidungen. Dieser Unterschied ist entscheidend, denn um Chancen zu erkennen, muss man den Blick nach vorne richten.
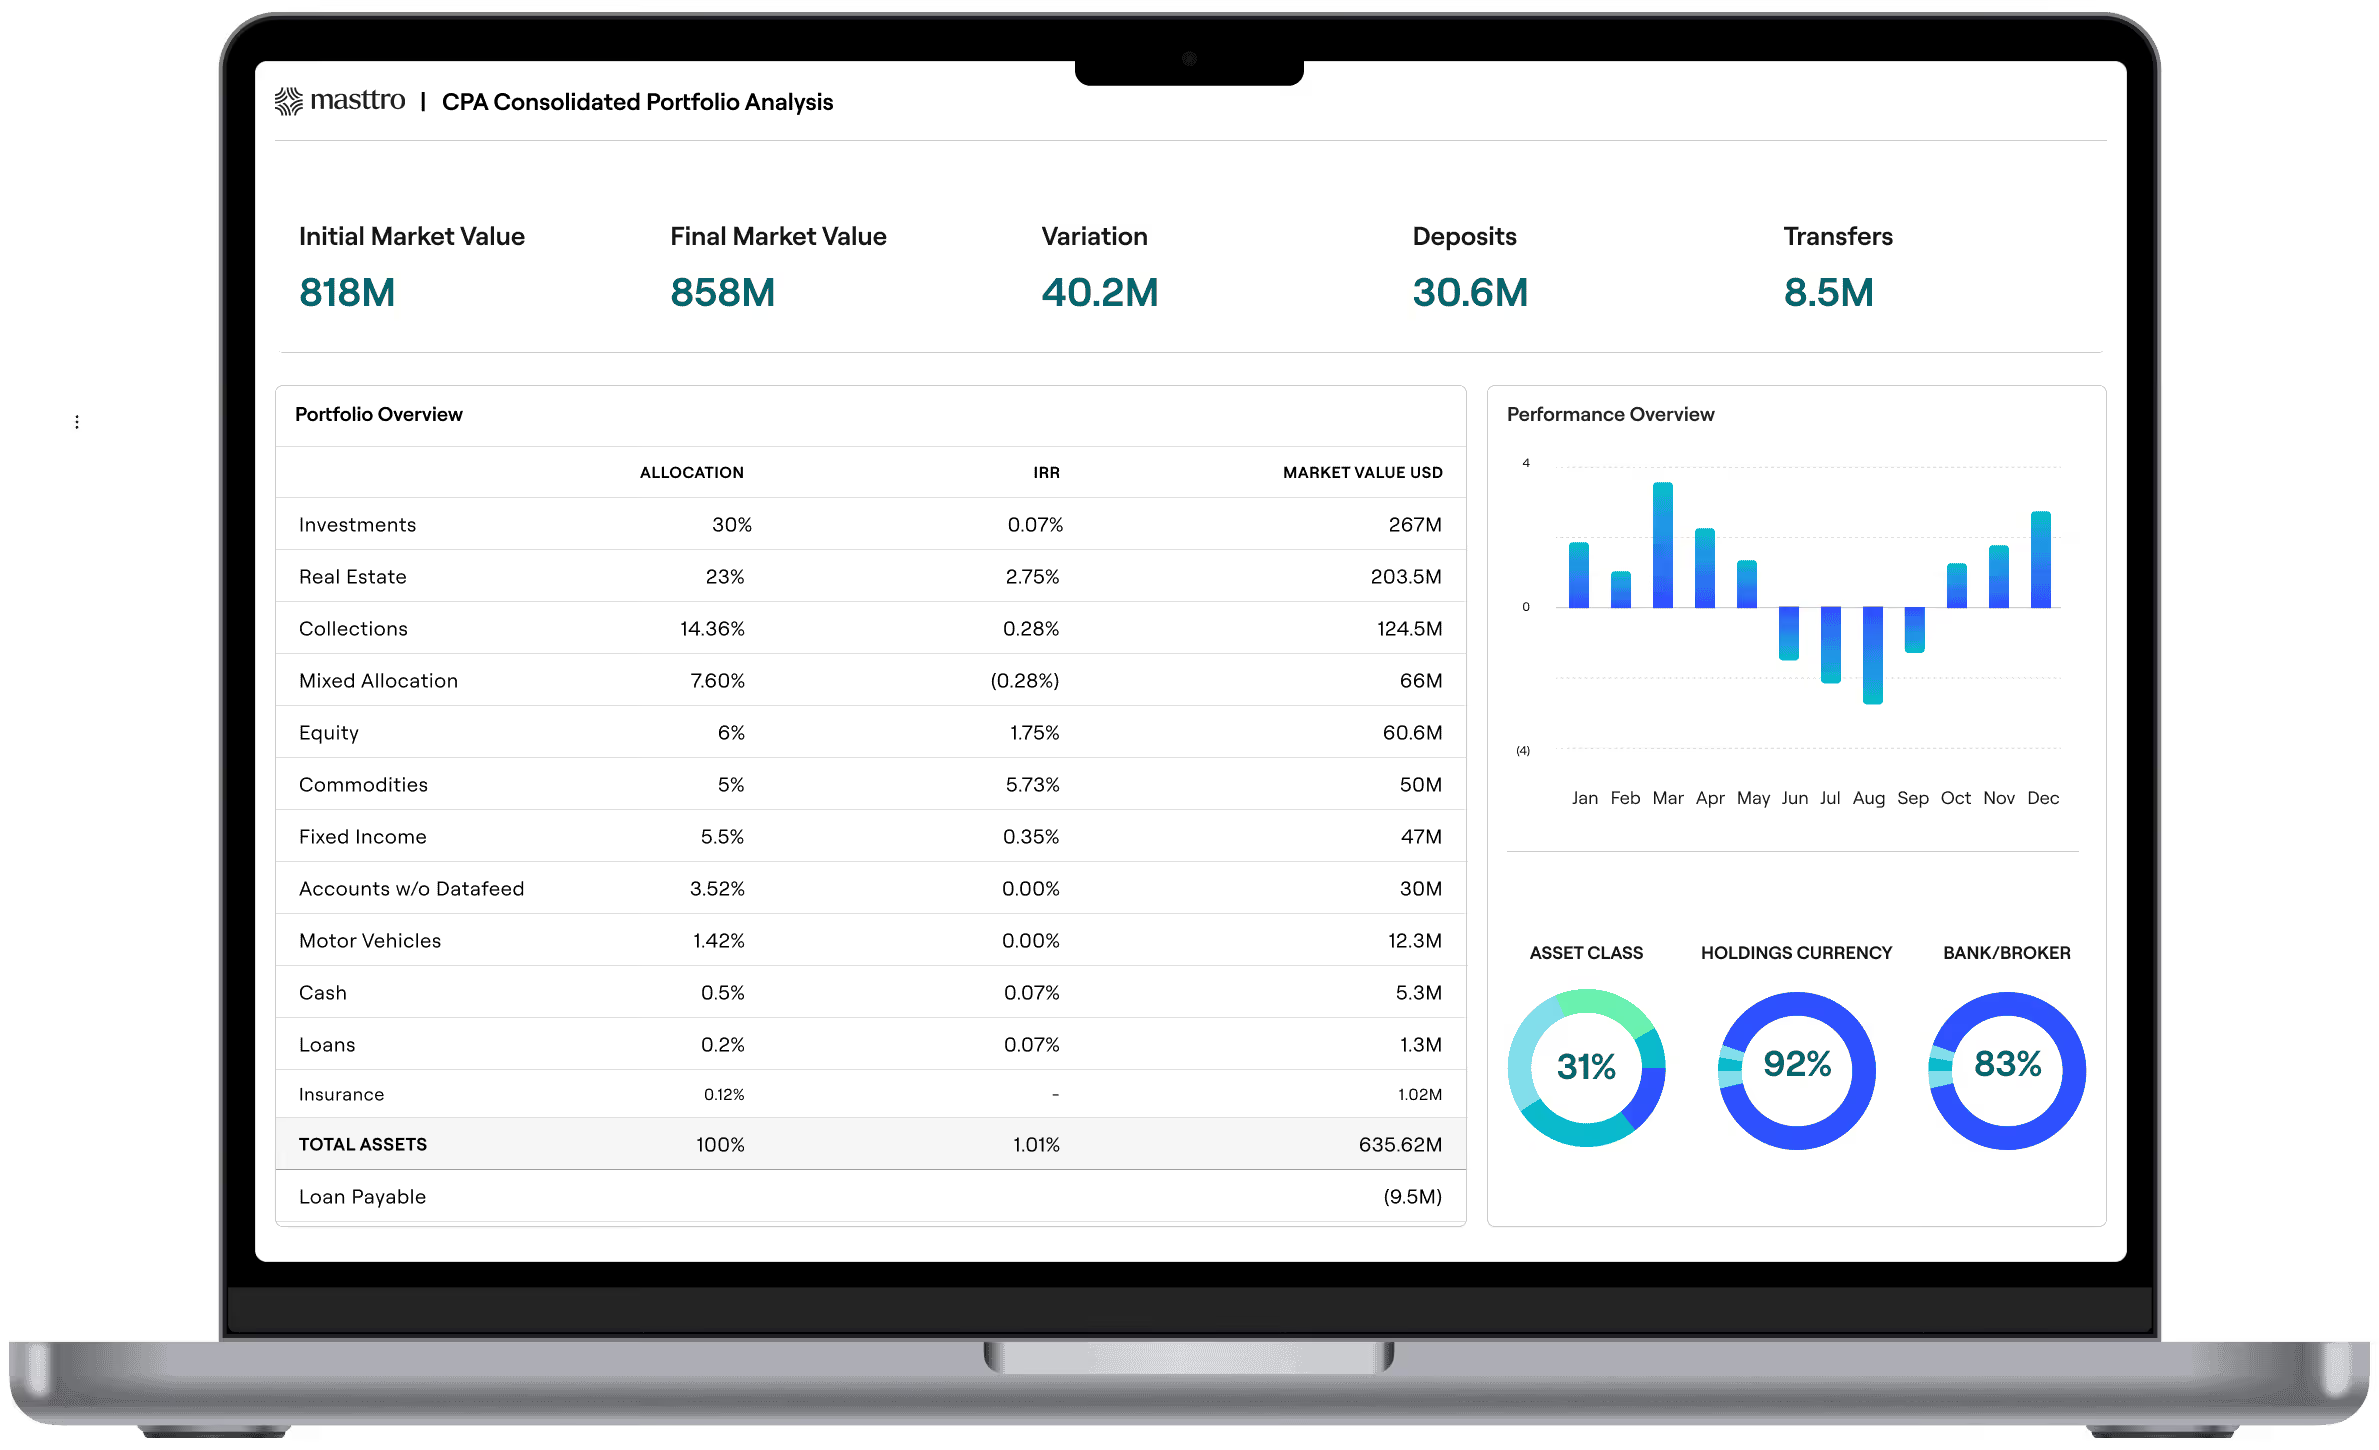
Herkömmliche Berichtstools blicken zurück. Eine echte Datenaggregationsplattform blickt nach vorne und konsolidiert Positionen, Anschaffungskosten sowie nicht realisierte Gewinne und Verluste über alle Verwahrstellen hinweg in Echtzeit. Das Ergebnis ist das, was viele als „Single Source of Truth“ bezeichnen: eine einheitliche Datenebene, die die Verzögerungen bei der Abstimmung und widersprüchliche Zahlen in Tabellenkalkulationen beseitigt, die normalerweise die Entscheidungsfindung verzögern.
Ohne diesen Gesamtüberblick verfallen Chancen zur Verlustnutzung oft einfach. Im vierten Quartal eines jeden Jahres, wenn die meisten Verkäufe zur Verlustnutzung stattfinden, sind die Ressourcen in der Regel knapp und die Zeitpläne eng. Wenn Möglichkeiten zur Verlustnutzung nicht im Voraus erkannt und geplant werden, lassen sie sich möglicherweise nicht umsetzen.
Aus diesem Grund muss die Datenaggregation für komplexe Portfolios eine Echtzeit-Verfolgung der Anschaffungskosten umfassen. Wenn eine Plattform die Positionen auf Einzelpostenebene über alle Konten hinweg kontinuierlich überwacht, können Berater Gewinnmitnahmen nicht nur zum Quartalsende, sondern auch innerhalb des Monats erkennen und darauf reagieren. Eine systematische Erkennung von Chancen ist nur möglich, wenn die zugrunde liegenden Daten sowohl vollständig als auch aktuell sind.
Eine Infrastruktur zur Datenaggregation kann zudem den Weg für eine noch bedeutendere Veränderung ebnen: den Übergang von einer reaktiven Datenerfassung zum Jahresende hin zu einer kontinuierlichen, volatilitätsgesteuerten Strategie.
"Masttro hat uns sehr dabei geholfen, alle Vermögenswerte zusammenzufassen und einen guten Überblick über unsere Renditen zu erhalten.

Alternatives Reporting: Von "Below the Line" bis "All of the Above

Wie man vom Jahresabschluss zur kontinuierlichen Datenerfassung übergeht
Das Bestreben, Verluste noch vor Jahresende zu realisieren, war lange Zeit die gängige Vorgehensweise, selbst in erfahrenen Family Offices. Heute wissen wir, dass durch diesen Ansatz wahrscheinlich Geld verschenkt wird.
Ein kontinuierliches Steuerverlust-Harvesting verändert die Rechnung. Studien deuten darauf hin, dass ein systematisches Steuerverlust-Harvesting Ihre Steuerlast senken kann, wodurch wiederanlegbare Ersparnisse entstehen, die sich in Zukunft verzinsen können. Warum also optimiert nicht jeder Anleger seine Strategie zum Steuerverlust-Harvesting?
Der Grund ist einfach: Märkte verursachen Verluste nicht nach einem festen Zeitplan. Volatilitätsereignisse (z. B. Zinsschocks, Gewinnüberraschungen, geopolitische Turbulenzen usw.) bieten das ganze Jahr über Gelegenheiten zur Gewinnmitnahme. Wenn Sie einen Kursrückgang im Februar verpassen, weil Ihre nächste Überprüfung erst im Dezember ansteht, ist diese Gelegenheit für immer verpasst.
Wenn Ihre Datenschicht automatisierte Benachrichtigungen unterstützt, kann das System so konfiguriert werden, dass es realisierbare Positionen identifiziert, sobald bestimmte Schwellenwerte erreicht sind, und Sie darüber informiert. Dies ermöglicht eine sofortige Ausführung ohne Verstöße gegen das Wash-Sale-Verbot oder Koordinationsfehler. Ein kontinuierlicher Harvesting-Prozess ist jedoch nur möglich, wenn die zugrunde liegende Dateninfrastruktur dies unterstützt, und Portfolios mit einem erheblichen Engagement in privaten Märkten erfordern spezielle Workflows, um die erforderlichen Daten abzurufen und zu konsolidieren.
Steueroptimierung durch Verlustrealisierung bei alternativen Anlagen und illiquiden Beständen
Strategien der kontinuierlichen Umschichtung funktionieren bei liquiden börsennotierten Aktien hervorragend. Die eigentliche Komplexität beginnt jedoch, wenn das Portfolio des Family Office zahlreiche der folgenden Elemente enthält:
- Private-Equity
- Geschäftstätigkeit
- Immobilien
- Hedgefonds-Allokationen
- Privatkredite und Direktkredite
- Digitale Vermögenswerte und Kryptowährungen
Je mehr nicht börsennotierte Vermögenswerte ein Portfolio enthält, desto schwieriger kann es sein, auf der Grundlage aggregierter Daten Steuerverluste zu realisieren. Bei den höchsten Vermögensklassen machen private Märkte oft den Großteil des Portfolios aus.
Die Ermittlung der Anschaffungskosten für nicht börsennotierte Vermögenswerte ist schwierig. Bei Private-Equity-Investitionen erfolgen Kapitalabrufe zu verschiedenen Zeitpunkten, wobei jeder Abruf ein eigenständiges Los mit einer eigenen Anschaffungskostenbasis bildet. Bei Immobilien kommen noch Abschreibungspläne, Modernisierungskosten und die Strukturierung auf Unternehmensebene hinzu.
Letztendlich liegen die Aufzeichnungen zur Anschaffungskostenbasis für nicht börsennotierte Anlagen in PDF-Dateien, K-1-Formularen von Personengesellschaften und E-Mails von Fondsverwaltern vor. Heutzutage nutzen Family Offices und RIAs KI, um Daten aus diesen unterschiedlichen Quellen automatisch zu verarbeiten und zu extrahieren. Um jedoch einen konsolidierten Gesamtüberblick über komplexe UHNW-Portfolios zu erstellen, müssen diese Dokumentenauszüge zudem neben den börsennotierten Beständen in eine umfassendere Aggregationsplattform integriert werden.
Das realistische Ziel bei komplexen Portfolios sind nicht perfekte Daten. Es geht vielmehr darum, über ausreichende Daten zu verfügen und diese zu visualisieren, um fundierte Entscheidungen zur Steueroptimierung zu treffen, ohne auf Informationen zu warten, die möglicherweise nie in aufbereiteter Form eintreffen. Selbst die renommiertesten langfristigen Anleger treffen Entscheidungen auf der Grundlage unvollständiger Informationen oder subjektiver Einschätzungen darüber, was Steuereffizienz über Generationen hinweg tatsächlich bedeutet.
Langfristige Anlageperspektive und verbreitete Mythen zum Thema Steuerverlust-Optimierung
Die weithin anerkannte Strategie, Vermögenswerte „auf unbestimmte Zeit“ zu halten, verdeutlicht einen Unterschied, den Family Offices und UHNW-RIAs nicht aus den Augen verlieren dürfen: Das Ausnutzen von Steuerverlusten dient der Steuerstundung, nicht der Steuerbefreiung.
Realisierte Verluste verringern die heutige Steuerlast, doch aufgeschobene Gewinne werden irgendwann fällig. Für Familien, in denen mehrere Generationen zusammenleben, verliert diese Unterscheidung mit dem Tod des Hauptverpflichteten an Bedeutung, da die angepasste Anschaffungskostenbasis die Steuerberechnung vollständig zurücksetzen kann.
Diese Unterscheidung verdeutlicht den hartnäckigsten Mythos rund um das „Tax-Loss-Harvesting“: die jährliche Abzugsgrenze von 3.000 Dollar. Kapitalverluste werden zunächst ohne Obergrenze eins zu eins mit Kapitalgewinnen verrechnet. Die Grenze von 3.000 Dollar gilt nur dafür, in welchem Umfang Kapitalverluste das reguläre Einkommen ausgleichen können. Dies macht ein kontinuierliches „Tax-Loss-Harvesting“ bei einem Portfolio im neunstelligen Bereich zu einer wirklich bahnbrechenden Strategie.
Dies hat tiefgreifende Auswirkungen, da der Steueraufschub ein Mechanismus zur Vermögensvermehrung ist. Das heute geschonte Kapital wächst über Jahrzehnte hinweg und übersteigt oft die spätere Steuerbelastung (insbesondere wenn künftige Erben von einer Wertanpassung der Steuerbemessungsgrundlage profitieren).
All dies funktioniert jedoch nicht ohne eine solide Berichtsgrundlage für das „Tax Loss Harvesting“, die auf präzisen Echtzeitdaten basiert. Jeder noch so ausgeklügelte strategische Vorteil zunichte gemacht, wenn die Aufzeichnungen zur Anschaffungskostenbasis veraltet sind oder Positionen falsch identifiziert werden. Deshalb sind Aggregationstools wichtiger, als vielen Anlegern und Beratern bewusst ist.
Worauf Sie bei einer Software für das Steuerverlust-Harvesting achten sollten
Alle strategischen Erkenntnisse der Welt nützen nichts, wenn nicht die richtige Infrastruktur vorhanden ist, um sie zu unterstützen. Für Family Offices, die es mit dem systematischen Steuerverlust-Harvesting ernst meinen, beruht die Software-Grundlage auf drei unverzichtbaren Funktionen.
- Automatisierte Datenfeeds. Server-zu-Server-Integrationen mit Depotbanken liefern Positionsdaten in Echtzeit wesentlich zuverlässiger als Middleware oder Screen-Scraping-Software von Drittanbietern.
- Echtzeit-Erfassung der Anschaffungskosten mit Überwachung auf Scheingeschäfte. Achten Sie auf eine lückenlose Erfassung aller Konten und Unternehmenseinheiten. Fehlende Einträge führen nicht nur zu verpassten Möglichkeiten zur Steueroptimierung, sondern bergen auch Compliance-Risiken.
- KI-gestützte Dokumentenverarbeitung für das Steuerverlust-Harvesting. Family Offices und sehr vermögende Familien benötigen keine PDF-Datei mit jedem noch so kleinen Detail; sie benötigen die relevanten Informationen dort, wo sie nützlich sind, und genau dann, wenn sie gebraucht werden.
Eine konsistente, automatisierte Datenerfassung macht den Unterschied zwischen einer Steuerstrategie und einem Steuerrisiko aus. Dank einer zuverlässigen Dateninfrastruktur können Sie Verluste präzise nutzen, ohne den Personalbestand zu erhöhen oder Abstriche bei der betrieblichen Effizienz machen zu müssen.
Vom reaktiven Ernten zum kontinuierlichen Steuer-Alpha
Da Family-Office- und UHNW-Portfolios immer komplexer werden, kann sich das Steuerverlust-Harvesting nicht mehr auf Quartalsabschlussprüfungen und manuelle Abstimmungen verlassen. Rückblickende Berichte können Chancen nicht mit der Geschwindigkeit der Märkte aufzeigen oder das Wash-Sale-Risiko über verschiedene Depotbanken hinweg proaktiv verfolgen.
Masttro hilft Ihnen dabei, das Steuerverlust-Harvesting von einer jährlichen Hektik zu einer kontinuierlichen Routine zu machen, indem es Echtzeit-Positionen, Anschaffungskosten auf Portfolioebene und KI-gestützte Daten zu privaten Beständen in einer einzigen Entscheidungsebene zusammenführt. Family Offices und sehr vermögende Privatanleger erkennen realisierbare Verluste sofort, sobald sie entstehen – über alle Konten, Depotbanken und Anlageklassen hinweg.
Für Family Offices, die durch systematisches Harvesting ein Nachsteuer-Alpha erzielen wollen, ist die automatisierte Datenaggregation mehr als nur eine Backoffice-Infrastruktur. Sie ist die gemeinsame Informationsschicht, die eine kontinuierliche, sich verstärkende Steuereffizienz ermöglicht.
Vereinbaren Sie noch heute einen Termin für eine Demo und erfahren Sie, wie Echtzeit-Aggregation, Anschaffungskosten auf Portfolioebene und KI-gestützte Dokumentenverarbeitung die kontinuierliche Datenerfassung in einer Plattform ermöglichen, die speziell für moderne Family Offices und unabhängige Anlageberater entwickelt wurde.
„Durch die Zusammenfassung der Positionen muss ich die Leistungsberichte nicht mehr manuell erstellen.“
„Ich finde Masttro einfach zu bedienen. Es ist großartig, weil es uns ermöglicht, alle unsere Vermögenswerte an einem Ort zu bündeln und es als Ablage für Dokumente zu nutzen, Investitionen nachzuverfolgen sowie Dashboards und Berichte zu den Vermögenswerten zu erstellen.“
"Wir hatten weder ein Konsolidierungstool noch Datenfeeds und verfügen nun über beides in einer einzigen Plattform, die auch die Private-Equity-Investitionen perfekt abbildet."